Standard Bots sammelt 200 Millionen Dollar bei einer Bewertung von einer Milliarde und baut Roboterfertigung in New York aus
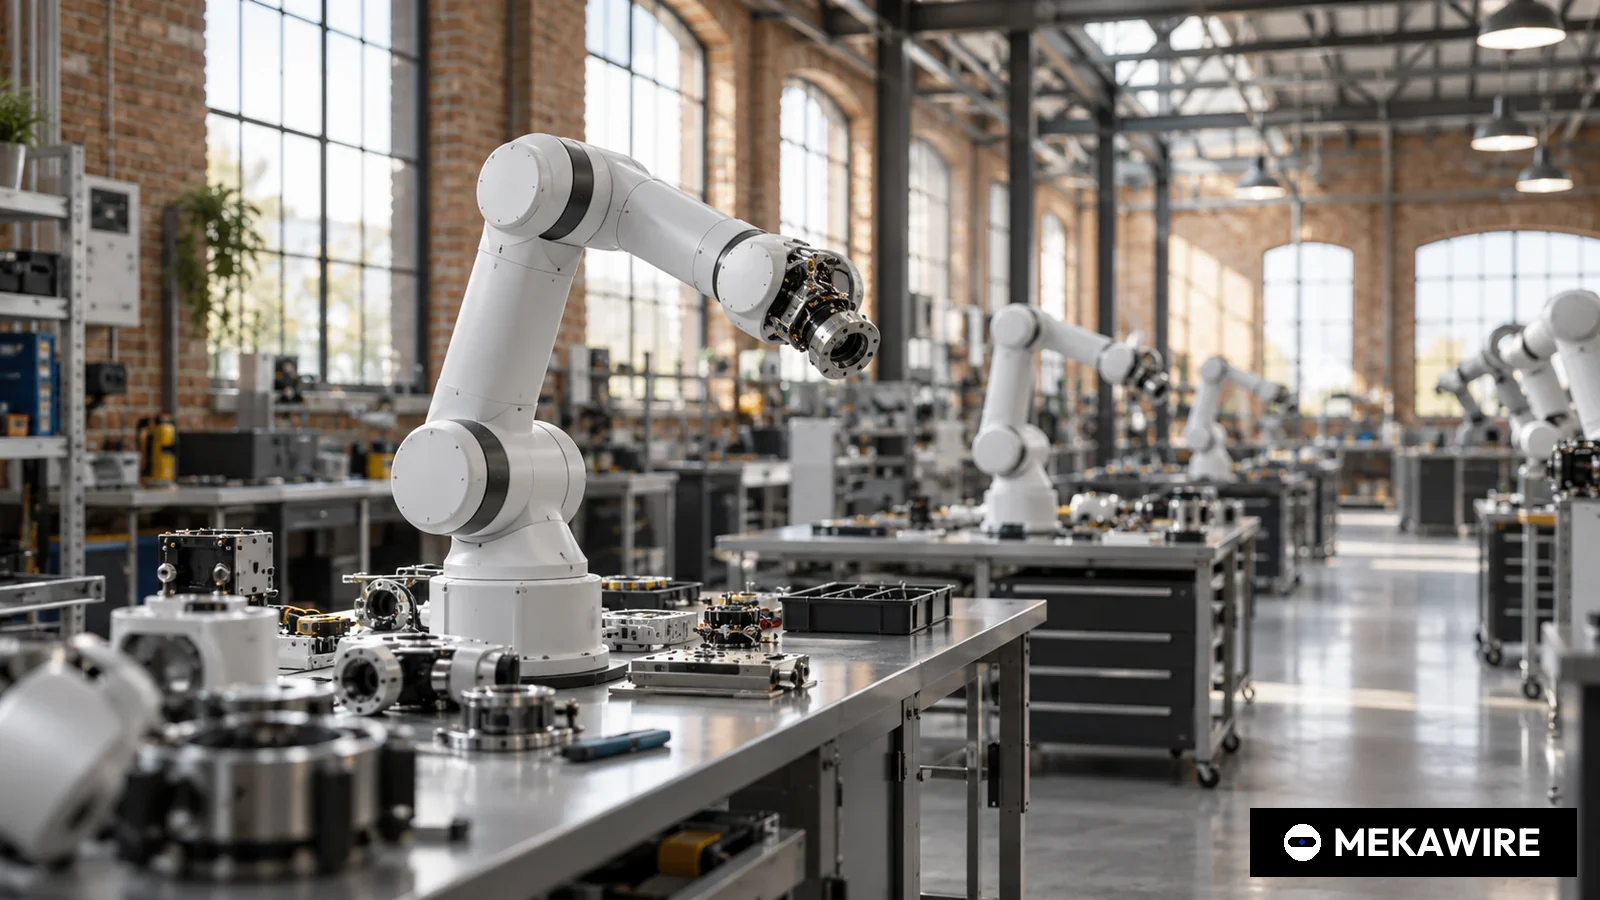
Der US-Roboterarmhersteller Standard Bots hat am 9. Juni 2026 eine Series-C-Finanzierung über 200 Millionen Dollar bekanntgegeben, angeführt von RoboStrategy und unter Beteiligung bestehender Investoren wie General Catalyst.
Das Unternehmen nennt eine Bewertung von einer Milliarde Dollar, erweitert sein Werk in Glen Cove auf 70.000 Quadratfuß und will bis 2027 zehn Prozent der neuen Industrieroboter in den USA liefern.
Standard Bots entwickelt seine Gelenkantriebe selbst, montiert jeden Roboter in seinem Werk in Glen Cove im Bundesstaat New York und behauptet, im kommenden Jahr werde jeder zehnte neu installierte Industrieroboter in den USA von ihm stammen. Am 9. Juni 2026 bekam diese Ansage einen Preis. Das Unternehmen gab eine Series C über 200 Millionen Dollar bekannt, angeführt von RoboStrategy, mit bestehenden Investoren wie General Catalyst, bei einer Bewertung von einer Milliarde Dollar.
Die Runde ist mehr als dreimal so groß wie die vorherige. Die Geldgeber setzen darauf, dass ein vertikal integrierter Hersteller, der vom Bauteil bis zum fertigen Roboter in den USA produziert und nach eigenen Angaben 30 Prozent unter etablierten Anbietern verkauft, Marktanteile von den Platzhirschen gewinnen kann. Für europäische Hersteller und Mittelständler, die in den USA Roboter verkaufen oder einsetzen, verschiebt sich damit der Wettbewerb.
Dreimal so viel Kapital nach 23 Monaten
Laut Mitteilung führte RoboStrategy die Runde an, bestehende Investoren, darunter General Catalyst, beteiligten sich. Als Geldgeber nennt das Unternehmen General Catalyst, RoboStrategy, Amazon, Samsung Next, Box Group und GiantLeap Capital. Ob die Milliardenbewertung vor oder nach der Kapitalzufuhr gilt, lässt die Mitteilung offen, ebenso die Beiträge einzelner Investoren. Needham & Company, Bal Strategic Partners und Optimal PCA berieten bei der Transaktion; eine korrigierte Fassung vom 11. Juni änderte nur den Satz zu den Beratern. Die vorige Runde, eine Series B über 63 Millionen Dollar im Juli 2024, führte nach Unternehmensangaben General Catalyst an, mit dem Amazon Industrial Innovation Fund und Samsung Next. Zusammen sind damit 263 Millionen Dollar offengelegt.
Das Geld fließt in die Fabrik, nicht in den Vertrieb
Standard Bots erweitert seinen Standort Glen Cove auf 70.000 Quadratfuß, rund 6.500 Quadratmeter. Das Unternehmen konstruiert nach eigenen Angaben fast alle Teile selbst, einschließlich der Aktuatoren, montiert jedes Endprodukt im Haus und will bis 2027 alles in den USA fertigen, vom eingehenden Metall bis zum fertigen Roboter. Angeboten werden Roboterarme und Industrie-Humanoide, die ohne Programmierung angelernt werden, für Zerspanung, Schweißen, Palettieren, Schleifen, Verschrauben, Dosieren, Montage und Prüfung. Daten, Preise oder Liefertermine für den Humanoiden nannte das Unternehmen nicht.
Beim Roboterarm ist das Angebot klarer. Auf der Website führt Standard Bots den Spark mit 7 Kilogramm Traglast und 900 Millimetern Reichweite ab 29.500 Dollar, den Core mit 18 Kilogramm und 1.300 Millimetern ab 37.000 Dollar und den Thor mit 30 Kilogramm und 2.000 Millimetern ab 49.500 Dollar. Der Bolt mit 14 Kilogramm und 900 Millimetern ist in der Betaphase. Den Preisabstand von 30 Prozent zu etablierten Herstellern belegt das Unternehmen nicht mit konkreten Vergleichsmodellen. Als Kunden nennt es Amazon, Lockheed Martin, die NASA und die US Army sowie Hunderte kleine und mittlere Fertiger in fast allen Bundesstaaten. Umsatz, Stückzahlen und Beschäftigtenzahl veröffentlichte es nicht.
Gründer, die die Hardware selbst kontrollieren wollen
Gegründet wurde Standard Bots von Evan Beard, heute Vorstandschef und Chefingenieur, sowie David Golden und James Cordle. Beard bezeichnete KI-native Roboter in der Mitteilung als das zentrale Werkzeug, mit dem die amerikanische Industrie wachsen werde. RoboStrategy-Chef Andrew Kang sagte, das Unternehmen habe das Problem gelöst, leistungsfähige Roboter ohne Spezialprogrammierung nutzbar zu machen. Max Rimpel, Partner bei General Catalyst, und Samir Parikh, Managing Partner bei GiantLeap Capital, begründeten ihr Engagement mit der Verbreitung von Robotern in Werkhallen und mit der industriellen Kapazität der USA. Wie Standard Bots seinen Preis verteidigen will, wenn die Etablierten reagieren, sagte keiner von ihnen.
Die Etablierten senken Preise und rüsten mit KI nach
Die Konkurrenz, die Standard Bots nur als Altanbieter bezeichnet, bewegt sich. Das Robotiksegment von Teradyne, zu dem Universal Robots gehört, verlor 2025 laut Konzernangaben 16 Prozent auf 308 Millionen Dollar Umsatz und wuchs im zweiten Quartal 2026 um 33 Prozent auf 100 Millionen Dollar; im September brachte Universal Robots seine siebte Cobot-Generation heraus. FANUC meldete nach der iREX 2025 mehr als 1.000 Physical-AI-Aufträge für seinen Cobot CRX. In Europa hat RobCo aus München im Januar 2026 100 Millionen Dollar eingesammelt, und NEURA Robotics aus Metzingen kündigte am 10. Juni, einen Tag nach Standard Bots, seine eigene Series C an. Agile Robots aus München arbeitet seit März mit Google DeepMind und seit September mit Hitachi an KI-Modellen für Industrieroboter.
Anlernen per Vorführung verlagert Kosten vom Integrator in die Software
Die meisten Industrieroboter werden von Systemintegratoren Zeile für Zeile programmiert, und dieser Engineering-Aufwand kostet oft mehr als der Roboter selbst. Standard Bots setzt auf Anlernen durch Vorführung. Ein Werker zeigt die Aufgabe, die Software übersetzt sie in ein Bewegungsprogramm. Die eigenen Aktuatoren sind dabei zentral, denn Motor, Getriebe und Sensorik im Gelenk bestimmen sowohl die Stückkosten als auch, wie genau der Arm das Gezeigte erfasst und wiederholt.
Für die deutsche Industrie hat die Runde zwei Ebenen. Erstens wächst in den USA ein Anbieter, der mit heimischer Fertigung und Rüstungskunden wie Lockheed Martin um Beschaffungsaufträge wirbt, die europäischen Herstellern schwerer zugänglich sind. Zweitens zeigt die Investorenliste, wie breit große Abnehmer streuen. Amazon ist sowohl an Standard Bots als auch an NEURA beteiligt. Für Zulieferer von Getrieben, Lagern und Antrieben ist der Plan, bis 2027 alles in den USA zu fertigen, eher ein Signal sinkender Importnachfrage als eine Absatzchance.
Die Zehn-Prozent-Marke hat keinen veröffentlichten Nenner
Die Risiken beginnen bei der Schlagzeilenzahl. Standard Bots definiert nicht, was als neue Industrieroboter-Installation in den USA zählt, und nennt keine eigenen Stückzahlen, die zehn Prozent lassen sich also nicht überprüfen. Vollständige US-Fertigung bis 2027 bedeutet, Motoren, Lager, Getriebe und Elektronik im Land zu beschaffen oder selbst herzustellen. Hinzu kommt der Preisdruck chinesischer Cobot-Hersteller, gegen die Universal Robots vor europäischen Gerichten vorgeht, darunter gegen Elite Robots in Hamburg.
MEKAWIRE-Analyse
Die Investoren bewerten Standard Bots als Champion der US-Reindustrialisierung und nicht als gewöhnlichen Cobot-Anbieter, und die Milliardenbewertung hält nur, wenn der bislang unbelegte Marktanteil von zehn Prozent bis 2027 in ausgelieferten Robotern sichtbar wird.
- Standard Bots
- US
- Keine Daten
- Series C
- 200
- 1000
- 2026-06-09
- NEURA Robotics
- DE
- 2019
- Series C
- Keine Daten
- Keine Daten
- 2026-06-10
- Agile Robots
- DE
- 2018
- Series C
- 220
- Keine Daten
- 2021-09-10
- RobCo
- DE
- Keine Daten
- Series C
- 100
- Keine Daten
- 2026-01-29
- Vention
- CA
- 2016
- Finanzierungsrunde (ohne Bezeichnung)
- 110
- Keine Daten
- 2026-01-27
- Machina Labs
- US
- 2019
- Series C
- 124
- Keine Daten
- 2026-02-04
Zuletzt offengelegte Runde laut Mitteilungen der Unternehmen oder Investoren in der MEKAWIRE-Datenbank. NEURA nannte für die Series C einen Höchstbetrag, der nach unserer Methodik nicht als Betrag erfasst wird (—). Standard Bots lässt offen, ob die Bewertung pre oder post money gilt; kein Wettbewerber nannte eine Bewertung. Alle Zahlen offengelegt, nicht geschätzt.
Stand: 3. Okt. 2026
Für diese These sprechen Verwendung und Tempo des Kapitals. Die Series C ist 3,2-mal so groß wie die Series B und kam 23 Monate später. Der angegebene Zweck ist eine Fabrik mit eigener Teilefertigung, kein Markteintritt. Sollte die Milliarde eine Post-Money-Bewertung sein, entfielen auf die neuen Geldgeber rund 20 Prozent; die Mitteilung lässt das offen. Die Runde allein entspricht etwa 65 Prozent des Umsatzes von 308 Millionen Dollar, den das gesamte Teradyne-Robotiksegment 2025 erzielte.
- Series B
- 2024-07-12
- 63
- General Catalyst
- Keine Daten
- Series C
- 2026-06-09
- 200
- RoboStrategy
- 1000
Rundengröße im Verhältnis = 200 / 63 = 3,2. Abstand = 23 Monate (12. Juli 2024 bis 9. Juni 2026). Summe beider Runden = 263. Anteil der neuen Investoren bei Post-Money-Bewertung = 200 / 1000 = 20 Prozent. Alle Zahlen offengelegt, nicht geschätzt.
Stand: 3. Okt. 2026
Das stärkste Gegenargument lautet, dass im Roboterarmmarkt installierte Basis, Vertrieb und Integratorennetz entscheiden, und darüber verfügen Universal Robots und FANUC längst. Ein Preisabschlag von 30 Prozent ist zudem eine Margenentscheidung, die größere Wettbewerber nachziehen können, und Standard Bots hat keine Umsätze veröffentlicht, die eine tragfähige Kostenstruktur belegen.
Bull-Szenario: Heimische Fertigung und Rüstungskunden verschaffen Standard Bots einen Beschaffungsvorteil, den ausländische Rivalen nicht schnell kopieren, der Ausbau in Glen Cove senkt die Stückkosten, und das Unternehmen wird zur ersten Adresse für kleine und mittlere US-Fabriken.
Bear-Szenario: Das Zehn-Prozent-Ziel verschiebt sich, Etablierte und chinesische Anbieter ziehen beim Preis gleich, und das Humanoidenprogramm verbraucht Geld, bevor es ein Produkt gibt. Die nächste Runde würde dann nach Umsatz statt nach Ambition bewertet.
Worauf zu achten ist:
- Teradynes Zahlen zum dritten Quartal 2026 Ende Oktober, die zeigen, ob Universal Robots weiter wächst.
- Angaben zu Stückzahlen, Umsatz oder Fertigstellung des 70.000-Quadratfuß-Werks bis Ende 2026.
- Belege im Lauf des Jahres 2027, dass Standard Bots sein Ziel vollständiger US-Fertigung erreicht, und erste technische Daten des Industrie-Humanoiden.
- Series C, 200 Mio. US-Dollar, angekündigt am 9. Juni 2026
- RoboStrategy, mit Bestandsinvestoren wie General Catalyst
- 1 Mrd. US-Dollar (pre oder post money nicht angegeben)
- Amazon, Samsung Next, Box Group, GiantLeap Capital
- Series B, 63 Mio. US-Dollar, Juli 2024, angeführt von General Catalyst
- Ausbau des Werks in Glen Cove, New York, auf 70.000 Quadratfuß
- Bis 2027 komplette Produktion in den USA, vom Metall bis zum Roboter
- 10 Prozent der neuen Industrieroboter-Installationen in den USA bis 2027 (Unternehmensangabe)
- Evan Beard (CEO und Chefingenieur), David Golden, James Cordle
Warum das wichtig ist
Erstmals legt ein in der Cobot-Ära gegründeter US-Hersteller von Industrierobotern eine Bewertung von einer Milliarde Dollar offen, und die Begründung ist Fertigung, nicht Software. Dass das Geld in ein Werk mit 70.000 Quadratfuß und eigene Komponenten fließt, heißt, dass die Investoren eine Kapitalintensität mittragen, die die meisten Robotik-Start-ups durch Auslagerung meiden.
Für Europa ist das ein Lehrstück über industriepolitische Prämien. In den USA wird heimische Wertschöpfung inzwischen von privatem Kapital eingepreist. NEURA und RobCo finanzieren sich parallel mit großen Runden, setzen aber auf andere Modelle, NEURA auf Zukäufe wie das ACTIVE Shuttle von Bosch Rexroth, RobCo auf Roboter zur Miete für den Mittelstand.
Wettbewerbsanalyse
Universal Robots bleibt der Maßstab. Teradynes Robotiksegment setzte 2025 308 Millionen Dollar um, 16 Prozent weniger, und wuchs im zweiten Quartal 2026 um 33 Prozent auf 100 Millionen Dollar. UR hat das Integratorennetz und die installierte Basis, die Standard Bots fehlt, und verteidigt sich in Europa juristisch gegen chinesische Anbieter.
Unter den europäischen Herausforderern verkauft RobCo modulare Roboter als Dienstleistung und expandiert in die USA, Agile Robots baut mit Google DeepMind und Hitachi an einem gemeinsamen KI-Modell für Fabriken, und NEURA kauft Bestände in Europa zu. Standard Bots unterscheidet sich durch die Wette auf eigene Aktuatorfertigung in großem Maßstab in den USA.
Bewertungskontext
Die Mitteilung nennt eine Bewertung von einer Milliarde Dollar ohne Angabe, ob pre oder post money. Im Post-Money-Fall entsprächen 200 Millionen Dollar frischem Kapital etwa 20 Prozent. Eine frühere Bewertung ist nicht bekannt, ein Bewertungssprung lässt sich daher nicht berechnen; die Rundengröße stieg um den Faktor 3,2.
Keiner der Wettbewerber in unserer Tabelle hat eine Bewertung offengelegt. Als börsennotierter Anker dient Teradynes Robotiksegment, dessen Jahresumsatz 2025 etwa das 1,5-Fache der einen Standard-Bots-Runde betrug. Ohne Umsatz von Standard Bots wäre jeder Umsatzmultiplikator eine Schätzung, die wir nicht veröffentlichen.
Folgen für die Lieferkette
Standard Bots konstruiert nach eigenen Angaben fast alle Teile selbst, einschließlich der Aktuatoren, und montiert alles in Glen Cove. Das Ziel vollständiger US-Fertigung bis 2027 verlangt heimische Quellen für Guss und Gehäuse, Motoren, Getriebe, Lager, Encoder und Antriebselektronik, Bereiche, in denen heute japanische, deutsche und chinesische Lieferanten dominieren.
Lieferanten nennt das Unternehmen nicht. Für deutsche Getriebe- und Lagerhersteller mit US-Werken könnte sich eine Lieferchance ergeben; wer nur aus Europa exportiert, dürfte bei diesem Kunden eher an Boden verlieren.
Worauf jetzt zu achten ist
Kurzfristig zeigen Teradynes Zahlen Ende Oktober, ob die Erholung von UR anhält und ob in den USA Preise fallen. Ein eigenes SEC-Formular D von Standard Bots würde den tatsächlich platzierten Betrag und die Investorenzahl offenlegen.
Im Jahr 2027 zählen erste überprüfbare Stückzahlen, Großaufträge von Amazon oder Rüstungskonzernen und ein Datenblatt für den Industrie-Humanoiden. In Europa ist zu beobachten, wie NEURA die Series-C-Mittel einsetzt und ob RobCo in den USA auf Standard Bots trifft.
Analystensicht
These: Standard Bots wurde als Champion heimischer Fertigung bepreist; die Bewertung ist nur haltbar, wenn der behauptete Weg zu zehn Prozent der US-Installationen bis 2027 in offengelegten Stückzahlen sichtbar wird.
Zuversicht: mittel. Konditionen, Werksausbau und Produktpreise sind durch Unternehmensseiten belegt, und mit Amazon ist ein strategischer Abnehmer beteiligt. Höher fällt die Einschätzung nicht aus, weil Umsatz und Stückzahlen fehlen, die zehn Prozent keinen Nenner haben und Etablierte einen Preisabstand von 30 Prozent schließen können.
Offene Fragen
Wie definiert Standard Bots eine Industrieroboter-Installation in den USA, und wie viele Roboter wurden 2025 und im ersten Halbjahr 2026 ausgeliefert.
Gilt die Bewertung pre oder post money, und enthält die Series C Liquidationspräferenzen über 1x. Welche Komponenten kommen heute noch aus dem Ausland, und welche Traglast und welchen Zielpreis hat der Industrie-Humanoide.