Watney sammelt 80 Millionen Dollar für Roboter in den Rechenzentren der Hyperscaler
Das Robotik-Start-up Watney aus San Francisco hat eine Series-A-Finanzierung über 80 Millionen Dollar abgeschlossen, angeführt vom Valor Atreides AI Fund und Hummingbird Ventures. Insgesamt hat das Unternehmen damit mehr als 100 Millionen Dollar eingesammelt. Watney betreibt nach eigenen Angaben geschickte Roboter in Rechenzentren großer Cloud-Anbieter mit einer Zuverlässigkeit von mehr als 99,99 Prozent, nennt aber weder Kunden noch Bewertung oder Gründer.
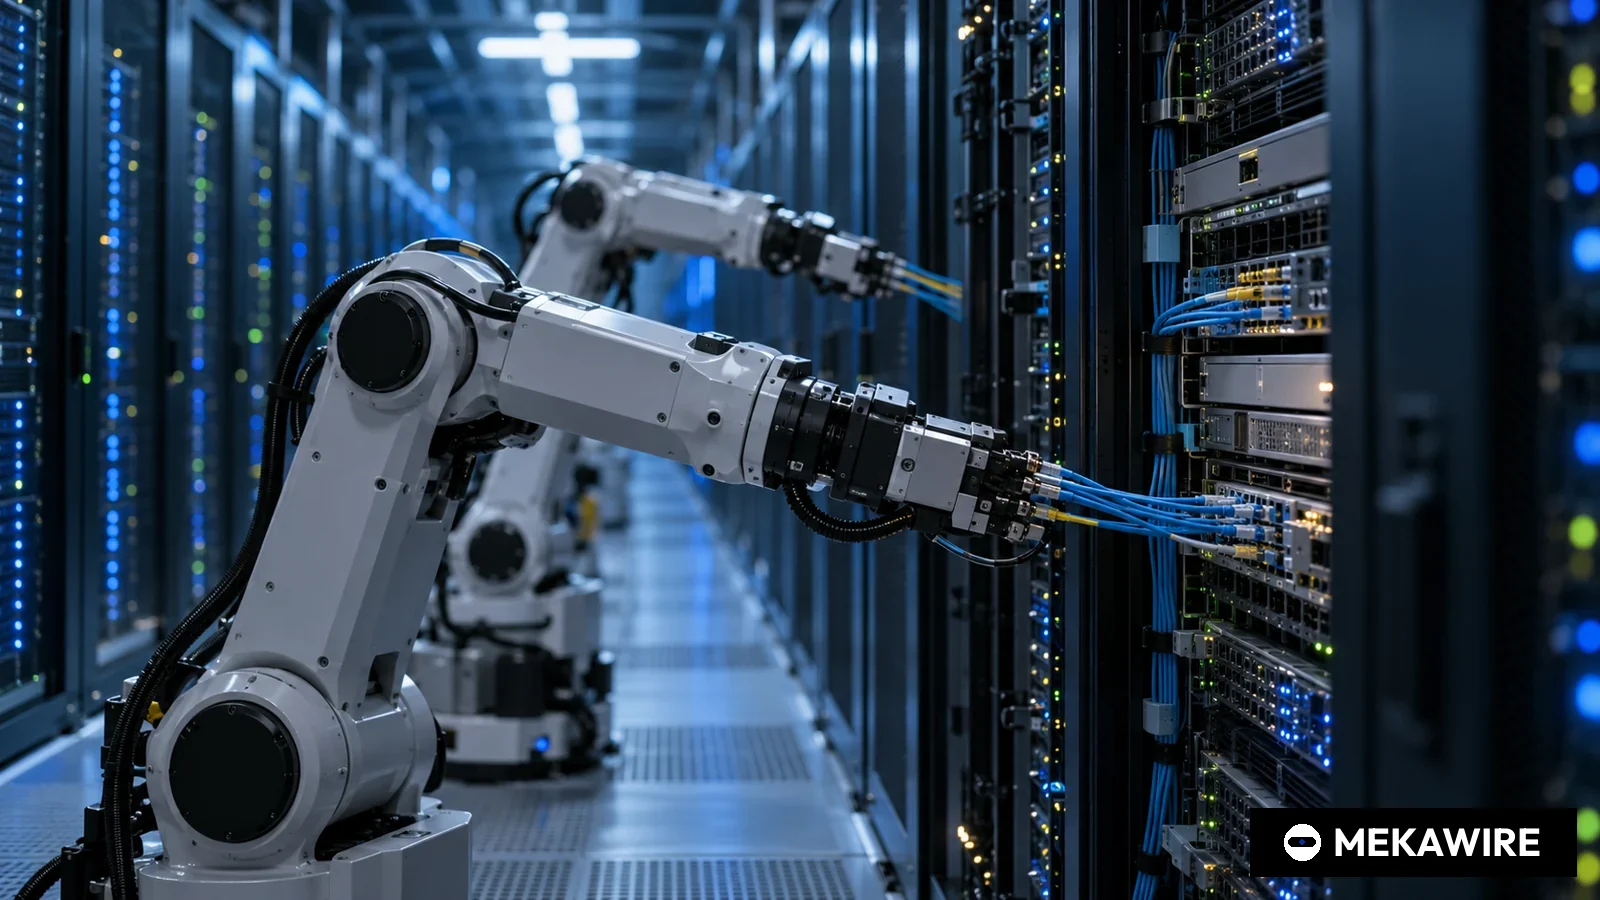
Das Robotik-Start-up Watney aus San Francisco hat 80 Millionen Dollar in einer Series-A-Runde eingesammelt. Die Roboter des Unternehmens arbeiten nach eigenen Angaben in den Rechenzentren der größten Cloud-Konzerne und haben über Hunderttausende Betriebsstunden eine Zuverlässigkeit von mehr als 99,99 Prozent erreicht, teilte Watney am 17. September 2026 mit. Einen Kunden, eine Bewertung oder die Namen der Gründer nannte das Unternehmen nicht.
Gerade diese Mischung macht die Meldung interessant. Watney verkauft eine Verfügbarkeitskennzahl an Abnehmer, die ihr eigenes Geschäft in Verfügbarkeit messen, und Investoren haben dafür inzwischen mehr als 100 Millionen Dollar bereitgestellt. Dieser Beitrag ordnet ein, was bekannt ist, was fehlt und warum das Modell für europäische Robotikanbieter und Zulieferer lehrreich ist.
Ein KI-Infrastrukturfonds und ein Wagniskapitalgeber teilen sich die Führung
Angeführt wurde die Runde vom Valor Atreides AI Fund und von Hummingbird Ventures, beteiligt waren außerdem Conviction, Abstract, A* und Grant Gordon, teilte Watney mit. Die gesamte Finanzierung beziffert das Unternehmen auf mehr als 100 Millionen Dollar. Daraus folgt, dass vor dieser Runde mindestens 20 Millionen Dollar geflossen sind. Zur Bewertung, zum Verhältnis von neuem und bestehendem Kapital und zur Mittelverwendung machte Watney keine Angaben, außer dass in allen Bereichen eingestellt werde.
Der Valor Atreides AI Fund hat bereits Feldrobotik finanziert. Im Februar 2026 führte er gemeinsam mit CapitalG die Series B von Bedrock Robotics über 270 Millionen Dollar bei einer Bewertung von 1,75 Milliarden Dollar an, wie Bedrock mitteilte. Das Unternehmen rüstet Bagger und andere Baumaschinen für autonomen Betrieb nach. Hummingbird führt Watney in seinem Portfolio als Beteiligung, die 2026 eingegangen wurde.
Der Einstieg ist die Verkabelung im Rechenzentrum
Watney beschreibt sich als Entwickler und Betreiber autonomer Robotersysteme für Hyperscaler und sogenannte Neoclouds und arbeitet nach eigenen Angaben seit 2025 mit diesen Kunden zusammen, um den Aufbau von Rechenkapazität zu beschleunigen. Das Unternehmen beansprucht, in den USA die größte rund um die Uhr laufende Flotte geschickter Roboter zu betreiben. Hummingbird wird im Portfolioeintrag konkreter und beschreibt eine robotische Belegschaft für KI-Rechenzentren, die mit der sogenannten Last-Mile-Verkabelung beginnt.
Auf der Karriereseite stehen mehr als 25 offene Stellen, alle in San Francisco, von Regelungstechnik, Embedded-Systemen und maschinellem Lernen bis zu Fertigung, Robotertechnikern und Teleoperation. Das Gründerteam stellt Watney nur über Lebensläufe vor, darunter ein früherer General Sales Manager für Apples iPhone, ein Gründungsingenieur von Worldcoin und ein Ingenieur, der am laut Seite schnellsten Elektro-Rennwagen der Welt an der ETH Zürich mitgebaut hat. Auf seiner Website verweist Watney auf Personalmangel, gefährliche Arbeit und komplexe Abläufe in kritischer Infrastruktur und nennt Rechenzentren als ersten Markt.
Vier Neunen sind die Sprache der Rechenzentren
Vier Neunen, also 99,99 Prozent, sind eine typische Größe in Service-Level-Vereinbarungen. Auf ein Jahr Dauerbetrieb gerechnet bleiben rund 53 Minuten Ausfall. Watney erklärte nicht, ob die Zahl Aufgabenerfolg oder Verfügbarkeit der Roboter misst. Der Unterschied ist erheblich, denn ein Roboter kann zu 99,99 Prozent der Zeit verfügbar sein und eine Verkabelung trotzdem deutlich seltener im ersten Versuch abschließen.
Offen ist auch, wie viel Arbeit noch Menschen leisten. Watney sucht Teleoperatoren, was darauf hindeutet, dass entfernte Mitarbeiter zumindest einen Teil der Aufgaben überwachen oder retten. Das ist bei Robotik-Start-ups verbreitet, und die Wirtschaftlichkeit hängt davon ab, wie viele Roboter ein Operator betreut.
Im europäischen Vergleich ist die Runde groß, im Quartal klein
- Watney
- USA
- Series A
- 80
- Keine Daten
- 2026-09-17
- Humanoid
- Großbritannien
- Series A
- 152
- 1350
- 2026-07-21
- RobCo
- Deutschland
- Series C
- 100
- Keine Daten
- 2026-01-29
- Generative Bionics
- Italien
- Seed
- 81
- Keine Daten
- 2025-12-09
- ANYbotics
- Schweiz
- Zusatzfinanzierung
- 60
- Keine Daten
- 2024-12-12
Veröffentlichte Unternehmensangaben, keine Schätzungen. Quartalsanteil = 80 / 1.607, wobei 1.607 die Summe der acht Robotikrunden ab 80 Mio. USD ist, die MEKAWIRE für Juli bis September 2026 erfasst hat. Untergrenze der Vorfinanzierung = Gesamtfinanzierung (über 100) minus 80.
Stand: 1. Okt. 2026
In den Daten von MEKAWIRE wurden zwischen Juli und September 2026 acht Robotikrunden von mindestens 80 Millionen Dollar angekündigt, zusammen 1,607 Milliarden Dollar. Watneys Runde ist die kleinste davon und macht 5,0 Prozent der Summe aus. Gemessen an europäischen Abschlüssen liegt sie dagegen im oberen Feld. Sie entspricht fast exakt der Seed-Runde von Generative Bionics aus Italien und übersteigt die zusätzliche Finanzierung von 60 Millionen Dollar, die der Schweizer Inspektionsroboterhersteller ANYbotics im Dezember 2024 meldete.
ANYbotics ist für deutsche Leser der naheliegende Vergleich. Auch die Schweizer verkaufen Roboter in den Betrieb kritischer Anlagen, bei denen Ausfallzeit Geld kostet. RobCo aus München vermietet Industrieroboter an Mittelständler und hat für dieses Modell im Januar 2026 eine Series C über 100 Millionen Dollar erhalten. Watney geht einen Schritt weiter und verkauft in einem einzigen Gebäudetyp eine vertraglich messbare Leistung.
MEKAWIRE-Analyse
Die Runde bewertet den Ausbau von KI-Rechenzentren als Markt, in dem ein eng spezialisierter Roboter ohne menschliche Gestalt schon heute Umsatz bei Hyperscalern erzielen kann, doch die Begründung stützt sich auf eine Zuverlässigkeitszahl, die bisher nur das Unternehmen selbst gemessen hat.
Für diese These spricht, was Watney offenlegt. Das Unternehmen tritt mit Betriebsstunden und Verfügbarkeit auf, nicht mit einem Modell, einem Demovideo oder einem humanoiden Körper. Nach eigener Darstellung will es Maschinen bauen, die Menschen bei Präzision, Zuverlässigkeit oder Skalierung übertreffen, statt sie nachzuahmen. Arbeiten am Rack sind repetitiv und genau spezifiziert, und die Kunden kaufen Verfügbarkeit ohnehin per Vertrag.
Das stärkste Gegenargument ist die Kundenkonzentration. Wenige Cloud-Konzerne bestimmen den Großteil der Investitionen in Rechenzentren, verfügen über starke Ingenieursteams und könnten vergleichbare Maschinen selbst bauen oder die Preise eines Lieferanten drücken, sobald die Aufgabe verstanden ist. Da Watney keinen Kunden nennt, lässt sich von außen weder die Zahl noch die Tiefe der Beziehungen beurteilen.
Positivszenario. Hält die Zuverlässigkeitsangabe einer Prüfung durch Kunden stand, wird Watney Teil der Inbetriebnahme neuer KI-Kapazität, und der Umsatz folgt dem Rechenzentrumsbau statt der Stimmung in der Robotik. Mit weiteren Rack-Aufgaben neben der Verkabelung stiege das Volumen je Standort deutlich.
Negativszenario. Holt ein großer Kunde die Arbeit ins eigene Haus oder bremst den Ausbau, hat ein junges Unternehmen ohne offengelegte Kundenbasis wenig Rückhalt. Bleiben die Kosten der Teleoperation hoch, liegen die Margen eher bei einem Servicedienstleister als bei einem Roboterhersteller.
Worauf zu achten ist. Erstens, ob bis zum 31. März 2027 ein Kunde oder Standort namentlich genannt wird. Zweitens, ob vor der nächsten Finanzierung eine Definition der 99,99 Prozent oder Daten Dritter vorliegen. Drittens die Investitionsprognosen der großen Cloud-Anbieter zu ihren Zahlen im Januar und Februar 2027, die den Markt für Watney im Folgejahr bestimmen.
- Series A, 80 Mio. Dollar
- 17. September 2026
- Valor Atreides AI Fund und Hummingbird Ventures
- Conviction, Abstract, A* und Grant Gordon
- Mehr als 100 Mio. Dollar
- Nicht veröffentlicht
- Hyperscaler und Neoclouds, nicht namentlich genannt; Zusammenarbeit seit 2025
- Mehr als 99,99 Prozent über Hunderttausende Betriebsstunden (Unternehmensangabe)
- Last-Mile-Verkabelung in KI-Rechenzentren (Hummingbird-Portfolio)
- San Francisco (laut Stellenangeboten)
Warum das wichtig ist
Der Großteil des Robotikkapitals floss 2026 in Allzwecktechnik, also Humanoide und Robotik-Basismodelle, deren Umsätze überwiegend noch in der Zukunft liegen. Watney steht für das Gegenmodell. Das Unternehmen verkauft eine eng umrissene Fähigkeit an eine Kundengruppe, die bereits viel Geld ausgibt und Verfügbarkeit vertraglich einkauft, und stellt sich über Betriebsstunden statt über Vorführungen dar.
Funktioniert das, erhalten Robotikinvestoren einen zweiten Wachstumspfad. Der Roboter wird für eine einzige wiederkehrende Aufgabe in einem kontrollierten Gebäude ausgelegt, die Kunden sind wenige sehr große Betreiber. Das technische Risiko ist geringer als bei einem Haushaltshumanoiden und der Weg zu wiederkehrenden Erlösen kürzer, dafür hängt das Unternehmen am Bauzyklus einer einzigen Branche.
Für europäische Zulieferer von Antrieben, Greifern, Sensorik und Steuerungen öffnet sich damit ein Absatzmarkt jenseits von Automobilwerken und Logistikzentren, den beiden Branchen, an denen die Industrierobotik bisher am stärksten hängt. Wer Komponenten für präzise Montage liefert, sollte Rechenzentrumsautomatisierung als eigenes Segment beobachten.
Wettbewerbsanalyse
Watneys eigentlicher Wettbewerber ist weniger ein anderer Roboterhersteller als der Status quo, also Techniker und Dienstleister, die heute Verkabelung und Rack-Arbeiten erledigen, sowie die Ingenieursteams der Cloud-Konzerne selbst. Hyperscaler haben die Größe, Spezialgeräte selbst zu entwickeln, sobald die Aufgabe erprobt ist, und Watneys Mitteilung enthält keinen Hinweis auf Exklusivität oder langfristige Verträge.
In Europa ist ANYbotics der passendste Vergleich nach Geschäftsmodell. Die Schweizer verkaufen vierbeinige Inspektionsroboter in den Betrieb von Industrieanlagen und haben 2023 eine Series B über 50 Millionen Dollar und im Dezember 2024 weitere 60 Millionen Dollar eingesammelt. RobCo aus München setzt auf Mietmodelle für Industrieroboter. Beide verkaufen wie Watney Betriebsleistung statt Allzweckfähigkeit.
Allzweckplattformen wie Humanoid aus London oder NEURA Robotics könnten grundsätzlich dieselben Racks adressieren. Ihr Argument ist Breite, Watneys Argument ist Tiefe in einer Umgebung. Wofür sich Betreiber entscheiden, bei denen Ausfallzeit vertraglich bepreist ist, lässt sich mit öffentlichen Daten noch nicht beantworten.
Bewertungskontext
Watney hat keine Bewertung veröffentlicht, und MEKAWIRE schätzt keine. Vergleichbare offengelegte Werte sind in dieser Phase rar. Humanoid erzielte im Juli 2026 bei einer Series A über 152 Millionen Dollar eine Post-Money-Bewertung von 1,35 Milliarden Dollar, Walden Robotics startete mit einer Seed-Runde über 300 Millionen Dollar bei 1,1 Milliarden Dollar. Beide sind Allzweckwetten mit größeren Runden.
Aus veröffentlichten Zahlen lässt sich wenig ableiten. Mehr als 100 Millionen Dollar Gesamtfinanzierung abzüglich der Series A über 80 Millionen ergeben mindestens 20 Millionen Dollar Vorfinanzierung. Watneys Runde entspricht 5,0 Prozent der 1,607 Milliarden Dollar aus acht Robotikrunden ab 80 Millionen Dollar im dritten Quartal 2026 und 80 Prozent der RobCo-Series-C.
Aussagekräftiger ist die Wahl des Lead-Investors. Der Valor Atreides AI Fund führte zuvor die Series B von Bedrock Robotics an (270 Millionen Dollar, Bewertung 1,75 Milliarden Dollar), ebenfalls ein auf eine Branche mit Personalmangel spezialisierter Autonomieanbieter. Das deutet darauf hin, dass der Fonds Feldrobotik nach Einsatznachweisen bewertet und nicht nach Plattformbreite.
Folgen für die Lieferkette
Watney hat weder Hardwarelieferanten noch Roboteraufbau oder Komponentenherkunft offengelegt. Die Ausschreibungen für Mechanik-, Embedded- und Regelungsingenieure sowie für Fertigung und Robotertechniker in San Francisco sprechen dafür, dass das Unternehmen zumindest Teile seiner Systeme selbst entwickelt und baut, statt Standardarme zu integrieren.
Präzise Verkabelung erfordert feinfühlige Kraftregelung, Bildverarbeitung für kleine Steckverbinder und Rechenleistung nahe am Roboter. Diese Komponenten stammen von einer überschaubaren Zahl spezialisierter Hersteller von Präzisionsgetrieben, Servomotoren, Kameras und Edge-KI-Chips. Solange Watney keine Stückliste nennt, lässt sich die Abhängigkeit nach Ländern nicht beurteilen.
Mindestens ebenso wichtig ist die operative Lieferkette. Eine Flotte im Dauerbetrieb braucht an jedem Standort Ersatzteile, Techniker und Teleoperatoren. Damit trägt Watneys Kostenstruktur Züge eines Servicegeschäfts, was die Marge bei der Expansion in neue Regionen unmittelbar beeinflusst.
Worauf jetzt zu achten ist
Erstens die Kundenbekanntgabe. Ein namentlich genannter Hyperscaler, eine Neocloud oder ein Standort bis zum 31. März 2027 wäre der klarste Beleg für Flottengröße und Zuverlässigkeit. Bis dahin bleibt nur die Selbstauskunft.
Zweitens die Ausweitung der Aufgaben. Hummingbird nennt die Verkabelung als Ausgangspunkt. Kündigt Watney in den nächsten zwei bis drei Quartalen weitere Rack-Aufgaben wie Hardwaretausch oder Inspektion an, zeigt sich, ob die Plattform im Rechenzentrum skaliert.
Drittens der Markt. Die Investitionsprognosen der großen Cloud-Anbieter zu ihren Zahlen im Januar und Februar 2027 legen fest, wie viel neue Kapazität Watney bedienen kann. Ein langsamerer Ausbau träfe ein spezialisiertes Unternehmen wie Watney früher als Allzweckanbieter.
Analystensicht
These. Watney ist das bislang deutlichste Beispiel eines Robotikunternehmens, das eine gemessene Verfügbarkeit statt einer Fähigkeitsdemonstration an die KI-Infrastruktur verkauft, und die Runde bewertet diesen Ansatz in Series-A-Größe als investierbar.
Zuversicht. Mittel. Die Geschäftslogik ist schlüssig, und der Lead-Investor hat vergleichbare Feldautonomie bereits finanziert. Begrenzt wird die Zuversicht durch das Fehlen jeder unabhängigen Bestätigung. Kunden, die Definition der 99,99 Prozent, die Zahl der Roboter und der Umsatz sind nicht veröffentlicht.
Was unsere Einschätzung ändern würde. Ein genannter Kunde und eine definierte Kennzahl würden die Zuversicht auf hoch heben. Hinweise, dass ein großer Cloud-Konzern gleichwertige Roboter selbst baut, oder eine lange Funkstille bis zur nächsten Mitteilung würden sie senken.
Offene Fragen
Was genau misst die Angabe von 99,99 Prozent, Verfügbarkeit der Roboter oder Erfolg im ersten Versuch, und auf wie vielen Robotern und Standorten beruht sie.
Wie viele Kunden hat Watney, und welchen Umsatzanteil hat der größte. Wird pro Roboter, pro Aufgabe oder pro Stunde abgerechnet.
Welcher Anteil der Aufgaben erfordert derzeit einen Teleoperator, und welches Verhältnis von Robotern zu Operatoren ist bis Ende 2027 das Ziel.
Welche Aufgaben jenseits der Verkabelung sind in Entwicklung, und plant Watney den Schritt in andere kritische Infrastruktur wie Energie, die das Unternehmen selbst erwähnt.