データセンター向けロボットの米Watney、8000万ドル調達 稼働信頼性99.99%を前面に
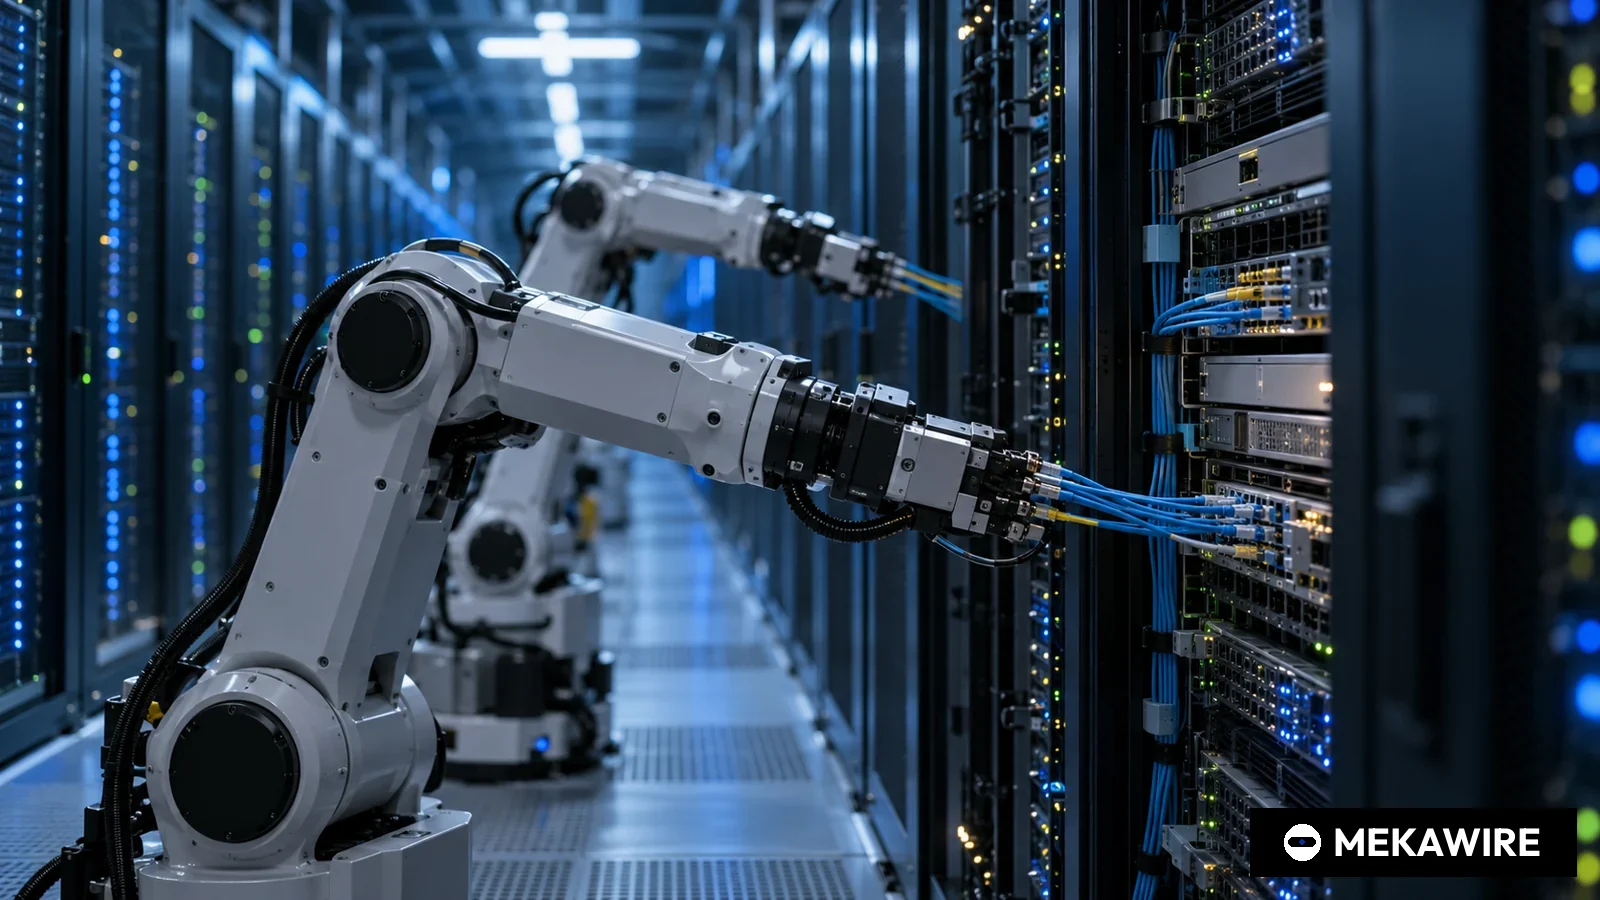
米サンフランシスコのロボット新興企業Watneyは、Valor Atreides AI FundとHummingbird Venturesが共同で主導するシリーズAで8000万ドルを調達し、累計調達額が1億ドルを超えた。
ハイパースケーラーのデータセンターで器用な作業ロボットを運用し、数十万時間で99.99%超の信頼性を達成したとするが、顧客名や企業価値、創業者名は明らかにしていない。
米サンフランシスコのロボット新興企業Watneyは、シリーズAで8000万ドルを調達したと2026年9月17日に発表した。大手クラウド事業者のデータセンターで稼働する同社の器用な作業ロボットは、数十万時間の運用で99.99%を超える信頼性を記録したという。一方で、顧客名、企業価値、創業者の名前はいずれも開示しなかった。
人型ロボットの実演動画ではなく、稼働率の数字を看板に資金を集めた点が今回の発表の特徴だ。データセンター事業者は自らの事業を稼働時間で契約し、評価している。Watneyはその言葉でロボットを売り込み、投資家は累計1億ドル超を投じた。本稿では開示された事実と欠けている情報を整理し、人手不足に直面する日本の製造業と部品メーカーにとっての意味を考える。
AIインフラ系ファンドとベンチャーキャピタルが共同で主導
同社の発表によると、今回のラウンドはValor Atreides AI FundとHummingbird Venturesが共同で主導し、Conviction、Abstract、A*、Grant Gordonが参加した。累計調達額は1億ドルを超えたとしており、逆算すると今回より前に少なくとも2000万ドルを調達していたことになる。企業価値、新規と既存の出資比率、資金使途は明らかにせず、全職種で採用を進めていると述べるにとどめた。
Valor Atreides AI Fundには現場作業型ロボットへの投資実績がある。Bedrock Roboticsの発表によると、同ファンドは2026年2月、CapitalGとともに同社の2億7000万ドルのシリーズBを共同で主導した。企業価値は17億5000万ドルだった。Bedrockは油圧ショベルなどの重機を自律施工向けに改造する企業だ。HummingbirdはWatneyを2026年に初めて出資した企業として投資先一覧に掲載している。
最初の仕事はデータセンターの配線作業
Watneyは、ハイパースケーラーやネオクラウド向けに自律ロボットシステムを開発し運用する企業だと説明している。2025年からこれらの顧客と組み、計算基盤の構築を加速してきたという。米国で24時間365日稼働する器用なロボット群としては最大規模だと主張する。Hummingbirdの投資先紹介はより具体的で、AIデータセンターを運用するロボット労働力を開発しており、いわゆるラストマイルの配線から始めていると記している。
採用ページには25を超える求人が並び、勤務地はすべてサンフランシスコだ。制御、組み込み、機械学習の技術者から、製造要員、ロボット技術員、遠隔操作の担当者まで含む。創業チームは名前ではなく経歴で紹介されており、米アップルのiPhone部門の元営業責任者、Worldcoinの創業エンジニア、スイス連邦工科大学チューリッヒ校(ETH Zurich)で同ページが世界最速とする電気レーシングカーを手がけた技術者が名を連ねる。同社はウェブサイトで、重要インフラ産業は人手不足や危険な作業、運用の複雑さを抱えていると指摘し、最初の市場にデータセンターを選んだと説明している。
「フォーナイン」はデータセンターの言葉だ
99.99%、いわゆるフォーナインはサービス品質保証(SLA)で使われる指標だ。1年間の連続稼働に当てはめると、許される停止時間は約53分になる。Watneyはこの数字が作業成功率なのか、ロボットの可用率なのかを明らかにしていない。99.99%の時間は稼働可能でも、配線作業を一度で完了できる割合がずっと低ければ、製品としての意味は大きく異なる。
人がどの程度関与しているかも分からない。遠隔操作の担当者を募集していることから、少なくとも一部の作業は遠隔のスタッフが監視したり立て直したりしているとみられる。ロボット新興企業ではよくある体制だが、採算は1人の操作者が何台を受け持てるかで決まる。
日本企業の資金調達と並べると見えるもの
- Watney
- 米国
- シリーズA
- 80
- データなし
- 2026-09-17
- Walden Robotics
- 米国
- シード
- 300
- 1100
- 2026-07-15
- Humanoid
- 英国
- シリーズA
- 152
- 1350
- 2026-07-21
- Holiday Robotics
- 韓国
- シリーズA
- 105
- データなし
- 2026-07-13
- Mujin
- 日本
- シリーズD(1次クロージング)
- データなし
- データなし
- 2025-12-02
各社の開示数値で、推計は用いていない。金額非開示はnull。四半期シェア = 80 / 1,607(MEKAWIREデータで2026年7〜9月に発表された8000万ドル以上のロボット資金調達8件の合計)。過去調達額の下限 = 累計(1億ドル超)から80を引いた値。
2026年10月1日時点
MEKAWIREのデータベースでは、2026年7月から9月に発表された8000万ドル以上のロボット関連の資金調達は8件、合計16億700万ドルに上る。Watneyはその中で最も小さく、比率は5.0%だ。トヨタ系研究所から独立したWalden Roboticsは7月にシードで3億ドルを調達し、企業価値は11億ドルとなった。東京のMujinは2025年12月にシリーズDの1次クロージングを発表したが、金額は開示していない。
日本政府は2040年に世界シェア30%、市場規模20兆円を目指すAIロボット戦略を決め、富士通はファナック、安川電機、川崎重工業と組んでNVIDIAの技術を基盤にしたフィジカルAI基盤づくりに乗り出した。国内の議論は汎用ロボットと産業用ロボットの高度化に集中しがちだ。Watneyは、特定の建物の特定の作業を極めて高い信頼性でこなす専用機で先に収益を上げるという、別の道筋を示している。
MEKAWIRE分析
Watneyの調達は、AIデータセンターの増設を、人型ではない専用ロボットが今すぐ稼げる市場として値付けしたものだが、その根拠は同社だけが測定した信頼性の数字に依存している。
根拠は同社が何を開示したかにある。Watneyはモデルや実演動画、人型の外見ではなく、稼働時間と信頼性を前面に出した。人をまねるのではなく、精度、信頼性、規模で人を上回る機械をつくるというのが同社の掲げる方針だ。データホールでのラック単位の作業は反復的で仕様が明確であり、ロボットが成果を出しやすい条件がそろう。顧客はもともと稼働率を契約で買っている。
最も有力な反論は顧客の集中だ。データセンター投資の大半は一握りのクラウド事業者が握り、いずれも強力な技術陣を抱える。作業内容が十分に分かれば、自前で機械をつくるか、供給元に値下げを迫ることができる。Watneyは顧客を一社も明かしておらず、外部からは顧客数も関係の深さも判断できない。
強気シナリオ。信頼性の数字が顧客の監査に耐えれば、Watneyは新設AIデータセンターの立ち上げ工程に組み込まれ、売上はロボット市況ではなくデータセンター建設の量に連動する。配線以外のラック作業に広げれば拠点あたりの作業量は大きく増え、次の資金調達は契約を根拠に評価される。
弱気シナリオ。大口顧客1社が作業を内製化するか増設を遅らせれば、顧客基盤を開示していない新興企業には頼るものがない。遠隔操作のコストが下がらなければ、利益率はロボットメーカーより現場サービス会社に近づく。
注視すべき兆候。第1に、2027年3月31日までに顧客や導入拠点の実名が公表されるか。第2に、次の資金調達までに99.99%の定義や第三者のデータが示されるか。第3に、大手クラウド事業者が2027年1〜2月の決算と併せて示す設備投資見通しだ。これがWatneyの翌年の市場規模を決める。
- シリーズA、8000万ドル
- 2026年9月17日
- Valor Atreides AI Fund、Hummingbird Ventures
- Conviction、Abstract、A*、Grant Gordon
- 1億ドル超
- 非開示
- ハイパースケーラーとネオクラウド(社名非開示)、2025年から協業
- 数十万稼働時間で99.99%超(同社発表)
- AIデータセンターのラストマイル配線(Hummingbird投資先紹介)
- サンフランシスコ(求人の勤務地)
なぜ重要か
2026年にロボット分野へ流れた資金の多くは、人型ロボットやロボット基盤モデルといった汎用技術に向かった。売上の大半はまだ先の話だ。Watneyはその逆を行く。狭い作業能力を、すでに巨額の投資を続け稼働率で契約する顧客層に売り込み、実演ではなく稼働時間で自社を語る。
このやり方が通用すれば、ロボット投資には第2の成長経路が生まれる。管理された建物の中の一つの反復作業に合わせてロボットを設計し、顧客は少数の超大手に絞る道だ。家庭用人型ロボットより技術リスクは低く、継続収入までの距離も短いが、一つの業界の建設サイクルに命運を握られる弱点がある。
日本の部品メーカーにとっては新たな需要先になり得る。精密減速機、サーボモーター、ハンド、画像センサーといった部品が、自動車工場や物流倉庫の予算ではなくデータセンターの予算で買われる可能性があるからだ。人手不足を背景にした省人化需要の延長線上に、計算基盤の建設現場が加わる構図といえる。
競合分析
Watneyの本当の競合は他のロボット企業というより現状、つまり配線やラック作業を担う技術者や請負業者、そしてクラウド事業者自身の技術部門だ。ハイパースケーラーは作業が実証されれば専用機を自前で開発できる規模を持ち、Watneyの発表にはそれを防ぐ独占契約や長期契約の痕跡は見当たらない。
MEKAWIREのデータベースで比較対象を探すと、製品よりビジネスモデルで近い企業が見つかる。Dyna Roboticsは2025年9月に1億2000万ドル、Rivianから独立したMind Roboticsは2026年3月に5億ドルのシリーズAを調達した。いずれも現場導入を前面に出し、同じ段階でWatneyより多くの資金を集めている。日本ではファナックや安川電機が既存の産業用ロボットにAIを載せる方向で動いており、専用機の新興企業とは出発点が異なる。
FigureやApptronikのような汎用人型ロボットも理屈の上では同じラックを狙える。彼らの武器は汎用性、Watneyの武器は一つの環境での深さだ。停止時間が契約で値付けされる施設で顧客がどちらを選ぶかは、公開データではまだ決着していない。
企業価値の背景
Watneyは企業価値を開示しておらず、MEKAWIREは推計しない。この段階で比較できる開示値は少ない。英Humanoidは2026年7月に1億5200万ドルのシリーズAを調達後企業価値13億5000万ドルで実施し、Walden Roboticsは3億ドルのシードを11億ドルの評価で調達した。いずれも汎用型への賭けで、調達規模も大きい。
開示された数字から計算できることは限られる。累計1億ドル超から今回の8000万ドルを引くと、過去の調達額は少なくとも2000万ドルだ。今回の調達は、2026年7〜9月の8000万ドル以上のロボット資金調達8件、合計16億700万ドルの5.0%、Walden Roboticsのシードの27%にあたる。
より示唆的なのはリード投資家の選択だ。Valor Atreides AI Fundが先に共同で主導したBedrock Robotics(2億7000万ドルのシリーズB、企業価値17億5000万ドル)も、人手不足に悩む建設という一つの業界に特化した自律化企業だった。同ファンドは現場型ロボットを汎用性ではなく導入実績で評価しているとみられる。
サプライチェーンへの影響
Watneyはハードウエアの調達先、ロボットの構成、部品の出所を明らかにしていない。サンフランシスコで機械、組み込み、制御の技術者に加えて製造要員とロボット技術員を募集していることから、市販のロボットアームを組み合わせるのではなく、システムの少なくとも一部を自社で設計し製造しているとみられる。
精密な配線作業には微細な力制御、小さなコネクターを見分ける画像処理、ロボット近くに置く計算装置が要る。これらは精密減速機、サーボモーター、カメラ、エッジAI半導体を手がける限られた供給元が押さえる分野で、ハーモニック・ドライブ・システムズやナブテスコなど日本勢の存在感が大きい領域でもある。部品構成が開示されるまで、国別の依存度は判断できない。
運用面のサプライチェーンも同じくらい重要だ。通年で動くロボット群には拠点ごとに予備部品、技術員、遠隔操作者が必要になる。Watneyのコスト構造にはサービス業の性格があり、新しい地域への展開は利益率に直結する。
今後の注目点
第1に顧客の公表。2027年3月31日までにハイパースケーラーやネオクラウドの顧客名、あるいは導入拠点が公表されれば、ロボット群の規模と信頼性の主張を裏付ける最も確かな材料になる。それまでは同社の説明に頼るしかない。
第2に作業範囲の拡大。Hummingbirdは配線を出発点と紹介している。今後2〜3四半期のうちに機器交換や点検など他のラック作業への拡大が発表されれば、データホール内でプラットフォームが横展開できるかが分かる。
第3に市場。大手クラウド事業者が2027年1〜2月の決算と併せて示す設備投資見通しが、Watneyが取り込める新規容量を左右する。増設が鈍れば、汎用ロボット企業よりWatneyのような専用機メーカーが先に打撃を受ける。
アナリストの見方
見立て。Watneyは、実演ではなく測定された稼働率をAIインフラに売るロボット企業の最も鮮明な例であり、今回の調達はその手法がシリーズAの規模で投資に値すると値付けしたものだ。
確度。中程度。事業の論理は筋が通っており、リード投資家は同種の現場自律化モデルに投資した経験がある。一方で独立した裏付けがまったくない点が確度を抑える。顧客、99.99%の定義、ロボット台数、売上はすべて非開示だ。
見方を変える条件。実名の顧客と定義された信頼性指標が示されれば確度は高に上がる。大手クラウド事業者が同等のロボットを内製している証拠が出るか、次の開示まで空白が長引けば下がる。
問うべき論点
99.99%は何を測った数字なのか。ロボットの可用率か、初回の作業成功率か。何台、何拠点を対象にしたのか。
顧客は何社で、最大顧客の売上比率はどの程度か。契約はロボット単位、作業単位、時間単位のどれで値付けしているのか。
現在、遠隔操作が介在する作業の比率はどの程度で、2027年末に目指す操作者1人あたりのロボット台数は何台か。
配線以外にどの作業を開発しているのか。同社が言及するエネルギーなど、データセンター以外の重要インフラに進出する計画はあるのか。