银河通用完成11亿元新一轮融资,宁德时代与溥泉资本领投,两年累计融资超24亿元
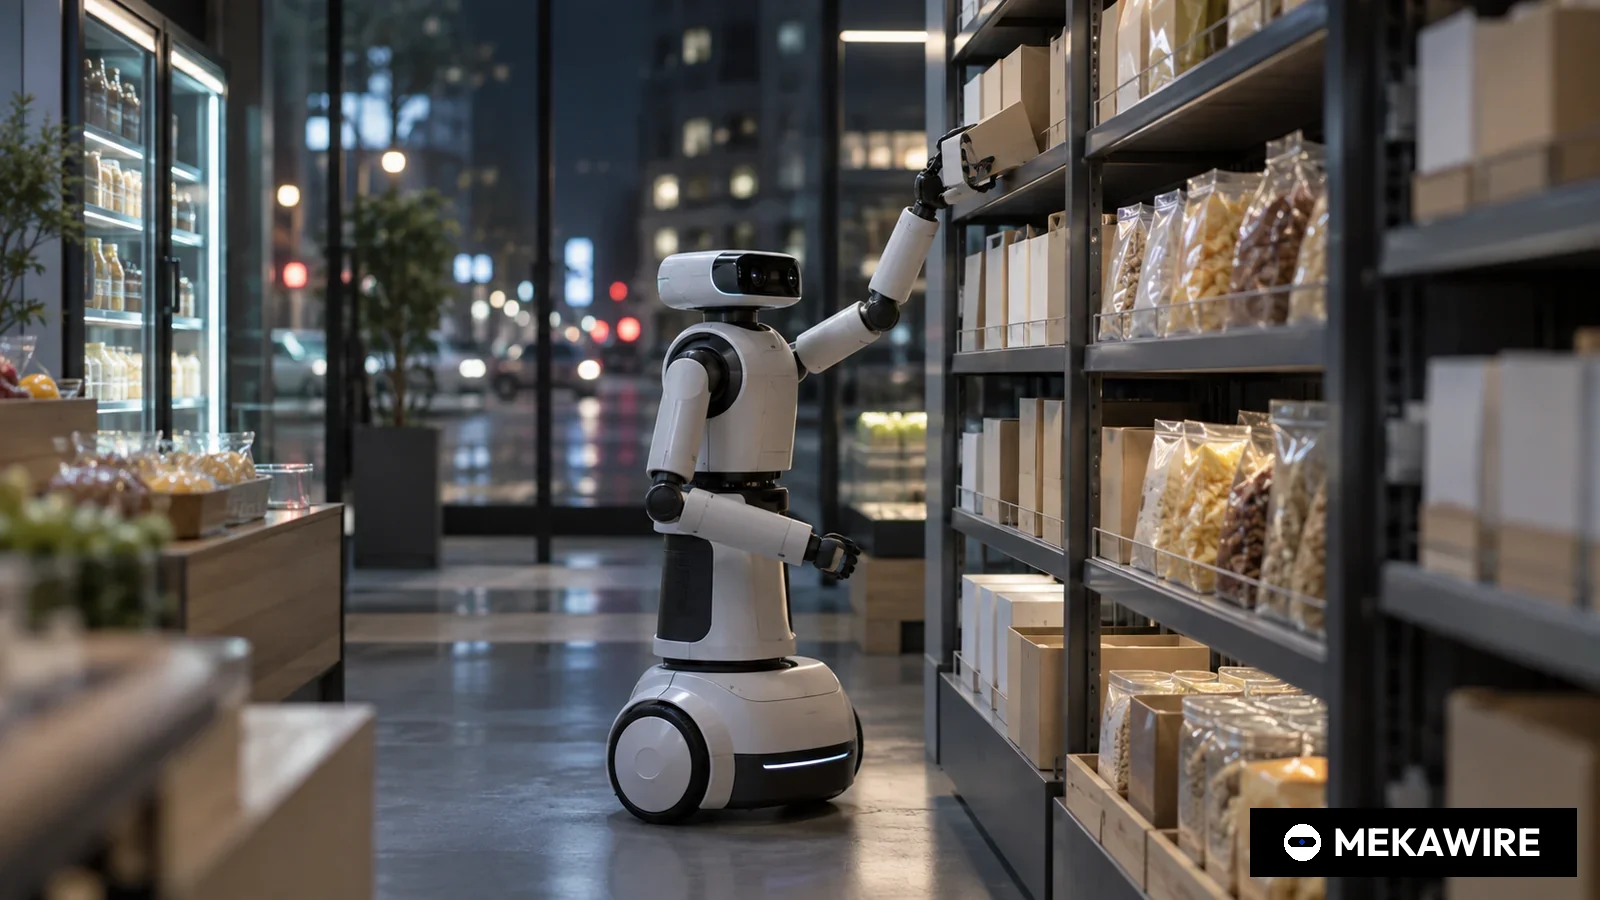
据中关村科学城管委会2025年6月24日发布的信息,北京具身智能企业银河通用完成由宁德时代及溥泉资本领投的11亿元人民币新一轮融资,国开科创、北京机器人产业基金和纪源资本跟投。公司两年累计融资由此超过24亿元,其以仿真合成数据训练机器人的技术路线获得了产业巨头背书。
北京具身智能企业银河通用(Galbot)于2025年6月完成11亿元人民币新一轮融资。中关村科学城管委会6月24日发布的信息显示,本轮由宁德时代与溥泉资本共同领投。
跟投方包括国家开发银行旗下的国开科创、北京机器人产业基金以及纪源资本(GGV)。宁德时代以上市公司战略投资主体身份出资。管委会称,银河通用两年累计融资已超过24亿元。官方信息未披露轮次名称、估值、各方出资比例及美元金额,银河通用官网亦未单独公布交易条款。
官方表述带有明显的政策色彩。管委会称,在具身智能升级为国家战略的背景下,国家级投资平台、北京市投资平台与国际知名投资机构同时入局,凸显了银河通用在首都核心产业中的战略定位;战略投资人宁德时代的加入,为银河通用具身大模型的应用推广打开了协同发展空间。
技术路线是这笔融资的核心逻辑。管委会介绍,银河通用于2025年1月推出GraspVLA,称其为全球首个基于十亿级仿真合成动作数据预训练的端到端具身大模型,仅靠预训练即可实现零样本泛化。由银河通用、北京大学、香港大学和北京智源人工智能研究院联合撰写的论文显示,其数据集SynGrasp-1B包含十亿帧数据,覆盖240个类别的10680个物体实例;真实场景抓取成功率约为90%,在LIBERO基准上的表现优于经过微调的pi0和OpenVLA。
此后公司又推出两款模型。管委会称,GroceryVLA是面向零售商业化的端到端模型;导航大模型TrackVLA结合纯视觉环境感知与自然语言指令理解,可实现高动态目标跟随。2025年5月29日发布的TrackVLA论文称,模型使用170万条样本训练,在真实机器人上推理速度为每秒10帧,在EVT-Bench单目标跟踪任务上成功率为85.1%。
零售是率先落地的场景。据管委会介绍,银河通用的轮式双臂机器人在50平方米的无人店铺内全天候完成5000种商品、6000个货道、一万多盒商品的盘点、补货、取送和打包,单个新门店部署仅需1天。彼时北京已有近十家门店实现常态化运营,公司计划年内在全国百家门店投入使用。
工业场景同步推进。6月17日,银河通用宣布与博世集团旗下博原资本共同成立合资公司,并与博世中国、博原资本签署三方战略备忘录。公司创始人兼首席技术官王鹤为北京大学助理教授、智源学者,公司成立于2023年。
硬件方面,银河通用选择轮式底盘而非双足。官网G1参数显示,整机最高1730毫米,重92.5公斤,全身21个自由度(单臂7个),单臂负载5公斤、双臂合计10公斤,最高速度每秒1.5米,配48V 30Ah电池,续航8小时,算力平台为英伟达AGX Orin 64GB,标称275 TOPS。
- Galbot
- CN
- 新一轮(未披露轮次)
- 2025-06-24
- RMB
- 1100
- Apptronik
- US
- A轮
- 2025-02-13
- USD
- 350
- Genesis AI
- FR
- 首轮融资
- 2025-06-30
- USD
- 105
- Wandercraft
- FR
- D轮
- 2025-06-11
- USD
- 75
- Persona AI
- US
- 种子前轮
- 2025-05-14
- USD
- 27
金额为企业披露,银河通用数据来自中关村科学城管委会,未换算,未估算。本轮占两年累计融资的比例低于45.8%(1100 / 2400,累计额仅披露为超过24亿元)。
截至 2026年10月3日
放在2025年上半年的全球融资版图中,这一规模位居前列。美国Apptronik于2月完成3.5亿美元A轮,Persona AI于5月融资2700万美元;法国Wandercraft于6月11日完成7500万美元D轮,Genesis AI于6月30日宣布融资1.05亿美元。国内同业中,智元机器人、宇树科技、港股上市的优必选,以及星海图、智平方等新锐同期多数未披露具体金额。
对中国产业链而言,宁德时代的角色值得关注。电池龙头直接押注一家具身智能企业,意味着下游制造巨头开始挑选自动化伙伴,而不再只是财务投资。中关村科学城管委会在2026年3月称,银河通用是截至当时宁德时代唯一直接投资的具身智能企业,银河通用和千寻智能的产线已在宁德时代投运。风险在于,公司未披露营收、出货量与门店经济性,宁德时代持股比例亦不明。
MEKAWIRE 分析
宁德时代的入股让银河通用从资金充裕的研发团队,变成中国电池与汽车工厂的潜在供应商,而合成数据路线是这一转变的前提。
证据在于时间顺序。银河通用先发布十亿帧合成数据训练的模型,再在零售场景落地,6月17日与博世旗下博原资本合资,一周后完成宁德时代领投的融资。2026年3月,管委会确认其机器人产线已在宁德时代投运。
最有力的反方观点是,在50平方米门店里抓取盒装商品是相对狭窄的能力,战略投资也不等于批量订单。智元机器人等对手走大规模真机遥操作数据路线,哪条路线泛化更强尚无定论。
乐观情形。若仿真预训练持续降低新增任务的成本,银河通用扩展工业技能的速度将快于依赖人工示教数据的对手,宁德时代与博世又提供了国内最大规模的制造网络。2026年3月25亿元的后续融资表明资本认可这一路径。
悲观情形。无人店可能停留在展示阶段,工厂试点可能止步于少数工位;在国资密集入场的赛道中,价格战可能先于规模化到来。在营收未披露的情况下,估值主要依托政府信息与投资人信心。
以2025年6月视角,值得跟踪的信号:
- 2025年12月31日:全国百家门店目标是否达成。
- 2025年下半年:博世合资公司首个具名生产场景落地。
- 2026年:下一轮融资与首次估值披露。2026年3月2日,公司宣布完成25亿元融资,估值200亿元。
- 11亿元人民币
- 2025年6月(中关村科学城6月24日发布)
- 宁德时代(上市公司战投)、溥泉资本
- 国开科创、北京机器人产业基金、纪源资本
- 超过24亿元
- GraspVLA(2025年1月)、GroceryVLA、TrackVLA
- 北京近十家无人店常态化运营,年内目标全国百家
- 与博世旗下博原资本成立合资公司(6月17日宣布)
- 王鹤,创始人兼CTO,北京大学助理教授
- 2026年3月2日25亿元,估值200亿元
为何重要
本轮的意义不在金额,而在领投方。宁德时代运营着全球规模最大的电池工厂群,选择用自有资金直接投资一家具身大模型企业,表明其希望在自身产线的自动化路径上拥有话语权。管委会2026年3月表示,银河通用仍是宁德时代唯一直接投资的具身智能企业。
这笔交易也为一个技术判断投下赞成票。银河通用主张机器人的大部分能力可在仿真中习得,真实数据仅作补充;拥有自有工厂的战略投资方,恰好能在规模化场景中检验这一主张。
竞争对手分析
国内对手中,智元机器人以大规模真机数据采集和多产品线见长,宇树科技以低成本足式硬件取胜,优必选依托上市平台的融资能力和工业试点。银河通用的差异在于轮式构型加仿真训练模型,从零售切入,再向工厂延伸。
供应链层面,千寻智能同样与宁德时代深度绑定,据管委会介绍,宁德时代联合创始人李平出资设立的柏睿资本早在2024年即独家投资千寻智能。宁德时代体系内两家具身企业并行,既是机会,也意味着银河通用并非唯一选项。
估值背景
2025年6月未披露估值。首个官方估值出现在2026年3月,中关村科学城管委会称银河通用完成25亿元融资后估值升至200亿元。缺少6月估值,无法用核实数据计算估值倍数。
6月一轮不到两年累计融资(超24亿元)的一半,意味着此前各轮合计规模相当。对于第三方给出的2025年年中估值,应审慎看待。
供应链影响
G1采用英伟达AGX Orin 64GB模块,在先进芯片出口管制背景下对美国算力存在依赖;3D激光雷达、腕部深度相机和两个六维力传感器等部件,则是国产供应链快速成长的领域。
宁德时代入股带来电池环节的潜在协同。电池包是移动机器人的核心部件,股东方或可影响电芯选型与电池包设计,但双方未披露相关协议。
后续看点
其一是零售扩张,从北京近十家到年内全国百家,是可量化的目标。其二是博世合资公司的首个具名工厂项目。
其三是资本动向。管委会2026年3月披露25亿元后续融资、200亿元估值、累计订单数千台,以及与宁德时代、博世、丰田的合作。订单的实际交付量是下一个关键数字。
分析师观点
核心判断:2025年6月这轮融资标志着中国制造业龙头从押注赛道转向挑选具身大模型伙伴,银河通用是电池行业的第一个受益者。
置信度:中等。投资方名单、零售落地以及此后在宁德时代工厂的投运均有北京政府信息和公司论文佐证;但营收、出货量以及与宁德时代、博世合作的条款均未披露,因此难言高置信度。
值得追问的问题
宁德时代持股比例多少,是否附带电池制造自动化领域的商业权利或排他条款?
北京近十家门店中有多少是付费客户门店而非公司自营展示店,百店目标是否兑现?
在工业任务中,银河通用在合成预训练之外补充了多少真机数据,任务超出抓取后性能如何变化?