中国の銀河通用、CATL主導で11億元調達 2年累計24億元超に
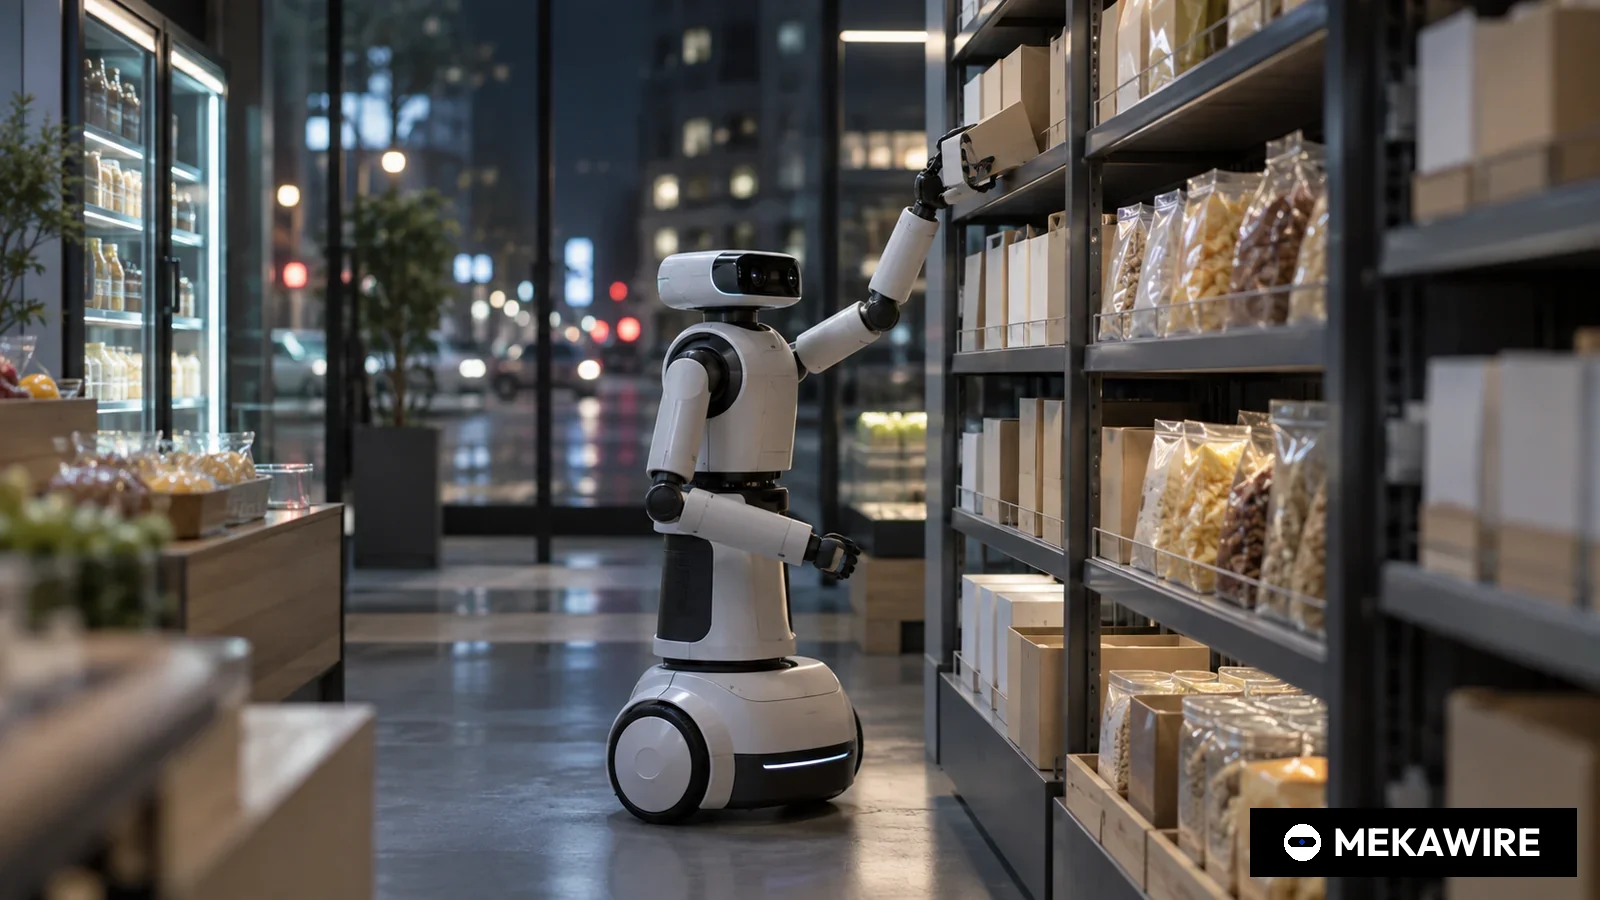
北京の身体性AI(エンボディドAI)スタートアップ、銀河通用(Galbot)は2025年6月、車載電池世界最大手の寧徳時代(CATL)と溥泉資本が主導する11億元の資金調達を完了した。中関村科学城の管理当局が明らかにした。2年間の累計調達額は24億元を超え、シミュレーションの合成データでロボットを学習させる同社の手法に大手製造業の後ろ盾がついた。
車輪型の双腕ロボットとその制御モデルを開発する北京の銀河通用(Galbot)は2025年6月、11億元の新たな資金調達を完了した。北京市海淀区の中関村科学城管理当局が6月24日に公表した。車載電池で世界最大手の寧徳時代(CATL)と投資会社の溥泉資本が共同で主導した。
当局によると、国家開発銀行系の国開科創、北京ロボット産業ファンド、GGVキャピタル(紀源資本)も出資した。CATLは上場会社の戦略投資部門を通じて出資した。銀河通用の2年間の累計調達額は24億元を超えた。ラウンド名、企業価値、各社の出資額、ドル換算額は開示されていない。
当局は今回の調達を国家戦略と結びつけて説明した。身体性AIが国家戦略に格上げされるなか、国家級の投資基盤、北京市の投資基盤、国際的なベンチャーキャピタルがそろって参加したことは、首都の中核産業における同社の位置づけを示すとした。戦略投資家CATLの参加で、同社の大規模モデルの応用と普及に向けた協業の余地が広がったとも指摘した。
技術面の柱はシミュレーション学習だ。当局によると、同社は2025年1月にGraspVLAを発表した。10億規模の合成動作データで事前学習した初のエンドツーエンド型モデルで、事前学習だけでゼロショット汎化を実現したという。銀河通用、北京大学、香港大学、北京智源人工知能研究院による論文は、240カテゴリー、10680個の物体を収めた10億フレームのデータセットSynGrasp-1Bを紹介し、実環境で約90%の把持成功率、LIBEROベンチマークで微調整済みのpi0やOpenVLAを上回る結果を報告した。
続くモデルも出した。当局は小売の商用化に向けたGroceryVLAと、カメラ映像と自然言語の指示だけで動く対象を追う移動用モデルTrackVLAを紹介した。2025年5月29日公開のTrackVLA論文は、170万件の学習サンプル、実機で毎秒10フレームの推論、EVT-Benchの単一対象追跡で85.1%の成功率を示した。
最初の商用の場は小売店だ。当局によると、車輪型双腕ロボットは50平方メートルの無人店舗で24時間、5000品目、6000の棚レーン、1万箱超の商品の棚卸し、補充、取り出し、梱包をこなす。新店舗の立ち上げは1日で済む。発表時点で北京の10店近くが常時稼働しており、同社は2025年中に全国100店への導入を目指した。
工場への展開も進めた。同社は資金調達公表の1週間前の2025年6月17日、ボッシュグループの投資部門である博原資本と合弁会社を設立し、ボッシュ中国、博原資本と3者の戦略覚書を結んだと発表した。創業者で最高技術責任者(CTO)の王鶴氏は北京大学の助理教授で、同社は2023年に設立された。
機体は二足歩行の人型ではない。同社サイトのG1仕様によると、最大高さ1730ミリ、重さ92.5キロ、全身21自由度(片腕7)、可搬重量は片腕5キロ、両腕で10キロ、最高速度は秒速1.5メートル。48V 30Ahの電池で8時間稼働し、演算には275TOPSのエヌビディアAGX Orin 64GBを積む。
- Galbot
- CN
- 新ラウンド(シリーズ非開示)
- 2025-06-24
- RMB
- 1100
- Apptronik
- US
- シリーズA
- 2025-02-13
- USD
- 350
- Genesis AI
- FR
- 立ち上げラウンド
- 2025-06-30
- USD
- 105
- Wandercraft
- FR
- シリーズD
- 2025-06-11
- USD
- 75
- Persona AI
- US
- プレシード
- 2025-05-14
- USD
- 27
金額は各社、銀河通用は中関村科学城管理当局の公表値。換算、推計はしていない。今回の調達は2年累計額の45.8%未満(1100 / 2400、累計額は24億元超とのみ公表)。
2026年10月3日時点
2025年上半年の世界のロボット企業の調達としては大型の部類に入る。米アプトロニックは2月に3億5000万ドルのシリーズAを、ペルソナAIは5月に2700万ドルを調達した。仏ワンダークラフトは6月11日に7500万ドルのシリーズD、ジェネシスAIは6月30日に1億500万ドルを公表した。中国ではAgiBot、Unitree、香港上場のUBTechなどと競う。
日本にとっての示唆は、需要側の大手が投資を主導した点にある。人手不足が深刻な日本の電池、自動車、部品の各社は、ファナックや安川電機の産業用ロボットで自動化を進めてきたが、銀河通用の事例は工場を持つ企業が学習型ロボットの開発会社に出資し、自社ラインを実証の場にする形を示した。中関村当局は2026年3月、同社がトヨタ自動車とも深い協力関係を結んだと伝えている。一方、同社は売上高、出荷台数、店舗の採算を開示しておらず、CATLの出資比率も不明だ。
MEKAWIRE分析
CATLの出資は銀河通用を資金力のある研究組織から中国の電池、自動車工場への供給候補に変えた。その前提となったのが合成データ戦略だ。
根拠は順序にある。同社は10億フレームの合成データで学んだモデルを公開し、小売で実用化し、6月17日にボッシュの投資部門と組み、1週間後にCATL主導の調達を終えた。中関村当局は2026年3月、銀河通用はCATLが直接出資した唯一の身体性AI企業であり、同社のロボットラインがCATLの工場で稼働していると明らかにした。
最も強い反論は、50平方メートルの店で箱をつかむ作業は狭い技能にすぎず、戦略投資家の資金が大量受注を約束するわけでもないという点だ。AgiBotのように実機の遠隔操作データを大量に集める競合もあり、どちらの手法がより汎化するかは決着していない。
強気シナリオ。合成データによる事前学習で新しい作業を加えるコストが下がり続ければ、人の実演を記録する競合より速く工場向けの技能を増やせる。CATLとボッシュは中国最大級の生産網を提供する。2026年3月の25億元の追加調達は、投資家がこの道筋を評価したことを示す。
弱気シナリオ。無人店舗はショールームにとどまり、工場の実証は数工程で止まるかもしれない。国の資本を受けた中国のロボット企業が増え、規模拡大より先に価格競争が来る恐れもある。売上高が開示されない以上、企業価値は政府発表と投資家の信頼に依存する。
2025年6月時点で注目すべき兆候:
- 2025年12月31日: 全国100店の目標を達成できるか。
- 2025年下半期: ボッシュとの合弁による初の実名の工場導入。
- 2026年: 次の資金調達と初の企業価値開示。2026年3月2日、同社は25億元の調達と200億元の企業価値を公表した。
- 11億元
- 2025年6月(中関村当局が6月24日公表)
- CATL(上場会社の戦略投資部門)、溥泉資本
- 国開科創、北京ロボット産業ファンド、GGVキャピタル
- 24億元超
- GraspVLA(2025年1月)、GroceryVLA、TrackVLA
- 北京で無人店舗10店近く、2025年に全国100店目標
- ボッシュ系の博原資本と合弁(2025年6月17日発表)
- 王鶴CTO、北京大学助理教授
- 2026年3月2日に25億元、企業価値200億元
なぜ重要か
今回の調達の意味は金額より主導投資家にある。世界最大級の電池工場群を持つCATLが自己資金で特定のロボットモデル企業に出資したことは、自社ラインの自動化の進め方に関与する意思の表れだ。中関村当局は2026年3月時点でも、銀河通用がCATLの直接出資する唯一の身体性AI企業だとしている。
技術面の仮説も試される。銀河通用はロボットに必要な能力の大半をシミュレーションで学べ、実データは補助で足りると主張する。自前の工場を持つ戦略投資家は、この主張を大規模に検証できる立場にある。
競合分析
中国ではAgiBotが実機データの大量収集と幅広い製品群、Unitreeが低価格の脚型機体、UBTechが上場企業としての資金力と工場実証を武器にする。銀河通用は車輪型の機体とシミュレーション学習で小売から工場へ広げる戦略だ。
日本勢にとって、ファナック、安川電機、川崎重工業などの産業用ロボットは高精度の定型作業に強いが、銀河通用のような学習型モデルは多品種の取り扱いを狙う。両者は競合というより補完関係になりうるが、ソフトウェアの主導権がどちらに移るかが焦点になる。
企業価値の背景
2025年6月には企業価値が公表されなかった。初の公式な数値は2026年3月で、中関村当局は25億元の調達後の企業価値を200億元とした。6月の数値がないため、検証済みデータだけでは上昇倍率を計算できない。
6月の調達は2年累計の24億元超の半分に満たず、それ以前のラウンドの合計も同程度だったことになる。2025年半ばの企業価値に関する第三者の推計には慎重であるべきだ。
サプライチェーンへの影響
G1はエヌビディアのAGX Orin 64GBで動き、先端半導体の輸出規制下で米国の演算基盤に依存する。3次元LiDAR、手首の深度カメラ、6軸力覚センサー2個などは中国の部品メーカーが急成長した分野だ。
減速機やサーボなど日本の部品メーカーが強い領域で、銀河通用がどこから調達しているかは開示されていない。CATLが株主として電池パックの設計に関与する可能性もあるが、関連契約は公表されていない。
今後の注目点
第1に小売の拡大だ。北京の10店近くから2025年中に全国100店という目標は、測定可能な指標になる。第2にボッシュとの合弁による初の実名の工場導入だ。
第3に資本の動きだ。中関村当局は2026年3月、25億元の追加調達、200億元の企業価値、累計数千台の受注、CATL、ボッシュ、トヨタとの協力を伝えた。受注に対する実際の納入台数が次に見るべき数字になる。
アナリストの見方
見立て: 2025年6月の調達は、中国の製造大手が業界全体への資金提供から特定のロボットモデル企業の選別に移った転機であり、電池業界からの最初の受益者が銀河通用だった。
確信度: 中程度。投資家の顔ぶれ、小売での導入、その後のCATL工場での稼働は北京の政府発表と同社の論文で裏付けられる。ただ売上高、出荷台数、CATLやボッシュとの契約条件は開示されておらず、高いとは言えない。
問うべき論点
CATLの出資比率はどの程度で、電池製造の自動化で事業上の権利や独占条項はあるのか。
北京の10店近くのうち、自社運営の展示店ではなく有料顧客の店舗はいくつあり、100店目標は守られたのか。
工場の作業で同社は合成データの事前学習にどれだけ実データを加え、把持以外の作業で性能はどう変わるのか。