Münchner Robotikfirma RobCo sammelt 100 Millionen Dollar ein, angeführt von Lightspeed und Exors Lingotto, und greift mit Mietrobotern in US-Fabriken an
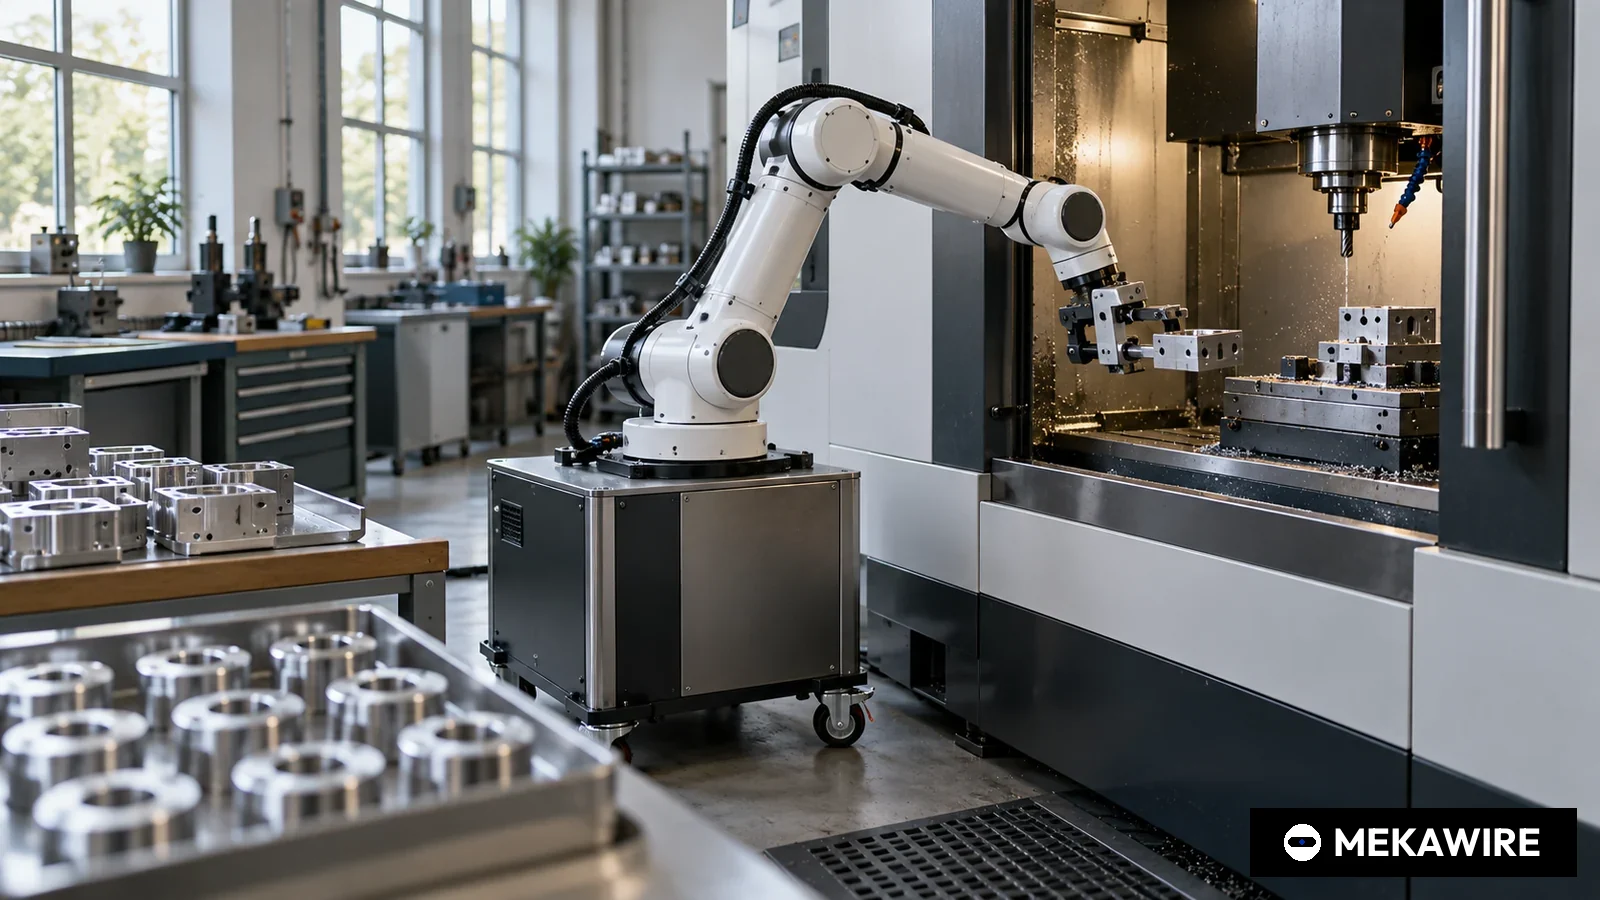
RobCo, das KI-gestützte Industrieroboter baut und an Hersteller vermietet, hat am 29. Januar 2026 in einer Series-C-Runde 100 Millionen Dollar erhalten, gemeinsam angeführt von Lightspeed Venture Partners und Lingotto Innovation.
Das in München gegründete Unternehmen will das Geld in seine Physical-AI-Roadmap, größere Industriekunden und den Ausbau in den USA stecken, nennt aber weder Bewertung noch Einsatzzahlen.
Der in München gegründete Hersteller KI-gestützter Industrieroboter RobCo hat am 29. Januar 2026 eine Finanzierungsrunde der Serie C über 100 Millionen Dollar bekanntgegeben. Das Geld soll nach Angaben des Unternehmens in die Physical-AI-Roadmap, in größere Installationen bei Konzernkunden und in den Ausbau der Präsenz in den Vereinigten Staaten fließen. Angeführt wurde die Runde gemeinsam von Lightspeed Venture Partners und Lingotto Innovation, der Beteiligungsgesellschaft der Exor.
Zudem beteiligten sich Sequoia Capital, Greenfield Partners, Kindred Capital, Leitmotif und The Friedkin Group, teilte RobCo mit. Eine Bewertung, Umsätze oder die Gesamtsumme der bisherigen Finanzierung nannte das Unternehmen nicht. Die vorherige Runde, eine Serie B über 42,5 Millionen Dollar unter Führung von Lightspeed im Februar 2024, hatte die Gesamtfinanzierung laut damaliger Mitteilung auf mehr als 60 Millionen Dollar gehoben. Auf Basis dieser veröffentlichten Zahlen hat RobCo nun mehr als 160 Millionen Dollar eingesammelt, die neue Runde ist rund 2,35 Mal so groß wie die vorige.
„Mit 100 Millionen Dollar zusätzlicher Finanzierung werden wir das führende KI-Robotikunternehmen für die Fertigung in den USA und Europa“, sagte Gründer und Vorstandschef Roman Hölzl laut Mitteilung. Alexander Schmitt von Lightspeed erklärte, RobCos Systeme lieferten „schon heute in industriellen Umgebungen“. Morgan Samet, Managing Partner von Lingotto Innovation, sagte, Autonomie werde in einer neuen Phase der Fertigung zum entscheidenden Vorteil.
RobCo beschreibt sein Angebot als vertikal integrierte Plattform, bei der Hardware und Software gemeinsam entwickelt werden. Die Roboter verbinden Wahrnehmung, Bewegungsplanung und Selbstlernen und sollen aufgabenspezifische Fähigkeiten durch Vorführen und eigenständiges Lernen erwerben statt durch manuelle Programmierung, so das Unternehmen. Einsatzfelder sind Maschinenbeschickung, Palettieren, Dosieren und Schweißen. RobCo vertreibt die Systeme als Robotics-as-a-Service, die Kunden zahlen also eine laufende Gebühr, statt eine Roboterzelle zu kaufen.
Als Kunden nennt RobCo BMW, DynaEnergetics, Fabricated Extrusion Company, T-Systems und Rosenberger. Seit 2025 ist das Unternehmen in den USA aktiv, mit Büros in San Francisco und Austin neben dem Stammsitz in München. Die Mitteilung zur Serie C trug eine gemeinsame Ortsmarke San Francisco und München.
Gegründet wurde RobCo 2020 von drei Forschern des Lehrstuhls für Robotik und KI der Technischen Universität München, wie es in der Finanzierungsmitteilung von 2024 hieß. Damals richtete sich das Unternehmen mit modularen Hardware-Baukästen und der Software RobCo Studio, die Low-Code-Konfiguration, digitale Zwillinge und Fernprogrammierung bietet, an kleine und mittlere Hersteller. Als Palettier-Kunden nannte RobCo seinerzeit die DE-VAU-GE Gesundkostwerk Deutschland. Die Mitteilung von 2026 rückt dagegen Physical AI, Autonomie und Großkunden in den USA in den Mittelpunkt.
Der Wettbewerb ist dicht. In den USA sammelte Standard Bots im Juni 2026 eine Serie C über 200 Millionen Dollar ein, die Rivian-Abspaltung Mind Robotics im März 2026 eine Serie A über 500 Millionen Dollar und im Mai weitere 400 Millionen Dollar, Dyna Robotics im September 2025 eine Serie A über 120 Millionen Dollar, wie die Unternehmen mitteilten. In Europa holte der Münchner Nachbar Agile Robots 2021 in einer Serie C 220 Millionen Dollar, der französische Lagerrobotik-Anbieter Exotec 2022 in einer Serie D 335 Millionen Dollar bei einer Bewertung von 2 Milliarden Dollar. NEURA Robotics sowie etablierte Anbieter wie Universal Robots, KUKA und FANUC werben um dieselben Fabrikbudgets.
- RobCo
- DE
- 2020
- Serie C
- 100.000.000
- 2026-01-29
- Agile Robots
- DE
- 2018
- Serie C
- 220.000.000
- 2021-09-10
- Exotec
- FR
- 2015
- Serie D
- 335.000.000
- 2022-01-17
- Standard Bots
- US
- Keine Daten
- Serie C
- 200.000.000
- 2026-06-09
- Mind Robotics
- US
- Keine Daten
- Serie A-1
- 400.000.000
- 2026-05-13
- Dyna Robotics
- US
- 2024
- Serie A
- 120.000.000
- 2025-09-15
Jeweils zuletzt veröffentlichte Runde mit Stand 1. Oktober 2026, Beträge laut Unternehmensangaben, nicht geschätzt. Verhältnis der RobCo-Rundengröße = Serie C 100 Mio. Dollar / Serie B 42,5 Mio. Dollar (Februar 2024) = 2,35. RobCo hat keine Bewertung veröffentlicht, daher kein Bewertungsvergleich.
Stand: 1. Okt. 2026
Die technische Idee ist schnell erklärt. Eine klassische Industrieroboterzelle wird von einem Integrator Punkt für Punkt für ein Bauteil und eine Vorrichtung programmiert, jeder Produktwechsel kostet Ingenieurstunden. RobCo argumentiert, ein Roboter, der seinen Arbeitsraum sieht, seine Bewegungen selbst plant und durch Vorführen lernt, lasse sich vom eigenen Werkspersonal umrüsten. Das Mietmodell verlagert die Investition von der Bilanz des Herstellers in die von RobCo. Das hilft kleineren Werken, macht RobCos Wachstum aber kapitalintensiver.
Für den deutschen Mittelstand ist das ein bemerkenswertes Signal. RobCo begann mit Baukästen für kleine und mittlere Betriebe in Deutschland und richtet sein Kapital nun auf den amerikanischen Markt, getragen von Lightspeed, Sequoia und Exor. Für hiesige Zulieferer, Maschinenbauer und Automobilwerke wie BMW bedeutet das zweierlei. Ein deutsches Robotikunternehmen mit US-Kapital kann Skalenvorteile aufbauen, die es später zurück nach Europa trägt. Zugleich zeigt der Schritt, dass die Wachstumsfinanzierung für Industrierobotik weiterhin vor allem aus angelsächsischen Fonds kommt.
Offen bleibt einiges. RobCo nannte weder die Zahl der installierten Roboter noch Umsatz oder Bewertung, sodass sich der Anspruch, das führende KI-Robotikunternehmen der Fertigung zu werden, noch nicht an Zahlen messen lässt. Robotics-as-a-Service verlangt, dass das Unternehmen seine Flotten selbst finanziert und hoch auslastet. Die Lernfähigkeiten beruhen auf Unternehmensangaben, eine veröffentlichte Messreihe oder Fachpublikation liegt der Runde nicht bei.
Als Nächstes wird sich zeigen, ob RobCo Einsatz- oder Umsatzzahlen veröffentlicht, ob Kunden wie BMW von einzelnen Zellen zu Rollouts über mehrere Standorte übergehen und ob das US-Team im Laufe des Jahres 2026 über San Francisco und Austin hinaus wächst.
MEKAWIRE-Analyse
RobCos Runde zeigt, dass europäisches Kapital für Industrierobotik inzwischen eingesammelt wird, um amerikanische Fabriken zu gewinnen, und dass das Geschäftsmodell wichtiger sein wird als das Etikett KI.
Die Belege stehen in der Mitteilung selbst. Das Unternehmen teilte die Ortsmarke zwischen San Francisco und München, nannte die US-Expansion als zentralen Mittelverwendungszweck und nahm Geld von The Friedkin Group und Exors Lingotto neben Lightspeed und Sequoia. Maschinenbeschickung, Palettieren, Dosieren und Schweißen sind repetitive Tätigkeiten, die RobCo nach eigenen Worten automatisieren will, damit Menschen anspruchsvollere Arbeit übernehmen. Das Mietmodell beseitigt die Anfangsinvestition, an der kleinere Werke oft scheitern.
Das stärkste Gegenargument lautet, dass RobCo Größe noch nicht nachgewiesen hat. Ohne Angaben zu Flottengröße, Umsatz oder Bewertung könnten die 100 Millionen Dollar eher den Appetit der Investoren auf alles mit dem Etikett Physical AI Anfang 2026 widerspiegeln als belastbare Stückkostenrechnungen. Der US-Rivale Standard Bots sammelte später im Jahr doppelt so viel ein.
Im optimistischen Szenario verkürzt die Einrichtung per Vorführen die Integrationszeit so stark, dass RobCo Zellen in wenigen Wochen in Betrieb nimmt, das Mietmodell wiederkehrende Umsätze aufbaut und Exors Industrienetzwerk Türen in Automobil- und Maschinenbau öffnet. RobCo würde dann zu den wenigen europäischen Roboterherstellern mit echtem US-Marktanteil gehören.
Im pessimistischen Szenario belastet die Finanzierung der Roboter in der eigenen Bilanz mit wachsender Zahl der Installationen die Liquidität, finanzstärkere US-Rivalen gewinnen dieselben Mittelstandskunden über den Preis, und etablierte Armhersteller rüsten ihre installierte Basis mit ähnlichen KI-Funktionen nach. RobCo bräuchte dann eine weitere große Runde, bevor es profitabel skaliert.
Drei Signale sind zu beobachten.
- Veröffentlicht RobCo im vierten Quartal 2026 die Zahl installierter Roboter oder wiederkehrende Jahresumsätze.
- Neue US-Kunden oder ein dritter US-Standort vor der Hannover Messe im April 2027.
- Eine Anschlussrunde oder eine Fremdkapitallinie zur Finanzierung der Mietflotte im ersten Halbjahr 2027.
- Serie C
- 100 Mio. Dollar
- 29. Januar 2026
- Lightspeed Venture Partners, Lingotto Innovation (Exor)
- Sequoia Capital, Greenfield Partners, Kindred Capital, Leitmotif, The Friedkin Group
- Serie B über 42,5 Mio. Dollar, Februar 2024
- 2020, München
- San Francisco und Austin, seit 2025
- Maschinenbeschickung, Palettieren, Dosieren, Schweißen
- Nicht veröffentlicht
Warum das wichtig ist
RobCo gehört zu den wenigen europäischen Start-ups der Industrierobotik, die eine dreistellige Millionenrunde abgeschlossen haben, und es richtet diese Runde ausdrücklich auf die USA aus. Die Mitteilung nennt US-Expansion, Konzerninstallationen und die Physical-AI-Roadmap als die drei Verwendungszwecke. Damit verlagert sich der Wettbewerb um die Automatisierung mittelgroßer Fertigungen sichtbar in amerikanische Werke.
Die Runde testet zudem, ob ein Mietmodell für KI-fähige Roboterzellen skalieren kann. Wächst der wiederkehrende Umsatz schneller als das in Mietflotten gebundene Kapital, entsteht eine Vorlage für Hardwarefirmen, die nicht von großen Einmalverkäufen abhängen, ein Modell, das für den Mittelstand mit knappen Investitionsbudgets besonders relevant ist.
Wettbewerbsanalyse
Im US-Mittelstandsmarkt ist Standard Bots (Serie C über 200 Mio. Dollar im Juni 2026), das eigene Arme und Software verkauft, der direkteste Vergleich. Die Rivian-Abspaltung Mind Robotics sammelte im März 2026 500 Mio. Dollar und im Mai weitere 400 Mio. Dollar für industrielle Einsätze ein. Dyna Robotics (Serie A über 120 Mio. Dollar im September 2025) setzt auf Foundation Models auf günstiger Hardware.
In Deutschland konkurrieren Agile Robots und NEURA Robotics um dieselben Industriekunden, während KUKA, Universal Robots und FANUC die installierte Basis kontrollieren. RobCos Abgrenzung beruht auf der integrierten Plattform und der Preisgestaltung als Dienstleistung, nicht auf einem eigenen Modell mit veröffentlichten Ergebnissen.
Bewertungskontext
RobCo hat weder für die Serie C noch für die Serie B eine Bewertung genannt, eine Bewertungssteigerung lässt sich aus Primärquellen daher nicht berechnen. Überprüfbar ist nur das Verhältnis der Rundengrößen, die Serie C ist mit 100 Mio. Dollar etwa 2,35 Mal so groß wie die Serie B über 42,5 Mio. Dollar vom Februar 2024.
Unter Wettbewerbern mit veröffentlichter Bewertung nannte Exotec bei seiner Serie D 2022 eine Bewertung von 2 Mrd. Dollar. Bewertungszahlen zu RobCo aus Sekundärberichten sollten als unbestätigt gelten, bis das Unternehmen oder ein Investor sie selbst veröffentlicht.
Folgen für die Lieferkette
RobCo entwickelt Hardware und Software gemeinsam, nennt aber keine Lieferanten für Aktoren, Getriebe, Kameras oder Rechenhardware. Im Mietmodell schlagen Komponentenkosten direkt auf das Kapital durch, das je Kunde gebunden wird, die Einkaufspreise bestimmen also die Marge. Für deutsche Antriebs- und Getriebehersteller wie Schaeffler kann ein wachsender europäischer Roboterbauer ein Absatzkanal sein.
Mit der US-Expansion stellt sich die Frage, wo RobCo montiert und wartet. Das Unternehmen nennt Büros in San Francisco und Austin, aber keine US-Montage. Zölle auf in die USA eingeführte Roboterkomponenten sind ein Faktor, den Investoren beobachten werden.
Worauf jetzt zu achten ist
Das erste Signal ist Transparenz. Nennt RobCo im vierten Quartal 2026 eine Roboterzahl, Umsätze oder wiederkehrende Jahresumsätze, lässt sich die Wachstumsgeschichte hinter der Runde prüfen.
Das zweite ist Kundentiefe. Rollouts über mehrere Werke bei BMW oder T-Systems oder neue US-Großkunden vor der Hannover Messe im April 2027 würden zeigen, ob die Serie C in Größe umgesetzt wird. Eine Anschlussrunde oder eine besicherte Kreditlinie im ersten Halbjahr 2027 würde zeigen, wie kapitalhungrig die Mietflotte geworden ist.
Analystensicht
These: RobCo verfügt über Kapital und Investorennetz, um ein ernstzunehmender europäischer Herausforderer in der US-Fertigungsautomatisierung zu werden, der Führungsanspruch ist aber noch nicht durch veröffentlichte Kennzahlen gedeckt. Zuversicht: mittel.
Mittel deshalb, weil Volumen, Investoren, Kunden, Anwendungen und US-Standorte in Unternehmensmitteilungen bestätigt sind, Flottengröße, Umsatz, Bewertung und technische Messwerte aber fehlen. Das Mietmodell ist im Vertrieb eine Stärke und beim Mittelabfluss ein Risiko, und finanzstärkere US-Rivalen zielen auf dieselben Kunden.
Offene Fragen
Wie viele RobCo-Roboter sind im Einsatz, und welcher Anteil läuft über Mietverträge statt über Direktverkauf.
Wie viel kürzer ist die Einrichtung einer neuen Aufgabe per Vorführen im Vergleich zur klassischen Integratorprogrammierung, und hat RobCo Messergebnisse veröffentlicht.
Plant RobCo eine Montage in den USA, und wie stark ist die Stückliste Zöllen auf importierte Komponenten ausgesetzt.