独ミュンヘン発のロボット企業RobCo、1億ドルのシリーズC調達 ライトスピードとエクソール系リンゴットが主導、サービス型工場ロボットで米国開拓
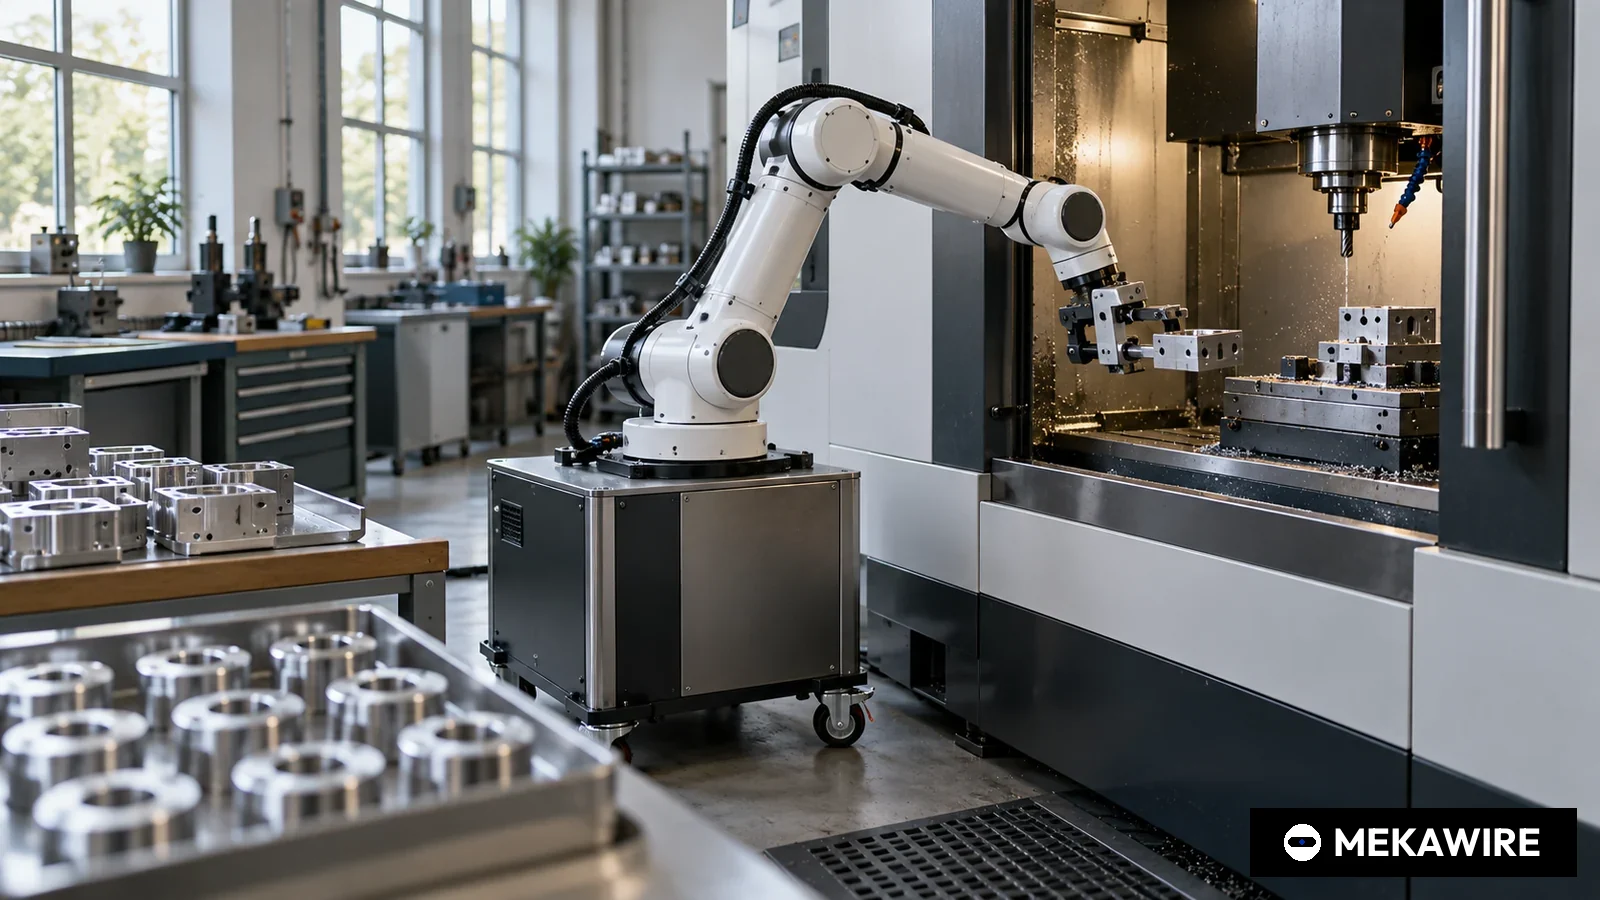
AI搭載の産業用ロボットを製造業向けにサービス型で提供するRobCoは2026年1月29日、ライトスピード ベンチャー パートナーズとリンゴット イノベーションが共同で主導したシリーズCで1億ドルを調達したと発表した。資金はフィジカルAIの開発、大企業向け導入の拡大、米国事業の強化に充てるが、企業価値や導入台数は開示していない。
独ミュンヘンで創業したAI産業用ロボット企業のRobCoは2026年1月29日、シリーズCで1億ドルを調達したと発表した。同社によると、資金はフィジカルAIのロードマップ推進、大手企業顧客への導入拡大、米国市場での基盤強化に充てる。ライトスピード ベンチャー パートナーズと、エクソールが保有する投資会社リンゴット イノベーションが共同で主導した。
セコイア キャピタル、グリーンフィールド パートナーズ、キンドレッド キャピタル、ライトモチーフ、フリードキン グループも参加したとRobCoは明らかにした。企業価値、売上高、累計調達額は開示していない。前回の資金調達は2024年2月にライトスピードが主導した4250万ドルのシリーズBで、当時の発表によると累計調達額は6000万ドルを超えていた。開示済みの数字を足し合わせると累計調達額は1億6000万ドルを上回り、今回の調達規模は前回の約2.35倍となる。
創業者で最高経営責任者(CEO)のローマン ヘルツル氏は発表文で「1億ドルの追加資金により、米国と欧州の製造業で最有力のAIロボット企業になる」と述べた。ライトスピードのアレクサンダー シュミット氏はRobCoのシステムが「すでに産業現場で成果を出している」と評価し、リンゴット イノベーションのモーガン サメット マネージングパートナーは、製造業が新たな段階に入るなかで自律性が決定的な優位になると指摘した。
RobCoはハードウェアとソフトウェアを一体で設計する垂直統合型のプラットフォームを掲げる。同社によると、ロボットは認識、動作計画、自己学習を組み合わせ、人手によるプログラミングではなく実演と自己学習で作業ごとの技能を身につける。対象工程はマシンテンディング(工作機械へのワーク投入と取り出し)、パレタイジング、塗布、溶接。販売はRaaS(サービスとしてのロボット)方式で、顧客はロボットセルを買い取らずに定額料金を支払う。
同社が顧客として挙げたのはBMW、DynaEnergetics、Fabricated Extrusion Company、T-Systems、Rosenbergerである。RobCoは2025年に米国へ進出し、ミュンヘン本社に加えサンフランシスコとオースティンに拠点を置く。今回の発表もサンフランシスコとミュンヘンの連名で出した。
2024年の資金調達発表によると、RobCoは2020年にミュンヘン工科大学のロボティクスとAIの講座に所属していた研究者3人が設立した。当時はモジュール式のハードウェアキットと、ローコード設定、デジタルツイン、遠隔プログラミングに対応するソフトウェア「RobCo Studio」で中小製造業を狙っていた。2026年の発表では、フィジカルAI、自律化、米国の大企業顧客へと軸足を移した。
競争は激しい。各社の発表によると、米国ではStandard Botsが2026年6月に2億ドルのシリーズCを、リビアンから独立したMind Roboticsが2026年3月に5億ドルのシリーズA、5月に4億ドルのシリーズA-1を、Dyna Roboticsが2025年9月に1億2000万ドルのシリーズAをそれぞれ調達した。欧州では同じミュンヘンのAgile Robotsが2021年に2億2000万ドルのシリーズCを、仏物流ロボットのExotecが2022年に企業価値20億ドルで3億3500万ドルのシリーズDを調達している。NEURA Roboticsや、ユニバーサルロボット、ファナック、安川電機といった既存大手も同じ工場の設備予算を争う。
- RobCo
- DE
- 2020
- シリーズC
- 100,000,000
- 2026-01-29
- Agile Robots
- DE
- 2018
- シリーズC
- 220,000,000
- 2021-09-10
- Exotec
- FR
- 2015
- シリーズD
- 335,000,000
- 2022-01-17
- Standard Bots
- US
- データなし
- シリーズC
- 200,000,000
- 2026-06-09
- Mind Robotics
- US
- データなし
- シリーズA-1
- 400,000,000
- 2026-05-13
- Dyna Robotics
- US
- 2024
- シリーズA
- 120,000,000
- 2025-09-15
2026年10月1日時点で各社が開示した直近ラウンド。金額は各社発表に基づき推計ではない。RobCoのラウンド規模倍率 = シリーズC 1億ドル / シリーズB 4250万ドル(2024年2月)= 2.35倍。RobCoは企業価値を開示していないため企業価値は比較しない。
2026年10月1日時点
技術の考え方は明快だ。従来の産業用ロボットはシステムインテグレーターが部品や治具ごとに教示点を一つずつ設定するため、品種が変わるたびに技術者の工数がかかる。RobCoは、作業空間を認識し、自ら動作を計画し、実演から学ぶロボットであれば、工場の従業員自身が作業を切り替えられると主張する。これをサービスとして提供すれば設備投資の負担は製造業者からRobCoに移り、中小工場には有利だが、RobCoにとっては成長するほど資本が必要になる。
日本の産業にとっても示唆は大きい。人手不足に直面する国内の中堅中小製造業では、ロボット導入の壁として初期投資とティーチングの手間がよく挙げられる。RobCoのように教示を簡素化し、サービス型で提供するモデルはその両方に答えようとするものだ。ファナックや安川電機、川崎重工業はロボット本体の販売とSIer網を強みとしてきたが、欧州の新興企業が米国資本を得てサービス型で中堅市場に入り込めば、海外の中堅顧客をめぐる競争の形が変わる。減速機ではハーモニック ドライブ システムズやナブテスコにとって新たな顧客層になり得る。
不透明な点も残る。RobCoは稼働台数、売上高、企業価値を開示しておらず、製造業で最有力のAIロボット企業になるという目標は数字で検証できない。サービス型モデルではロボット資産を自社で調達し、高い稼働率を保つ必要がある。学習能力に関する主張も同社の説明にとどまり、ベンチマークや論文は公表されていない。
今後の焦点は、RobCoが導入台数や売上高を開示するか、BMWなどの顧客が単一セルから複数工場への展開に進むか、2026年中に米国の人員や拠点がサンフランシスコとオースティン以外に広がるかである。
MEKAWIRE分析
RobCoの調達は、欧州の産業用ロボット資本が米国工場の獲得に向けて集まり始めたことを示しており、勝敗を分けるのはAIという看板よりも事業モデルである。
根拠は発表文そのものにある。同社はサンフランシスコとミュンヘンを連名の発信地とし、米国展開を資金使途の柱に据え、ライトスピードとセコイアに加えてフリードキン グループとエクソール系のリンゴットから資金を得た。マシンテンディング、パレタイジング、塗布、溶接は、人がより高度な仕事に集中できるよう自動化したいと同社が説明する反復作業であり、サービス型モデルは中小工場の初期購入の負担をなくす。
最も有力な反論は、RobCoがまだ規模を証明していないという点である。台数、売上高、企業価値が開示されていない以上、1億ドルは検証済みの採算性よりも、2026年初めにフィジカルAI全般へ向かった投資熱を映しているだけかもしれない。米国の競合Standard Botsは同年後半にその2倍を調達した。
強気のシナリオでは、実演による設定でインテグレーション期間が大幅に縮まり、RobCoは数週間でセルを稼働させ、サービス型が継続収入を積み上げ、エクソールの産業ネットワークが自動車や機械の顧客への扉を開く。そうなればRobCoは米国で実質的なシェアを持つ数少ない欧州ロボット企業になる。
弱気のシナリオでは、ロボット資産を自社のバランスシートで抱える構造が導入拡大とともに資金繰りを圧迫し、資金力で勝る米国勢が同じ中堅顧客を価格で奪い、既存のロボットアーム大手が導入済みの機体に同様のAI機能を加える。この場合、RobCoは黒字化の前にもう一度大型調達が必要になる。
注目すべき3つのシグナルは次の通り。
- 2026年10〜12月期にRobCoが稼働台数や年間経常収益(ARR)を開示するか。
- 2027年4月のハノーバーメッセまでに米国の新規顧客や3カ所目の米国拠点を発表するか。
- 2027年上半期にサービス型ロボット資産を賄う追加の株式調達や借り入れがあるか。
- シリーズC
- 1億ドル
- 2026年1月29日
- ライトスピード ベンチャー パートナーズ、リンゴット イノベーション(エクソール保有)
- セコイア キャピタル、グリーンフィールド パートナーズ、キンドレッド キャピタル、ライトモチーフ、フリードキン グループ
- 2024年2月シリーズB 4250万ドル
- 2020年、ミュンヘン
- サンフランシスコ、オースティン(2025年から)
- マシンテンディング、パレタイジング、塗布、溶接
- 非開示
なぜ重要か
RobCoは1億ドル規模の資金を集めた数少ない欧州の産業用ロボット新興企業であり、今回の調達の焦点を米国に定めた。発表文は米国展開、大企業への導入、フィジカルAIのロードマップを3つの資金使途として挙げており、中堅製造業の自動化をめぐる次の主戦場が米国工場であることを示している。
今回の調達は、AI搭載ロボットセルをサービス型で提供するモデルが拡大できるかの試金石でもある。継続収入の伸びがリース機体に縛られる資本を上回れば、大型の一括設備販売に頼らないハードウェア企業への投資の型ができる。人手不足と設備投資余力の乏しさを抱える日本の中堅中小企業にとっても参考になるモデルだ。
競合分析
米国の中堅市場では、自社製アームとソフトウェアを販売するStandard Bots(2026年6月にシリーズC 2億ドル)がRobCoに最も近い比較対象である。リビアン系のMind Roboticsは2026年3月に5億ドル、5月に4億ドルを調達し、より厚い資金で産業現場への導入を進める。Dyna Robotics(2025年9月にシリーズA 1億2000万ドル)は低価格ハードウェア上で動く基盤モデルに注力する。
日本勢ではファナック、安川電機、川崎重工業が導入台数とSIer網で優位に立つ一方、教示レス化やサービス型提供は各社とも模索段階にある。欧州ではAgile RobotsとNEURA Roboticsがドイツの産業顧客を争い、ユニバーサルロボットが協働ロボットの導入基盤を握る。
企業価値の背景
RobCoはシリーズCでもシリーズBでも企業価値を開示しておらず、一次資料から企業価値の上昇幅は計算できない。検証可能なのは調達規模の比率のみで、シリーズCの1億ドルは2024年2月のシリーズB 4250万ドルの約2.35倍である。
企業価値を開示した競合では、Exotecが2022年のシリーズDで20億ドルと公表した。二次報道で流れるRobCoの企業価値の数字は、同社か投資家が自ら公表するまで未確認として扱うべきだ。
サプライチェーンへの影響
RobCoはハードとソフトを一体で設計するが、アクチュエーター、減速機、カメラ、演算装置の調達先は明らかにしていない。サービス型モデルでは部品コストが顧客1社あたりの投下資本に直結するため、部品価格が利益率を左右する。精密減速機で世界的な地位を持つハーモニック ドライブ システムズやナブテスコにとって、欧米の新興ロボット企業の量産化は新しい需要源になり得る。
米国展開に伴い、どこで組み立てと保守を行うかも焦点となる。同社はサンフランシスコとオースティンの拠点を挙げるが、米国での組み立ては公表していない。米国に輸入されるロボット部品への関税の影響も投資家が注視する要素である。
今後の注目点
第一は情報開示である。2026年10〜12月期にRobCoが稼働台数、売上高、ARRを公表すれば、今回の調達の裏にある成長シナリオを数字で確かめられる。
第二は顧客の広がりである。BMWやT-Systemsでの複数工場展開や、2027年4月のハノーバーメッセまでの米大手との新規契約が出てくれば、シリーズCが規模拡大につながっているか判断できる。2027年上半期に追加の株式調達や資産担保の借り入れがあれば、リース機体がどれほど資本を必要としているかが見えてくる。
アナリストの見方
見立て:RobCoは米国の中堅製造業向け自動化市場で欧州の有力な挑戦者となる資金と投資家網を持つが、最有力になるという主張は開示指標でまだ裏付けられていない。確度:中。
調達額、投資家、顧客、対象工程、米国拠点は同社の発表で確認できる一方、稼働台数、売上高、企業価値、技術的なベンチマークは開示されていないためだ。サービス型は営業面では強みだが資金流出の面ではリスクであり、資金力で勝る米国勢が同じ顧客を狙っている。
問うべき論点
RobCoのロボットは何台稼働しており、そのうちサービス契約と売り切りの比率はどうなっているか。
実演学習による新規作業の設定時間は、従来のSIerによるティーチングと比べてどの程度短いのか。同社は計測結果を公表したことがあるか。
RobCoは米国で組み立てを行う計画があるか。輸入部品にかかる関税への部品表の感応度はどの程度か。