独Sereact、1億1000万ドル調達 「どのロボットにも載る頭脳」で米国へ
独シュツットガルトのロボットAI企業Sereactは2026年4月27日、Headline主導のシリーズBで1億1000万ドルを調達したと発表した。生産現場でのピッキングは10億回超、遠隔介入は約5万3000回に1回という。資金は世界モデルを組み込んだCortex 2.0とボストンの米国拠点に充て、7月にはZalandoが加わりシリーズBは1億1600万ドルとなった。
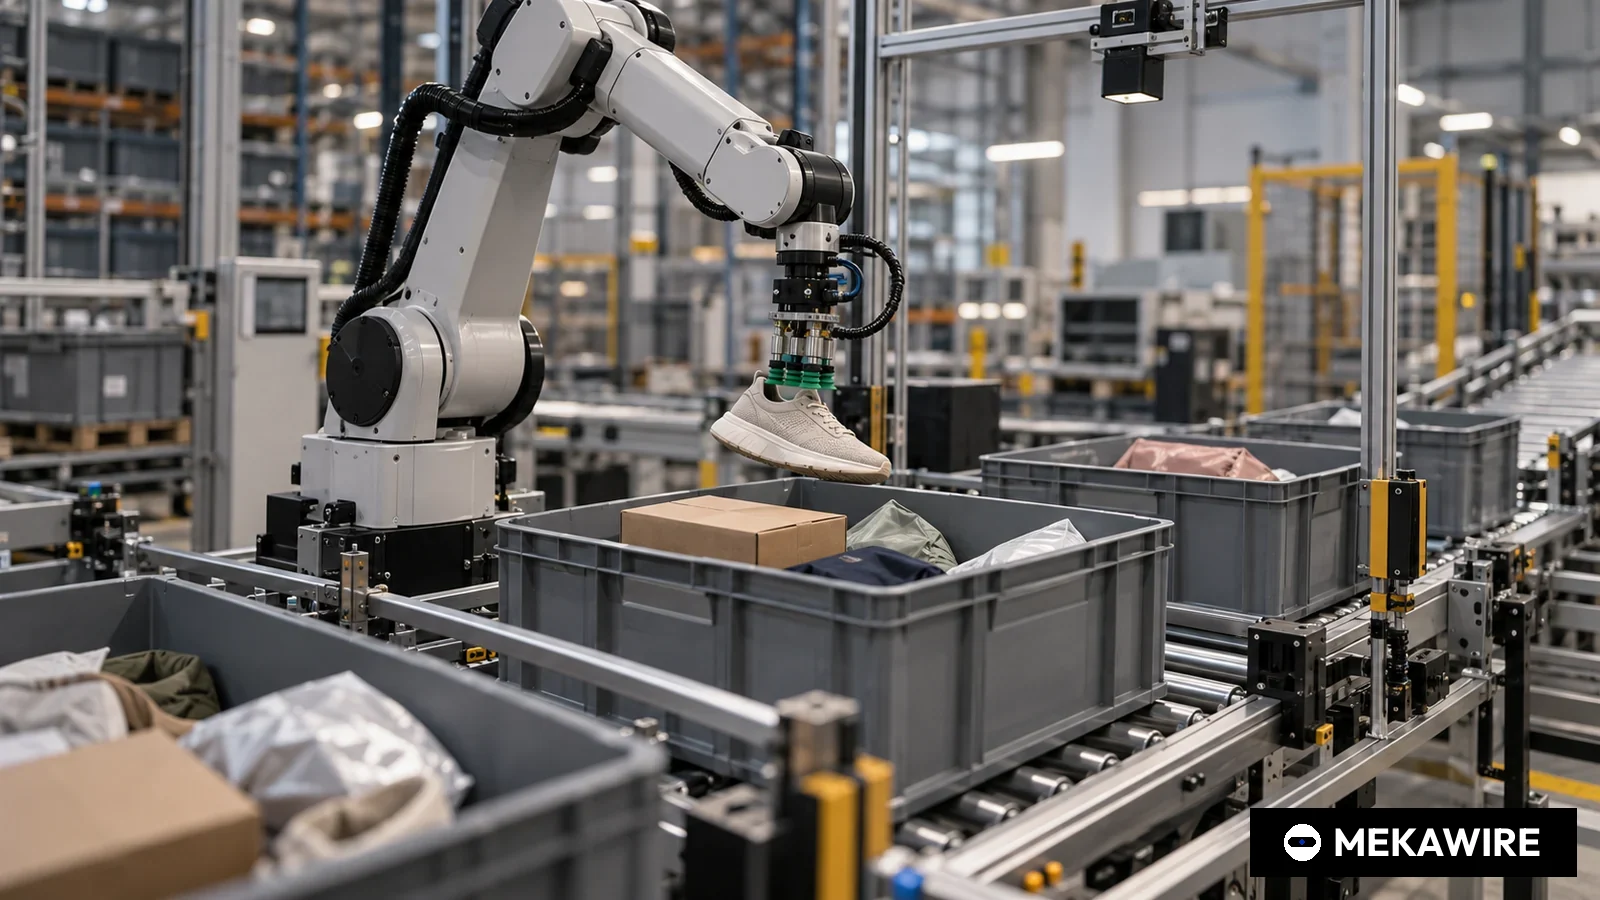
独シュツットガルトのロボットAI企業Sereactは2026年4月27日、米ベンチャーキャピタルのHeadlineが主導するシリーズBで1億1000万ドルを調達したと発表した。同社はロボットを作らない。どのロボットにも載せられる「頭脳」となるモデルを売る。同社によると、自社システムが実際の生産現場でこなしたピッキングは10億回を超え、遠隔で人が介入する必要があるのは約5万3000回に1回にとどまる。
新たにBullhound Capital、Daphni、Felix Capitalが加わり、既存投資家のAir Street Capital、Creandum、Point Nineも追加出資した。同社は累計調達額が1億4000万ドルを超えたとしたが、企業価値は開示していない。7月20日には欧州のファッションEC大手Zalandoが戦略投資家としてシリーズBに参加し、同ラウンドは1億1600万ドル、累計調達額は1億4500万ドルになったと発表した。Zalandoの出資額は非公表だが、2つの公表額の差から約600万ドルと計算できる。焦点は、米国のモデル開発企業とハードウエア大手が狙うロボットの頭脳という領域で、欧州のソフトウエア企業が地位を築けるかどうかにある。
資金はCortex 2.0とボストン拠点へ
Sereactは調達資金をロボットモデル「Cortex 2.0」の拡張と米国進出に充てる。初の米国拠点をボストンに置き、営業、アプリケーション、エンジニアリングの人材を現地で採用する。同社はその後、チャールズタウンのHood Parkに拠点を開いたと公表した。欧州で稼働するSereactのシステムは200台を超える。同社は自らを世界で最も多く導入されたAIピッキングロボット企業と称するが、特定の競合と比べた根拠は示していない。
顧客の顔ぶれは、今回の調達が研究段階ではなく拡大段階として評価されたことを示す。同社はBMW、Mercedes-Benz、Daimler Truck、PepsiCo、オーストリア郵便、bol.、Active Ants、DeltiLog、Monta、MS Direct、チェコのネットスーパーRohlik Groupなどを取引先に挙げる。自動車工場、宅配、EC、生鮮物流が混在するこの組み合わせこそがモデルの学習材料になる。現場ごとに品物の形や包装、失敗の型が違うためだ。
シードから3年足らずで22倍の調達
Sereactは2021年、最高経営責任者のRalf Gulde氏と最高技術責任者のMarc Tuscher氏がシュツットガルトで創業した。2023年8月にPoint NineとAir Street Capitalの主導で500万ドルのシード資金を調達し、当時は毎時1500回のピッキング速度を売りにしていた。2025年1月にはCreandum主導で2500万ユーロのシリーズAを実施し、元F1王者のNico Rosberg氏もエンジェルとして加わった。今回のシリーズBはドル建てでシードの22倍、シリーズAから約15カ月後の調達となる。
動く前に結果を「想像」するロボット
Cortex 2.0は、カメラ画像と指示をロボットの動作に変える視覚言語行動(VLA)モデルに、物体の振る舞いを予測する「世界モデル」を組み合わせた。同社の説明では、システムは複数の候補軌道を生成し、学習した物理モデルでそれぞれを試算して安定性、リスク、効率を採点したうえでアームを動かす。特定ロボットの関節座標ではなく視覚的な潜在空間で計画するため、単腕のピッキングセル、双腕の返品処理ステーション、人型ロボットで同じモデルを使えるという。Tuscher氏は、ハードウエアは汎用品になりつつあるがモデルはそうではないと語った。
調達後も発表は続いた。7月15日に公表した「Cortex 2.5」は、再学習せずに実行時に見せた2〜3本の動画デモだけで短い新作業を覚える。同社が示した成功率は92.6%で、完全に再学習したモデルの97.6%を5ポイント下回る。対象は学習範囲に近い単純なピック&プレース作業に限られると同社は説明した。6月1日には、Rohlik Groupから生まれたプラハの生鮮フルフィルメント基盤Veloqとの世界的な提携を発表した。VeloqはAutoStoreのグローバルパートナーで、両社は米国への共同展開を優先課題に挙げた。
日本の物流とロボット産業への示唆
競争相手は2系統ある。1つは汎用のロボット頭脳を開発する米国勢で、Skild AIは2026年1月に140億ドル超の評価で14億ドルを調達した。Sereactの今回の調達の約12.7倍だ。もう1つは物流ピッキングの専業で、ポーランドのNomagic、米Covariant、そして日本のMujinがいる。Mujinは2025年12月にシリーズDの1次クローズを実施し、自社の制御プラットフォームで物流現場の自動化を進める。Rapyuta Roboticsも物流ロボットで実績を積む。人手不足が深刻な日本の物流センターや工場では、すでに稼働している産業用ロボットにAIを後付けするSereactの発想は現実的な選択肢になり得る。国内ロボットメーカーにとっては、自社コントローラーを外部のAIモデルにどこまで開くかが問われる。
不確実性も大きい。Sereactは売上高、単価、従業員数、顧客別のピッキング比率を開示していない。介入率は自社集計で、ピッキングと介入の数え方で変わる。米国ではAmazonの内製ロボットや資金力のある現地勢と戦うことになる。
MEKAWIRE分析
SereactのシリーズBは、物流ロボットで最も希少な資産は現場データであり、10億回の生産ピッキングを持つ欧州企業がハードウエア企業と競うのではなく、ロボットの頭脳を彼らに売れるという賭けだ。
- Sereact
- DE
- 2021
- Series B
- 110
- データなし
- 2026-04-27
- Nomagic
- PL
- 2017
- Series B
- 44
- データなし
- 2025-02-26
- Exotec
- FR
- 2015
- Series D
- 335
- 2
- 2022-01-17
- Skild AI
- US
- 2023
- Series C
- 1400
- 14
- 2026-01-14
- Mujin
- JP
- 2011
- Series D (first close)
- データなし
- データなし
- 2025-12-02
- Rapyuta Robotics
- JP
- 2014
- Series C
- 51
- データなし
- 2022-04-20
MEKAWIREデータベースにある各社または投資家の発表に基づく直近の開示ラウンド。MujinのシリーズD 1次クローズは同データベースで金額未確定のためnull。SereactのシリーズBは2026年7月20日のZalando参加で1億1600万ドルに増えた。シリーズBはシードの22倍(110 / 5)。開示値のみで推計は含まない。
2026年10月3日時点
根拠は同社が前面に出した数字にある。下限値の10億回を200台で割ると、1台あたり約500万回のピッキングになる。5万3000回に1回という介入率は、10億回あたり約1万9000回の遠隔支援に相当する。大手モデル企業が買収や試験運用で手に入れようとしているのは、まさにこうした稼働記録だ。食品、衣料、宅配、自動車部品が1つのデータセットに入っている点も強みとなる。
最も強い反論は資本の差だ。Skild AIの1回の調達額はSereactの累計1億4500万ドルの10倍近い。はるかに大きな計算資源で学習した汎用モデルが、数世代のうちに専業企業のデータ優位を消す可能性がある。Cortex 2.5でも、文脈内学習と再学習の間に5ポイントの差が残る。
強気シナリオでは、ボストン拠点がVeloqとの提携とドイツ自動車業界での実績を2027年に米国の物流契約へとつなげ、Cortexが他社製アームの標準ソフトになる。その場合、売上高を開示したうえでの大型調達や、欧州の自動化大手による買収も視野に入る。
弱気シナリオでは、ロボットメーカーが米国勢の汎用モデルを安価にライセンスし、物流インテグレーターが自前のピッキングAIを抱き合わせ、Sereactはモデルの野心に見合わない地域的なシステム会社にとどまる。
注目すべきシグナルは次の3つだ。
- ボストン拠点が担う初の顧客名入り米国現場。2027年半ばまでに出るかが目安となる。
- 2026年4月と7月に続くCortexの次版が、文脈内学習を長い作業に広げるか。
- 2027年3月にシュツットガルトで開かれるLogiMATの前後に、売上高、200台を大きく超える導入数、人型ロボットの商用導入が示されるか。
- シリーズB、1億1000万ドル(2026年4月27日)
- Headline
- 新規Bullhound Capital、Daphni、Felix Capital。既存Air Street Capital、Creandum、Point Nine
- Zalandoが戦略出資(2026年7月20日)、シリーズBは1億1600万ドルに
- 1億4500万ドル(同社2026年7月発表)
- 非公表
- 欧州で200台超が稼働、生産ピッキング10億回超
- 約5万3000回に1回(同社数値)
- Cortex 2.0の拡張、ボストン拠点開設による米国進出
- 2021年、シュツットガルト。CEO Ralf Gulde氏、CTO Marc Tuscher氏
なぜ重要か
今回の調達は、ソフトウエア企業がモデルを持ち、ハードウエアは他社に任せる「ロボット頭脳」型ビジネスを欧州で試す最も明確な事例だ。この1年、ドイツの大型ロボット投資はRobCoやNEURA Roboticsなどハードウエア企業に集中した。自社ロボットを持たないSereactがRobCoのシリーズCを上回る額を集めたことは、投資家が現場データそのものを資産として評価し始めたことを示す。
日本の産業界にとっての意味は、既設ロボットの価値の置き場所が変わる点にある。1つのモデルがピッキングセル、返品ステーション、人型ロボットを動かすなら、アームメーカーやシステムインテグレーターは販売経路となり、学習の蓄積はモデル側に残る。ファナックや安川電機がGoogle DeepMindやNVIDIAと組んでフィジカルAIを進める中、外部の頭脳をどう受け入れるかは国内メーカー共通の課題になる。
競合分析
汎用モデル企業と比べたSereactの強みは生産データ、弱みは資本だ。Skild AIは2026年1月に14億ドルを調達し、4月には米Zebra Technologiesの旧Fetch Robotics事業を買収した。Sereactは物流と自動車工場から得た狭く深いデータで対抗する。
ピッキング専業との比較では分がよい。Nomagicの直近の開示ラウンドは2025年2月の4400万ドルのシリーズB、Covariantは2023年の7500万ドルのシリーズC追加調達だ。日本のMujinは2025年12月にシリーズD 1次クローズを実施し、自社プラットフォームを軸に展開する。Rapyuta Roboticsの直近の開示調達は2022年の5100万ドルのシリーズCである。
企業価値の背景
企業価値が開示されていないため、前回比の評価額上昇は計算できない。測れるのは速度と規模だ。シリーズBは2023年のシードの22倍で、2500万ユーロのシリーズAから約15カ月で実現した。累計1億4500万ドルのうちシリーズBの1億1600万ドルが約8割を占める。
評価額を開示した比較対象は、2022年のシリーズDで20億ドルとされた仏Exotecと、2026年1月に140億ドル超とされたSkild AIにとどまる。前者は売上高のあるハードウエア企業、後者ははるかに大きな資本を持つ汎用モデル企業で、いずれも適切な比較対象とは言い難い。ここからSereactの評価額は推計しない。
サプライチェーンへの影響
Sereactはハードウエアを選ばないため、減速機やアクチュエーターよりも計算資源と各社ロボットコントローラーへの接続性に依存する。既設ロボットへの後付けという戦略は、ロボットメーカーがコントローラーを外部モデルに開くことが前提となる。生鮮物流ではAutoStoreを基盤とするVeloqのようなパートナーへの依存も生じる。
日本の部品メーカーにとっては機会と脅威が同居する。Harmonic Drive Systemsなどの減速機やセンサー、ハンドを供給する企業は、モデル企業が選ぶ標準ハードの供給網に入れる可能性がある一方、付加価値はモデル側に寄る恐れがある。
今後の注目点
第1に米国での成果だ。Sereactはボストン開設に関連してVeloqとDeltiLogに言及したが、米国で稼働する現場はまだ公表していない。顧客名入りの米国現場が出れば、欧州モデルの移植可能性が確認される。
第2にモデルの更新周期と適用範囲。Cortex 2.0は4月、2.5は7月に出た。文脈内学習を短い作業の外へ広げる版や、有償の人型ロボット導入が出れば「1つの頭脳」という主張を裏付ける。第3に売上高や200台を大きく超える導入数の開示だ。
アナリストの見方
見立て:SereactはMEKAWIREが追う欧州のロボット頭脳企業の中で最も強い生産データを持ち、シリーズBで大西洋越えを証明する資金を得たが、計算資源では米国勢に大きく劣る。
確信度:中。導入台数、介入率、調達内容は顧客名を伴う同社発表で確認できる。高としないのは、売上高、ユニットエコノミクス、介入率の算定方法が開示されておらず、10倍の予算で学習した汎用モデルがデータ優位を素早く縮め得るためだ。
問うべき論点
遠隔介入はどう定義し数えているのか。食品、衣料、自動車の現場で介入率はどれほど違うのか。
売上高に占めるソフトウエアライセンスと完成セルの比率はどうか。ロボットメーカーにCortexを直接ライセンスする計画はあるのか。Zalandoの出資には導入やデータ共有の契約が伴うのか。