德国Sereact完成1.1亿美元B轮融资,以“通用机器人大脑”进军美国
德国斯图加特机器人AI公司Sereact于2026年4月27日宣布完成由Headline领投的1.1亿美元B轮融资,称其系统已完成逾10亿次生产拣选,约每5.3万次仅需1次远程介入。资金用于结合世界模型的Cortex 2.0及波士顿首个美国办公室;7月Zalando加入,B轮增至1.16亿美元。
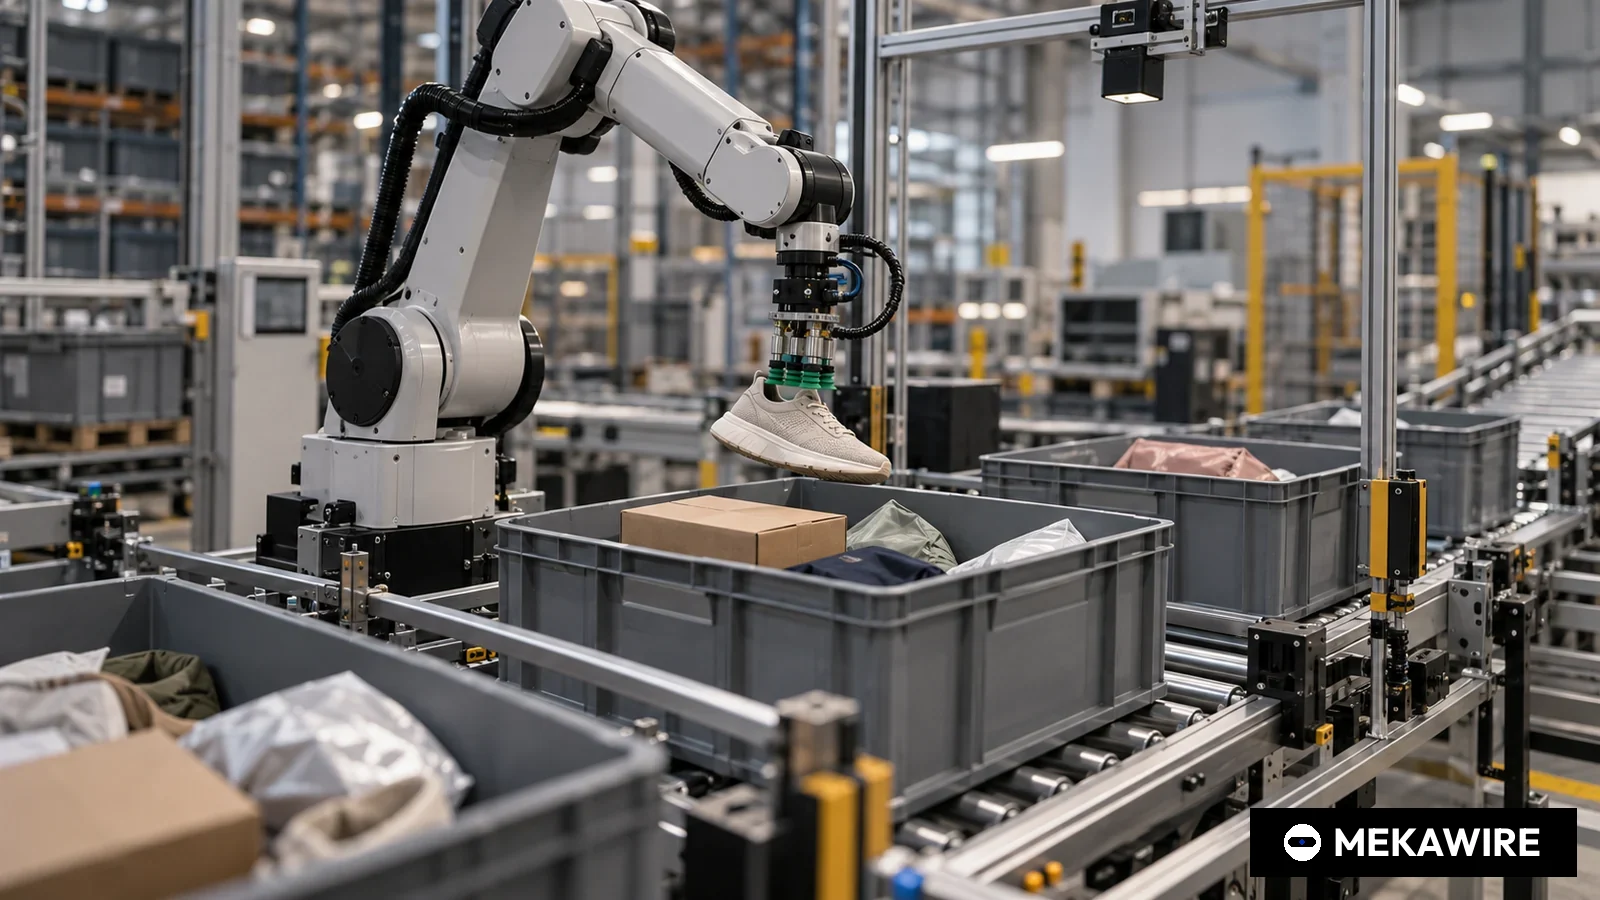
德国斯图加特机器人AI公司Sereact于2026年4月27日宣布完成1.1亿美元B轮融资,由风投机构Headline领投。这家公司不造机器人,卖的是可以装在任何机器人上的“大脑”模型。公司称,其系统在真实生产环境中已完成逾10亿次拣选,每约5.3万次拣选中只有1次需要人工远程介入。
新投资方Bullhound Capital、Daphni和Felix Capital参与本轮,老股东Air Street Capital、Creandum和Point Nine继续跟投。公司表示,本轮完成后累计融资超过1.4亿美元,但未披露估值。7月20日,公司宣布Zalando以战略投资者身份加入B轮,B轮规模增至1.16亿美元,累计融资达1.45亿美元。Zalando的出资额未披露,按两次公布的轮次总额相减约为600万美元。对这家公司而言,核心问题在于,一家欧洲软件企业能否在美国模型实验室和硬件厂商都在争夺的机器人大脑环节站稳脚跟。
资金投向Cortex 2.0和波士顿办公室
Sereact表示,资金将用于扩展其机器人模型Cortex 2.0,并进入美国市场。公司在波士顿设立首个美国办公室,在当地招聘商务、应用和工程人员,此后公司称办公室已在查尔斯敦的Hood Park启用。公司称在欧洲运行的Sereact系统已超过200套,并自称为全球部署量最大的AI拣选机器人公司,但未给出与具体竞争对手的对比数据。
客户名单说明了投资人为何把这笔融资视作扩张而非研发投入。Sereact列出的合作企业包括宝马、梅赛德斯奔驰、戴姆勒卡车、百事、奥地利邮政、bol.、Active Ants、DeltiLog、Monta、MS Direct以及捷克生鲜电商Rohlik Group。汽车工厂、快递、电商和生鲜物流的组合,正是模型训练的原料,因为每个仓库的物品形状、包装和失败场景都不相同。
不到三年融资额放大22倍
Sereact于2021年由首席执行官Ralf Gulde和首席技术官Marc Tuscher在斯图加特创立。2023年8月,公司完成由Point Nine和Air Street Capital领投的500万美元种子轮,当时主打每小时1500次拣选的速度。2025年1月完成由Creandum领投的2500万欧元A轮,前F1世界冠军Nico Rosberg以天使身份参与。按美元计,B轮是种子轮的22倍,距A轮约15个月。
先在“想象”中试错,再动手
Cortex 2.0将视觉语言动作(VLA)模型与世界模型结合。前者把摄像头画面和指令转化为机器人动作,后者是一个学习得到的物体行为模拟器。公司介绍,系统会先生成多条候选运动轨迹,用学到的物理模型逐一推演,并按稳定性、风险和效率打分,然后才让机械臂动作。由于规划发生在视觉潜空间,而不是某一款机器人的关节坐标中,公司称同一模型可以驱动单臂拣选工作站、双臂退货处理站和人形机器人。Tuscher表示,硬件正在商品化,模型不会。
融资后,公司继续发布新进展。7月15日推出的Cortex 2.5可以在运行时通过两到三段视频示范学会新的短任务,无需重新训练。公司公布的成功率为92.6%,完全重新训练的模型为97.6%,并说明这一结果仅适用于与训练范围相近的单次抓取放置任务。6月1日,公司宣布与Veloq建立全球合作。Veloq是从Rohlik Group孵化的生鲜履约平台,总部位于布拉格,是AutoStore全球合作伙伴,双方将共同进军美国列为优先事项。
对中国产业链的参照
Sereact面对两类对手。一类是通用机器人大脑公司,Skild AI在2026年1月以超过140亿美元估值融资14亿美元,约为Sereact本轮的12.7倍。另一类是物流拣选专业公司,如波兰Nomagic、美国Covariant和日本Mujin。在中国,具身智能融资同样火热,Spirit AI在2026年2月披露2.8亿美元融资,海柔创新早在2021年就完成合计2亿美元的C轮和D轮融资。与这些企业相比,Sereact的特点是不押注本体,而是把模型嵌入工厂和仓库里已有的工业机器人。对中国机械臂和料箱机器人厂商而言,这意味着欧洲市场的客户可能越来越多地按“谁的大脑”而非“谁的本体”来选择供应商。
风险同样明显。Sereact未披露收入、单价、员工人数和单一客户的拣选占比。介入率为公司自报数据,取决于拣选和介入的统计口径。进入美国后,公司将直面亚马逊的自研机器人体系和资金雄厚的本土对手。
MEKAWIRE 分析
Sereact的B轮押注的是,仓储机器人最稀缺的资产是现场数据,一家拥有10亿次生产拣选记录的欧洲公司可以把机器人大脑卖给硬件厂商,而不是与它们正面竞争。
- Sereact
- DE
- 2021
- Series B
- 110
- 无数据
- 2026-04-27
- Nomagic
- PL
- 2017
- Series B
- 44
- 无数据
- 2025-02-26
- Exotec
- FR
- 2015
- Series D
- 335
- 2
- 2022-01-17
- Skild AI
- US
- 2023
- Series C
- 1400
- 14
- 2026-01-14
- Spirit AI
- CN
- 2024
- Other
- 280
- 无数据
- 2026-02-25
- Hai Robotics
- CN
- 2016
- Series C and D (combined)
- 200
- 无数据
- 2021-09-21
依据MEKAWIRE数据库中各公司或投资方公告整理的最近一轮公开融资。Sereact的B轮于2026年7月20日因Zalando加入增至1.16亿美元。B轮为种子轮的22倍(110 / 5)。仅使用公开数据,不含估算。
截至 2026年10月3日
支持这一判断的是公司自己摆出的数字。以下限计算,10亿次拣选除以200套系统,每套约500万次。5.3万次中1次介入,相当于每10亿次拣选约1.9万次远程协助。大型模型公司正试图通过收购和试点车队获取的,正是这类运营记录。生鲜、服装、快递和汽车零部件集中在一个数据集里,也是其优势。
最有力的反驳是资本差距。Skild AI的单轮融资接近Sereact累计融资1.45亿美元的10倍。用多得多的算力训练的通用模型,可能在几代之内抹平专业公司的数据优势。Cortex 2.5的数据也显示,上下文学习与重新训练之间仍有5个百分点的差距。
乐观情形下,波士顿办公室在2027年把Veloq合作和德国汽车客户的案例转化为美国履约合同,Cortex成为第三方机械臂的默认软件层,公司凭借公开的收入完成更大规模融资,欧洲自动化巨头也可能为其数据飞轮出价。
悲观情形下,机器人厂商以低价授权美国实验室的通用模型,物流集成商捆绑自有拣选AI,Sereact沦为增长不及其模型雄心的区域性系统供应商。
值得关注的信号:
- 由波士顿团队负责的首个具名美国客户现场,预计在2027年年中之前。
- 继2026年4月和7月之后的下一版Cortex,能否把上下文学习扩展到更长任务。
- 2027年3月斯图加特LogiMAT展会前后,是否披露收入、远超200套的部署量或人形机器人商用部署。
- B轮1.1亿美元(2026年4月27日)
- Headline
- 新进:Bullhound Capital、Daphni、Felix Capital;老股东:Air Street Capital、Creandum、Point Nine
- Zalando战略投资(2026年7月20日),B轮增至1.16亿美元
- 1.45亿美元(公司2026年7月披露)
- 未披露
- 欧洲运行系统逾200套,生产拣选逾10亿次
- 约每5.3万次拣选1次(公司数据)
- 扩展Cortex 2.0,进入美国并设立波士顿办公室
- 2021年,斯图加特;CEO Ralf Gulde,CTO Marc Tuscher
为何重要
本轮融资是欧洲对“机器人大脑”商业模式最清晰的一次检验,即由软件公司掌握模型,把本体交给别人。过去一年德国的大额机器人融资主要流向RobCo和NEURA Robotics等硬件企业。Sereact没有自己的机器人设计,却拿到比RobCo C轮更多的资金,说明投资人开始把现场数据当作独立资产定价。
对中国企业的启示在于价值分配。如果一个模型能同时驱动拣选站、退货站和人形机器人,机械臂厂商和系统集成商就会变成分销渠道,学习效应则沉淀在模型方。中国本体厂商在成本上占优,但在欧洲客户眼中,谁掌握大脑可能比谁造得便宜更重要。
竞争对手分析
与通用模型公司相比,Sereact的优势是生产数据,劣势是资本。Skild AI于2026年1月融资14亿美元,并在4月收购了斑马技术旗下原Fetch Robotics业务。Sereact以物流和汽车工厂中更窄但更深的数据应对。
与拣选专业公司相比,Sereact的处境更好。Nomagic最近一轮为2025年2月的4400万美元B轮,Covariant为2023年7500万美元C轮扩展,Mujin于2025年12月完成D轮首次交割。中国方面,Spirit AI在2026年2月披露2.8亿美元融资,海柔创新以料箱机器人见长,两者的路线都更重本体。
估值背景
由于未披露估值,无法计算较上一轮的溢价。可衡量的是节奏和规模:B轮为2023年种子轮的22倍,距2500万欧元A轮约15个月。在累计1.45亿美元中,1.16亿美元的B轮约占80%。
可比公司中披露投后估值的有2022年D轮估值20亿美元的法国Exotec,以及2026年1月估值逾140亿美元的Skild AI。Exotec是有收入的硬件系统企业,Skild是资本规模大得多的通用模型公司,均非理想可比对象,我们不据此推算Sereact估值。
供应链影响
Sereact不绑定硬件,因此其敏感点在算力和对机器人控制器的接入,而不在减速器或执行器。在已有工业机器人上加装AI的策略,前提是机器人厂商愿意向外部模型开放控制器。生鲜场景中,公司还依赖基于AutoStore系统运营的Veloq等合作伙伴。
对中国供应链而言,这类模型公司可能成为新的采购方。夹爪、3D视觉相机和低成本机械臂若能被Cortex直接驱动,就有机会进入欧洲仓库;但数据和溢价将更多留在模型方。
后续看点
第一,美国落地。Sereact在波士顿开业时提及Veloq和DeltiLog,但尚未公布在美运行的现场。具名美国项目出现,将证明欧洲模式可以复制。
第二,模型节奏与适用范围。Cortex 2.0于4月发布,2.5于7月发布。若上下文学习扩展到更长任务,或出现付费的人形机器人部署,将支撑“一个大脑”的说法。第三,收入或远超200套部署量的披露。
分析师观点
核心判断:在MEKAWIRE跟踪的欧洲机器人大脑公司中,Sereact拥有最强的生产数据,B轮资金足以验证其跨大西洋扩张,但在算力上明显落后于美国实验室。
信心水平:中等。部署量、介入率和融资均为公司公告,且列出客户名称。之所以不是高,是因为收入、单位经济性和介入率口径均未披露,且预算高出10倍的通用模型可能迅速缩小其数据优势。
值得追问的问题
远程介入如何定义和统计?生鲜、服装和汽车现场的介入率差异多大?
收入中软件授权与整套工作站各占多少?是否计划直接向机器人厂商授权Cortex?Zalando的投资是否附带部署或数据共享协议?