机器人租赁商Formic融资5000万美元,Mercato领投,转向通用机器人
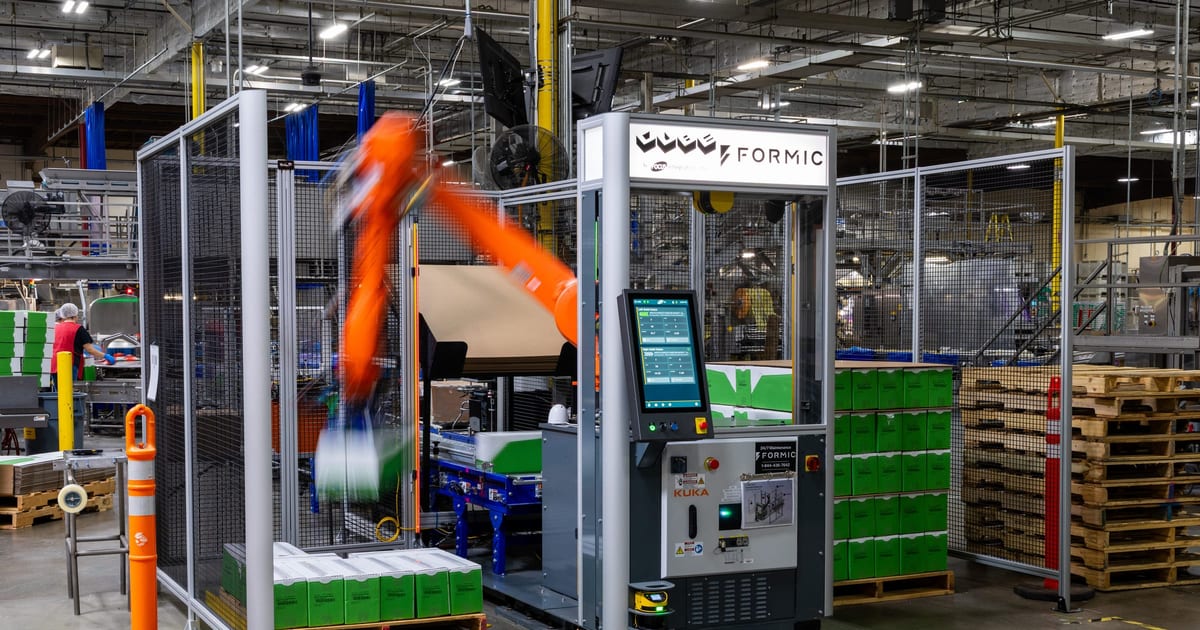
美国机器人即服务企业Formic于10月22日发布新闻稿称,公司完成5000万美元成长性融资,包括Mercato Partners领投的B轮股权融资以及S2G Investments提供的债务融资,股债比例未披露。Formic称其机器人已在美国30多个州的100多家工厂累计运行逾75万小时,并正与Physical Intelligence合作,将机器人基础模型适配于制造场景。
以租赁而非销售方式向美国制造商提供工厂机器人的芝加哥公司Formic于10月22日发布新闻稿称,已完成5000万美元成长性融资。其中包括Mercato Partners领投的B轮股权融资,Light Ray Ventures、Lightscape Partners、花旗及其他新老投资方参投,另有S2G Investments提供的债务融资。新闻稿未披露股权与债务各占多少,也未公布估值。
比融资额更值得关注的是运营记录。Formic称其机器人累计生产运行时间已超过75万小时,而在2024年6月的融资新闻稿中,这一数字为10万小时。约28个月增长7.5倍,Formic正试图把这份运营资产变成比租赁业务更大的生意。
资金用途:从码垛机走向通用机器人
Formic目前的业务是面向单一工序的自动化。公司在食品饮料、消费品、化工、航空航天、国防和包装工厂部署码垛、装箱、机床上下料、配套拣选和辅助作业机器人,把设备、部署软件、现场服务、维护、融资和绩效监测打包,按月收取固定费用,客户无需前期资本投入。公司称在美国30多个州的100多处设施运营数百台机器人,机队在线率99.6%,续约率97%。
公司表示,新资金将用于把平台扩展到通用机器人,让更多类型的机器人通过同一服务模式承担更复杂的任务,同时进入金属加工这一新领域,并加深在航空航天、太空、国防、医疗和能源行业的布局。Formic在伊利诺伊州博林布鲁克的新工厂组装和测试机器人,在加州奥克兰的研发中心开发新能力,称其机器人投产速度比一年前快约三倍。
与Physical Intelligence的合作是关键
新闻稿中最具战略意义的是一项合作。Formic称正与Physical Intelligence合作,把后者的机器人基础模型与Formic的生产数据和运营经验结合,使模型适配制造任务。Physical Intelligence于2025年11月完成6亿美元B轮融资,据Formic称,其在Pi API测试版发布中介绍了Formic的工作。这类基础模型是用大量机器人和任务数据训练的单一神经网络,适配新任务所需的编程远少于传统机器人工作站。MEKAWIRE的VLA模型解读对此有详细说明。
分工才是重点。模型公司有软件却没有工厂现场,Formic则拥有现场、服务团队和融资能力,每台已部署的机器人都在积累任务、工况和纠错数据。加入Formic董事会的Mercato董事总经理Ryan Sanders表示,瓶颈正从实验室转向装卸码头。
融资规模对比
- 2022-01-18
- A轮
- 2650万
- Lux Capital
- 2024-06-25
- A轮追加
- 2740万
- Blackhorn Ventures
- 2026-10-22
- B轮及债务融资
- 5000万(含未披露比例的债务)
- Mercato Partners;债务方S2G Investments
依据公司新闻稿。已披露累计1.039亿美元(最新一轮含债务)。两轮间隔分别为29个月和28个月。
截至 2026年10月23日
自2022年1月以来,Formic已披露的累计融资为1.039亿美元,为三次公布金额之和,其中最新一轮包含比例未披露的债务。各轮间隔分别为29个月和28个月。
- 2026-03-11
- Mind Robotics
- A轮
- 5亿
- 2026-05-13
- Mind Robotics
- A-1轮
- 4亿
- 2026-06-09
- Standard Bots
- C轮
- 2亿
- 2026-02-04
- Machina Labs
- C轮
- 1.24亿
- 2026-01-27
- Vention
- 融资轮
- 1.1亿
- 2026-01-29
- RobCo
- C轮
- 1亿
- 2026-10-06
- Multiply Labs
- B轮
- 7500万
- 2026-10-22
- Formic
- B轮及债务
- 5000万
主营类别为工业机器人的公司,经核实的MEKAWIRE数据,2025年10月23日至2026年10月22日。均为披露金额,非估算。
截至 2026年10月23日
与MEKAWIRE数据库中的工业机器人公司相比,本轮规模偏小。Standard Bots6月完成2亿美元C轮,同样提供订阅模式的德国RobCo1月融资1亿美元。过去12个月该类别8笔5000万美元以上融资中,Formic金额最小。
MEKAWIRE 分析
Formic融资押注的不是机器人本身,而是物理AI的交付层:通用模型要进入工厂,必须经过已拥有装机机队、服务团队和融资能力的一方。
证据来自Formic自身数据。2024年与2026年两份新闻稿中续约率均为97%,而生产小时增长了7.5倍,说明服务模式在扩张中并未流失客户。与Physical Intelligence的合作让Formic无需自研模型也能引入更强的机器人能力。
反方观点在于资本。机器人即服务意味着设备压在Formic的资产负债表上,这正是本轮包含债务、2022年那轮同时获得逾1亿美元设备融资额度的原因。股权规模和估值均未披露,难以判断实际新增的成长资金。
对中国读者而言,这一模式值得对照。国内工业机器人以整机销售和系统集成为主,租赁和按效果付费仍属少数,而国产机械臂价格下探正在降低此类模式的设备成本。Formic的经验表明,在中小制造企业市场,持续运营数据可能比单台设备售价更具竞争力。
乐观情景:通用模型再次缩短部署时间,Formic机队成为模型公司愿意付费的数据来源,下一轮按平台估值。悲观情景:设备与服务成本随机队同步膨胀,融资过亿美元的对手进入租赁市场,模型合作停留在试点。
值得关注的三个信号:首个使用Physical Intelligence模型的工厂案例;拆分股权与债务的披露;下一次更新中100家设施和30个州的规模是否扩大。
- 5000万美元(2026年10月22日),股权与债务比例未披露
- Mercato Partners领投B轮,Light Ray Ventures、Lightscape Partners、花旗等参投
- S2G Investments
- 美国30多个州100多家工厂,数百台机器人
- 累计生产运行逾75万小时,在线率99.6%,续约率97%
- 设备、软件、维护与融资打包,按月固定收费
- 拓展通用机器人与金属加工,与Physical Intelligence合作
- Mercato Partners董事总经理Ryan Sanders加入
为何重要
Formic是少数以数据披露真实商业机队而非试点的美国机器人公司:数百台机器人、100多家工厂、逾75万生产小时、99.6%在线率、97%续约率。这正是模型开发商缺少的。基础模型若要进入美国中型工厂,需要有人负责硬件融资、安装与服务,Formic正卡位这一环节。
竞争对手分析
Standard Bots(2026年6月C轮2亿美元)与RobCo(1月C轮1亿美元)销售自有机器人,RobCo在欧洲也提供订阅。Vention(1.1亿美元)提供自助设计与部署平台。Formic不绑定硬件品牌,集成优傲、发那科、库卡和ABB机械臂,因此其竞争对手既包括机器人初创公司,也包括传统系统集成商。在中国,埃斯顿、汇川等国产厂商以价格优势切入同类工序自动化。
估值背景
本轮未披露估值。唯一可查的数据是2022年1月公司称估值超过1亿美元。5000万美元中股债比例未披露,无法推算估值涨幅或稀释比例。已披露累计1.039亿美元亦包含该笔债务。
供应链影响
Formic使用优傲、发那科、库卡和ABB等厂商的机械臂搭建工作站(据其此前披露),在伊利诺伊州博林布鲁克组装测试,在奥克兰研发。成本敏感点在机械臂价格与交期、夹爪、视觉、输送设备,以及覆盖30多个州的现场服务人工。进入金属加工后将增加焊接与切割设备。
后续看点
Formic工作站中首个公开的Physical Intelligence模型应用;区分股权与S2G债务的融资披露;设施数突破100家的更新;首批金属加工客户;借助Mercato网络新增的董事或高管。
分析师观点
核心判断:物理AI的价值将沉淀在掌握部署、服务与融资的一方。置信度:中。两次披露的运营指标一致且亮眼,但本轮在同类中偏小且债务占比未知,限制了其扩张重资产机队的速度。
值得追问的问题
5000万美元中股权与S2G债务各占多少?前十大客户收入占比?目前哪些站点运行Physical Intelligence模型,任务成功率如何?单台机器人在合同第一年与第三年的毛利率有何变化?是否会为人形机器人厂商的产品提供融资租赁?