공장 로봇 렌털 포믹, 5000만 달러 조달…범용 로봇으로 확장
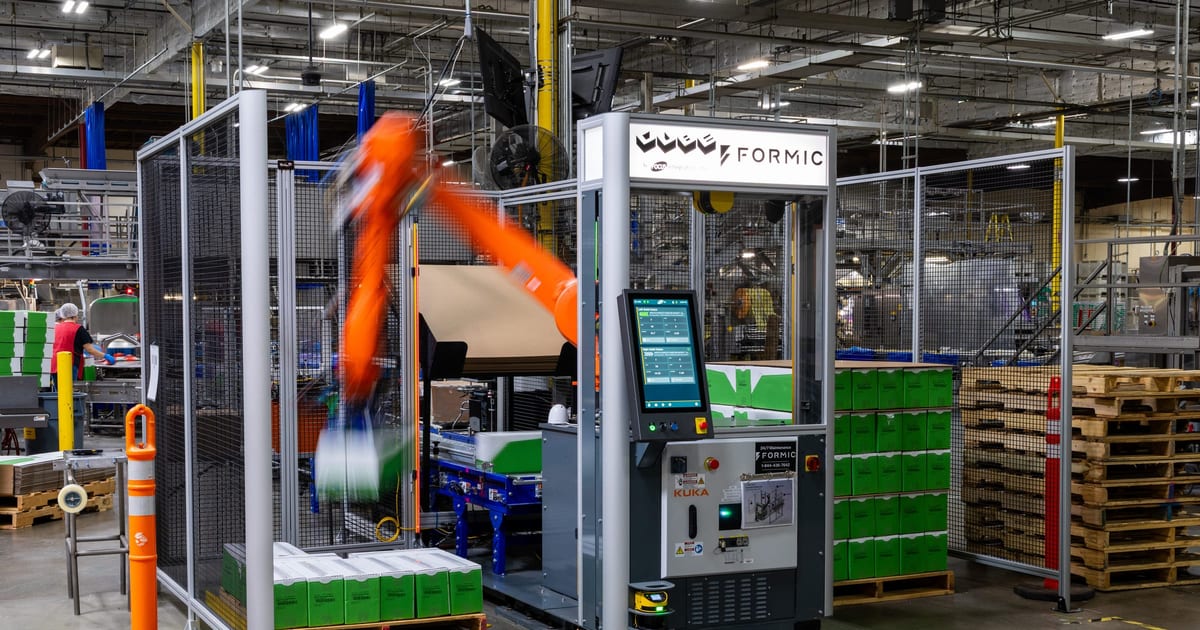
미국 서비스형 로봇(RaaS) 기업 포믹은 22일(현지시간) 보도자료를 통해 머케이토 파트너스가 주도한 시리즈B와 S2G 인베스트먼츠의 차입을 합쳐 5000만 달러를 조달했다고 밝혔다. 지분과 차입 비율은 공개하지 않았다.
포믹은 미국 30여 개 주 100곳 이상의 공장에서 누적 75만 시간 넘게 로봇을 가동했고, 피지컬 인텔리전스와 함께 로봇 파운데이션 모델을 제조 현장에 맞추는 작업을 하고 있다고 밝혔다.
공장 로봇을 팔지 않고 빌려주는 미국 시카고의 포믹(Formic)이 22일(현지시간) 보도자료를 내고 5000만 달러의 성장 자금을 확보했다고 밝혔다. 머케이토 파트너스가 주도한 시리즈B에 라이트레이벤처스와 라이트스케이프 파트너스, 씨티 등 신규와 기존 투자자가 참여했고, S2G 인베스트먼츠가 차입 자금을 댔다. 5000만 달러 가운데 지분과 차입이 각각 얼마인지, 기업가치가 얼마인지는 공개하지 않았다.
금액보다 눈여겨볼 숫자는 운영 실적이다. 포믹은 자사 로봇의 누적 생산 가동 시간이 75만 시간을 넘었다고 밝혔다. 2024년 6월 투자 유치 보도자료에서는 10만 시간이었다. 약 28개월 만에 7.5배로 늘어난 셈이며, 포믹은 이 실적을 렌털 사업 이상의 무언가로 바꾸려 하고 있다.
팔레타이저에서 범용 로봇으로
포믹의 현재 사업은 특정 공정 자동화다. 식음료와 소비재, 화학, 항공우주, 방산, 포장 공장에 팔레타이징과 케이스 포장, 공작기계 투입, 키팅 같은 공정용 로봇을 설치하고 장비와 배치 소프트웨어, 현장 서비스, 유지보수, 금융, 성능 관리를 묶어 매달 정액을 받는다. 고객은 초기 설비 투자를 하지 않는다. 회사는 미국 30여 개 주 100곳 이상의 시설에서 로봇 수백 대를 운영하고 있으며 가동률은 99.6%, 재계약률은 97%라고 밝혔다.
이번 자금은 이 플랫폼을 범용 로봇으로 넓히는 데 쓴다고 회사는 설명했다. 같은 서비스 모형으로 더 많은 종류의 로봇이 더 복잡한 작업을 맡게 하겠다는 것이다. 금속 가공이라는 새 분야에 진출하고 항공우주와 우주, 방산, 의료, 에너지 분야 사업도 늘린다. 포믹은 일리노이주 볼링브룩의 새 시설에서 로봇을 조립하고 시험하며, 캘리포니아주 오클랜드 연구개발센터에서 신기술을 개발한다. 로봇을 생산 현장에 투입하는 속도는 1년 전보다 약 세 배 빨라졌다고 밝혔다.
피지컬 인텔리전스와의 협업이 핵심
보도자료에서 가장 전략적인 대목은 협업이다. 포믹은 피지컬 인텔리전스의 로봇 파운데이션 모델에 자사의 생산 데이터와 운영 경험을 결합해 제조 작업에 맞게 조정하고 있다고 밝혔다. 피지컬 인텔리전스는 2025년 11월 6억 달러 규모 시리즈B를 유치한 회사로, 포믹에 따르면 Pi API 베타 발표에서 포믹의 작업을 소개했다. 파운데이션 모델은 여러 로봇과 작업 데이터로 학습한 하나의 신경망으로, 기존 로봇 셀보다 훨씬 적은 프로그래밍으로 새 작업에 맞출 수 있다. 작동 원리는 MEKAWIRE의 VLA 모델 해설에 정리돼 있다.
역할 분담이 요점이다. 모델 기업은 소프트웨어는 있지만 공장 현장이 없고, 포믹은 현장과 서비스 인력, 금융을 갖췄다. 설치된 로봇 한 대 한 대가 작업과 환경, 수정 동작 데이터를 쌓는다. 포믹 이사회에 합류하는 라이언 샌더스 머케이토 전무는 병목이 연구실이 아니라 공장 하역장으로 옮겨가고 있다고 말했다.
투자 규모 비교
- 2022-01-18
- 시리즈A
- 2650만
- 럭스캐피털
- 2024-06-25
- 시리즈A 추가
- 2740만
- 블랙혼벤처스
- 2026-10-22
- 시리즈B와 차입
- 5000만(차입 포함, 비율 비공개)
- 머케이토 파트너스, 차입은 S2G
회사 보도자료 기준. 공개 누적액 1억390만 달러(최근 라운드 차입 포함). 라운드 간격 29개월, 28개월.
2026년 10월 23일 기준
포믹이 2022년 1월 이후 공개한 누적 조달액은 1억390만 달러다. 세 차례 발표 금액을 더한 값으로, 최근 라운드에는 비율이 공개되지 않은 차입이 포함돼 있다. 라운드 간격은 29개월과 28개월이었다.
- 2026-03-11
- 마인드 로보틱스
- 시리즈A
- 5억
- 2026-05-13
- 마인드 로보틱스
- 시리즈A-1
- 4억
- 2026-06-09
- 스탠더드 봇
- 시리즈C
- 2억
- 2026-02-04
- 마키나 랩스
- 시리즈C
- 1억2400만
- 2026-01-27
- 벤션
- 투자 라운드
- 1억1000만
- 2026-01-29
- 롭코
- 시리즈C
- 1억
- 2026-10-06
- 멀티플라이 랩스
- 시리즈B
- 7500만
- 2026-10-22
- 포믹
- 시리즈B와 차입
- 5000만
주력 분야가 산업용 로봇인 기업의 검증된 MEKAWIRE 데이터, 2025년 10월 23일부터 2026년 10월 22일까지. 공개 금액이며 추정치가 아니다.
2026년 10월 23일 기준
MEKAWIRE 데이터베이스의 산업용 로봇 기업과 비교하면 이번 라운드는 작은 편이다. 스탠더드 봇은 6월 2억 달러 시리즈C를, 구독형 로봇도 운영하는 독일 롭코는 1월 1억 달러를 유치했다. 최근 12개월 이 분야 5000만 달러 이상 라운드 8건 가운데 포믹이 가장 작다.
MEKAWIRE 분석
포믹이 돈을 모은 대상은 로봇이 아니라 피지컬 AI의 '배송 계층'이다. 범용 모델이 공장에 닿으려면 이미 설치된 로봇과 서비스 인력, 금융을 가진 쪽을 거쳐야 한다는 베팅이다.
근거는 포믹 자신의 숫자다. 2024년과 2026년 보도자료 모두 재계약률 97%를 제시했고, 그사이 생산 시간은 7.5배 늘었다. 고객 이탈 없이 서비스 모형이 커졌다는 뜻이다. 피지컬 인텔리전스와의 협업은 자체 모델 없이도 더 똑똑한 로봇을 들여올 길을 열어준다.
반론은 자본이다. 서비스형 로봇은 장비가 포믹의 재무제표에 쌓이는 구조다. 이번에 차입이 섞인 것도, 2022년 라운드 때 1억 달러가 넘는 설비 금융을 함께 확보한 것도 그 때문이다. 지분 규모와 기업가치가 공개되지 않아 실제 성장 자금이 얼마나 늘었는지 판단하기 어렵다.
한국 시장에도 시사점이 있다. 국내에서도 로봇 구독과 렌털 모형이 정부 보급 사업과 함께 늘고 있지만, 수백 대 규모의 운영 데이터를 공개한 사례는 드물다. 포믹 모델은 제조 중소기업 자동화에서 장비 판매보다 운영 실적 데이터가 경쟁력이 될 수 있음을 보여준다.
강세 시나리오에서는 범용 모델이 배치 시간을 다시 줄이고, 포믹의 로봇 군단이 모델 기업이 돈을 내는 데이터 공급원이 된다. 약세 시나리오에서는 장비와 서비스 비용이 함께 불어나고, 1억 달러 이상을 유치한 경쟁사가 렌털 시장에 들어오며, 모델 협업은 시범 단계에 머문다.
지켜볼 신호는 세 가지다. 피지컬 인텔리전스 모델을 쓴 첫 공장 사례 공개, 지분과 차입을 나눠 보여주는 공시나 발표, 그리고 100개 시설과 30개 주라는 운영 규모가 다음 발표에서 얼마나 늘어나는지다.
- 5000만 달러(2026년 10월 22일), 지분과 차입 비율 비공개
- 머케이토 파트너스 주도 시리즈B, 라이트레이벤처스와 라이트스케이프 파트너스, 씨티 등 참여
- S2G 인베스트먼츠
- 미국 30여 개 주, 100곳 이상 공장에서 로봇 수백 대 가동
- 누적 생산 75만 시간 이상, 가동률 99.6%, 재계약률 97%
- 장비와 소프트웨어, 유지보수, 금융을 묶어 월정액으로 제공
- 범용 로봇과 금속 가공으로 확장, 피지컬 인텔리전스와 협업
- 라이언 샌더스 머케이토 파트너스 전무 합류
왜 중요한가
포믹은 시범 사업이 아니라 실제 상업 운영을 수치로 공개한 몇 안 되는 미국 로봇 기업이다. 로봇 수백 대, 공장 100곳 이상, 생산 75만 시간 이상, 가동률 99.6%, 재계약률 97%다. 모델 개발사에 없는 것이 바로 이 실적이다. 파운데이션 모델이 미국 중견 공장에 들어가려면 누군가 하드웨어 금융과 설치, 서비스를 맡아야 하며 포믹은 그 자리를 노린다.
경쟁사 비교
스탠더드 봇(2026년 6월 2억 달러 시리즈C)과 롭코(1월 1억 달러 시리즈C)는 자체 로봇을 팔고, 롭코는 유럽에서 구독형도 운영한다. 벤션(1억1000만 달러)은 셀프 설계와 배치 플랫폼을 판다. 포믹은 유니버설로봇과 화낙, 쿠카, ABB 로봇을 가리지 않고 쓰기 때문에 경쟁 상대는 로봇 스타트업만큼이나 기존 시스템 통합(SI) 업체다. 국내에서는 두산로보틱스와 뉴로메카 같은 협동로봇 제조사가 SI 파트너와 함께 비슷한 공정 자동화 시장을 놓고 경쟁한다.
밸류에이션 맥락
기업가치는 공개되지 않았다. 확인 가능한 수치는 2022년 1월 회사가 밝힌 '기업가치 1억 달러 이상'뿐이다. 5000만 달러에 지분과 차입이 섞여 있고 비율도 비공개여서 가치 상승폭이나 희석률은 계산할 수 없다. 공개 누적 조달액 1억390만 달러에도 이 차입이 포함된다.
공급망 파급
포믹은 유니버설로봇과 화낙, 쿠카, ABB 같은 기존 제조사의 로봇 팔로 셀을 구성하고(과거 공개 자료 기준) 일리노이 볼링브룩에서 조립과 시험을, 오클랜드에서 연구개발을 한다. 로봇 팔 가격과 납기, 그리퍼와 비전, 컨베이어, 30여 개 주에 걸친 현장 서비스 인건비가 주요 변수다. 금속 가공에 진출하면 용접과 절단 장비가 추가된다.
지켜볼 신호
포믹 셀에서 피지컬 인텔리전스 모델을 쓰는 첫 공개 사례, 지분과 S2G 차입을 구분한 공시, 100개를 넘는 시설 수 갱신, 첫 금속 가공 고객, 머케이토 네트워크를 통한 추가 이사회와 경영진 영입.
애널리스트 시각
논지는 피지컬 AI의 가치가 배치와 서비스, 금융을 쥔 쪽에 쌓인다는 것이다. 확신도는 중간이다. 운영 지표는 두 차례 발표에서 일관되게 좋지만, 분야 평균에 비해 라운드가 작고 차입 비중을 알 수 없어 자산이 무거운 로봇 군단을 얼마나 빨리 늘릴 수 있을지 제약이 있다.
따져봐야 할 질문
5000만 달러 가운데 지분과 S2G 차입은 각각 얼마인가. 상위 10개 고객의 매출 비중은. 현재 피지컬 인텔리전스 모델을 쓰는 포믹 현장은 어디이며 작업 성공률은 어느 정도인가. 계약 1년차와 3년차 로봇 한 대의 매출총이익률은 어떻게 달라지는가. 휴머노이드 제조사의 로봇도 금융 상품으로 제공할 계획인가.