斗山机器人以2,719万美元收购美国集成商ONExia 89.59%股权,转向在北美销售整套包装自动化单元
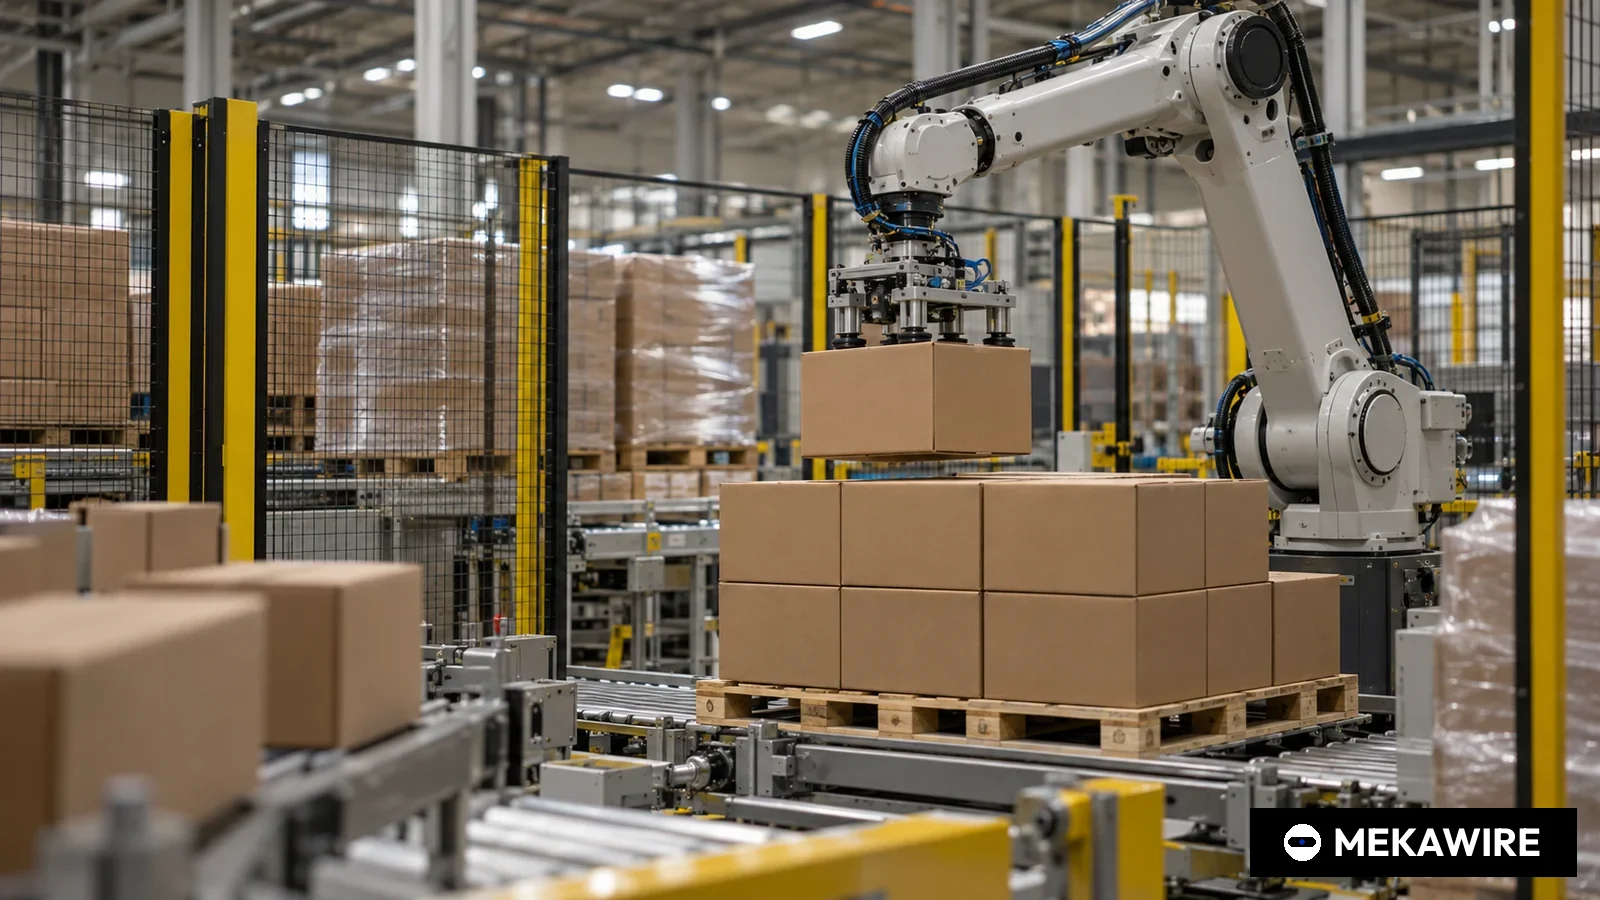
斗山机器人2025年7月28日决定以374.14亿韩元(2,719万美元)现金收购美国宾夕法尼亚州机器人集成商ONExia 89.59%股权,交易于同年9月17日完成。ONExia随后吸收斗山美国销售公司并拿下赫力昂包装订单,但合并后转为亏损,斗山将持股提高至94.12%。
韩国协作机器人厂商斗山机器人(Doosan Robotics)于2025年7月28日决定收购美国宾夕法尼亚州机器人系统集成商ONExia, Inc. 89.59%的股权。ONExia以协作机器人为核心,设计和制造包装及码垛自动化单元。此前主要依靠经销商销售机械臂的斗山机器人,由此在美国拥有了自己的工程团队。董事会当天批准交易,公司在发布上半年业绩的同一天向韩国交易所进行了披露。
根据公告,最初收购金额为356.29亿韩元,包括依据股份买卖协议向原股东收购87.98%股权的21,994,074.54美元,以及交割时认购新股的3,899,144.34美元,按董事会决议日韩亚银行首次公布的1美元兑1,376韩元折算。2025年9月11日,斗山机器人因签署交割协议更正公告:按合同约定调整价款后,股份买卖部分升至23,290,972.09美元,增加约5.9%,总金额升至374.14亿韩元,约合2,719万美元。该金额相当于斗山机器人2024年末净资产的9.30%,全部以现金支付。
原股东并未全部退出。公告称其保留的剩余股权为12.02%,并在股东协议中设置了期权安排。斗山机器人可在交割后随时行使看涨期权,剩余三名股东可在交割后第三年至第五年行使看跌期权。2026年半年报将行权价定为每股3,490.33美元,在职满三年者每年另加8%的收益。7月公告按员工在职期限等条件估算,支付总额最低3,005,933.76美元、最高约440万美元。这一结构最长可将ONExia管理层绑定至2030年9月。
ONExia的前身是Greg Selke1984年创立的Multitech。据公司官网,该公司2001年8月以ONExia名义重新注册,此后拓展至定制设备制造与机器人集成,2012年开始做协作机器人工作站,2021年推出ONExia Robotics品牌。公司在宾夕法尼亚州埃克斯顿拥有约1万平方英尺的场地,产品包括PalletizHD和PalletizHD+码垛机以及开箱机、装箱机,客户行业涵盖制药、食品饮料、医疗器械装配、航空航天、电子和塑料。公告列明的代表人为Gregory Selke。斗山机器人在新闻稿中表示,ONExia销售额年均增长约30%,并积累了25年的自动化项目数据。
公告所附ONExia财务数据未经审计。营收由2022年的116.2亿韩元增至2023年的158.0亿韩元和2024年的182.9亿韩元,按公告汇率约合1,330万美元。净利润2022年亏损3,470万韩元,2023年和2024年分别为22.6亿韩元和19.0亿韩元;2024年末净资产为42.2亿韩元。以最终股份买卖价款推算,ONExia全部股权估值约2,650万美元,约为2024年营收的2.0倍、净利润的19倍。
- 营业收入
- 11,619.12
- 15,797.32
- 18,291.86
- 净利润
- -34.72
- 2,258.2
- 1,899.39
- 总资产
- 8,040.21
- 9,214.17
- 10,455.19
- 净资产
- 1,121.02
- 3,266.73
- 4,221.47
- 净利率(%)
- -0.3
- 14.3
- 10.4
来源:斗山机器人2025年7月28日收购股权公告(2025年9月11日更正),由斗山按1美元兑1,376韩元将未经审计的美国报表折算。净利率 = 净利润 / 营业收入,由MEKAWIRE计算。
截至 2026年10月3日
据斗山机器人2026年半年报,交易于2025年9月17日完成交割。报告中的最终收购对价分摊显示,现金对价为323.4亿韩元,可辨认净资产公允价值为126.6亿韩元,其中确认为无形资产的技术为116.6亿韩元;商誉为196.8亿韩元,占对价的60.9%;15.4亿韩元交易费用全部费用化。2025年三季报披露,计入增资、交易费用及看跌和看涨期权后,总收购金额为28,697,192.08美元。
整合进展迅速。2025年12月,ONExia吸收合并了斗山机器人2022年5月设立的美国销售公司Doosan Robotics Americas, LLC,并更名为Doosan Robotics Americas, Inc.。ONExia官网现将自身定位为斗山机器人美洲公司的自动化生产解决方案品牌。斗山机器人对合并后公司的持股比例在2025年末为91.44%,增购4,854股新股后于2026年6月末升至94.12%,MEKAWIRE曾在3月报道这次增资。2026年上半年,该子公司实现营收176.4亿韩元,净亏损46.2亿韩元。
半年报还披露了主要订单,即与赫力昂(Haleon)签订的三份合同:2025年10月6日签约、金额3,957,839美元的多件包装整线(EOL)系统,交付期限为2026年9月25日,6月末完工进度70.49%;金额1,266,152美元的Theraflu产品拆垛开箱单元,期限为2026年9月17日;以及金额1,142,490美元的Advil包装线,期限为2027年1月27日。该子公司还与美国Meridian Bank签订了150万美元授信额度,以应收账款等全部资产作抵押,半年末未动用。
斗山机器人成立于2015年7月31日,2023年10月5日在韩国KOSPI市场上市,截至2025年9月末控股股东斗山集团(株式会社斗山)持股68.11%。公司称其2021年协作机器人销量跻身全球前四,并在公告中提出要从以机械臂为主的硬件企业转型为整合AI、软件和机械臂的智能机器人解决方案企业。从国际交易看,软银同意以53.75亿美元收购ABB机器人业务,Symbotic以2亿美元预付现金收购沃尔玛机器人业务;在韩国,三星电子以2,674.6亿韩元将所持Rainbow Robotics股权增至35%,LG电子将Bear Robotics持股提高至51%。
- 斗山机器人
- ONExia
- 2025-07-28
- 89.59
- 27.19
- USD
- 软银集团
- ABB Robotics
- 2025-10-08
- 100
- 5,375
- USD
- Symbotic
- 沃尔玛先进系统与机器人业务
- 2025-01-16
- 100
- 200
- USD
- LG电子
- Bear Robotics
- 2025-01-24
- 51
- 无数据
- USD
- 三星电子
- Rainbow Robotics
- 2024-12-31
- 35
- 267,462.55
- KRW
依据收购方或标的公司披露:斗山为含390万美元增资的更正后最终金额;ABB机器人为企业价值;Symbotic为预付现金,不含最高3.5亿美元或有对价;LG电子未披露追加30%的价格(首次21%为6,000万美元);三星电子为2024年收购3,935,814股的价款(267,462.55百万韩元),持股升至35%。均为披露数据,非估算。
截至 2026年10月3日
对节卡、越疆、艾利特等中国协作机器人厂商而言,这笔交易值得关注的是渠道。斗山没有继续单纯依靠第三方集成商,而是直接买下一家美国集成商,把应用工程和客户关系握在自己手里。这也意味着,以价格优势进入北美包装和医药产线的中国机械臂,未来面对的不仅是斗山的硬件,还有其自有集成商的方案能力。
风险同样明显。ONExia收购前的财务未经审计,合并亏损的销售公司后整体转为亏损。公告单独列出的三份主要合同合计6,366,481美元,全部来自赫力昂一家客户。拥有自营集成商还可能让转售斗山机械臂的美国独立集成商转向竞争对手。管理层亦有变动:三名代表理事之一Kim Min-pyo于2026年9月30日辞职,由Park In-won和Cho Kil-sung继续担任代表理事。
接下来的观察节点很近。2026年11月中旬前提交的三季报,将显示9月到期的两份赫力昂合同是否完工并确认收入。Advil包装线期限为2027年1月27日,2026年年报将于2027年3月发布,剩余股东的看跌期权行权期则从2028年9月开始。
MEKAWIRE 分析
斗山机器人收购一家盈利的小型包装集成商,目的是在美国为自家机械臂创造需求;第一年的结果显示,这家公司拿得下医药客户,但在并入母公司销售费用后尚未证明能够盈利。
证据来自公告。2024年作为独立集成商,ONExia以182.9亿韩元营收实现19.0亿韩元净利润;吸收斗山销售公司后,合并实体2026年上半年营收176.4亿韩元,净亏损46.2亿韩元。斗山机器人此后仍追加注资,将持股提高到94.12%,说明它把这家子公司当作需要投入的平台,而非收取利润的附属业务。
最有力的反方观点是:亏损可能主要来自并入的销售公司,而非ONExia的工程业务;一家以赫力昂为标杆客户的单元制造商,正是想从卖硬件转向卖系统的机械臂厂商所需要的资产。按约2.0倍营收收购一家保持两位数增长的公司,价格并不贵。
乐观情形:赫力昂项目按期交付,借此在北美医药和消费品包装领域拿到更多产线订单,每个单元都搭载斗山机械臂,解决方案收入增速超过机械臂收入下滑速度,占对价60.9%的商誉无需减值。
悲观情形:整合成本使子公司持续亏损,对赫力昂的依赖导致收入波动,美国其他集成商把客户引向竞争品牌。196.8亿韩元商誉将面临减值测试,而母公司还要为工业人形机器人项目持续投入现金。
值得关注的信号:
- 2026年11月中旬:三季报中赫力昂多件包装线与Theraflu项目是否完工。
- 2027年3月:2026年年报中Doosan Robotics Americas, Inc.全年业绩及商誉减值测试结果。
- 2028年9月:剩余股东看跌期权行权期开启,ONExia管理层去留。
- 2025年7月28日(董事会决议及韩国交易所公告)
- 89.59%(受让老股87.98%并认购新股)
- 374.14亿韩元,2,719万美元,现金(2025年9月11日更正)
- 1美元兑1,376韩元
- 2025年9月17日
- 196.8亿韩元,占323.4亿韩元对价的60.9%
- ONExia, Inc.,宾夕法尼亚州埃克斯顿,前身1984年创立,包装与码垛单元
- 营收182.9亿韩元,净利润19.0亿韩元(未经审计)
- 看涨期权随时可行使;看跌期权交割后3至5年,每股3,490.33美元加年化最高8%
- 2025年12月并入Doosan Robotics Americas, Inc.,2026年6月末持股94.12%
为何重要
收购ONExia标志着斗山机器人盈利模式的转变。过去其机械臂主要通过经销商和集成商销售,围绕机器人设计工作站的附加值由集成商获得。拥有ONExia后,斗山可直接获取这部分工程利润,并以赫力昂等美国包装产线客户作为标杆。
时机同样关键。斗山在机械臂销售大幅下滑的2025年上半年业绩发布当天公告了这笔交易。北美是斗山最需要增长的市场,收购当地集成商,可把更多价值链环节留在美国本土。
竞争对手分析
韩国同行选择了不同路径:三星电子以2,674.6亿韩元将Rainbow Robotics持股增至35%,LG电子将Bear Robotics持股提高至51%,两者买的都是机器人制造商。已经是制造商的斗山则向下游延伸到集成环节。
对节卡、越疆、艾利特等中国协作机器人企业而言,斗山的做法展示了另一种竞争方式:用自有集成商锁定应用场景。ONExia 2024年营收仅约1,330万美元,这笔交易买的是能力而非份额。
估值背景
最终以23,290,972.09美元收购87.98%股权,对应ONExia全部股权价值约2,650万美元。以未经审计的2024年营收182.9亿韩元和净利润19.0亿韩元计算,约为2.0倍市销率、19倍市盈率和8.6倍市净率。
收购对价分摊显示:可辨认净资产126.6亿韩元(含技术无形资产116.6亿韩元),商誉196.8亿韩元,占现金对价323.4亿韩元的60.9%。截至2026年6月末,与看跌期权相关的其他金融负债为41.9亿韩元。若美国子公司持续亏损,商誉将面临减值审视。
供应链影响
ONExia的工作站由协作机器人与输送线、视觉系统、开箱机和码垛机框架组成,在埃克斯顿设计和加工。斗山表示将自主设计和制造解决方案外围设备以内化降本能力,ONExia的机加工和工程团队正好在北美承担这一角色。
机械臂仍在斗山租赁的水原工厂生产,因此成套工作站仍受美国对进口机械臂所适用关税的影响。宾夕法尼亚的工程和总装增加了本地含量,但无法消除这一风险。对中国零部件供应商而言,斗山扩大自制外围设备,意味着北美项目中的通用件采购可能更多转向本地。
后续看点
2026年11月中旬前发布的三季报,将显示9月到期的赫力昂多件包装线(3,957,839美元)和Theraflu单元(1,266,152美元)是否完工。Advil包装线期限为2027年1月27日。
2027年3月的年报将首次披露合并后Doosan Robotics Americas, Inc.的全年业绩及商誉减值测试结果。2028年9月起剩余股东可行使看跌期权。2026年9月30日代表理事Kim Min-pyo辞职后,美国业务由谁主导也值得关注。
分析师观点
核心判断:收购价格便宜、战略合理,但价值取决于斗山能否让一家年营收约1,300万美元的盈利集成商摆脱母公司销售费用的拖累,成长为更大的系统业务。
信心水平:中等。交易条款、交割和会计处理均在韩国交易所公告中充分披露,这提高了判断的可靠性;但ONExia收购前财务未经审计,自动化解决方案业务未单独披露利润,且已披露的三份主要合同全部来自同一客户,增加了不确定性。
值得追问的问题
合并实体2026年上半年46.2亿韩元净亏损中,原销售公司和ONExia集成业务各占多少?
ONExia交付的工作站中使用斗山机械臂的比例是多少,收购后是否提高?斗山会否在2028年看跌期权行权期之前行使看涨期权收购剩余股权?