斗山ロボティクス、米SIerのONExia株89.59%を2719万ドルで取得 アーム単体から包装セル一式の販売へ
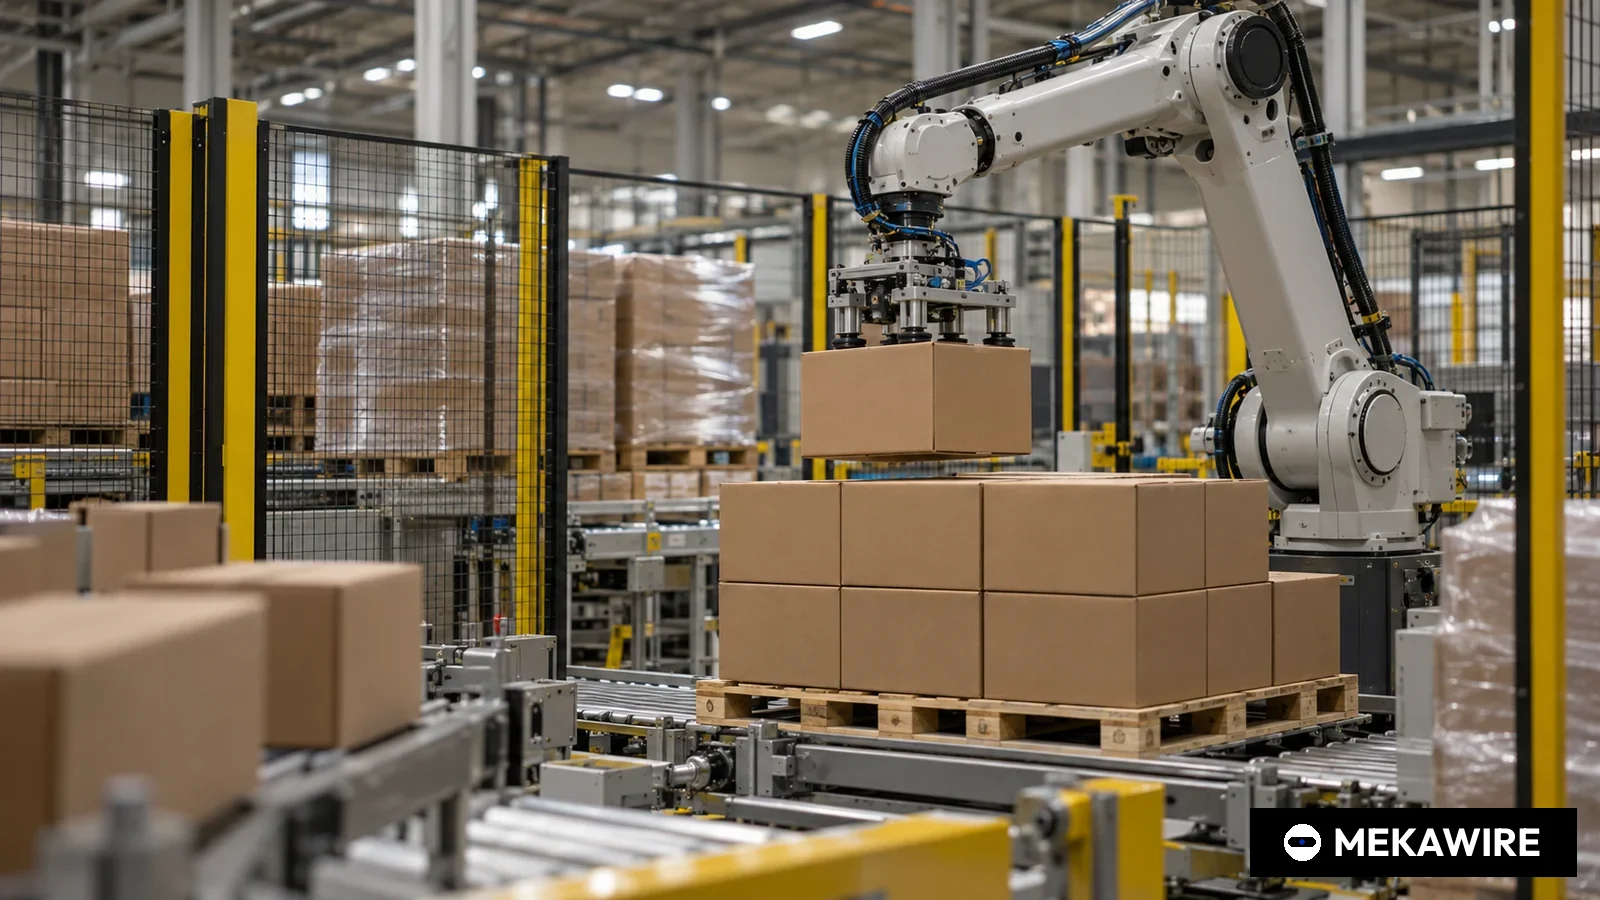
斗山ロボティクスは2025年7月28日、米ペンシルベニア州のロボットSIer、ONExiaの株式89.59%を最終的に374億1360万ウォン(2719万ドル)の現金で取得すると決め、同年9月17日に完了した。ONExiaはその後斗山の米販売法人を吸収してヘイリオンの包装案件を受注したが、合併会社は赤字に転じ、斗山は持ち分を94.12%に引き上げた。
韓国の協働ロボットメーカー、斗山ロボティクス(Doosan Robotics)は2025年7月28日、米ペンシルベニア州のロボットシステムインテグレーター(SIer)、ONExia, Inc.の株式89.59%を取得すると決めた。ONExiaは協働ロボットを軸に包装やパレタイジングの自動化セルを設計、製作する企業だ。これまで販売代理店経由でロボットアームを売ってきた斗山ロボティクスは、米国に自前のエンジニアリング部隊を持つことになった。取締役会は同日に承認し、会社は上半期決算と同じ日に韓国取引所へ開示した。
開示によると当初の取得額は356億2900万ウォンだった。既存株主から87.98%を買い取る株式売買契約の代金2199万4074.54ドルと、クロージング時に引き受ける第三者割当増資389万9144.34ドルの合計で、1ドル=1376ウォンで換算した。斗山ロボティクスは2025年9月11日、取引終結合意書の締結を受けて開示を訂正した。契約上の価格調整により株式売買部分は2329万972.09ドルと約5.9%増え、総額は374億1360万ウォン(2719万ドル)となった。2024年末の自己資本の9.30%に相当し、全額を現金で支払った。
売り手は全株を手放したわけではない。開示は残余持ち分を12.02%と記し、株主間契約にオプションを設けた。斗山はクロージング後いつでもコールオプションを行使でき、残る株主3人はクロージングから3年後から5年後までプットオプションを行使できる。2026年半期報告書は行使価格を1株3490.33ドルとし、3年以上在籍すれば年8%の利回りを上乗せする。7月の開示は在籍期間などの条件に応じて支払額を最低300万5933.76ドル、最大約440万ドルと見積もった。ONExia経営陣を最長で2030年9月まで事業につなぎ留める設計だ。
ONExiaの源流は、Greg Selke氏が1984年に創業したMultitechにさかのぼる。同社サイトによれば、2001年8月にONExiaとして再設立され、専用機の製作やロボット統合に事業を広げ、2012年に協働ロボットセルを手がけ始め、2021年にONExia Roboticsブランドを立ち上げた。ペンシルベニア州エクストンの約1万平方フィートの拠点でパレタイザー「PalletizHD」「PalletizHD+」や製函機、ケースパッカーを手がけ、医薬品、食品飲料、医療機器組立、航空宇宙、電子、樹脂を主要分野に挙げる。開示上の代表者はGregory Selke氏だ。斗山は発表文で、ONExiaの売上高は年平均約30%伸び、25年分の自動化プロジェクトのデータを持つと説明した。
開示に添付されたONExiaの財務数値は監査を受けていない。売上高は2022年の116億2000万ウォンから2023年に158億ウォン、2024年に182億9000万ウォン(開示レートで約1330万ドル)へ増えた。純損益は2022年の3470万ウォンの赤字から、2023年に22億6000万ウォン、2024年に19億ウォンの黒字となり、2024年末の純資産は42億2000万ウォンだった。最終の株式売買代金から逆算すると株式全体の価値は約2650万ドルで、2024年売上高の約2.0倍、純利益の約19倍にあたる。
- 売上高
- 11,619.12
- 15,797.32
- 18,291.86
- 純利益
- -34.72
- 2,258.2
- 1,899.39
- 総資産
- 8,040.21
- 9,214.17
- 10,455.19
- 純資産
- 1,121.02
- 3,266.73
- 4,221.47
- 純利益率(%)
- -0.3
- 14.3
- 10.4
斗山ロボティクスの2025年7月28日付の他社株式取得決定の開示(2025年9月11日訂正)による。未監査の米国財務諸表を斗山が1ドル=1376ウォンで換算。純利益率=純利益÷売上高、MEKAWIRE算出。
2026年10月3日時点
2026年半期報告書によると、取引は2025年9月17日に完了した。最終的な取得原価の配分では、現金対価323億4000万ウォンに対し、識別可能な純資産の公正価値は126億6000万ウォンで、うち技術を無形資産として116億6000万ウォン計上した。のれんは196億8000万ウォンと対価の60.9%を占め、取得関連費用15億4000万ウォンは全額費用処理した。2025年第3四半期報告書は、増資、付随費用、プットとコールのオプションを含む総取得額を2869万7192.08ドルとしている。
統合は素早かった。2025年12月、ONExiaは斗山が2022年5月に設立した米販売法人Doosan Robotics Americas, LLCを吸収合併し、社名をDoosan Robotics Americas, Inc.に改めた。ONExiaのサイトは現在、自らをDoosan Robotics Americasの自動化生産ソリューションブランドと紹介している。斗山の持ち分は2025年末に91.44%、新株4854株の追加取得を経て2026年6月末に94.12%へ上がった。MEKAWIREは3月にこの増資を報じている。合併後の子会社は2026年上半期に売上高176億4000万ウォン、純損失46億2000万ウォンを計上した。
半期報告書は主要受注も明らかにした。ヘイリオン(Haleon)向けの3件である。2025年10月6日契約、395万7839ドルのマルチパック用エンドオブライン(EOL)一式は2026年9月25日が納期で、6月末の進捗率は70.49%だった。126万6152ドルのTheraflu向けデパレタイジング、開梱セルは2026年9月17日、114万2490ドルのAdvil包装ラインは2027年1月27日が納期だ。子会社はMeridian Bankと150万ドルの融資枠を結び、売掛金を含む資産を担保に差し入れているが、半期末の借入残高はなかった。
斗山ロボティクスは2015年7月31日設立、2023年10月5日に韓国KOSPI市場へ上場した。2025年9月末時点で親会社の斗山(株式会社斗山)が68.11%を保有する。2021年に販売台数で世界の協働ロボット上位4社入りしたとしており、ロボットアーム中心のハード企業から、AI、ソフトウエア、アームを統合したソリューション企業への転換を掲げる。業界では再編が続く。ソフトバンクグループはABBのロボット事業を53億7500万ドルで買収することで合意し、Symboticはウォルマートのロボット部門を前払い2億ドルで取得した。韓国ではサムスン電子がレインボーロボティクス株を35%に、LG電子がベアロボティクス株を51%に引き上げた。
- 斗山ロボティクス
- ONExia
- 2025-07-28
- 89.59
- 27.19
- USD
- ソフトバンクグループ
- ABB Robotics
- 2025-10-08
- 100
- 5,375
- USD
- Symbotic
- ウォルマートの先端システム、ロボティクス事業
- 2025-01-16
- 100
- 200
- USD
- LG電子
- Bear Robotics
- 2025-01-24
- 51
- データなし
- USD
- サムスン電子
- Rainbow Robotics
- 2024-12-31
- 35
- 267,462.55
- KRW
買い手または対象企業の開示に基づく。斗山は増資390万ドルを含む訂正後の最終総額、ABBロボティクスは企業価値、Symboticは最大3億5000万ドルの条件付き対価を除く前払い現金、LG電子は追加30%の価格非開示(当初21%は6000万ドル)、サムスン電子は2024年の3,935,814株取得額(267,462.55百万ウォン)で持ち分35%。開示値であり推計ではない。
2026年10月3日時点
日本の視点では、ロボットメーカーがSIerを丸ごと抱える点が注目に値する。日本では人手不足を背景に自動化需要が強い一方、ファナックや安川電機などのメーカーはアームを供給し、ライン構築はSIerが担う分業が一般的だ。斗山のやり方はこの分業を崩し、販売パートナーであるSIerと競合する可能性をはらむ。課題も残る。ONExiaの買収前の財務は未監査で、赤字の販売法人を吸収した後は損失を出している。開示で個別に示された主要契約3件(計636万6481ドル)はすべてヘイリオン1社向けだ。経営体制も変わり、代表取締役3人のうちKim Min-pyo氏が2026年9月30日に辞任し、Park In-won氏とCho Kil-sung氏の2人体制となった。
次の確認点は近い。2026年11月中旬までに出る第3四半期報告書で、9月が納期だったヘイリオン案件2件の完了と売上計上が分かる。Advil向けラインの納期は2027年1月27日、2026年の事業報告書は2027年3月、残余株主のプット行使期間は2028年9月に始まる。
MEKAWIRE分析
斗山ロボティクスは米国で自社アームの需要をつくるために黒字の小さな包装SIerを買い、最初の1年で医薬品顧客を取れることは示したが、販売法人の費用を抱えた後の採算はまだ示せていない。
根拠は開示にある。ONExiaは2024年、単独で売上高182億9000万ウォン、純利益19億ウォンを上げた。だが斗山の販売法人を吸収した合併会社は、2026年上半期の6カ月で売上高176億4000万ウォン、純損失46億2000万ウォンを計上した。それでも斗山は追加出資で持ち分を94.12%に高めた。利益を吸い上げる子会社ではなく、育てるべき基盤と位置づけていることがうかがえる。
最も有力な反論は、損失の多くが合併した販売法人に由来し、ONExiaのエンジニアリング事業ではない可能性があるという点だ。ヘイリオンを実績に持つセルメーカーは、ハードではなくシステムを売りたいアームメーカーにとってまさに必要な資産であり、2桁成長の企業を売上高の約2倍で買ったなら割安ともいえる。
強気シナリオでは、ヘイリオン案件が納期通りに完了し、その実績で北米の医薬品や消費財の包装ライン受注が広がる。すべてのセルに斗山のアームが載れば、ソリューション売上の伸びがアーム売上の減少を上回り、対価の60.9%を占めるのれんも問題にならない。
弱気シナリオでは、統合費用で赤字が続き、ヘイリオン依存が売上の振れとして表れる。他の米SIerが顧客を競合アームに誘導すれば、196億8000万ウォンののれんは減損検討の対象となり、親会社が進める産業用ヒューマノイド開発の資金余力も削られる。
注目すべきシグナル:
- 2026年11月中旬:第3四半期報告書で、ヘイリオンのマルチパックラインとTheraflu案件が完了したか。
- 2027年3月:2026年事業報告書でのDoosan Robotics Americas, Inc.の通期業績とのれんの減損テスト。
- 2028年9月:残余株主のプット行使期間の開始と、ONExia経営陣の去就。
- 2025年7月28日(取締役会決議、韓国取引所への開示)
- 89.59%(既存株87.98%の買い取りと新株引き受け)
- 374億1360万ウォン、2719万ドル、現金(2025年9月11日訂正)
- 1ドル=1376ウォン
- 2025年9月17日
- 196億8000万ウォン、現金対価323億4000万ウォンの60.9%
- ONExia, Inc.、ペンシルベニア州エクストン、源流は1984年創業、包装とパレタイジングのセル
- 売上高182億9000万ウォン、純利益19億ウォン(未監査)
- コールは随時、プットは完了後3~5年、1株3490.33ドルに年最大8%
- 2025年12月にDoosan Robotics Americas, Inc.へ合併、2026年6月末の持ち分94.12%
なぜ重要か
ONExia買収は、斗山ロボティクスが稼ぎ方を変えようとしている証しだ。これまでアームは主に代理店やSIerを通じて売られ、ロボットの周りにセルを設計する付加価値はSIerが得ていた。ONExiaを持てば、そのエンジニアリング利益を自ら取り込み、ヘイリオンをはじめとする米国のEOL包装顧客を実績として使える。
時期も示唆的だ。斗山はアーム売上が大きく落ちた2025年上半期決算と同じ日に買収を開示した。北米は斗山が最も伸ばさねばならない市場であり、現地のSIerを抱えることで、輸入ハードだけでは届かないバリューチェーンの多くを米国内に置ける。
競合分析
韓国勢は別の道を選んだ。サムスン電子はコールオプションでレインボーロボティクス株を2674億6000万ウォンで35%に高め、LG電子はベアロボティクス株を51%に引き上げた。どちらもロボットメーカーの買収だ。すでにメーカーである斗山は下流のSIerに踏み込んだ。
日本のメーカーにとっての示唆は、用途ごとのセル設計力を誰が握るかという点にある。ONExiaの2024年売上高は約1330万ドルにすぎず、今回は市場シェアではなく能力の取得と位置づけられる。
企業価値の背景
最終代金2329万972.09ドルで87.98%を取得したことから、株式全体の価値は約2650万ドルとなる。未監査の2024年実績に対し、売上高の約2.0倍、純利益の約19倍、純資産の約8.6倍だ。
取得原価の配分では、技術116億6000万ウォンを含む識別可能純資産が126億6000万ウォン、のれんが196億8000万ウォンで、現金対価323億4000万ウォンの60.9%を占める。2026年6月末にはプットオプションに関わるその他金融負債41億9000万ウォンもある。米子会社の赤字が続けば、のれんの減損検討は避けられない。
サプライチェーンへの影響
ONExiaのセルは協働ロボットにコンベヤー、画像処理、製函機、パレタイザーのフレームを組み合わせ、エクストンで設計、加工する。斗山は周辺機器を自社で設計、製作してコストを下げる方針を示しており、ONExiaの機械加工人員と技術者が北米でその役割を担う。
アームは引き続き賃借する水原工場で生産する。完成セルも輸入アームに適用される米国の関税の影響を受ける。日本の減速機やセンサーのメーカーにとっては、韓国資本の米SIerが部品選定の新たな窓口になる可能性がある。
今後の注目点
2026年11月中旬までに出る第3四半期報告書で、9月納期のヘイリオン向けマルチパックライン(395万7839ドル)とTheraflu向けセル(126万6152ドル)が完了したかが分かる。Advil向けラインの納期は2027年1月27日だ。
2027年3月の事業報告書には、合併後のDoosan Robotics Americas, Inc.の初の通期業績とのれんの減損テストが載る。2028年9月からは残余株主がプットを行使できる。2026年9月30日のKim Min-pyo代表取締役の辞任後、米国事業を誰が率いるかも焦点だ。
アナリストの見方
見立て:買収価格は割安で戦略も筋が通るが、価値は年売上高1300万ドル規模の黒字SIerを親会社の販売費に埋もれさせず、より大きなシステム事業に育てられるかにかかっている。
確信度:中程度。取引条件、完了、会計処理が韓国取引所の開示で十分に公表されている点は確信を支える。一方、ONExiaの買収前財務が未監査であること、自動化ソリューション部門の損益が個別に開示されていないこと、開示された主要契約3件がすべて1社向けであることが不確実性を高めている。
問うべき論点
合併会社の2026年上半期純損失46億2000万ウォンのうち、旧販売法人とONExiaのSI事業はそれぞれどれだけを占めるのか。
ONExiaが出荷するセルのうち斗山のアームを使う比率はどれほどで、買収後に変わったのか。斗山は2028年のプット行使期間の前に残余株のコールを行使するのか。