智元韩国金牌伙伴EVERYBOT三季度营收降19%,宣布本月成立物理AI事业本部
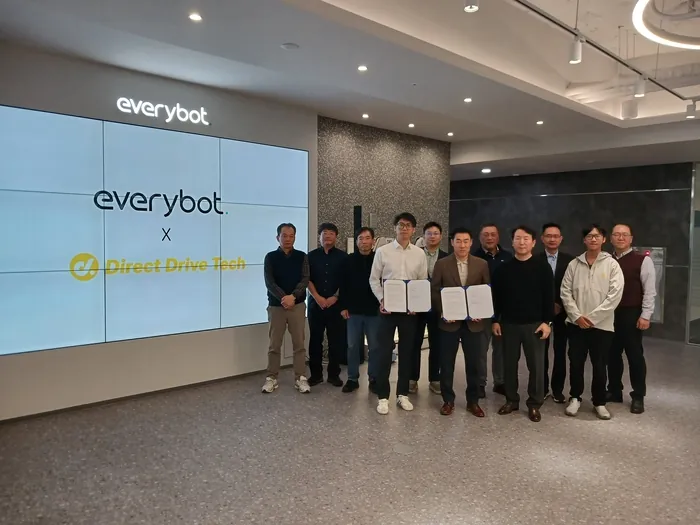
在韩国KOSDAQ上市的扫地拖地机器人企业EVERYBOT于2026年11月18日表示,将在本月把物理AI研究所升格为物理AI事业本部。此前该公司获选为智元机器人(AgiBot)在韩国的官方金牌合作伙伴,并与中国直驱科技(DDT)签署四足机器人联合研发及韩国商业化合同。
公司计划自2027年起逐步扩充工业设施巡检、物流等B2B专用机器人产品线。11月16日提交的季报显示,第三季度营收同比下降18.9%至70.8亿韩元,营业亏损13.9亿韩元。
上述消息由《人工智能新闻》(aitimes.kr)和Newspim援引公司说法报道,其中《人工智能新闻》直接引用了公司人士的话。新事业本部将统筹机器人平台采购、自研方案、客户开发、现场验证和商业化。EVERYBOT表示,将把中国合作方的硬件与自身的AI自主导航、3D视觉和空间识别软件结合,先切入工业设施巡检、安防和物流,再扩展到医院、养老机构和老年公寓。季报写明,公司于2026年3月将原AI融合技术研究所改组扩充为物理AI研究所,并计划年内升格为事业本部。公司此前在官网新闻中表示,与直驱科技的合同是对8月签署的韩国独家销售主协议的细化,并将优先在韩国供应直驱科技的现有成品。
利润承压的清洁机器人厂商
- 营收
- 7.08
- 8.73
- -18.9%
- 24.89
- 21.28
- +17.0%
- 营业亏损
- 1.39
- 0.45
- 3.1倍
- 4.39
- 2.44
- +79.8%
- 其他收益
- 0.16
- 0.21
- 9.64
- 0.69
依据EVERYBOT于2026年11月16日向DART提交的季度报告合并损益表。变化为MEKAWIRE计算。
截至 2026年9月30日
前三季度营收增长17.0%至248.9亿韩元,但单看第三季度同比下降18.9%,营业亏损扩大约3倍(MEKAWIRE计算)。前三季度51.7亿韩元的净利润来自96.4亿韩元的其他收益,而非主营业务。季报将供应SK Intellix的自主导航模块与清洁机器人并列为产品线。
MEKAWIRE 分析
EVERYBOT的新工业机器人业务依托合作方硬件:按照与智元和直驱科技的合作,其计划是把自有导航与视觉技术与合作方硬件结合,再供应给韩国客户。
对智元和直驱科技而言,这是以合作伙伴模式进入韩国市场的渠道:本体由中国供应,本地企业负责软件和集成。EVERYBOT表示,将优先在韩国供应直驱科技已商业化的成品,以提前实现营收。弱点在于智元金牌合作伙伴的条款未公开,EVERYBOT在每笔销售中能留下多少并不清楚。前三季度营业亏损43.9亿韩元,新事业本部需要尽快拿出付费客户。值得关注的信号包括首个公开的B2B客户、2026年年报中新业务的营收科目,以及智元是否在韩国指定更多合作伙伴。
- 70.8亿韩元,同比下降18.9%(MEKAWIRE计算)
- 13.9亿韩元,上年同期4.5亿韩元
- 248.9亿韩元,增长17.0%
- 43.9亿韩元
- 物理AI事业本部,2026年11月
- 智元机器人(韩国金牌合作伙伴)、直驱科技(四足)
- 2027年起逐步扩充(公司称)