韩国可穿戴康复机器人四强对比:WIRobotics、Angel Robotics、Hurotics与Dynamic Solution,资金为何流向人形机器人
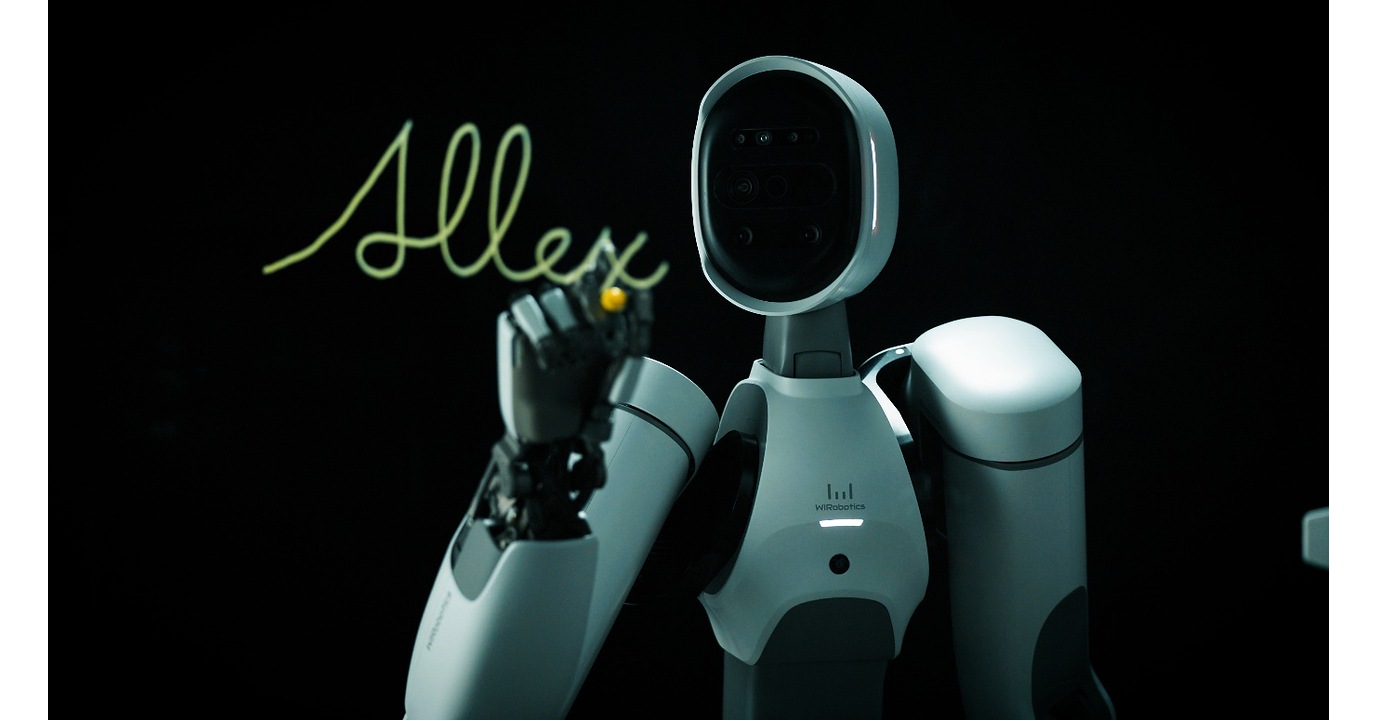
在韩国未上市的可穿戴机器人企业中,WIRobotics的销量和收入增速领先,已在KOSDAQ上市的Angel Robotics则在公开市场融资和政府采购上领先,Hurotics是医疗步态康复领域的新晋挑战者。WIRobotics 950亿韩元的B轮融资相当于其2025年收入的34倍,且主要投向人形机器人。
MEKAWIRE认为,投资者看重的是可穿戴企业积累的人体运动数据和执行器技术,把它们当作进入人形机器人的通道,而非单纯押注康复市场。
在韩国未上市的可穿戴机器人企业中,WIRobotics的销量和收入增速领先;论公开市场融资和政府采购,KOSDAQ上市公司Angel Robotics领先;Hurotics则是医疗步态康复领域最新获得大额融资报道的挑战者。融资最多的WIRobotics,却把新资金的大头投向了可穿戴以外的业务。
这正是本文要讨论的矛盾。生产步行辅助机器人WIM的WIRobotics今年5月完成950亿韩元B轮融资,并在新闻稿中把人形机器人列为下一个增长引擎。Angel Robotics作为上市公司向医院和公共机构供货;本周有报道称Hurotics为软体外骨骼服融资250亿韩元;Dynamic Solution则展示了由脑电信号驱动的康复机器人手。以下数据显示资金流向,分析部分解释为何资金正向人形机器人倾斜。
同为可穿戴,四种不同的商业模式
- WIRobotics
- 2021
- 未上市
- 步行辅助可穿戴WIM;人形机器人ALLEX研发中
- 1080亿(A轮130亿,2024.3;B轮950亿,2026.5)
- B轮,2026.5.14
- Angel Robotics
- 2017
- KOSDAQ 455900(2024.3.26上市)
- 康复可穿戴Angel Legs M20、angelGEAR、angel SUIT
- 私募377亿(A 97亿、B 180亿、C 100亿)+上市约329.6亿
- 调达厅创新采购顶级计划,2026.10.8
- Hurotics
- 2022
- 未上市
- 软体步态康复服H-Medi(韩国二类、FDA二类登记)
- A轮250亿、累计超335亿(媒体报道,未证实)
- A轮报道,2026.10.15
- Dynamic Solution
- 未披露
- 未披露
- 脑电驱动康复机器人手Dynamic X-hand(ETRI授权)
- 未披露
- 世界神经康复大会展示,2026.10.15
来源为公司新闻稿、KIND公告和调达厅资料;Hurotics融资及Dynamic Solution数据来自StartupN和Bloter报道,公司未确认。仅用披露数据,不含估算。
截至 2026年10月16日
WIRobotics通过自营体验中心和百货渠道在韩国面向消费者销售WIM,公司5月称累计销量已超过3000台,并进入欧洲、中国、土耳其和日本市场,同时推出订阅服务WIM Premium。Angel Robotics由KAIST教授Kong Kyung-chul于2017年创立,以医疗器械Angel Legs M20为核心经营四个品牌,韩国调达厅10月8日宣布其成为“创新采购顶级企业”计划的首家入选公司。Hurotics于2022年2月成立,2025年5月完成美国FDA二类器械登记,同年9月取得韩国二类医疗器械认证后推出步态康复服H-Medi。Dynamic Solution的Dynamic X-hand通过读取脑电信号驱动瘫痪患者的手部运动,据韩国媒体Bloter 10月15日报道,公司称运动意图识别准确率最高达84.6%,该数据尚未经同行评审发表。
四家公司的路径分别是消费零售加订阅、上市公司背景下的医院与政府采购、先拿到美国准入的医疗器械,以及基于韩国电子通信研究院技术授权的研究阶段神经康复。投资者偏好哪条路,融资数据给出了答案。
WIRobotics融资额达上年收入的34倍
- 2023年收入
- 5.6亿韩元
- 公司新闻稿
- 2024年收入
- 13亿韩元
- 为上年2.3倍
- 2025年收入
- 27.9亿韩元
- 为上年2.1倍
- B轮/2025年收入
- 34倍
- 950÷27.9
- B轮/A轮
- 7.3倍
- 950÷130,间隔26个月
- Angel Robotics上市募资
- 329.6亿韩元
- 164.8万股×2万韩元
MEKAWIRE根据披露数据计算;WIRobotics B轮估值未披露。
截至 2026年10月16日
WIRobotics披露的收入为2023年5.6亿韩元、2024年13亿韩元、2025年27.9亿韩元,并称2026年一季度收入已超过2024年全年。B轮规模是26个月前、即2024年3月130亿韩元A轮的7.3倍,相当于2025年收入的34倍。由于未披露估值,无法计算估值涨幅。Angel Robotics在2020年至2023年间通过三轮私募融资377亿韩元,2024年上市时以每股2万韩元发行164.8万股新股,募资约329.6亿韩元,扣除费用前合计约707亿韩元。据韩国媒体StartupN报道,Hurotics此轮融资后累计融资超过335亿韩元,但公司未发布官方公告,MEKAWIRE将其列为未经证实。
计算方法:比率仅使用公司披露数据;Angel Robotics上市募资额为新股数量乘以发行价。
MEKAWIRE 分析:可穿戴正成为韩国通往人形机器人的入口
投资者付钱买的,是可穿戴企业的人体运动数据和执行器能力,把它当作进入人形机器人的通道,而不仅仅是康复市场本身。
证据首先来自WIRobotics自己的表述。其B轮新闻稿以人形机器人商业化开篇:研究型平台Mobile ALLEX从今年起向外部机构供货,目标2027年底具备量产条件,并与一家全球车企洽谈工厂场景验证。联席CEO李渊伯表示,这轮融资说明可穿戴积累的运动数据有望演进为人形机器人技术。以27.9亿韩元收入获得950亿韩元融资,仅靠步行辅助产品难以解释,更像是以可穿戴业绩为基础的人形机器人押注。
最有力的反方论据是Angel Robotics。它坚持做可穿戴,拥有其他三家没有的政府采购渠道,并按季度向市场披露业绩。如果医保支付和公共采购扩大,纯医疗路线可能比尚未交付的人形机器人带来更稳定的收入。Hurotics则代表第三条路:公司新闻页面挂出9月报道,称其聘请曾任职三星和现代汽车的Han Seung-hoon出任首席技术官,FDA登记也让它先一步打开美国市场。Dynamic Solution阶段更早,成败取决于尚未公开的临床证据。
对中国外骨骼和康复机器人企业而言,韩国同行的做法提示,消费级可穿戴积累的真实用户数据可能成为差异化来源。
乐观与悲观情景
乐观情景下,多年积累的步态与运动数据成为韩国企业在类人控制上的优势,调达厅等公共买家形成支撑出口的国内基本盘,WIRobotics把WIM的3000多名用户转化为海外人形机器人初创公司所没有的数据资产。悲观情景下,人形机器人投入挤占WIRobotics真正赚钱的业务,医疗支付推进缓慢,整个行业收入停留在数十亿韩元量级,而海外人形机器人对手单轮融资动辄数亿美元。
什么会改变我们的判断
Angel Robotics第三季度报告按韩国披露规定将于11月中旬前发布,可检验采购是否转化为收入。WIRobotics承诺年内向外部实验室交付Mobile ALLEX,12月前是否真正出货是检验其转型的最直接标准。如果Hurotics正式确认A轮并公布美国分销伙伴,医疗路线的说服力将增强。若Angel的采购收入大增而WIRobotics的人形机器人进度延后,纯可穿戴模式或将被证明是更好的生意。
- 950亿韩元(约6800万美元),2026年5月14日,JB Investment领投;A轮为2024年3月130亿韩元
- 2023年5.6亿、2024年13亿、2025年27.9亿韩元;WIM累计销量超3000台
- Mobile ALLEX自2026年起对外供货,目标2027年底具备量产条件
- 2024年3月26日KOSDAQ上市;私募97亿、180亿、100亿韩元;上市发行164.8万股新股,每股2万韩元
- 2026年10月8日成为韩国调达厅创新采购顶级计划首家企业
- H-Medi于2025年9月上市(韩国二类);2025年5月FDA二类登记;250亿韩元A轮为媒体报道,公司未确认
- 脑电驱动康复机器人手10月15日展示;84.6%准确率为Bloter报道的公司说法
- WIRobotics B轮为2025年收入的34倍、A轮的7.3倍;Angel累计融资约707亿韩元
为何重要
在MEKAWIRE追踪的韩国可穿戴和康复机器人企业中,规模最大的两笔私募融资都发生在2026年,其中更大的一笔投给了正转向人形机器人的公司。这意味着可穿戴设备开始被当作数据和执行器平台估值,而不只是医疗器械。
对医院和公共采购方而言,供应商的产品路线可能因此调整。以人形机器人故事融资的公司会相应分配工程师和资金,售后服务和医保准入工作可能被放到次要位置。
竞争对手分析
WIRobotics在未上市企业中销量、收入增速和融资规模均居首,但同时推进两条产品线,执行风险也最大。Angel Robotics拥有最成熟的销售渠道(医院、采购、四个品牌)和上市公司约束,但近期融资规模较小。
Hurotics是最聚焦的医疗企业,拥有FDA登记和韩国二类认证;若报道的A轮属实,其私募累计额将接近Angel的私募合计。Dynamic Solution尚处商业化之前,脑机接口路线面向的是范围更窄的重症患者。
估值背景
WIRobotics和Hurotics均未披露估值,唯一有定价的参照是Angel Robotics 2024年3月每股2万韩元的发行价。WIRobotics B轮相当于上年收入的34倍,说明投资者定价的是未来人形机器人收入而非可穿戴收入。
与MEKAWIRE数据库中动辄数亿美元的海外人形机器人融资相比,韩国可穿戴融资仍然偏小。这一差距既是投资者口中的机会,也是人形转型受挫时的风险。
供应链影响
四家公司都依赖小型执行器、电机驱动、电池和传感器,且大量自研:Angel以angel KIT品牌销售电机驱动器和智能执行器,Hurotics采用腱绳驱动的软体执行,WIRobotics称WIM的控制技术可延续到ALLEX。
与人形机器人供应链的重叠是关键:减速器、电机和力控技术两边通用。中国是这些部件的重要供应来源,韩国企业无论走哪条路,都会扩大对中韩两地执行器和减速器供应商的需求。
后续看点
11月中旬前发布的Angel Robotics三季报中与采购相关的收入;WIRobotics承诺2026年内向外部机构首次交付Mobile ALLEX。
Hurotics官方确认A轮及美国分销协议;Dynamic Solution的X-hand结果在同行评审期刊发表,这将把公司说法变为临床证据。
分析师观点
论点:投资者把可穿戴企业的运动数据和执行器能力当作进入人形机器人的通道来定价。信心:中等。WIRobotics新闻稿明确了人形机器人优先,但单笔融资样本有限,而Hurotics的融资报道指向另一方向。
若六个月内另有韩国可穿戴企业宣布人形或操作机器人项目,我们将提高信心;若Angel的采购收入增速超过WIRobotics的总收入增速,则会降低信心。
值得追问的问题
问WIRobotics:B轮资金在ALLEX与WIM之间如何分配,WIM业务能否独立盈亏平衡?问Angel Robotics:调达厅顶级计划迄今带来多少收入,Angel Legs M20的医保支付进展如何?
问Hurotics:何时正式公布A轮条款,H-Medi在美国由谁分销?问Dynamic Solution:柏林夏里特医院和盆唐首尔大学医院的X-hand临床数据何时公布?