IFR: 542.000 neue Industrieroboter 2024, Deutschland verliert 5 Prozent, chinesische Hersteller erobern 57 Prozent ihres Heimatmarkts
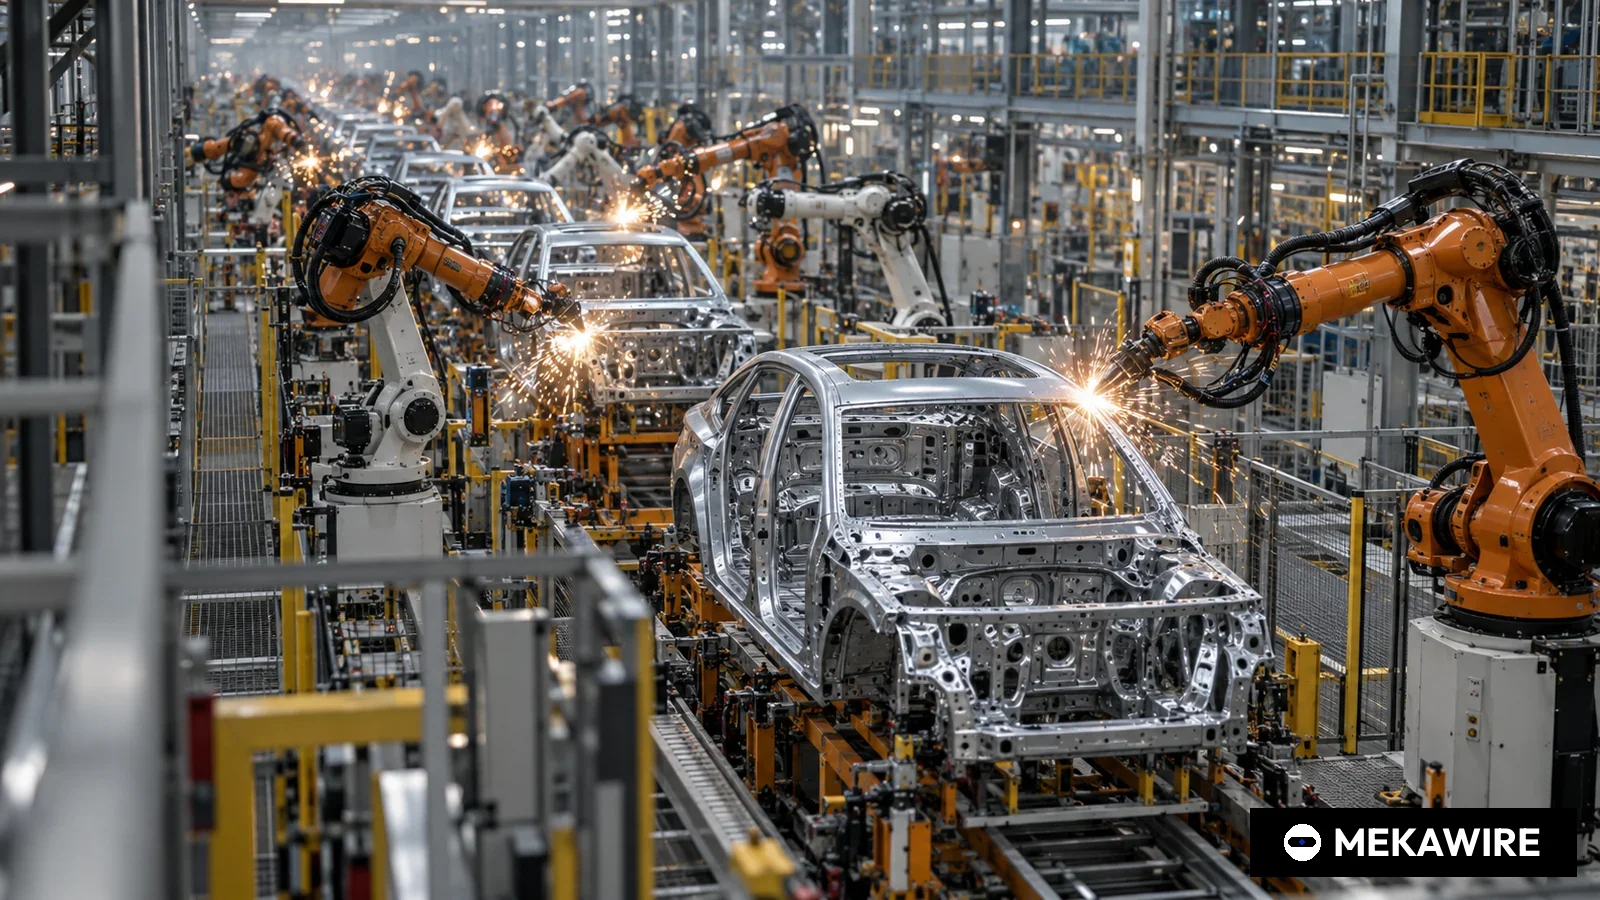
Die International Federation of Robotics meldete am 25. September 2025 in Frankfurt 542.000 weltweit installierte Industrieroboter für 2024, den zweithöchsten Wert der Statistik und 2 Prozent weniger als 2023.
Deutschland kam auf 26.982 Einheiten (minus 5 Prozent), Europa insgesamt auf 85.000 (minus 8 Prozent), während China 295.000 Roboter installierte und heimische Anbieter dort erstmals 57 Prozent Marktanteil erreichten.
Die Fabriken der Welt haben 2024 insgesamt 542.000 Industrieroboter neu installiert. Das teilte die International Federation of Robotics (IFR) am 25. September 2025 in Frankfurt bei der Vorstellung ihres Berichts World Robotics 2025 mit. Es ist der zweithöchste Jahreswert der Statistik, 2 Prozent unter dem Rekord von 2023. Zum vierten Mal in Folge lagen die Installationen über 500.000 Einheiten, der weltweite Bestand an Industrierobotern im Betrieb stieg um 9 Prozent auf 4.664.000 Einheiten.
Für Deutschland fällt die Bilanz gemischt aus. Mit 26.982 neu installierten Robotern blieb die Bundesrepublik der größte Markt Europas und der fünftgrößte der Welt, der Wert lag aber 5 Prozent unter dem Vorjahr. Die IFR wertet das Ergebnis als zweitbestes nach 2023. Auf Deutschland entfielen 32 Prozent aller europäischen Installationen.
Was die IFR meldet
Europa insgesamt verlor deutlich. Die Installationen sanken um 8 Prozent auf 85.000 Einheiten, 80 Prozent davon (67.800 Einheiten) entfielen auf die Europäische Union. Italien als zweitgrößter Markt der Region fiel um 16 Prozent auf 8.783 Einheiten. Spanien rückte dank starker Nachfrage der Autoindustrie mit 5.100 Einheiten auf Platz drei vor, Frankreich fiel nach einem Minus von 24 Prozent auf 4.900 Einheiten auf Rang vier. Großbritannien brach um 35 Prozent auf 2.500 Einheiten ein, nachdem 2023 die steuerliche Super-Deduction Sondereffekte ausgelöst hatte.
Asien stellte 74 Prozent der neuen Roboter, Europa 16 Prozent und Amerika 9 Prozent. China installierte 295.000 Einheiten, ein Rekord und 54 Prozent der Welt; der Bestand dort überschritt 2 Millionen. Japan blieb mit 44.500 Einheiten (minus 4 Prozent) zweitgrößter Markt, die USA kamen auf 34.200 (minus 9 Prozent), Südkorea auf 30.600 (minus 3 Prozent). Indien wuchs um 7 Prozent auf den Rekordwert von 9.100 Einheiten und rückte auf Platz sechs.
Nach Branchen lag laut dem President's Report der IFR die Elektro- und Elektronikindustrie mit einem Plus von 2 Prozent wieder vorn, die Automobilindustrie installierte 7 Prozent weniger, die allgemeine Industrie 3 Prozent mehr. Für 2014 nennt der Bericht 221.000 Installationen, die jährliche Nachfrage hat sich damit binnen zehn Jahren mehr als verdoppelt. IFR-Präsident Takayuki Ito sprach von der zweithöchsten jährlichen Installationszahl in der Geschichte der Industrierobotik.
Chinas Anbieter überholen die Importeure
Die für europäische Hersteller brisanteste Zahl betrifft die Lieferanten. Erstmals, so die IFR, haben chinesische Hersteller in China mehr Roboter verkauft als ausländische Anbieter, ihr Heimatmarktanteil stieg auf 57 Prozent. Nach MEKAWIRE-Berechnung (100 Prozent minus 57 Prozent) teilen sich ausländische Anbieter wie KUKA, ABB Robotics, Fanuc und Yaskawa Electric damit nur noch 43 Prozent des weltgrößten Robotermarkts. Ebenfalls nach MEKAWIRE-Berechnung installierte China 3,5 Mal so viele Roboter wie ganz Europa (295.000 / 85.000).
Bei der Roboterdichte liegt Deutschland dagegen weiter vorn. Nach den IFR-Daten vom 20. November 2024 kamen 2023 in Deutschland 429 Roboter auf 10.000 Industriebeschäftigte, in Japan 419, in den USA 295. Südkorea führt mit 1.012, China hat mit 470 Deutschland bereits überholt. Für Mittelstand und Zulieferer verschiebt sich der Wettbewerb damit von der Frage, ob automatisiert wird, zur Frage, mit wessen Technik.
Ausblick
Die IFR erwartet für 2025 einen weltweiten Anstieg um 6 Prozent auf 575.000 Einheiten und für 2028 mehr als 700.000 Installationen pro Jahr. Länderprognosen für Deutschland oder Europa für 2025 enthält die Mitteilung nicht. Als Risiken nennt die IFR geopolitische Spannungen, die Konflikte in Osteuropa und Nahost sowie Handelsstörungen; OECD und IWF erwarten laut IFR 2,9 bis 3,1 Prozent Weltwachstum in den Jahren 2025 und 2026.
MEKAWIRE-Analyse
Die Zahlen für 2024 zeigen, dass europäische Roboterhersteller zu Hause in eine Ersatzbedarfsphase geraten sind und im wichtigsten Wachstumsmarkt China die Mehrheit an heimische Anbieter verloren haben.
Belege liefert die IFR selbst: China wuchs um 7 Prozent, während Deutschland, Italien, Frankreich, Japan, Südkorea und die USA schrumpften und Chinas Hersteller 57 Prozent ihres Markts übernahmen. Das stärkste Gegenargument ist zyklisch: Die Autoindustrie installierte 2024 weltweit 7 Prozent weniger, die IFR erwartet aber für 2025 ein Plus von 6 Prozent und bis 2028 mehr als 700.000 Einheiten, nach MEKAWIRE-Berechnung mindestens 29,2 Prozent mehr als 2024 ((700.000 / 542.000) minus 1).
Bull-Case: Europäische Hersteller verteidigen Präzision, Zuverlässigkeit und Systemintegration in Auto- und Elektronikwerken, die erwartete Erholung ab 2025 und der Fachkräftemangel heben die Nachfrage in Deutschland wieder über das Niveau von 2023. Spaniens Aufstieg zeigt, dass neue Fahrzeuginvestitionen rasch Roboterbedarf auslösen.
Bear-Case: Chinesische Anbieter nutzen ihren 295.000-Einheiten-Heimatmarkt für Kostenvorteile und drängen in europäische Werke. Die Autoindustrie bleibt bei Investitionen zurückhaltend, Europas Installationen verharren unter 90.000 Einheiten und die Margen von KUKA und ABB Robotics geraten unter Druck.
Signale:
- November 2025: ISR und Robot World 2025 in Seoul, vom IFR-Präsidenten angekündigt, als Gradmesser für Asiens Auftragslage.
- Dezember 2025: iREX in Tokio, wo Japans Hersteller auf chinesische Preiskonkurrenz reagieren.
- Der nächste World-Robotics-Bericht der IFR (die letzten beiden erschienen am 24. September 2024 und 25. September 2025), der zeigt, ob die Prognose von 575.000 Einheiten für 2025 hält und ob Deutschland wieder wächst.
- China
- 295.000
- 7
- 54,4
- 276.288
- 470
- Japan
- 44.500
- -4
- 8,2
- 46.106
- 419
- USA
- 34.200
- -9
- 6,3
- 37.587
- 295
- Südkorea
- 30.600
- -3
- 5,6
- 31.444
- 1012
- Deutschland
- 26.982
- -5
- 5
- 28.355
- 429
- Italien
- 8.783
- -16
- 1,6
- 10.412
- Keine Daten
- Frankreich
- 4.900
- -24
- 0,9
- 6.386
- Keine Daten
- Welt
- 542.000
- -2
- 100
- 541.302
- 162
Quellen: IFR-Pressemitteilung World Robotics 2025 und President's Report (25.09.2025), IFR-Mitteilung World Robotics 2024 (24.09.2024), IFR-Mitteilung zur Roboterdichte (20.11.2024). Der Weltanteil ist eine MEKAWIRE-Berechnung: Installationen des Marktes 2024 / 542.000 x 100, auf eine Nachkommastelle gerundet. Da die IFR Vorjahreswerte revidieren kann, wird die von der IFR genannte Veränderungsrate gezeigt. Dichtewerte für Italien und Frankreich lagen in der genutzten Quelle nicht vor (—). Alle Zahlen veröffentlicht, keine Schätzungen.
Stand: 1. Okt. 2026
- IFR World Robotics 2025, Frankfurt, 25. September 2025
- 542.000 Einheiten, minus 2 Prozent
- 4.664.000 Einheiten, plus 9 Prozent
- 26.982 Einheiten, minus 5 Prozent, 32 Prozent Europas
- 85.000 Einheiten, minus 8 Prozent; EU 67.800
- 8.783 Einheiten, minus 16 Prozent
- 295.000 Einheiten (54 Prozent), heimische Anbieter 57 Prozent
- 575.000 Einheiten 2025 (plus 6 Prozent), über 700.000 bis 2028
Warum das wichtig ist
World Robotics ist die einzige globale Erhebung zu Industrieroboter-Installationen, und die Ausgabe 2025 hält erstmals fest, dass chinesische Hersteller in China mehr verkaufen als ausländische. Für KUKA, ABB Robotics und die deutschen Komponentenhersteller verändert das die Wachstumslogik: Der Heimatmarkt Deutschland schrumpfte um 5 Prozent, Europa um 8 Prozent, und der einzige wachsende Großmarkt wird mehrheitlich von lokalen Anbietern beliefert.
Für die Industriepolitik in Berlin und Brüssel liefert die Statistik einen nüchternen Befund: 80 Prozent der europäischen Installationen fallen in der EU an, doch Europas Anteil an den weltweiten Neuinstallationen liegt nur noch bei 16 Prozent.
Wettbewerbsanalyse
Die IFR-Mitteilung weist keine Herstelleranteile aus, Marktanteile einzelner Unternehmen lassen sich daraus nicht ablesen. Klar ist das Größenverhältnis: China installierte nach MEKAWIRE-Berechnung 10,9 Mal so viele Roboter wie Deutschland (295.000 / 26.982) und 6,6 Mal so viele wie Japan.
KUKA und ABB Robotics konkurrieren in China mit Fanuc und Yaskawa Electric um die verbleibenden 43 Prozent, während einheimische Hersteller wachsen. In Europa treffen sie zunehmend auf junge Anbieter wie Neura Robotics, RobCo oder Agile Robots, die mit KI-Software und Leichtbaurobotern um den Mittelstand werben.
Bewertungskontext
Die Mitteilung enthält keine Finanzdaten. Für börsennotierte Automatisierer bedeutet sie, dass die Stückzahlen in Europa 2024 kein volumengetriebenes Wachstum trugen und dass die Erwartungen für 2025 auf der von der IFR prognostizierten globalen Erholung um 6 Prozent beruhen, die vor allem aus Asien kommen dürfte.
Die Prognose von mehr als 700.000 Einheiten bis 2028 entspricht nach MEKAWIRE-Berechnung mindestens 29,2 Prozent Wachstum gegenüber 2024. Welcher Teil davon an europäische Anbieter geht, ist die eigentliche Bewertungsfrage.
Folgen für die Lieferkette
Roboterinstallationen ziehen Nachfrage nach Getrieben, Servomotoren, Steuerungen und Sensoren nach sich, Felder, in denen Schaeffler und andere deutsche Zulieferer aktiv sind. Ob Chinas Roboterhersteller auch Komponenten lokal beziehen, beantworten die IFR-Daten nicht.
Die IFR führte Spaniens Aufstieg auf Platz drei auf die Autoindustrie zurück, während die Branche weltweit 7 Prozent weniger installierte. Für Deutschland, Italien und Frankreich hängt die Erholung damit stark an neuen Fahrzeug- und Batterieprojekten.
Worauf jetzt zu achten ist
ISR und Robot World 2025 in Seoul im November 2025 und die iREX in Tokio im Dezember 2025, beide im President's Report der IFR genannt, zeigen, mit welchen Produkten Asiens Hersteller in die Erholung gehen.
Die nächste IFR-Rangliste zur Roboterdichte (zuletzt am 20. November 2024 veröffentlicht) zeigt, ob China Deutschland weiter abhängt. Der nächste World-Robotics-Bericht prüft die Prognose von 575.000 Einheiten für 2025.
Analystensicht
These: Die Zahlen für 2024 zeigen einen strukturellen Anteilsverlust europäischer und japanischer Hersteller im größten Markt, überlagert von einer zyklischen Schwäche zu Hause. Zuversicht: mittel.
Nicht hoch, weil der chinesische Vorsprung erstmals auftritt und ein Jahr keinen Trend belegt, weil die Autoschwäche zyklisch sein kann und weil die IFR für 2025 Wachstum erwartet. Nicht niedrig, weil alle in der Mitteilung genannten großen Märkte außerhalb Chinas schrumpften und Europa insgesamt 8 Prozent verlor.
Offene Fragen
Werden chinesische Hersteller ihren Heimatanteil von 57 Prozent in Exporterfolge in Europa umsetzen, und wie reagiert die EU handelspolitisch?
Reicht die Investitionsbereitschaft der deutschen Autoindustrie und des Mittelstands, um die Installationen wieder über das Niveau von 2023 zu heben?