Estun geht am unteren Ende der Spanne in Hongkong an die Börse und holt 1,49 Milliarden HK$, während Chinas absatzstärkste Robotermarke in die Gewinnzone zurückkehrt
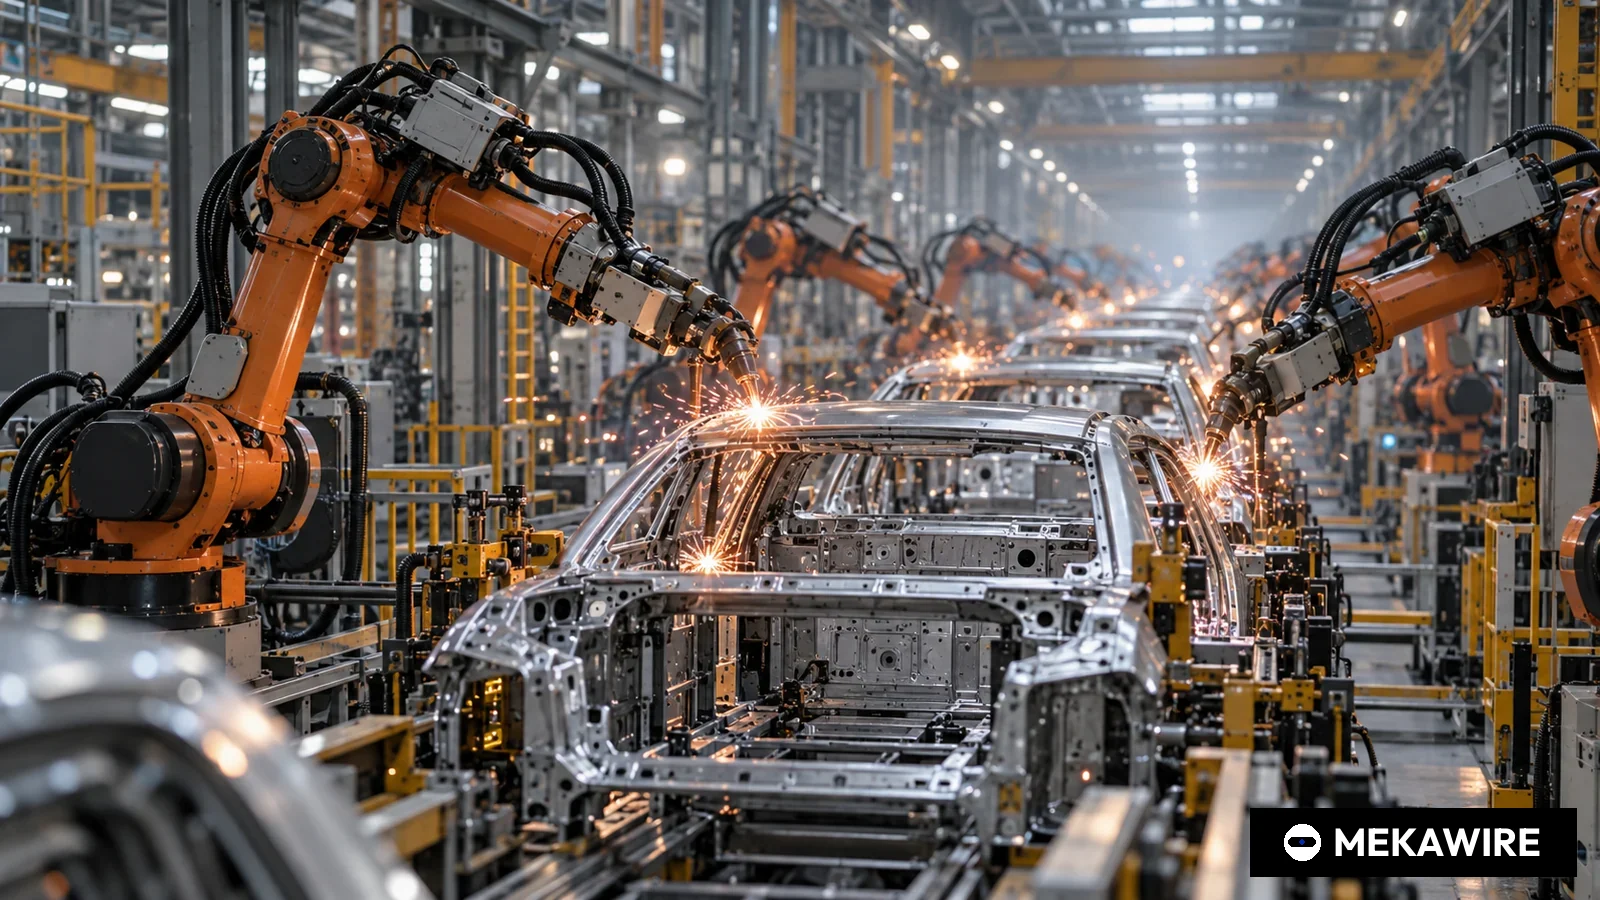
Der Industrieroboterhersteller Estun Automation aus Nanjing notiert seit dem 9. März 2026 in Hongkong, nachdem er 96,78 Millionen H-Aktien zu 15,36 Hongkong-Dollar platziert und brutto 1,49 Milliarden Hongkong-Dollar eingenommen hat.
Die Hälfte des Nettoerlöses ist für Werke, Allianzen und Übernahmen im Ausland reserviert. Der Umsatz 2025 stieg um 21,93 Prozent bei einem kleinen Gewinn, doch Stabilisierungskäufe bis hinunter auf 11,69 Hongkong-Dollar zeigten eine schwache Nachfrage.
Der chinesische Industrieroboter- und Servoantriebshersteller Estun Automation aus Nanjing ist am 9. März 2026 unter dem Kürzel 2715 an der Hauptbörse in Hongkong gestartet. Laut den Pflichtmitteilungen an die Börse platzierte das Unternehmen 96,78 Millionen neue H-Aktien zu je 15,36 Hongkong-Dollar und damit am unteren Ende der Preisspanne von 15,36 bis 17,00 Hongkong-Dollar. Der Bruttoerlös betrug 1.486,54 Millionen Hongkong-Dollar, nach geschätzten Emissionskosten von 75,01 Millionen blieben netto 1.411,53 Millionen Hongkong-Dollar.
Die Nachfrage war gespalten. Die Privatanlegertranche von 9,678 Millionen Aktien war laut Zuteilungsmitteilung vom 6. März mit 27.190 gültigen Zeichnungen 19,67-fach überzeichnet, die internationale Tranche von 87,102 Millionen Aktien bei 87 institutionellen Käufern nur 3,34-fach. Sieben Ankerinvestoren übernahmen zusammen 34.048.600 Aktien, rund 35 Prozent des Basisangebots oder etwa 523 Millionen Hongkong-Dollar zum Ausgabepreis. Größter Ankerinvestor war Harvest Oriental mit 10.177.200 Aktien vor Hengtong Optic-electric mit 7.633.000 Aktien. Alleiniger Sponsor war Huatai Financial Holdings (Hong Kong).
Die neuen H-Aktien machen rund 10 Prozent des erweiterten Grundkapitals von 967.798.453 Aktien aus. Zum Ausgabepreis entspricht das einem Unternehmenswert von etwa 14,87 Milliarden Hongkong-Dollar, wenn man den Preis, wie MEKAWIRE es hier tut, auch auf die in Shenzhen unter 002747 gehandelten A-Aktien anwendet.
Der Handelsstart misslang. In einer Mitteilung vom 7. April gab Estun bekannt, dass der Stabilisierungsmanager sämtliche 14.517.000 mehrzugeteilten Aktien zu Kursen zwischen 11,69 und 15,36 Hongkong-Dollar zurückgekauft hatte, zuletzt am 30. März zu 12,19 Hongkong-Dollar. Die Mehrzuteilungsoption verfiel am 3. April ungenutzt. Der tiefste Rückkaufkurs lag 23,9 Prozent unter dem Ausgabepreis.
Laut Prospekt vom 27. Februar fließt je ein Viertel des Nettoerlöses in den Ausbau der Produktion außerhalb Chinas sowie in strategische Allianzen und Übernahmen. 20 Prozent sind für Forschung und Entwicklung vorgesehen, je 10 Prozent für globalen Service und Digitalisierung, die Tilgung von Krediten und Betriebskapital.
Drei Wochen nach dem Börsengang, am 30. März, legte Estun die Zahlen für 2025 vor. Der Umsatz stieg um 21,93 Prozent auf 4.888,01 Millionen Yuan, den Aktionären zurechenbar blieb ein Gewinn von 41,34 Millionen Yuan nach einem Verlust von 810,93 Millionen Yuan im Jahr 2024. Das Segment Industrieroboter und intelligente Fertigungssysteme wuchs um 31,91 Prozent auf 3.995,63 Millionen Yuan, rund 82 Prozent des Umsatzes. Kernkomponenten und Bewegungssteuerung schrumpften dagegen um 8,99 Prozent auf 888,51 Millionen Yuan. Die Bruttomarge stieg leicht auf 28,95 von 28,29 Prozent. Der Auslandsumsatz lag bei 1.462,67 Millionen Yuan, knapp 30 Prozent. Eine Dividende schlug der Vorstand nicht vor.
Estun wurde 1993 gegründet und begann mit Servoantrieben und Bewegungssteuerungen, bevor es komplette Roboter baute. 2020 übernahm das Unternehmen den deutschen Schweißroboterspezialisten Carl Cloos. Zum 30. September 2025 zählte Estun laut Prospekt sieben Produktionsstandorte und 75 Servicestandorte weltweit. Unter Berufung auf Frost & Sullivan sieht der Prospekt Estun 2024 nach Umsatz mit Industrierobotiklösungen auf Platz sechs weltweit mit 1,7 Prozent Marktanteil und bei Abkantrobotern für die Blechbearbeitung auf Platz eins.
Im Heimatmarkt hat sich die Lage nach Angaben des Unternehmens schneller verschoben. Im Jahresabschluss erklärte Estun unter Berufung auf Daten von MIR, 2025 habe es in China erstmals mehr Industrieroboter ausgeliefert als die ausländischen Marken und sei damit die erste chinesische Marke an der Spitze des chinesischen Marktes, nachdem es acht Jahre in Folge die heimischen Anbieter angeführt habe. Die Auslieferungen der Eigenmarke stiegen um fast 50 Prozent. Damit tritt Estun direkt gegen FANUC, ABB, Yaskawa und KUKA an, die den chinesischen Markt aufgebaut haben, sowie gegen heimische Rivalen wie Inovance und Efort.
- Estun Automation
- CN
- 1993
- Shenzhen 002747 + Hongkong 2715 (H-Aktien seit 9.3.2026)
- FANUC
- JP
- 1972
- Börsennotiert
- Yaskawa Electric
- JP
- 1915
- Börsennotiert
- KUKA
- DE
- 1898
- Tochtergesellschaft
- UBTECH Robotics
- CN
- 2012
- Hongkong (28.12.2023)
- Unitree Robotics
- CN
- 2016
- STAR Market (18.8.2026)
Gründungsjahre laut Unternehmensangaben und MEKAWIRE-Firmendaten.
Stand: 1. Okt. 2026
Vereinfacht gesagt verkauft Estun die gesamte Bewegungskette eines Fabrikroboters: den Arm, die Servomotoren und Antriebe für jedes Gelenk und die Steuerungen, die sie koordinieren. Diese Eigenfertigung erlaubte chinesischen Herstellern, importierte Roboter im Preis zu unterbieten. Estun kündigte an, Robotik und KI enger zu verzahnen und sogenannte verkörperte Intelligenz in der Industrie einzusetzen, nannte im Jahresabschluss aber weder ein humanoides Produkt noch Umsätze damit.
Für Europa ist der Börsengang ein Warnsignal. Mit Cloos besitzt Estun bereits einen deutschen Brückenkopf im Schweißen, und die Hälfte des Erlöses ist für Werke, Allianzen und Zukäufe im Ausland reserviert. Der Auslandsanteil am Umsatz fiel laut Prospekt von 34,2 Prozent 2024 auf 29,4 Prozent in den ersten neun Monaten 2025. Für Automobilzulieferer und Mittelständler, die heute bei KUKA, ABB oder FANUC kaufen, könnte das mehr Preisdruck und mehr Auswahl bedeuten.
Die Risiken stehen in der Bilanz. Eine Nettomarge von rund 0,8 Prozent lässt kaum Spielraum für einen Preiskrieg, die Forschungsausgaben sanken auf 418,66 von 442,23 Millionen Yuan, die Belegschaft schrumpfte auf rund 3.261 von rund 3.572 Vollzeitkräften, und der Geschäfts- oder Firmenwert für Cloos stand Ende 2025 bei 839,85 Millionen Yuan. Der Kursrutsch nach dem Börsengang zeigt, dass Anleger diese Risiken schon vor den Jahreszahlen einpreisten.
- 2022
- 3880,8
- 166,8
- 4,3
- 33,8
- 2023
- 4651,9
- 135,7
- 2,9
- 34,3
- 2024
- 4008,8
- -810,9
- -20,2
- 34,2
- 2025
- 4888
- 41,3
- 0,8
- 29,9
2022 bis 2024 laut Hongkonger Prospekt, 2025 laut Jahresabschluss (den Aktionären zurechenbarer Gewinn). Nettomarge = Nettogewinn / Umsatz, Berechnung MEKAWIRE. Offengelegte Zahlen, keine Schätzungen.
Stand: 1. Okt. 2026
MEKAWIRE-Analyse
Estun hat sich eine Kriegskasse für die Expansion ins Ausland gesichert, doch die Anleger zahlten nur das untere Ende der Spanne, weil der Marktanteil im Inland noch keinen Gewinn abwirft.
Die Belege stehen in den Pflichtmitteilungen. Der Roboterumsatz wuchs um 31,91 Prozent, die Auslieferungen der Eigenmarke um fast 50 Prozent, doch bei knapp 4,9 Milliarden Yuan Umsatz blieben nur 41,34 Millionen Yuan Gewinn. Privatanleger zeichneten fast 20-fach, Institutionelle nur 3,34-fach, und der Stabilisierungsmanager musste die gesamte Mehrzuteilung zurückkaufen.
Das stärkste Gegenargument lautet, dass 2025 die Wende war. Der Sprung von 810,93 Millionen Yuan Verlust in die Gewinnzone, eine leicht höhere Bruttomarge und die Spitzenposition im größten Robotermarkt der Welt sind Wendepunkte, die günstige Einstiegskurse später oft belohnen.
Bull-Szenario: Der Hongkonger Erlös finanziert Werke und Zukäufe im Ausland, Cloos öffnet den europäischen Schweißmarkt, und der Auslandsanteil steigt wieder über ein Drittel bei höheren Margen als in China. Die Volumenführerschaft daheim verteilt Fixkosten auf mehr Einheiten.
Bear-Szenario: Der Preiskampf in China hält die Margen nahe null, die ausländischen Wettbewerber verteidigen das lukrative Hochpreissegment, und sinkende Forschungsbudgets lassen Estun bei KI-Software zurückfallen. Bleibt die europäische Nachfrage schwach, droht eine Abschreibung auf Cloos.
Signale, auf die es ankommt:
- 8. September 2026: Ende der sechsmonatigen Haltefrist für Ankerinvestoren und der ersten Haltefrist der Mehrheitsaktionäre, ein Test für den dünnen Streubesitz der H-Aktie.
- Halbjahreszahlen bis 30. Juni 2026: ob die Nettomarge über 1 Prozent steigt und der Auslandsanteil Richtung 34 Prozent zurückkehrt.
- 8. März 2027: Ende der zwölfmonatigen Verpflichtung der Mehrheitsaktionäre und erste Bilanz über ein Jahr Mittelverwendung.
- Hongkong Hauptbörse, Kürzel 2715, 9. März 2026
- 15,36 HK$ (unteres Ende der Spanne)
- 96,78 Mio. neue H-Aktien
- 1.486,54 Mio. HK$
- 1.411,53 Mio. HK$
- Privatanleger 19,67-fach, international 3,34-fach
- 7, zusammen 34.048.600 Aktien
- 4.888,01 Mio. Yuan (+21,93 %)
- 41,34 Mio. Yuan (2024: Verlust 810,93 Mio. Yuan)
- am 3. April 2026 verfallen
Warum das wichtig ist
Estun ist der erste chinesische Industrieroboterhersteller, der nach eigenen Angaben im Heimatmarkt mehr Einheiten absetzt als die ausländische Konkurrenz. Die Notiz in Hongkong verschafft ihm eine zweite, im Ausland handelbare Aktie für Zukäufe und Werke außerhalb Chinas. Weil die Hälfte des Nettoerlöses für Auslandsproduktion, Allianzen und Übernahmen reserviert ist, gleicht der Börsengang eher einer Finanzierungsrunde für die Internationalisierung als einem Ausstieg der Gründer.
Für deutsche Anbieter ist das relevant, weil Estun mit Cloos bereits ein deutsches Unternehmen besitzt und Übernahmen ausdrücklich zum Mittelzweck gehören. Europäische Robotik- und Automatisierungsmittelständler könnten zu Zielen werden, auch wenn Estun bisher keine Namen genannt hat.
Wettbewerbsanalyse
In China konkurriert Estun mit FANUC, ABB, Yaskawa und KUKA, die in anspruchsvollen Anwendungen wie dem Karosseriebau weiterhin dominieren, und mit preisaggressiven heimischen Anbietern wie Inovance und Efort. Der Anspruch auf Platz eins 2025 beruht auf Stückzahlen laut MIR, nicht auf Umsatz oder Gewinn.
Weltweit ist Estun Herausforderer: Platz sechs mit 1,7 Prozent Umsatzanteil 2024 laut Frost & Sullivan im Prospekt, mit sinkendem Auslandsanteil in den ersten neun Monaten 2025. Cloos verschafft eine glaubwürdige Marke im Schweißen, bei Universalrobotern muss Estun sich in Europa erst beweisen.
Bewertungskontext
Zum Ausgabepreis von 15,36 Hongkong-Dollar ist das erweiterte Kapital von 967.798.453 Aktien rund 14,87 Milliarden Hongkong-Dollar wert, gerechnet von MEKAWIRE unter der Annahme gleicher Bewertung von A- und H-Aktien. Ein Kurs-Gewinn-Verhältnis auf Basis von 41,34 Millionen Yuan Gewinn ist nicht aussagekräftig; bewertet werden 4,89 Milliarden Yuan Umsatz und das Erholungspotenzial.
Der tiefste Stabilisierungskauf bei 11,69 Hongkong-Dollar lag 23,9 Prozent unter dem Ausgabepreis. Zum letzten Rückkaufkurs von 12,19 Hongkong-Dollar ergäbe sich nach derselben Methode ein Wert von etwa 11,8 Milliarden Hongkong-Dollar.
Folgen für die Lieferkette
Estun setzt auf vertikale Integration und fertigt Servoantriebe, Motoren und Steuerungen selbst; diese Komponenten verkauft es auch an Dritte. Das Segment setzte 2025 888,51 Millionen Yuan um, 8,99 Prozent weniger, was auf mehr Eigenbedarf oder stärkeren Preisdruck chinesischer Komponentenhersteller hindeutet.
Lieferanten von Präzisionsgetrieben nannte Estun in den geprüften Unterlagen nicht. Getriebe und Hochleistungschips sind die Teile, bei denen chinesische Roboterbauer am stärksten von japanischen und europäischen Zulieferern abhängen; für deutsche Antriebs- und Lagerhersteller wie Schaeffler bleibt das ein Markt, solange die Eigenfertigung diese Stufen nicht erreicht.
Worauf jetzt zu achten ist
Erstes Signal ist der Fristenkalender: Am 8. September 2026 enden die Haltefristen der Ankerinvestoren und die erste Frist der Mehrheitsaktionäre, deren zwölfmonatige Verpflichtung am 8. März 2027 ausläuft. Bei nur rund 10 Prozent H-Aktien am Kapital können Verkäufe den Kurs stark bewegen.
Operativ zählt, ob der Auslandsanteil von 29,4 Prozent wieder steigt, ob die Forschungsausgaben aufhören zu sinken und welches Übernahmeziel Estun mit dem dafür reservierten Viertel des Erlöses ansteuert.
Analystensicht
These: Der Börsengang ist eine vernünftige Finanzierung für einen werdenden Exporteur, doch ein Geschäft mit weniger als einem Yuan Gewinn je hundert Yuan Umsatz rechtfertigte den Preis am unteren Ende. Zuversicht: mittel. Die Unterlagen belegen Volumenwachstum und Gewinnwende, aber nicht, ob die Margen steigen können, während heimische Rivalen die Preise senken.
2026 ist das Bewährungsjahr. Eine Nettomarge über 1 Prozent und ein wachsender Auslandsanteil stützten das positive Szenario; weiter fallende Forschungsausgaben wiesen auf ein Unternehmen hin, das Marktanteile erntet statt Technologie aufbaut.
Offene Fragen
Welche Allianzen oder Übernahmen finanziert das für Zukäufe reservierte Viertel des Erlöses, und in welchen Ländern? Wie viel des Volumenwachstums 2025 ging auf Preissenkungen zurück?
Wird Estun humanoide oder andere Produkte verkörperter Intelligenz mit Umsatz ausweisen, oder bleibt die KI-Strategie auf klügere Industriearme beschränkt? Wie hält der Firmenwert für Cloos von 839,85 Millionen Yuan einem Werthaltigkeitstest stand, wenn Europas Nachfrage schwach bleibt?