중국 로봇 출하 1위 에스턴, 공모가 하단으로 홍콩 상장해 14억9000만 홍콩달러 조달
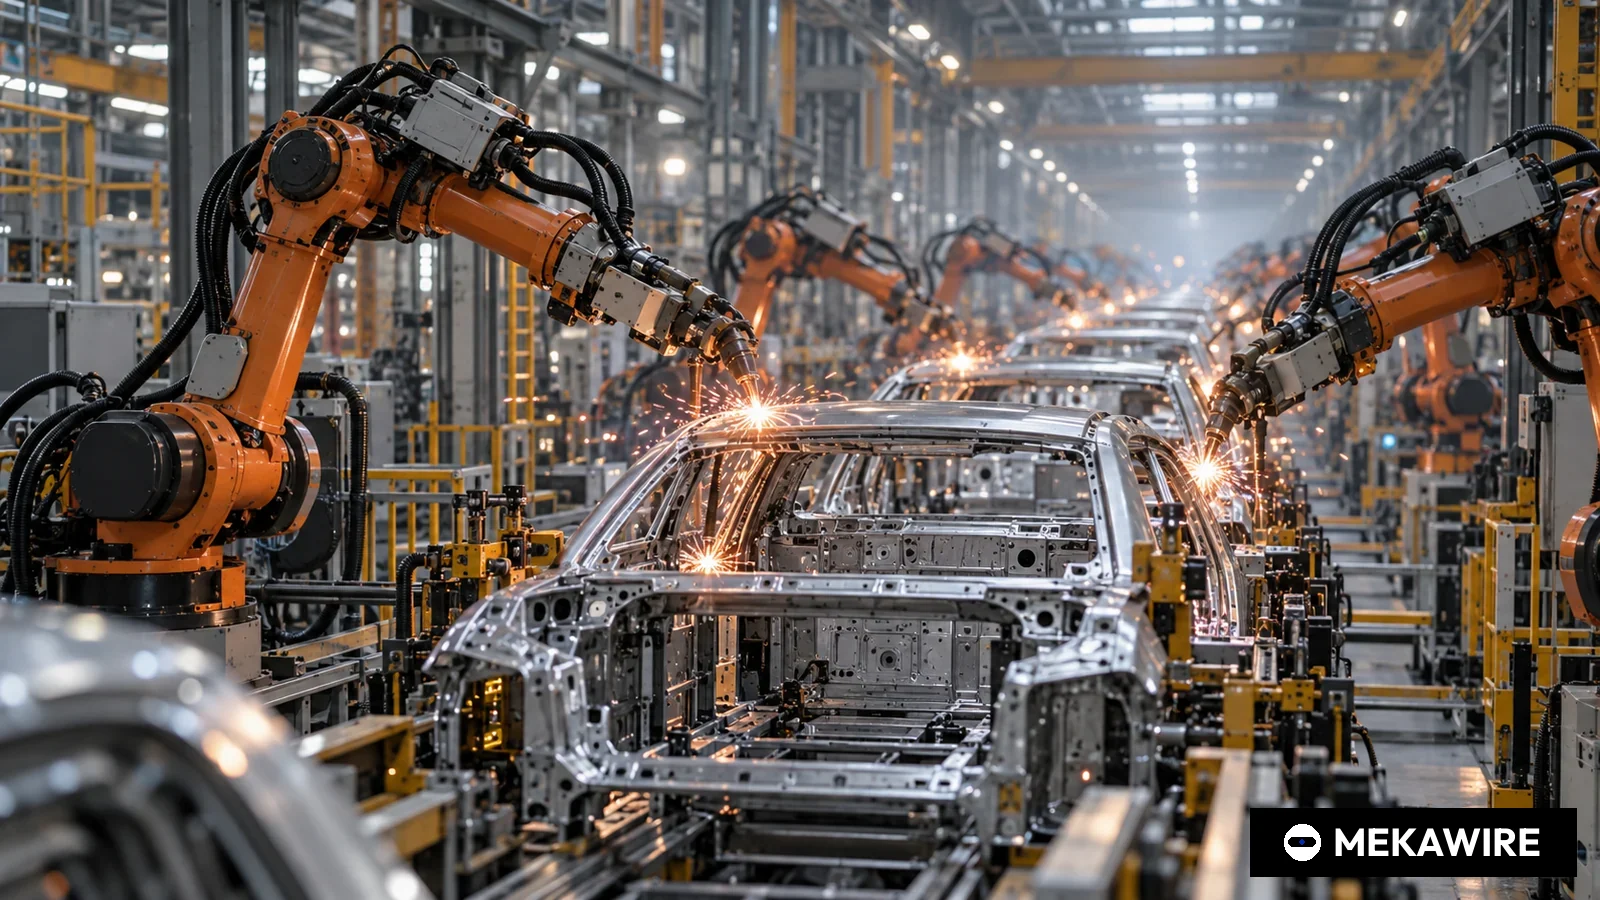
난징의 산업용 로봇 업체 에스턴이 2026년 3월 9일 H주 9678만주를 주당 15.36홍콩달러에 발행하며 홍콩에 상장했다. 총 공모액은 14억8654만 홍콩달러이며 순조달액의 절반을 해외 공장과 제휴, 인수합병에 쓰기로 했다.
2025년 매출은 21.93% 늘고 흑자로 돌아섰지만, 상장 후 안정조작 매수가 11.69홍콩달러까지 내려가 수요가 약했음을 드러냈다.
중국 난징의 산업용 로봇 및 서보 시스템 업체 에스턴(Estun Automation)이 2026년 3월 9일 홍콩증권거래소 메인보드에 종목코드 2715로 상장했다. 회사가 거래소에 제출한 공시에 따르면 에스턴은 신주 H주 9678만주를 주당 15.36홍콩달러에 발행했다. 공모가 범위 15.36 ~ 17.00홍콩달러의 하단이다. 총 공모액은 14억8654만 홍콩달러, 예상 상장비용 7501만 홍콩달러를 뺀 순조달액은 14억1153만 홍콩달러였다.
수요는 엇갈렸다. 3월 6일 배정 결과 공시에 따르면 홍콩 일반공모 967만8000주에는 유효 청약 2만7190건이 몰려 19.67배의 경쟁률을 기록했지만, 국제 배정분 8710만2000주는 87곳의 기관이 3.34배를 채우는 데 그쳤다. 코너스톤 투자자 7곳이 3404만8600주를 받아 기본 공모 물량의 약 35%, 공모가 기준 약 5억2300만 홍콩달러를 책임졌다. 하베스트 오리엔탈이 1017만7200주, 헝퉁광전(Hengtong Optic-electric)이 763만3000주로 가장 많았다. 단독 주관사는 화타이금융(홍콩)이었다.
신규 H주는 상장 후 총발행주식 9억6779만8453주의 약 10%다. MEKAWIRE가 선전 증시 A주(종목코드 002747)를 포함한 전체 주식에 공모가를 적용해 계산하면 기업가치는 약 148억7000만 홍콩달러다.
상장 이후 주가는 약했다. 에스턴은 4월 7일 공시에서 안정조작 주체가 초과배정분 1451만7000주 전량을 주당 11.69 ~ 15.36홍콩달러에 장내 매수했고, 마지막 매수는 3월 30일 12.19홍콩달러였으며, 초과배정옵션은 4월 3일 행사되지 않은 채 소멸했다고 밝혔다. 매수 가격 하단은 공모가보다 23.9% 낮다.
2월 27일자 투자설명서에 따르면 순조달액의 25%는 해외 생산 확대, 25%는 전략적 제휴와 인수합병에 쓰인다. 연구개발 20%, 글로벌 서비스 역량 및 디지털화 10%, 차입금 상환 10%, 운영자금 10%가 나머지다.
상장 3주 뒤인 3월 30일 에스턴은 2025년 실적을 발표했다. 매출은 48억8801만 위안으로 21.93% 늘었고, 지배주주 순이익은 4134만 위안으로 2024년 8억1093만 위안 적자에서 흑자로 돌아섰다. 산업용 로봇 및 스마트 제조 시스템 부문 매출은 31.91% 증가한 39억9563만 위안으로 전체의 약 82%를 차지했다. 반면 자동화 핵심부품 및 모션제어 부문은 8.99% 줄어든 8억8851만 위안이었다. 매출총이익률은 28.29%에서 28.95%로 소폭 올랐다. 해외 매출은 14억6267만 위안으로 약 30%였고, 배당은 하지 않기로 했다.
1993년 설립된 에스턴은 서보 드라이브와 모션제어에서 출발해 완성형 로봇으로 사업을 넓혔다. 2020년 독일 용접로봇 전문업체 카를 클로스(Carl Cloos)를 인수했고, 2025년 9월 30일 기준 전 세계에 제조거점 7곳과 서비스 거점 75곳을 두고 있다. 투자설명서가 인용한 프로스트앤설리번 자료에 따르면 에스턴은 2024년 산업용 로봇 솔루션 매출 기준 세계 6위(점유율 1.7%)였고, 판금 절곡 로봇 분야에서는 세계 1위였다.
회사는 중국 내 위상이 더 빠르게 바뀌었다고 강조했다. 에스턴은 실적 발표에서 MIR 데이터를 인용해 2025년 중국 내 로봇 출하량이 처음으로 외국 브랜드를 넘어섰고, 중국 브랜드로는 처음으로 중국 산업용 로봇 시장 1위에 올랐다고 밝혔다. 중국 업체 가운데서는 8년 연속 1위였다. 자사 브랜드 로봇 출하량은 2025년 50% 가까이 늘었다고 했다. 경쟁 상대는 화낙, ABB, 야스카와, 쿠카 같은 외국 기업과 이노밴스(Inovance), 에포트(Efort) 같은 중국 업체다.
- Estun Automation
- CN
- 1993
- 선전 002747 + 홍콩 2715 (2026년 3월 9일 H주 상장)
- FANUC
- JP
- 1972
- 상장사
- Yaskawa Electric
- JP
- 1915
- 상장사
- KUKA
- DE
- 1898
- 자회사
- UBTECH Robotics
- CN
- 2012
- 홍콩 상장 (2023년 12월 28일)
- Unitree Robotics
- CN
- 2016
- 커촹반 상장 (2026년 8월 18일)
설립 연도는 기업 공시 및 MEKAWIRE 기업 데이터 기준.
2026년 10월 1일 기준
쉽게 말해 에스턴은 로봇 팔, 관절을 돌리는 서보모터와 드라이브, 이를 조율하는 모션 컨트롤러까지 공장 로봇의 동작 계통 전체를 판다. 핵심부품을 직접 만드는 구조가 중국 업체들이 수입 로봇보다 싼 값을 제시할 수 있었던 배경이다. 회사는 로봇과 AI의 결합, 산업 현장의 체화지능(embodied intelligence) 적용을 가속하겠다고 밝혔지만, 실적 발표에서 휴머노이드 제품이나 관련 매출은 공개하지 않았다.
한국 업계에 이번 상장은 가격 경쟁의 신호다. 두산로보틱스, HD현대로보틱스, 레인보우로보틱스 등 국내 업체가 협동로봇과 휴머노이드로 해외 판로를 찾는 사이, 중국 1위 업체는 공모 자금의 절반을 해외 공장과 인수합병에 쓰겠다고 했다. 에스턴의 해외 매출 비중이 2024년 34.2%에서 2025년 1 ~ 9월 29.4%로 낮아졌다는 점에서, 해외 시장 공략은 더 공격적으로 바뀔 가능성이 크다.
위험 요인도 숫자에 드러난다. 2025년 순이익률은 약 0.8%에 불과하고, 연구개발비는 4억4223만 위안에서 4억1866만 위안으로 줄었다. 정규직 인원은 약 3572명에서 약 3261명으로 감소했고, 클로스 인수와 관련한 영업권은 2025년 말 8억3985만 위안이었다. 상장 직후 주가 하락은 투자자들이 실적 발표 이전에 이런 위험을 가격에 반영했음을 보여준다.
- 2022
- 3880.8
- 166.8
- 4.3
- 33.8
- 2023
- 4651.9
- 135.7
- 2.9
- 34.3
- 2024
- 4008.8
- -810.9
- -20.2
- 34.2
- 2025
- 4888
- 41.3
- 0.8
- 29.9
2022~2024년은 홍콩 투자설명서, 2025년은 연간 실적 공시(지배주주 순이익). 순이익률 = 순이익 / 매출, MEKAWIRE 계산. 공시 수치이며 추정치 아님.
2026년 10월 1일 기준
MEKAWIRE 분석
에스턴은 해외 진출용 실탄을 확보했지만, 국내 점유율이 아직 이익으로 이어지지 않았기 때문에 공모가 하단을 받아들여야 했다.
근거는 공시에 있다. 로봇 매출은 31.91% 늘고 자사 브랜드 출하량은 50% 가까이 증가했지만, 매출 약 49억 위안에 지배주주 순이익은 4134만 위안이었다. 개인 청약은 20배 가까이 몰렸지만 기관 수요는 3.34배에 그쳤고, 안정조작 주체가 초과배정 물량 전부를 다시 사들여야 했다.
가장 강한 반론은 2025년이 전환점이라는 것이다. 8억1093만 위안 적자에서 흑자로의 전환, 소폭 개선된 매출총이익률, 세계 최대 로봇 시장 1위라는 지위는 낮은 진입 가격이 나중에 보상받는 전형적인 변곡점일 수 있다.
강세 시나리오: 홍콩 조달 자금으로 해외 공장과 인수합병을 추진하고, 클로스를 발판으로 유럽 용접 시장을 넓혀 해외 매출 비중이 다시 3분의 1을 넘는다. 국내 물량 1위는 고정비 분산을 통해 영업 레버리지로 이어진다.
약세 시나리오: 중국 내 가격 경쟁이 이익률을 0% 근처에 묶어두고, 외국 경쟁사는 남은 고부가 시장을 지킨다. 연구개발비가 계속 줄면 AI 소프트웨어 경쟁에서 뒤처지고, 유럽 수요가 부진하면 클로스 영업권 손상 위험이 커진다.
주목할 신호:
- 2026년 9월 8일: 코너스톤 투자자와 지배주주 1단계 보호예수 해제. 유통 물량이 적은 H주의 수급 시험대다.
- 2026년 상반기 실적: 순이익률이 1%를 넘는지, 해외 매출 비중이 34% 수준으로 회복하는지.
- 2027년 3월 8일: 지배주주 12개월 보호예수 종료. 홍콩 조달 자금 집행 1년 성과를 평가할 수 있는 시점이다.
- 홍콩 메인보드, 종목코드 2715, 2026년 3월 9일
- 15.36홍콩달러 (범위 하단)
- H주 9678만주
- 14억8654만 홍콩달러
- 14억1153만 홍콩달러
- 일반 19.67배, 기관 3.34배
- 7곳, 3404만8600주
- 48억8801만 위안 (+21.93%)
- 4134만 위안 (2024년 8억1093만 위안 적자)
- 2026년 4월 3일 소멸
왜 중요한가
에스턴은 자국 시장에서 외국 브랜드보다 많이 팔았다고 밝힌 첫 중국 산업용 로봇 업체이고, 이번 홍콩 상장으로 해외 인수와 공장 건설에 쓸 두 번째 자금 조달 창구를 확보했다. 순조달액의 절반이 해외 생산과 제휴, 인수합병에 배정돼 있어 창업주의 자금 회수보다는 국제화를 위한 투자 유치 성격이 강하다.
이번 거래는 기준점 역할도 한다. 홍콩은 외국 자본을 찾는 중국 로봇 기업의 주요 상장지가 됐는데, 에스턴은 공모가 하단에서 가격이 정해졌고 안정조작 물량 전부가 동원됐다. 뒤이어 홍콩 상장을 준비하는 로봇 기업들에게는 참고할 만한 결과다.
경쟁사 비교
중국 내에서 에스턴은 자동차 차체 공정 등 고부가 분야를 여전히 장악한 화낙, ABB, 야스카와, 쿠카와 경쟁하고, 가격으로 맞서는 이노밴스, 에포트 등 중국 업체와도 겨룬다. 2025년 1위 주장은 MIR가 집계한 출하 대수 기준이지 매출이나 이익 기준이 아니다.
한국 업체와의 비교도 의미가 있다. 두산로보틱스와 레인보우로보틱스는 협동로봇과 휴머노이드에 집중하는 반면, 에스턴은 용접과 판금 절곡 등 전통 산업용 로봇에서 물량을 쌓았다. 에스턴이 해외 가격 경쟁에 나서면 한국 업체가 노리는 유럽과 동남아 제조업 고객과 겹칠 가능성이 있다.
밸류에이션 맥락
공모가 15.36홍콩달러를 상장 후 전체 주식 9억6779만8453주에 적용하면 기업가치는 약 148억7000만 홍콩달러다(MEKAWIRE 계산, A주와 H주 가치가 같다고 가정). 2025년 지배주주 순이익 4134만 위안 기준 주가수익비율은 의미가 없고, 시장은 매출 48억9000만 위안과 회복 가능성에 값을 매기고 있다.
안정조작 매수 가격 하단 11.69홍콩달러는 공모가보다 23.9% 낮다. 마지막 매수가 12.19홍콩달러를 같은 방식으로 적용하면 기업가치는 약 118억 홍콩달러다.
공급망 파급
에스턴은 서보 드라이브, 모터, 모션 컨트롤러를 직접 만들어 로봇에 쓰고 외부에도 판다. 이 부품 부문 매출은 2025년 8억8851만 위안으로 8.99% 줄었는데, 자사 로봇 투입 물량이 늘었거나 다른 부품 업체와의 가격 경쟁이 심해졌다는 뜻으로 읽힌다.
검토한 공시에서 정밀 감속기 공급업체는 공개되지 않았다. 감속기와 고성능 반도체는 중국 로봇 업체가 일본과 유럽 공급사에 가장 많이 의존하는 부품이며, 한국의 감속기 및 부품 업체에도 잠재 수요처가 될 수 있다.
지켜볼 신호
첫 신호는 보호예수 일정이다. 2026년 9월 8일 코너스톤 물량과 지배주주 1단계 보호예수가 풀리고, 지배주주 12개월 약정은 2027년 3월 8일 끝난다. H주 비중이 약 10%에 불과해 매도 물량이 주가에 미치는 영향이 클 수 있다.
사업 측면에서는 해외 매출 비중의 회복, 연구개발비 감소의 중단, 인수합병 자금 25%로 어떤 대상을 사들일지가 관전 포인트다.
애널리스트 시각
판단: 에스턴의 상장은 수출 기업으로 변신하려는 회사에 합리적인 자금 조달이지만, 매출 100위안당 이익이 1위안도 안 되는 사업 구조가 공모가 하단을 정당화했다. 확신도: 중간. 공시는 물량 증가와 이익 회복을 분명히 보여주지만, 국내 경쟁사들이 가격을 내리는 상황에서 이익률이 오를 수 있는지는 보여주지 않는다.
2026년은 검증의 해다. 순이익률 1% 돌파와 해외 비중 상승은 강세론을 뒷받침하고, 연구개발비가 또 줄면 기술 투자보다 점유율 확보에 치중하는 회사라는 신호가 된다.
따져봐야 할 질문
인수합병용 25% 자금은 어느 나라의 어떤 기업에 쓰일까? 2025년 물량 증가 가운데 가격 인하 효과는 얼마나 될까?
에스턴은 휴머노이드 등 체화지능 제품과 그 매출을 공개할 것인가, 아니면 AI 전략은 더 똑똑한 산업용 로봇 팔에 머물까? 유럽 수요가 약할 경우 8억3985만 위안의 클로스 영업권은 어떻게 평가될까?