Harmonic Drive Systems erklärt: Roboter sind nur ein Viertel der Aufträge, ein Chirurgieauftrag und Chipanlagen trieben das Plus von 56 Prozent
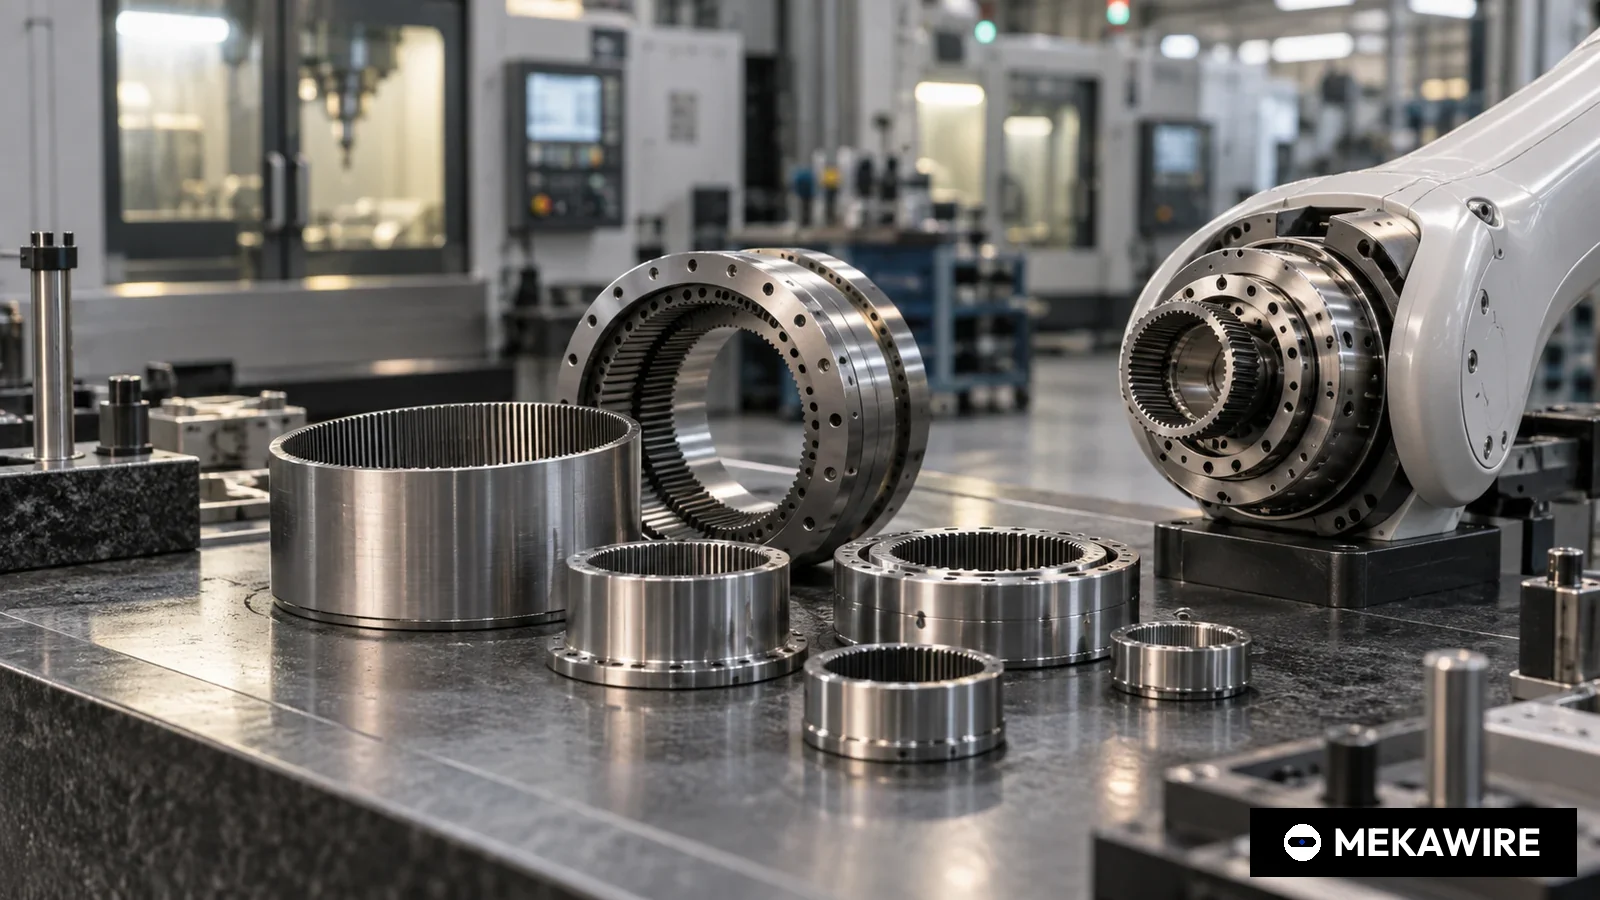
Harmonic Drive Systems, der Tokioter Hersteller von Wellgetrieben für Robotergelenke, hat von April bis Juni 2026 Aufträge über 24,1 Milliarden Yen erhalten, 55,7 Prozent mehr als im Vorjahr, doch Industrieroboter stellten laut Unternehmensunterlagen nur etwa ein Viertel davon.
Das Unternehmen nennt einen großen nordamerikanischen Auftrag für Chirurgieroboter und die Nachfrage der Halbleiterausrüster; die operative Marge stieg von 0,9 auf 11,0 Prozent, weil der Absatz bereits gebaute Werke wieder auslastet.
Wenn Investoren fragen, wer die Getriebe in Robotergelenken baut, fällt meist zuerst der Name Harmonic Drive Systems. Doch im besten Quartal seit Jahren lieferten Industrieroboter nur etwa ein Viertel der neuen Aufträge. Der Tokioter Hersteller von Wellgetrieben verbuchte von April bis Juni 2026 Aufträge über 24,1 Milliarden Yen, 55,7 Prozent mehr als im Vorjahr, der Auftragsbestand erreichte 29,5 Milliarden Yen, ein Plus von 45,6 Prozent, teilte das Unternehmen am 7. August mit. Die Anwendungsgrafik der Präsentation weist davon 6,1 Milliarden Yen für Industrieroboter aus.
Diese Lücke ist wichtig für alle, die den Auftragseingang als Frühindikator für Humanoide und Roboterarme lesen, auch für die europäische Tochter Harmonic Drive SE und ihre Kunden im Maschinenbau. Diese Analyse stützt sich auf Jahres- und Quartalsberichte, die Prognoseänderung und die Ergebnispräsentation und beantwortet drei Fragen: Was verkauft das Unternehmen, was trieb die Erholung 2026, und warum steigt die Marge viermal so schnell wie der Umsatz?
Ein Getriebe, das sich verformt, verkauft vor allem als Komponente
Ein Wellgetriebe untersetzt die Motordrehzahl, indem es eine dünne verzahnte Stahlbüchse in einem starren Hohlrad elastisch verformt. So entsteht auf kleinem Raum eine hohe Untersetzung nahezu ohne Spiel, weshalb solche Getriebe in Handgelenken, Ellbogen und Schultern von Robotern sitzen, in Waferrobotern und in Armen von Chirurgiesystemen. Im Geschäftsjahr bis März 2026 brachten Getriebe 46,3 Milliarden Yen ein, 77,8 Prozent des Umsatzes von 59,6 Milliarden, Mechatronikprodukte, also integrierte Antriebseinheiten, 13,2 Milliarden Yen. Berichtet wird nach Regionen, nicht nach Kundenbranchen: Japan, China, Nordamerika und Europa. Für Europa, im Kern Harmonic Drive SE, fallen aus dem Erwerb weiter rund eine Milliarde Yen Abschreibungen auf immaterielle Werte im Jahr an.
Wer also bestellt derzeit?
Den Sprung trugen ein Chirurgieauftrag und Chipanlagen ebenso wie Roboter
Der Bericht nennt die Treiber selbst: robuste Automatisierungsinvestitionen, einen großen Auftrag in Nordamerika für Chirurgieroboter und Halbleiterinvestitionen im Umfeld generativer KI. Die Segmenttabelle zeigt, wo das Geld ankam. Die Mechatronikaufträge in Nordamerika stiegen um 336,2 Prozent auf 4,4 Milliarden Yen, der Bestand dort um 176,2 Prozent auf 5,3 Milliarden. Japans Getriebeaufträge legten um 51,3 Prozent auf 8,9 Milliarden zu. China schrumpfte: Dort fielen die Getriebeaufträge um 27,8 Prozent, und das Unternehmen spricht von sinkenden Aufträgen für Industrieroboter in China.
- Japan
- Getriebe
- 8.857
- +51,3%
- 7.146
- +73,2%
- Japan
- Mechatronik
- 1.193
- +58,8%
- 1.287
- +41,1%
- China
- Getriebe
- 981
- -27,8%
- 980
- -5,4%
- China
- Mechatronik
- 149
- +33,9%
- 119
- +23,4%
- Nordamerika
- Getriebe
- 2.663
- +25,3%
- 5.259
- +29,0%
- Nordamerika
- Mechatronik
- 4.416
- +336,2%
- 5.330
- +176,2%
- Europa
- Getriebe
- 4.309
- +26,4%
- 6.947
- +13,5%
- Europa
- Mechatronik
- 1.555
- +77,3%
- 2.385
- +23,7%
- Gesamt
- Keine Daten
- 24.128
- +55,7%
- 29.457
- +45,6%
Aus der Auftragstabelle des Quartalsberichts vom 7. August. Segmente nach Sitz der verkaufenden Gesellschaft, Veränderungen zum Vorjahr.
Stand: 18. Okt. 2026
Industrieroboter wuchsen durchaus. Die Roboteraufträge stiegen laut Präsentation um 26,5 Prozent auf 6,1 Milliarden Yen, der Roboterumsatz um 19,2 Prozent auf 4,9 Milliarden, 29,5 Prozent des Quartalsumsatzes. Rechnet man die nordamerikanische Mechatronik heraus, wuchs der Auftragseingang noch um rund 36 Prozent, so die Berechnung von MEKAWIRE. Die Nachfrage ist also breit, die Schlagzeilenzahl stützt sich aber auf eine Region und eine Produktlinie. Spannender ist, was diese Nachfrage mit dem Gewinn machte.
Warum der Gewinn bei 24 Prozent mehr Umsatz um das Fünfzehnfache stieg
Das Betriebsergebnis stieg von 122 Millionen auf 1,84 Milliarden Yen, die Marge von 0,9 auf 11,0 Prozent. Von 3,19 Milliarden Yen Mehrumsatz blieben 1,72 Milliarden, also 54 Prozent, als Betriebsergebnis. Das Unternehmen verweist auf die höhere Auslastung in Japan, wo die Segmentmarge von rund 17 auf 26,8 Prozent stieg. Die Kapitalflussrechnung erklärt den Hebel: Im Geschäftsjahr bis März 2026 investierte das Unternehmen 4,8 Milliarden Yen bei 7,4 Milliarden Abschreibungen, für das laufende Jahr plant es 6,6 Milliarden Investitionen bei 7,1 Milliarden Abschreibungen. Die Kapazität ist bezahlt, jedes zusätzliche Getriebe kostet wenig zusätzlich.
- GJ bis März 2025
- 55.645
- 6
- 0,0%
- k. A.
- 3.473
- GJ bis März 2026
- 59.557
- 2.567
- 4,3%
- 61.613
- 1.608
- Q1 Vorjahr (April bis Juni 2025)
- 13.496
- 122
- 0,9%
- 15.501
- -38
- Q1 (April bis Juni 2026)
- 16.681
- 1.840
- 11,0%
- 24.128
- 1.274
- Prognose GJ bis März 2027 (7. August)
- 74.500
- 8.500
- 11,4%
- keine Prognose
- 6.000
Aus den Ergebnisberichten vom 13. Mai und 7. August 2026, der Prognoseänderung vom 7. August und der Q1-Präsentation (Vorjahresaufträge). Nettogewinn den Aktionären der Muttergesellschaft zurechenbar. Marge = Betriebsergebnis / Umsatz. k. A. = in den verwendeten Unterlagen nicht enthalten.
Stand: 18. Okt. 2026
Am 7. August hob das Unternehmen die Jahresprognose auf 74,5 Milliarden Yen Umsatz und 8,5 Milliarden Betriebsergebnis an, eine Marge von 11,4 Prozent, nach 68,0 und 6,2 Milliarden im Mai. Ein Teil davon ist Währung: Der Planungskurs für den Dollar stieg von 147,50 auf 156,59 Yen, für den Euro von 170,00 auf 179,76 Yen. In den übrigen neun Monaten sind 57,8 Milliarden Yen Umsatz bei 11,5 Prozent Marge nötig, knapp über dem ersten Quartal. Mit einem Bestand von 1,77 Quartalsumsätzen ist das erreichbar. Wie steht das Unternehmen im Kreis der Getriebehersteller da?
Nabtesco ist größer, Leaderdrive wächst schneller
- Harmonic Drive Systems (JP)
- April bis Juni 2026
- Konzernumsatz
- 16,68 Mrd. Yen
- +23,6%
- Operative Marge 11,0%
- Harmonic Drive Systems (JP)
- GJ bis März 2026
- Getriebeumsatz
- 46,33 Mrd. Yen
- +9,5%
- Konzernmarge 4,3%
- Nabtesco (JP)
- Kalenderjahr 2025
- Umsatz Präzisionsgetriebe
- 78,6 Mrd. Yen
- Prognose 2026 88,2 Mrd. (+12,2%)
- Marge Komponentensegment 6,8%
- Leaderdrive (CN)
- Januar bis Juni 2026
- Umsatz
- 348,55 Mio. Yuan
- +38,64%
- Nettomarge 20,1%
- Leaderdrive (CN)
- Kalenderjahr 2025
- Umsatz
- 570,71 Mio. Yuan
- +47,31%
- Nettomarge 21,8%
Verifizierte MEKAWIRE-Daten aus Unternehmensunterlagen. Geschäftsjahre unterscheiden sich. Nettomarge = Nettogewinn / Umsatz. HDS-Getriebeumsatz = 59 Prozent des Nabtesco-Getriebeumsatzes; Leaderdrive-Umsatz 2025 = rund 12,9 Mrd. Yen zum HDS-Planungskurs von 22,52 Yen je Yuan, 22 Prozent des HDS-Konzernumsatzes (Berechnungen MEKAWIRE).
Stand: 18. Okt. 2026
Nabtesco, dessen zykloidische RV-Getriebe schwere Robotergelenke dominieren, setzte 2025 mit Präzisionsgetrieben 78,6 Milliarden Yen um und erwartet für 2026 88,2 Milliarden; Harmonic Drives Getriebeumsatz entspricht damit rund 59 Prozent. Nabtescos Komponentensegment erzielte 2025 eine Marge von 6,8 Prozent, weniger als Harmonic Drive derzeit. Herausforderer ist Leaderdrive aus Suzhou: Der Umsatz stieg 2025 um 47,31 Prozent auf 570,71 Millionen Yuan und im ersten Halbjahr 2026 um 38,64 Prozent, bei Nettomargen um 20 Prozent; der Geschäftsbericht nennt das Unternehmen Kernlieferant mehrerer führender Hersteller verkörperter KI-Roboter. Zum eigenen Planungskurs von Harmonic Drive gerechnet ist Leaderdrive etwa ein Fünftel so groß, wächst aber rund doppelt so schnell. In Europa liefert Schaeffler Humanoidenherstellern komplette Aktuatoren statt reiner Getriebe und tritt damit eine Stufe höher in der Wertschöpfung an.
MEKAWIRE-Analyse
Die Erholung von Harmonic Drive 2026 ist eine Geschichte operativer Hebelwirkung auf bereits gebaute Werke, gespeist von Chirurgie, Chips und Robotern zugleich; das Humanoidengeschäft, das Investoren anzieht, ist real, aber noch zu klein, um in den Zahlen sichtbar zu werden.
Die Belege stehen in den Berichten: Roboter machen 25 Prozent der Aufträge aus, der größte Einzelsprung kam von einem Chirurgiekunden, und die Margenerholung beruht auf der Auslastung von Werken, deren Abschreibungen die Neuinvestitionen übersteigen. Im Mai teilte das Unternehmen mit, es habe Aufträge von Kunden gewonnen, die KI-gestützte Roboter in Serie bringen, und in Nordamerika glich dieses Geschäft im Vorjahr schwächere Verteidigungsaufträge aus. Wie groß diese Aufträge sind, sagte es nicht.
Das stärkste Gegenargument lautet, die KI-Roboteraufträge steckten in den Zahlen für Nordamerika und Mechatronik, die Humanoidennachfrage sei also größer, als die Robotergrafik zeigt. Dann müssten die nächsten Quartale wiederkehrende, nicht einmalige Mechatronikaufträge zeigen.
Optimistisches Szenario: Chipanlagen, Chirurgieroboter und ein sich erholender Roboterzyklus halten das Verhältnis von Auftragseingang zu Umsatz bei rund 1,45, die Marge übertrifft die prognostizierten 11,4 Prozent, Serienvolumen für KI-Roboter kommt hinzu. Pessimistisches Szenario: Der Chirurgieauftrag bleibt ein Einzelfall, China schrumpft weiter, Leaderdrive gewinnt preissensible Anteile, und der Umsatz stagniert, während die Prognose weiter 25 Prozent Wachstum unterstellt.
Zu beobachten sind der Bericht für Juli bis September, der zeigt, ob die erhöhte Halbjahresprognose von 35,7 Milliarden Yen Umsatz und 3,7 Milliarden Betriebsergebnis hält; ob die nordamerikanischen Mechatronikaufträge ein zweites Quartal über 4 Milliarden Yen liegen; und die nächsten Zahlen von Nabtesco und Leaderdrive, die zeigen, ob Harmonic Drive Anteile gewinnt oder nur mit der Branche steigt. Für europäische Robotik- und Maschinenbaukunden von Harmonic Drive SE entscheidet diese Entwicklung über Lieferzeiten und Preise.
- Harmonic Drive Systems took ¥24,128 million of orders in April to June 2026, up 55.7%, and its backlog reached ¥29,457 million, up 45.6%, according to its Aug 7 quarterly filing.
- Industrial robots accounted for ¥6,123 million of those orders (25.4%) and ¥4,920 million of sales (29.5%), per the application chart in its results presentation; robot orders rose 26.5% and robot sales 19.2%.
- North American mechatronics orders rose 336.2% to ¥4,416 million; the company cites a large order for surgical-robot use in North America and chip-equipment demand tied to generative AI.
- Excluding North American mechatronics, orders still rose about 36% (MEKAWIRE calculation from the filing's segment table).
- Operating profit rose to ¥1,840 million from ¥122 million, an 11.0% margin against 0.9%; 54% of the added sales fell through to operating profit (MEKAWIRE calculation).
- For the year to March 2026 sales were ¥59,557 million (+7.0%), operating profit ¥2,567 million (4.3% margin) after ¥6 million a year earlier, and orders ¥61,613 million (+16.2%), including mass-production orders from customers building AI robots.
- On Aug 7 the company raised its forecast for the year to March 2027 to ¥74.5 billion of sales and ¥8.5 billion of operating profit (11.4%), from ¥68.0 billion and ¥6.2 billion, with the assumed dollar rate moved to ¥156.59 from ¥147.50.
- Planned capital spending of ¥6.6 billion is below planned depreciation of ¥7.1 billion; in the year to March 2026 capex was ¥4.8 billion against ¥7.4 billion of depreciation.
Warum das wichtig ist
Harmonic Drive Systems ist der Referenzlieferant für Wellgetriebe, das Bauteil, das Größe, Gewicht und Genauigkeit von Hand- und Armgelenken eines Roboters bestimmt. Sein Auftragseingang gilt in der Branche als Frühindikator für Baupläne von Roboterarmen und Humanoiden. Das erste Quartal zeigt, dass dieser Indikator nun mit Chirurgie- und Halbleiternachfrage vermischt ist und zerlegt werden muss, bevor er etwas über Roboter aussagt.
Für Investoren zählt, dass die Ertragskraft an der Auslastung bestehender Werke hängt. Das macht den Gewinn in beide Richtungen sehr volumenabhängig, wie die Marge von 0,0 Prozent im Geschäftsjahr bis März 2025 zeigte.
Wettbewerbsanalyse
Nabtesco ist nach Umsatz größer, 78,6 Milliarden Yen Präzisionsgetriebe 2025 gegenüber 46,3 Milliarden Yen Getriebeumsatz bei Harmonic Drive, und liefert einen anderen Gelenktyp, das schwerere RV-Getriebe für Basis und Schulter großer Industrieroboter. Harmonic Drive ist stark in kompakten Handgelenken, Cobots, Waferrobotern und Chirurgiearmen, die Überschneidung ist kleiner, als die Namen vermuten lassen.
Direkter Wettbewerber im Wellgetriebe ist Leaderdrive, etwa ein Fünftel so groß, aber mit 47,31 Prozent Wachstum 2025 und 38,64 Prozent im ersten Halbjahr 2026 bei Nettomargen um 20 Prozent. Harmonic Drives China-Getriebeaufträge fielen im selben Quartal um 27,8 Prozent, was zu einer Substitution durch heimische Anbieter passt, ohne dass eines der Unternehmen dies so darstellt. In Europa setzt Schaeffler auf komplette Aktuatoren, Timken mit Cone Drive auf leichtere Wellgetriebe.
Bewertungskontext
Diese Analyse verwendet keinen Börsenwert. Die Grundlagen einer Bewertung haben sich stark bewegt: Die prognostizierte operative Marge steigt von 4,3 Prozent im Vorjahr auf 11,4 Prozent, das Ergebnis je Aktie soll von 16,99 auf 63,38 Yen klettern. Der Nettogewinn des Vorjahres war um 5,8 Milliarden Yen geringere Gewinne aus Wertpapierverkäufen gedrückt, der Vorjahresvergleich beim Nettogewinn bildet die Erholung daher schlechter ab als das Betriebsergebnis.
Die Bilanz ist konservativ, die Eigenkapitalquote lag Ende Juni bei 71,9 Prozent. Angestrebt wird eine Ausschüttungsquote von rund 35 Prozent; die Dividendenprognose blieb trotz höherer Gewinnprognose bei 20 Yen.
Folgen für die Lieferkette
Produziert wird vor allem in Japan, dazu in Nordamerika und Europa über Tochtergesellschaften; das China-Segment wies im Quartal keine Produktion aus, nur Vertrieb. Japan erzeugte Getriebe im Wert von 8,8 Milliarden Yen zu Verkaufspreisen, 52 Prozent der Konzernproduktion von 17,1 Milliarden. Diese Konzentration macht den Yen-Kurs zum Treiber von Umsatz und Marge; geplant wird mit 156,59 Yen je Dollar und 179,76 Yen je Euro.
Das Unternehmen nennt steigende Material- und Lohnkosten und hat im Vorjahr die Preise erhöht. Die Investitionen von 6,6 Milliarden Yen bleiben unter den Abschreibungen von 7,1 Milliarden, der Ausbau ist zurückhaltend. Ein Hochlauf bei Humanoiden würde diese Haltung schneller auf die Probe stellen als der Industriezyklus, mit Folgen für Lieferzeiten europäischer Kunden.
Worauf jetzt zu achten ist
Der Bericht für Juli bis September: Für 35,7 Milliarden Yen Halbjahresumsatz und 3,7 Milliarden Betriebsergebnis braucht das zweite Quartal rund 19,0 Milliarden Umsatz und 1,9 Milliarden Ergebnis. Nordamerikanische Mechatronikaufträge über 4 Milliarden Yen in einem zweiten Quartal würden auf wiederkehrende Chirurgie- oder KI-Roboternachfrage deuten. Ein drittes Quartal mit sinkenden China-Getriebeaufträgen stützt die These vom Anteilsverlust an heimische Anbieter. Eine Investitionsplanung über den Abschreibungen wäre das erste Zeichen, dass das Management Volumen jenseits der heutigen Kapazität erwartet.
Analystensicht
These: operative Hebelwirkung auf vorhandene Kapazität, gespeist von drei Endmärkten zugleich, Humanoide als Option, nicht als Treiber. Zuversicht: mittel. Die Berichte zeigen Margenmechanik und Regionalmix klar, schweigen aber zur Größe der KI-Roboteraufträge, der Variablen, die Investoren am meisten interessiert.
Was unsere Sicht ändern würde: veröffentlichte Auftragswerte für KI-Roboter, dauerhaft steigende nordamerikanische Mechatronikaufträge oder höhere Investitionen mit Verweis auf neue Roboterkunden. Ein Verhältnis von Auftragseingang zu Umsatz unter 1,0 bei weiter schrumpfendem China würde in die Gegenrichtung weisen.
Offene Fragen
Wie viel der 4,4 Milliarden Yen nordamerikanischer Mechatronikaufträge entfällt auf den Chirurgieauftrag, und über welchen Zeitraum wird geliefert? Wie groß sind die im Vorjahr gewonnenen Serienaufträge für KI-Roboter, und in welchem Segment und welcher Produktlinie sind sie gebucht? Ist der Rückgang der China-Getriebeaufträge ein Anteilsverlust an heimische Anbieter oder eine Kürzung der Baupläne der Kunden? Ab welcher Auslastung müsste das Unternehmen über die Abschreibungen hinaus investieren, und wie lange dauert der Aufbau neuer Kapazität? Wie viel der Umsatzanhebung um 9,6 Prozent stammt aus den geänderten Wechselkursannahmen?