IFR:2024年全球装机54.2万台工业机器人,中国本土厂商国内份额首超外资达57%,日韩德市场齐降
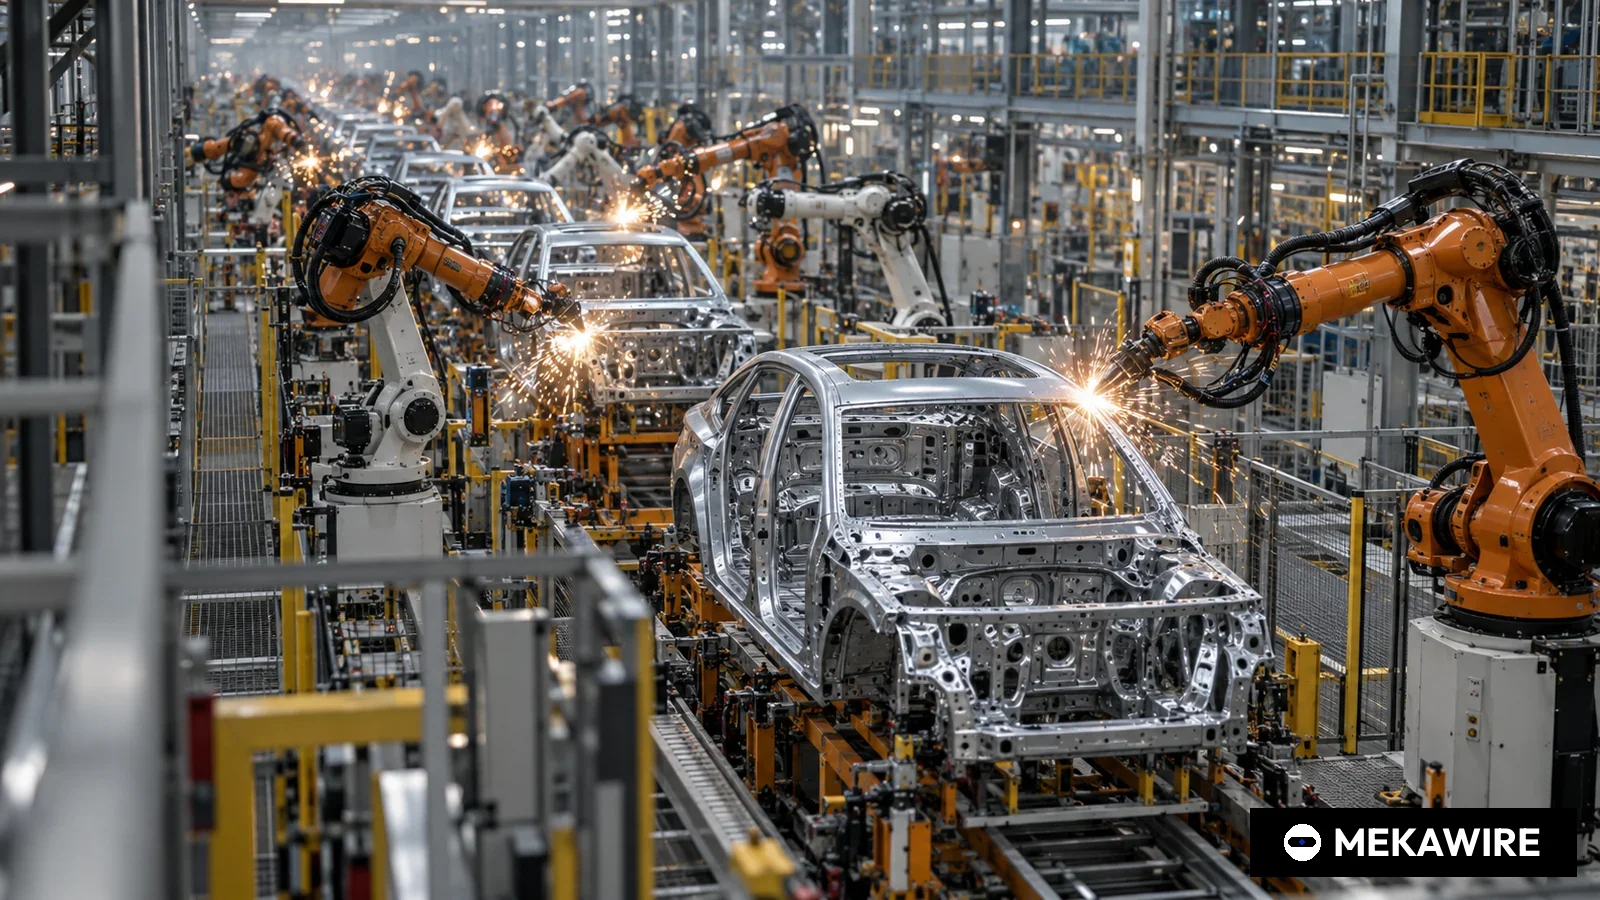
国际机器人联合会(IFR)2025年9月25日发布《World Robotics 2025》报告,2024年全球工业机器人装机量为54.2万台,为历史第二高,同比下降2%。中国装机29.5万台,占全球54%,本土厂商在国内市场份额首次超过外资品牌,达到57%;日本、韩国、德国装机量分别下降4%、3%和5%。
国际机器人联合会(IFR)2025年9月25日在德国法兰克福发布《World Robotics 2025》报告称,2024年全球工厂新装工业机器人54.2万台,较2023年的历史峰值下降2%,仍为有统计以来第二高。年装机量已连续第四年超过50万台,全球在役工业机器人存量增长9%,达到466.4万台。
中国继续主导全球需求。IFR数据显示,2024年中国装机29.5万台,创历史新高,占全球总量的54%,在役存量突破200万台。IFR主席报告给出的中国同比增幅为7%。与此同时,传统机器人强国的本土市场普遍收缩:日本装机4.45万台,下降4%;韩国3.06万台,下降3%;德国26982台,下降5%;美国3.42万台,下降9%。
IFR公布的核心数据
按地区看,亚洲占2024年新增装机的74%,欧洲占16%,美洲占9%。欧洲整体装机8.5万台,下降8%,其中80%即6.78万台在欧盟。意大利下降16%至8783台,西班牙凭借汽车需求以5100台升至欧洲第三,法国下降24%至4900台,英国下降35%至2500台。印度增长7%至创纪录的9100台,跃居全球第六。
IFR主席报告显示,分行业看,电气电子行业增长2%,重新成为最大用户行业;汽车行业下降7%;一般工业增长3%。报告给出的2014年装机量为22.1万台,十年间年需求增长一倍以上。IFR主席Takayuki Ito在新闻稿中表示,2024年的装机量是工业机器人史上第二高的年度水平。
本土厂商份额首超外资
报告中分量最重的一句话关于供应端。IFR称,中国本土制造商在国内市场的销量首次超过外资供应商,份额升至57%。按MEKAWIRE计算(100%减57%),发那科、安川电机、川崎重工、库卡、ABB机器人等外资品牌在中国市场的合计份额已降至43%。对埃斯顿、汇川技术、埃夫特等国产厂商而言,这是进口替代进入新阶段的标志。
从规模对比看,MEKAWIRE据IFR数据计算,中国装机量是日本的6.6倍(295,000 / 44,500),是欧洲整体的3.5倍(295,000 / 85,000)。日本、韩国、德国三国合计装机102082台,仅占全球18.8%,约为中国的三分之一。这意味着全球机器人产业的规模效应正在向中国本土供应链集中。
但密度数据提醒中国仍有提升空间。IFR 2024年11月20日公布的2023年机器人密度显示,韩国每万名制造业员工拥有1012台,中国为470台,德国429台,日本419台,全球平均162台。中国在密度上已超过德国和日本,但与韩国仍有明显差距。
展望与不确定性
IFR预计2025年全球装机量增长6%至57.5万台,2028年将超过每年70万台。日本2025年预计为低个位数增长,此后加速至中个位数。IFR在新闻稿中未给出中国、韩国、德国的2025年分国别预测,并将地缘政治紧张、东欧和中东冲突以及贸易扰动列为下行风险。
MEKAWIRE 分析
2024年数据表明,全球工业机器人市场的增长重心和供应主导权正同时向中国本土厂商转移,日韩德企业在本土市场停滞的同时,正在失去全球最大市场的多数份额。
证据来自IFR本身的拆分:中国增长7%,而日本、韩国、德国、美国、意大利、法国全部下滑,国产份额升至57%。最有力的反驳来自周期因素:2024年汽车行业装机下降7%可能是阶段性的,IFR预计2025年全球恢复6%增长,2028年超过70万台,按MEKAWIRE计算较2024年至少增长29.2%(700,000 / 542,000 减1),外资品牌同样可能受益。
乐观情形:国产厂商借助29.5万台的国内市场继续压低成本,并在汽车、电子等高端产线进一步替代外资,同时开拓东南亚、欧洲出口。全球增长预期叠加国内产业升级,带动减速器、伺服、控制器等核心部件国产化率同步提升。
悲观情形:国内价格战压缩国产厂商利润,外资品牌凭借精度、可靠性和系统集成能力守住汽车与半导体等高端领域,出口则受到贸易壁垒限制。全球需求若因地缘冲突延迟恢复,产能过剩风险上升。
值得关注的信号:
- 2025年11月:首尔ISR及Robot World 2025,IFR主席报告提及,可观察韩国厂商订单与新品动向。
- 2025年12月:东京iREX,日本厂商面对中国低价竞争的产品应对。
- IFR下一份《World Robotics》报告(前两版分别于2024年9月24日和2025年9月25日发布),检验2025年57.5万台预测以及国产份额能否继续高于57%。
- 中国
- 295,000
- 7
- 54.4
- 276,288
- 470
- 日本
- 44,500
- -4
- 8.2
- 46,106
- 419
- 美国
- 34,200
- -9
- 6.3
- 37,587
- 295
- 韩国
- 30,600
- -3
- 5.6
- 31,444
- 1012
- 德国
- 26,982
- -5
- 5
- 28,355
- 429
- 意大利
- 8,783
- -16
- 1.6
- 10,412
- 无数据
- 法国
- 4,900
- -24
- 0.9
- 6,386
- 无数据
- 全球
- 542,000
- -2
- 100
- 541,302
- 162
来源:IFR《World Robotics 2025》新闻稿及主席报告(2025年9月25日)、IFR《World Robotics 2024》新闻稿(2024年9月24日)、IFR机器人密度新闻稿(2024年11月20日)。占全球比重为MEKAWIRE计算:各市场2024年装机量 / 542,000 x 100,保留一位小数。IFR可能修订上年数据,故同比变化采用IFR公布值。意大利、法国密度在所用资料中未披露,记为null。所有数据均为公开披露,无估算。
截至 2026年10月1日
- IFR《World Robotics 2025》,2025年9月25日,法兰克福
- 54.2万台,同比下降2%,历史第二高
- 466.4万台,增长9%
- 29.5万台,占全球54%,本土厂商份额57%
- 4.45万台,下降4%
- 3.06万台,下降3%,全球第四
- 26982台,下降5%,欧洲第一
- 2025年57.5万台(增长6%),2028年超70万台
为何重要
《World Robotics》是全球唯一系统统计工业机器人装机量的报告。2025年版首次记录中国本土厂商在国内销量超过外资,这标志着中国机器人产业从"最大买家"走向"主要卖家"。在日本(下降4%)、韩国(下降3%)、德国(下降5%)本土市场全部收缩的背景下,唯一增长的中国市场(增长7%)多数份额已由本土厂商获得。
对国内政策和资本市场而言,这一数据为国产替代提供了权威的第三方佐证,也意味着下一阶段的竞争焦点将从份额转向利润率、核心部件自主化和海外市场。
竞争对手分析
IFR新闻稿没有按供应商拆分的数据,无法据此得出单个企业份额。但市场规模差距清晰:按MEKAWIRE计算,中国装机量是日本的6.6倍,是韩国的9.6倍(295,000 / 30,600),是欧洲整体的3.5倍。
对发那科、安川电机、川崎重工、库卡、ABB机器人而言,57%的国产份额意味着它们在中国只能争夺43%的市场,而本土市场又在收缩。国产厂商下一步的对手将是这些企业在汽车、半导体等高精度领域的存量客户。
估值背景
报告不含财务数据。对A股和港股机器人公司而言,国产份额首超外资可为估值叙事提供支撑,但份额提升往往伴随价格竞争,营收增长未必转化为利润增长。
IFR预计2028年装机量超过70万台,按MEKAWIRE计算较2024年至少增长29.2%。IFR未在新闻稿中给出该增量的分国别构成,国产厂商能分享多少仍是估值的关键变量。
供应链影响
装机量直接拉动减速器、伺服电机、控制器和传感器需求。日本纳博特斯克和哈默纳科是精密减速器领域的代表性企业。整机国产份额突破57%后,核心部件能否同步国产化,是衡量产业链自主程度的下一个指标,IFR数据未覆盖此项。
分行业看,电气电子行业增长2%重回第一,汽车下降7%。中国新能源汽车、锂电和消费电子的扩产节奏,将继续决定国内装机量的波动。
后续看点
2025年11月首尔ISR及Robot World 2025、12月东京iREX,是日韩厂商展示订单与新品的主要窗口,可观察外资品牌是否推出针对中国市场的低价产品线。
IFR下一次机器人密度排名(上一次于2024年11月20日发布)将显示中国能否继续拉近与韩国的差距;下一份《World Robotics》报告将检验国产份额是否继续提升。
分析师观点
核心判断:2024年数据显示,日韩欧机器人企业在全球最大市场的份额正发生结构性下降,同时叠加本土市场的周期性下滑。信心:中等。
未给"高"的原因:国产份额反超是首次出现,一年数据难以确立趋势;汽车行业疲软可能具有周期性;IFR预计2025年全球恢复增长。未给"低"的原因:新闻稿列出的中国以外主要市场全部下滑,欧洲整体下降8%。
值得追问的问题
国产厂商能否把57%的国内份额转化为海外市场的出口增长,而IFR未来是否会公布按供应商来源划分的进出口数据?
在价格竞争加剧的情况下,国产整机厂商的毛利率能否维持,核心部件国产化能否跟上整机份额的提升?