Ocado kassiert 261 Millionen Pfund für Kroger-Schließungen und streicht 150 Millionen Pfund Kosten
Die Technologiesparte des britischen Lagerautomatisierers Ocado steigerte den Umsatz im Geschäftsjahr bis November 2025 um 13 Prozent auf 561,2 Millionen Pfund, die EBITDA-Marge stieg auf 25 Prozent. Kroger schloss jedoch im Januar drei US-Fulfillment-Zentren und zahlte 261 Millionen Pfund Schließungsgebühren.
Ocado senkt die Umsatzprognose der Sparte für 2026 auf rund 500 Millionen Pfund, will rund 150 Millionen Pfund Kosten einsparen und im zweiten Halbjahr einen positiven Cashflow erreichen.
Die britische Ocado Group will im zweiten Halbjahr ihres Geschäftsjahres 2026 erstmals einen positiven Cashflow erzielen und dafür in erheblichem Umfang Stellen abbauen. Das kündigte der Spezialist für robotergestützte Lebensmittellager am 26. Februar 2026 mit seinen Jahreszahlen an, nachdem der wichtigste Partner, der US-Händler Kroger, drei automatisierte Fulfillment-Zentren geschlossen hatte. Vorstandschef Tim Steiner schrieb, eine erhebliche Zahl von Funktionen werde künftig nicht mehr benötigt.
In den 52 Wochen bis 30. November 2025 stieg der Konzernumsatz laut Ocado um 12,1 Prozent auf 1.361,5 Millionen Pfund, das bereinigte EBITDA erreichte 178,0 Millionen Pfund nach 111,7 Millionen Pfund im Vorjahr. Die Sparte Technology Solutions, die robotergestützte Customer Fulfilment Centres (CFC) an Händler lizenziert, wuchs um 13,0 Prozent auf 561,2 Millionen Pfund; ihre bereinigte EBITDA-Marge kletterte von 16,2 auf 25,0 Prozent. Der Vorsteuergewinn von 402,9 Millionen Pfund enthält einen Bewertungsgewinn von 782,6 Millionen Pfund aus der Entkonsolidierung von Ocado Retail. Der zugrunde liegende Mittelabfluss wuchs auf 213 Millionen Pfund nach 199 Millionen Pfund, die liquiden Mittel lagen bei 740,0 Millionen Pfund, die Bruttoliquidität bei 1,04 Milliarden Pfund.
Im Zentrum steht Kroger. Nach Angaben von Ocado schloss der Händler im Januar 2026 die Zentren in Frederick (Maryland), Pleasant Prairie (Wisconsin) und Groveland (Florida), nachdem eine Überprüfung des Onlinegeschäfts sie als unterausgelastet eingestuft hatte. Fünf Kroger-Standorte in Monroe (Ohio), Dallas, Atlanta, Denver und Detroit bleiben in Betrieb, ein Zentrum in Phoenix soll im Geschäftsjahr 2026 oder 2027 starten. Ocado erhielt im Januar und Februar 2026 Schließungsgebühren von 261 Millionen Pfund, die künftige Kapazitätsgebühren für geschlossene oder stornierte Standorte ersetzen. Der kanadische Partner Sobeys schloss Calgary, behält Toronto und Montreal und zahlte 18 Millionen Pfund.
Die Prognose zeigt den Preis der Schließungen. Für das Geschäftsjahr 2026 erwartet Ocado in Technology Solutions rund 500 Millionen Pfund Umsatz bei einer EBITDA-Marge von etwa 30 Prozent, jeweils ohne Schließungsgebühren. Der zugrunde liegende Mittelabfluss soll ohne diese Gebühren bei rund 200 Millionen Pfund liegen, im zweiten Halbjahr ins Positive drehen und 2027 auf Jahressicht positiv sein. Die Investitionen sind mit rund 250 Millionen Pfund geplant, Technologie- und Verwaltungskosten sollen bis 2027 um etwa 150 Millionen Pfund sinken. Für Restrukturierung verbuchte Ocado 2025 bereits 14,8 Millionen Pfund, eine Zahl zum Stellenabbau nannte der Konzern nicht.
Die Betriebsbasis stagniert. Zum Jahresende liefen 30 Standorte, davon 26 CFC und vier kleinere Zoom-Standorte, mit 122 Modulen nach 123 im Vorjahr; im Durchschnitt waren 121 Module aktiv, 4,3 Prozent mehr. Die wöchentlichen CFC-Volumina der internationalen Partner stiegen um 26 Prozent, insgesamt wurden 2025 nach Konzernangaben 72 Millionen Bestellungen über die Plattform ausgeliefert. Geplant sind 2026 Busan für Lotte und ein zweites Tokioter Zentrum für AEON, 2027 oder 2028 folgen Barcelona, Tokio 3 und Seoul. Exklusivitätsvereinbarungen sind laut Ocado in den meisten Märkten ausgelaufen.
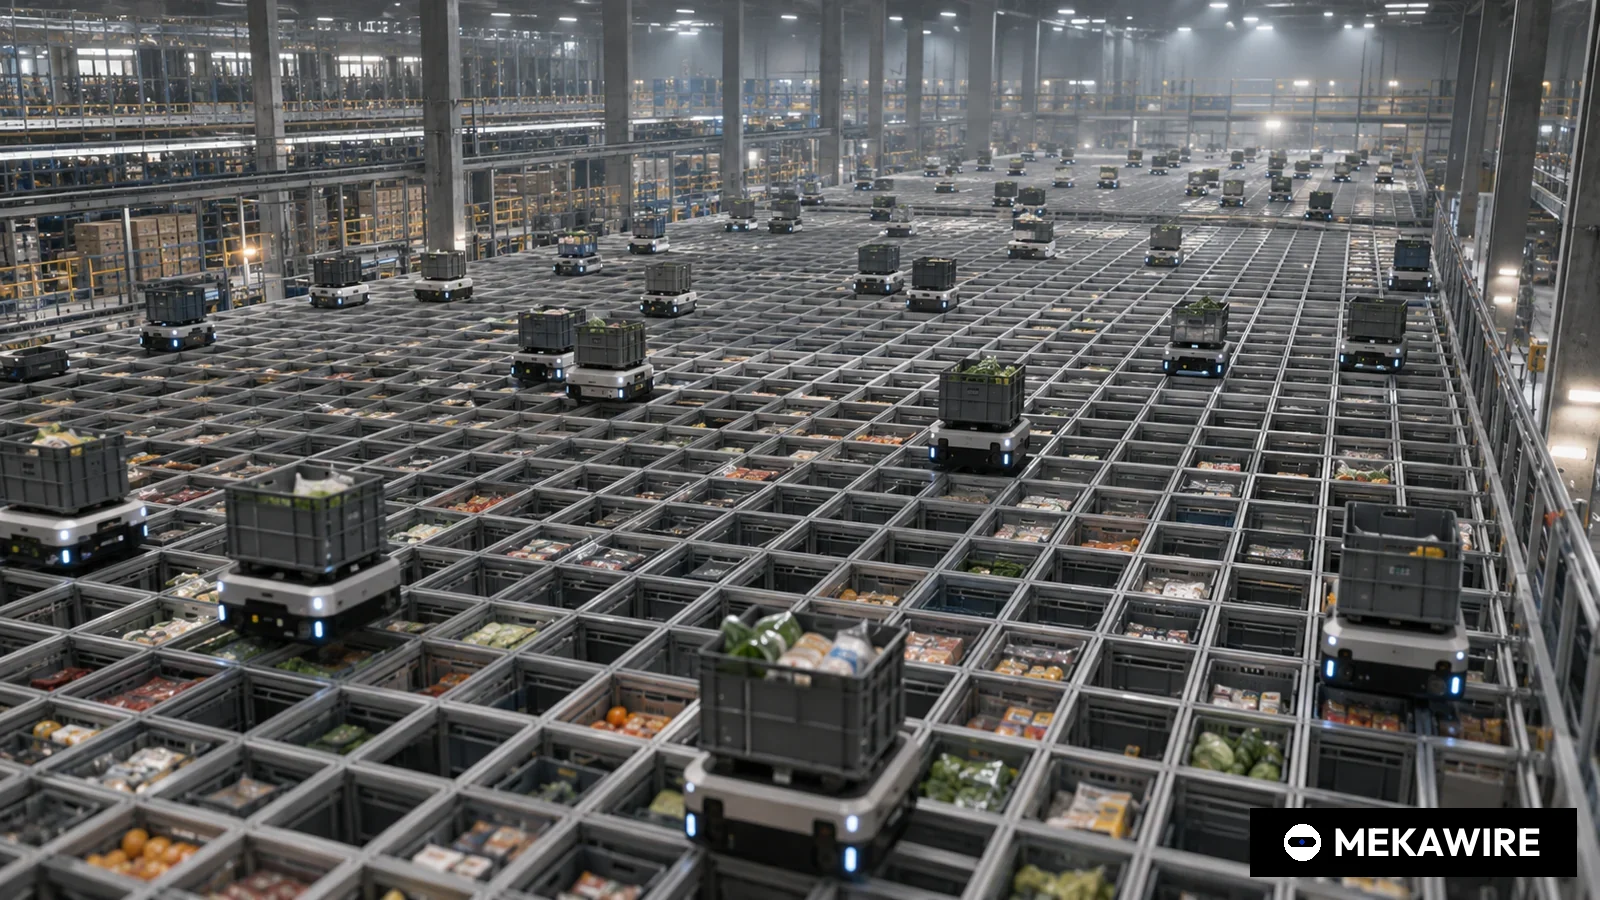
Technisch lagert ein CFC Waren in Kisten, die in einem großen Rastergestell gestapelt sind; batteriebetriebene Roboter fahren oben auf dem Raster und holen die Kisten. Die Greifarme des On-Grid Robotic Pick (OGRP) entnehmen Artikel direkt aus diesen Kisten und sind inzwischen in zehn CFC im Einsatz; am fortschrittlichsten Standort werden laut Ocado rund 50 Prozent der Volumina robotergestützt kommissioniert. Automatisches Beladen der Rahmen läuft in zwölf CFC, die neuen Bots der 600er-Serie gelten als die leichtesten und effizientesten des Hauses, und das Zentrum in Luton erreichte einen Rekord von 318 Einheiten pro Stunde. Eine kleinere Lösung für Filialen, Store Based Automation, geht 2026 in den Test.
Außerhalb des Lebensmittelhandels erzielte Ocado Intelligent Automation 35,6 Millionen Pfund Umsatz, unter anderem mit Ausrüstung für ein Lager von McKesson in Kanada, und gewann einen zweiten Speichersystemauftrag von Gap. Aus dem Vergleich mit AutoStore flossen 2025 abschließend 58 Millionen Pfund zu.
Der Vergleich mit Wettbewerbern ordnet die Zahlen ein. AutoStore aus Norwegen meldete für 2025 einen Umsatz von 538,6 Millionen Dollar, 10,4 Prozent weniger, bei 42,3 Prozent bereinigter EBITDA-Marge und rund 1.900 Systemen in 65 Ländern. Symbotic, Automatisierer der Walmart-Verteilzentren, kam im Geschäftsjahr 2025 auf 2.247 Millionen Dollar Umsatz und 147 Millionen Dollar bereinigtes EBITDA. Das Segment Supply Chain Solutions der Frankfurter KION Group setzte 3.071,4 Millionen Euro um, bei 6,0 Prozent bereinigter EBIT-Marge und einem Auftragseingang von 3.599 Millionen Euro.
- Ocado Group (Technology Solutions)
- 2025-11-30
- GBP
- 561,2
- Bereinigtes EBITDA
- 140,3
- 25
- AutoStore
- 2025-12-31
- USD
- 538,6
- Bereinigtes EBITDA
- 228,1
- 42,3
- Symbotic
- 2025-09-27
- USD
- 2247
- Bereinigtes EBITDA
- 147
- 6,5
- KION Group (Supply Chain Solutions)
- 2025-12-31
- EUR
- 3071,4
- Bereinigtes EBIT
- 183,2
- 6
Angaben laut Jahresergebnismitteilungen der Unternehmen, Währungen nicht umgerechnet. Symbotic-Marge berechnet als bereinigtes EBITDA / Umsatz (147 / 2247). KION berichtet bereinigtes EBIT, nicht EBITDA, daher nur eingeschränkt vergleichbar.
Stand: 1. Okt. 2026
Für Europas Intralogistik ist der Fall lehrreich. Ocado verbindet die Margenlogik eines Produktanbieters wie AutoStore mit dem Projektrisiko eines Generalunternehmers wie KION. Für mittelständische Integratoren und Komponentenlieferanten zeigt Kroger, dass ein großes Zentralsystem nur so rentabel ist wie die Auslastung, die der Händler liefert. Mit dem Ende der Exklusivität kann Ocado zudem stärker um europäische Händler werben, die bisher mit heimischen Anbietern planten.
Die Risiken sind gebündelt. Die Umsatzprognose bedeutet ohne Neukunden einen Rückgang der Technologiesparte um rund 11 Prozent, und der Cashplan setzt voraus, dass Partner bereits bezahlte Kapazität auch füllen. Weitere Kroger-Schritte, Verzögerungen in Asien oder eine langsamere Verbreitung der Roboterkommissionierung würden die Wende ins Jahr 2027 verschieben.
MEKAWIRE-Analyse
Ocado hat bewiesen, dass sein Robotersystem profitabel arbeiten kann, doch die Kroger-Schließungen zeigen, dass das Wachstum nun an der Bestellmenge der Partner hängt und nicht an der Technik.
Die Zahlen stützen diese These. Bei stagnierender Modulzahl stieg die Marge der Technologiesparte um fast neun Punkte auf 25,0 Prozent, OGRP läuft an zehn Standorten. Partner zahlten zusammen 279 Millionen Pfund Schließungsgebühren, statt Zentren unter Auslastung weiterzubetreiben. Ocados eigene Prognose tauscht Umsatz gegen Marge.
Das stärkste Gegenargument lautet, die Schließungen seien eine einmalige Bereinigung. Kroger behält fünf Zentren und plant Phoenix, die Gebühren decken einen Großteil des Jahresmittelabflusses, und ohne Exklusivität darf Ocado mit jedem US-Händler abschließen.
Im optimistischen Szenario erreicht ein schlankeres Ocado mit rund 150 Millionen Pfund weniger Kosten, 30 Prozent Marge und neuen Zentren in Busan, Tokio und Seoul 2027 einen positiven Cashflow ohne frisches Kapital. Wird 50 Prozent Roboterkommissionierung zum Netzstandard, ähnelt das CFC einer hochmargigen Lizenz nach AutoStore-Muster.
Im pessimistischen Szenario reicht die Onlinenachfrage in den USA nicht, um große Zentrallager zu füllen, weitere Partner folgen Kroger und Sobeys. Der Stellenabbau bremst die Entwicklung, während AutoStore, Symbotic und chinesische Anbieter um dieselben Kunden werben, und die Gebühren kaufen nur Zeit.
Signale, die zählen:
- Inbetriebnahme von Busan (Lotte) und Tokio 2 (AEON) im Geschäftsjahr bis November 2026.
- Ob der Cashflow im zweiten Halbjahr 2026 wie angekündigt positiv wird und der Jahresabfluss bei rund 200 Millionen Pfund bleibt.
- Ob Ocado vor der Eröffnung in Phoenix im Geschäftsjahr 2026 oder 2027 einen neuen Partner in den USA oder Europa gewinnt.
- 1.361,5 Mio. GBP, plus 12,1 %
- 561,2 Mio. GBP, plus 13,0 %
- 25,0 % (Vorjahr 16,2 %)
- 261 Mio. GBP, Januar bis Februar 2026
- 3 geschlossen, 5 in Betrieb, Phoenix GJ 2026/27
- rund 500 Mio. GBP Umsatz, rund 30 % EBITDA-Marge ohne Gebühren
- rund 150 Mio. GBP bis GJ 2027
- positiv im 2. Halbjahr GJ 2026, Gesamtjahr 2027
- OGRP in 10 CFC, bester Standort rund 50 %
Warum das wichtig ist
Ocado ist der vollständigste Test dafür, ob ein Robotikanbieter ein komplettes automatisiertes Lager als Produkt mit wiederkehrenden Gebühren lizenzieren kann. 2025 erreichte die Technologiesparte 25,0 Prozent EBITDA-Marge, zugleich hielt der größte Partner drei Standorte für nicht mehr lohnend. Selbst wenn der Kunde die Investition trägt, landet das Auslastungsrisiko am Ende beim Anbieter.
Die 261 Millionen Pfund von Kroger setzen zudem einen Referenzwert dafür, was große Kapazitätsverträge in der Robotik bei einer Auflösung wert sind. Der vertragliche Schutz griff, doch die wiederkehrenden Erlöse fehlen in der Prognose für 2026.
Wettbewerbsanalyse
AutoStore verkauft modulare Würfelspeicher über Integratoren und erzielte 2025 bei 538,6 Millionen Dollar Umsatz 42,3 Prozent bereinigte EBITDA-Marge. Weil AutoStore keine ganzen Standorte baut, ist es weniger von Netzentscheidungen einzelner Händler abhängig. Symbotic ist mit 2.247 Millionen Dollar Umsatz größer, aber margenschwach und stark auf Walmart konzentriert. KIONs Supply Chain Solutions erzielt als Projektgeschäft 3.071,4 Millionen Euro Umsatz bei 6,0 Prozent bereinigter EBIT-Marge.
Ocados Stärke ist die vertikale Integration aus Bots, Raster, Greifarmen und Routing-Software. Das Ende der Exklusivität öffnet neue Händler, erlaubt den Partnern aber auch, Ocado mit Systemen von KION oder AutoStore-Integratoren zu kombinieren.
Bewertungskontext
Frisches Kapital wurde nicht aufgenommen, eine Bewertung nennt die Mitteilung nicht. Rechnerisch entsprechen die 261 Millionen Pfund von Kroger rund 46,5 Prozent des Technologieumsatzes 2025 (261 / 561,2); zusammen mit Sobeys übersteigen 279 Millionen Pfund den erwarteten Mittelabfluss 2026 von rund 200 Millionen Pfund. Die Prognose von rund 500 Millionen Pfund bedeutet einen Rückgang von etwa 10,9 Prozent (500 / 561,2 minus 1), 30 Prozent Marge ergäben rund 150 Millionen Pfund EBITDA.
Die Bilanz bleibt stark fremdfinanziert: Finanzverbindlichkeiten ohne Leasing von 1.486,2 Millionen Pfund und Leasingverbindlichkeiten von 302,2 Millionen Pfund stehen 740,0 Millionen Pfund Liquidität gegenüber, die ausgewiesene Nettoverschuldung beträgt 1.048,4 Millionen Pfund. Ein positiver Cashflow 2027 verbessert die Refinanzierungsposition.
Folgen für die Lieferkette
Ocado entwickelt Bots, Raster und Greifarme selbst; das Lieferkettenrisiko liegt daher bei Strukturbauteilen, Motoren, Batterien und Armkomponenten. Laut Prognose kommen 2026 nur rund zehn und 2027 zehn bis 15 neue Module hinzu, was die Abrufmengen bei Zulieferern dämpft.
Die Verbreitung der Roboterkommissionierung und die leichteren Bots der 600er-Serie sollen die Kosten je Modul senken, entscheidend für Aufträge in Asien bei Lotte und AEON. Europäische Komponentenhersteller und Antriebsspezialisten sollten verfolgen, ob die Kostensenkung über Lieferantenpreise erreicht wird.
Worauf jetzt zu achten ist
Erster Prüfstein ist der Start von Busan für Lotte und Tokio 2 für AEON im Geschäftsjahr bis November 2026. Verzögerungen verschieben Kapazitätsgebühren und die Cashflow-Wende.
Zweitens zählt, ob Ocado nach dem Ende der Kroger-Exklusivität einen neuen US-Händler gewinnt und Kroger den Zeitplan für Phoenix bestätigt. Drittens ist der Anteil roboterkommissionierter Artikel im Netz entscheidend für das Argument niedrigerer Personalkosten.
Analystensicht
These: Ocado ist von einer Wachstums- zu einer Cash-Geschichte geworden, 2026 wird an der Umsetzung der Kostensenkung gemessen, nicht an neuen Modulen. Zuversicht: mittel. Kostenziel, Margenprognose und Schließungsgebühren sind offengelegt und weitgehend vom Management steuerbar. Höher fällt die Zuversicht nicht aus, weil die Wende von Bestellvolumina der Partner und Terminen in Asien abhängt und der Umfang des Stellenabbaus offen bleibt.
Weitere Schließungen durch große Partner würden wir als Zeichen einer strukturellen Grenze zentraler CFC in Märkten geringer Bestelldichte werten, einen neuen US-Partner als Beleg für den kommerziellen Wert des Exklusivitätsendes.
Offene Fragen
Wie viele der 163 bestellten Module an laufenden Standorten werden nach den Schließungen bei Kroger und Sobeys möglicherweise nie installiert? Welcher Anteil der Einsparung von 150 Millionen Pfund entfällt auf Personal, welcher auf geringere aktivierte Entwicklungskosten?
Nutzt Ocado das Ende der Exklusivität, um europäische Händler zu gewinnen, die bisher mit KION oder AutoStore-Integratoren planten, und lässt sich 50 Prozent Roboterkommissionierung ohne teure Nachrüstung auf ältere Standorte übertragen?