英オカド、クローガーの3拠点閉鎖で2億6100万ポンド受領 1億5000万ポンドのコスト削減で現金収支黒字化へ
英倉庫ロボット大手オカドグループの技術部門は2025年11月期に売上高が13%増の5億6120万ポンド、EBITDA利益率が25%に上昇した。一方で米クローガーが1月に自動化センター3拠点を閉鎖し、2億6100万ポンドの閉鎖料を支払った。オカドは2026年11月期の技術部門売上高見通しを約5億ポンドに引き下げ、大幅な人員削減を含む約1億5000万ポンドのコスト削減で下期の現金収支黒字化を目指す。
英国の倉庫自動化企業オカドグループは2026年2月26日、通期決算を発表し、2026年11月期の下期に現金収支を黒字化する見通しを示した。最大の提携先である米食品スーパー大手クローガーが自動化センター3拠点を閉鎖したことを受けたもので、ティムスタイナー最高経営責任者(CEO)は相当数の職務が不要になると表明した。
オカドの開示によると、2025年11月30日までの52週間のグループ売上高は前期比12.1%増の13億6150万ポンド、調整後EBITDAは1億7800万ポンドと前期の1億1170万ポンドから増えた。ロボット化した顧客フルフィルメントセンター(CFC)を小売業者にライセンス供与する技術ソリューション部門の売上高は13.0%増の5億6120万ポンドで、調整後EBITDA利益率は16.2%から25.0%に上昇した。税引前利益は4億290万ポンドだったが、オカドリテールの連結除外に伴う評価益7億8260万ポンドを含む。基礎的な現金流出は2億1300万ポンドと前期の1億9900万ポンドから拡大し、期末の現金は7億4000万ポンド、総流動性は10億4000万ポンドだった。
焦点はクローガーだ。オカドによると、クローガーはネット通販事業の見直しで稼働率が低いと判断したメリーランド州フレデリック、ウィスコンシン州プレザントプレーリー、フロリダ州グローブランドの3拠点を2026年1月に閉鎖した。オハイオ州モンロー、ダラス、アトランタ、デンバー、デトロイトの5拠点は稼働を続け、フェニックスの拠点は2026年11月期か27年11月期に開業する予定だ。オカドは26年1〜2月にクローガーから閉鎖料2億6100万ポンドを受け取り、閉鎖または中止された拠点の将来の容量料金に代わるものと説明した。カナダのソビーズもカルガリーの拠点を閉じ、1800万ポンドを支払った。
業績見通しには閉鎖の影響が表れている。オカドは26年11月期の技術ソリューション部門の売上高を約5億ポンド、EBITDA利益率を約30%と見込む。いずれも閉鎖料を除く数字だ。閉鎖料を除く通期の基礎的現金流出は約2億ポンドとし、下期中に黒字に転じ、27年11月期には通期で黒字化すると見込む。設備投資は約2億5000万ポンド、技術支出と管理コストは27年11月期までに約1億5000万ポンド削減する。25年11月期には組織再編費用1480万ポンドを計上したが、削減人数は開示していない。
事業基盤は横ばいだった。期末の稼働拠点はCFC26カ所と小型拠点「ズーム」4カ所の計30カ所、モジュール数は122と前期の123から微減した。平均稼働モジュールは4.3%増の121。海外提携先の週間CFC処理量は26%増え、25年11月期にプラットフォーム経由で世界で出荷した注文は7200万件に上った。今後の稼働予定には、26年11月期のロッテの釜山拠点とイオンの東京2号拠点、27〜28年11月期のバルセロナ、東京3号、ソウルが含まれる。オカドは大半の市場で独占契約が終了し、新たな提携先を探す自由度が高まったとしている。
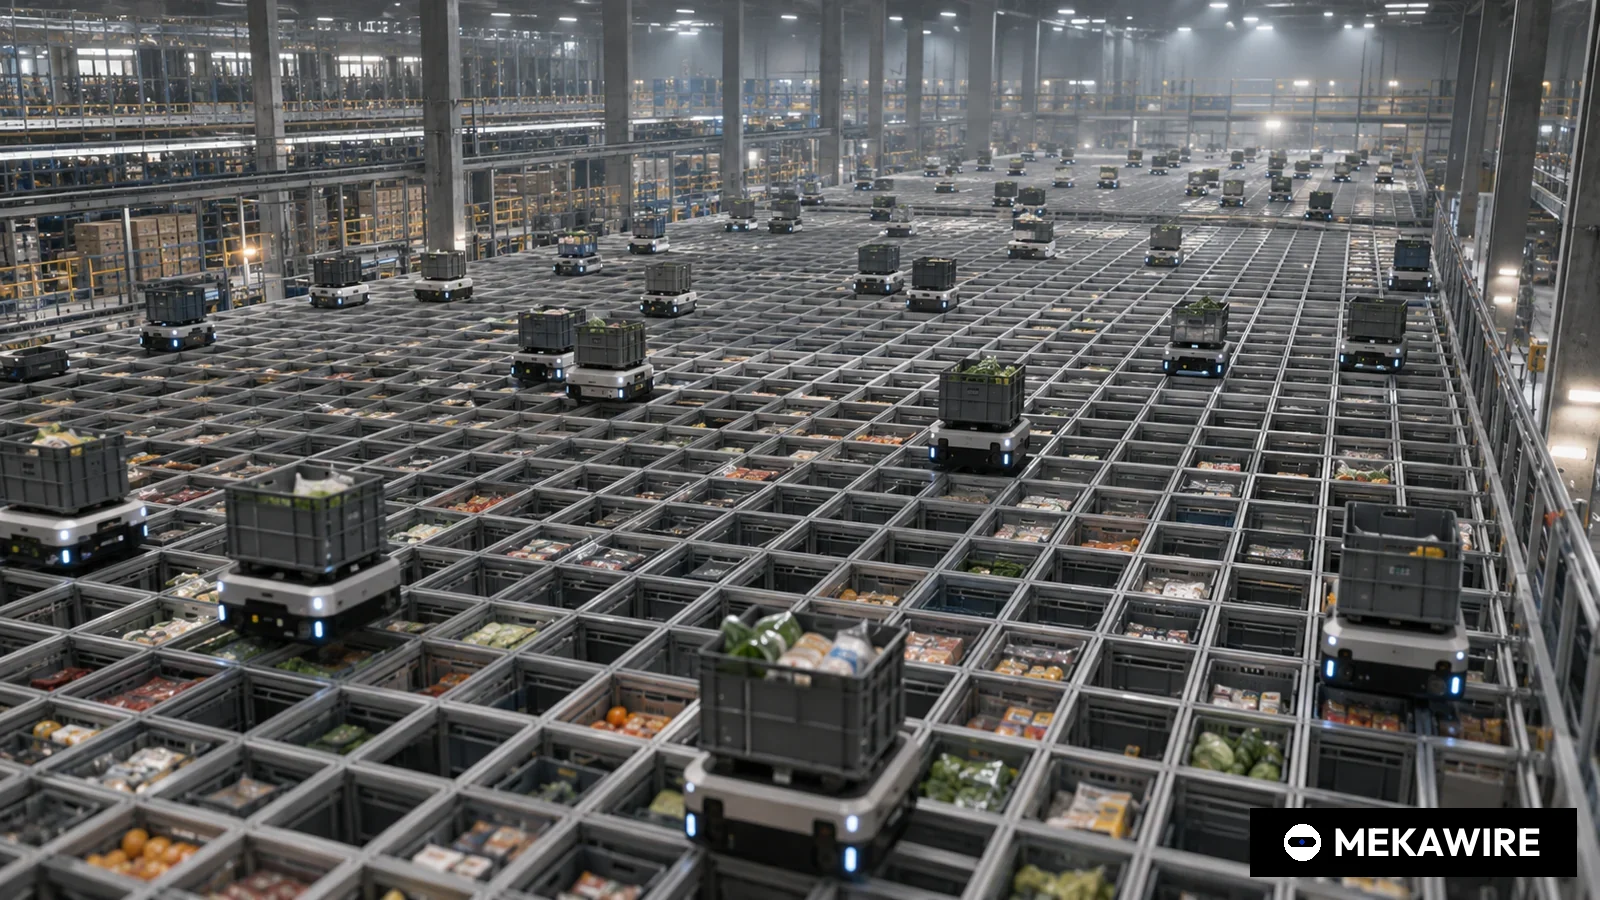
技術面では、CFCは大きなグリッド構造の中に商品の入ったコンテナを積み上げ、その上を電池駆動のロボットが走行してコンテナを出し入れする仕組みだ。グリッド上のコンテナから直接商品をつかむ「オングリッドロボティックピック(OGRP)」のアームは10拠点で稼働し、最も進んだ拠点では処理量の約50%をロボットがピッキングしているという。自動フレーム積載は12拠点で導入済みで、新型「600シリーズ」ロボットは同社史上最も軽く効率的とされる。ルートン拠点は1時間当たり318ユニットの最高記録を達成した。店舗向けの小型自動化「ストアベースドオートメーション(SBA)」は26年11月期に試験運用を始める。
食品以外を手がけるオカドインテリジェントオートメーションの売上高は3560万ポンドで、カナダのマッケソンの保管施設向け設備販売を含む。ギャップとは2件目の保管システム契約を結んだ。25年11月期にはオートストアとの訴訟和解金の最終受領分5800万ポンドも入金した。
競合と比べると立ち位置が見えてくる。ノルウェーのオートストアは25年12月期の売上高が10.4%減の5億3860万ドルながら、調整後EBITDA利益率は42.3%で、65カ国で約1900システムを展開する。ウォルマートの物流センターを自動化する米シンボティックの25年9月期の売上高は22億4700万ドル、調整後EBITDAは1億4700万ドル。独キオンのサプライチェーンソリューション部門の売上高は30億7140万ユーロ、調整後EBIT利益率は6.0%だった。
- オカドグループ(技術ソリューション)
- 2025-11-30
- GBP
- 561.2
- 調整後EBITDA
- 140.3
- 25
- オートストア
- 2025-12-31
- USD
- 538.6
- 調整後EBITDA
- 228.1
- 42.3
- シンボティック
- 2025-09-27
- USD
- 2247
- 調整後EBITDA
- 147
- 6.5
- キオングループ(サプライチェーンソリューション)
- 2025-12-31
- EUR
- 3071.4
- 調整後EBIT
- 183.2
- 6
各社の通期決算発表の開示値、通貨換算なし。シンボティックの利益率は調整後EBITDA÷売上高(147÷2247)で算出。キオンはEBITDAではなく調整後EBITを開示しており単純比較はできない。
2026年10月1日時点
日本市場への意味は大きい。イオンは東京2号拠点を26年11月期に稼働させる計画で、東京3号も27〜28年11月期に予定されており、オカドのアジア展開は人手不足に直面する日本の食品ネットスーパーの自動化と直結する。クローガーの事例は、大型集中センターの収益性が注文密度に左右されることを示した。ダイフクや村田機械など国内の物流機器メーカーにとっても、自動倉庫の価値は機械の性能より顧客の稼働率で決まるという教訓になる。
リスクも明確だ。26年11月期の売上高見通しは新規契約がなければ技術部門の約11%減収を意味し、現金計画は提携先が支払い済みの容量を埋めることを前提とする。クローガーの追加見直し、アジア拠点の遅れ、ロボットピッキング普及の停滞が重なれば、黒字化は27年11月期にずれ込む可能性がある。
MEKAWIRE分析
オカドはロボット化したフルフィルメント網が利益を生むことを証明したが、クローガーの閉鎖は、成長の上限が技術ではなく提携先が各拠点に流せる注文量にあることを示した。
根拠は数字にある。モジュール数が横ばいの中で技術部門の利益率は9ポイント近く上昇して25.0%となり、OGRPは10拠点に広がった。提携先は低稼働のまま運営を続けるより、合計2億7900万ポンドの閉鎖料を払う道を選んだ。オカド自身の26年11月期見通しも売上高より利益率を優先している。
最も有力な反論は、今回の閉鎖は一度限りの整理にすぎないというものだ。クローガーは5拠点を維持しフェニックスも開業予定で、閉鎖料は1年分の現金流出の大半を賄う。独占終了でオカドは米国のどの食品小売とも契約できる。
強気シナリオでは、約1億5000万ポンドのコストを削ったオカドが30%の利益率と釜山、東京、ソウルの新拠点を背景に、追加資金なしで27年11月期に現金収支を黒字化する。ロボットピッキング50%が標準になれば、CFCはオートストア型の高収益ライセンス事業に近づく。
弱気シナリオでは、米国のネットスーパー需要が大型集中センターを埋めるには足りず、他の提携先もクローガーやソビーズに続いて閉鎖する。人員削減で開発が鈍る間にオートストア、シンボティック、中国勢が同じ顧客を奪い合えば、閉鎖料は時間稼ぎに終わる。
注目すべき兆候:
- 2026年11月に終わる事業年度内にロッテ釜山拠点とイオン東京2号拠点が稼働するか。
- 26年11月期下期に見通し通り現金収支が黒字化し、通期の流出が約2億ポンドに収まるか。
- 26年11月期か27年11月期のフェニックス開業前に、米国か欧州で新たな提携先を獲得するか。
- 13億6150万ポンド、12.1%増
- 5億6120万ポンド、13.0%増
- 25.0%(前期16.2%)
- 2億6100万ポンド(26年1〜2月受領)
- 3拠点閉鎖、5拠点稼働、フェニックスは26/27年11月期
- 売上高約5億ポンド、EBITDA利益率約30%(閉鎖料除く)
- 27年11月期までに約1億5000万ポンド
- 26年11月期下期に黒字化、27年11月期は通期黒字
- OGRPは10拠点、先進拠点で処理量の約50%
なぜ重要か
オカドは、ロボット企業が自動倉庫一式を継続課金型の製品としてライセンスできるかを示す最も完成度の高い事例だ。25年11月期に技術部門は25.0%のEBITDA利益率を上げたが、同じ年に最大の提携先は3拠点を運営する価値がないと判断した。設備投資を顧客が負担する契約でも、稼働率リスクは最終的に供給側に戻ってくる。
クローガーの2億6100万ポンドは、大型ロボット容量契約が解消される際の価値の目安にもなる。契約上の保護は機能したが、それが置き換える継続収入は26年11月期見通しから消えた。
競合分析
オートストアはインテグレーター経由でモジュール型のキューブ保管装置を販売し、25年12月期は売上高5億3860万ドルで調整後EBITDA利益率42.3%を確保した。拠点丸ごとを建設しないため、特定小売の拠点戦略の影響を受けにくい。シンボティックは売上高22億4700万ドルと規模は大きいが利益率は低く、ウォルマート依存が高い。キオンのサプライチェーンソリューション部門はプロジェクト型で売上高30億7140万ユーロ、調整後EBIT利益率6.0%だ。
オカドの強みはロボット、グリッド、アーム、経路ソフトを自社開発する垂直統合にある。独占終了で新たな小売を狙えるが、提携先が他社システムと併用する余地も生まれる。国内ではダイフクや村田機械がこうした案件で競合になり得る。
企業価値の背景
今回は新規の資金調達はなく、時価評価も示されていない。開示値から計算すると、クローガーの閉鎖料2億6100万ポンドは25年11月期の技術部門売上高の約46.5%(261÷561.2)に当たり、ソビーズ分を合わせた2億7900万ポンドは26年11月期の基礎的現金流出見通し約2億ポンドを上回る。約5億ポンドの売上高見通しは約10.9%の減収(500÷561.2−1)を意味し、30%の利益率なら約1億5000万ポンドのEBITDAとなる。
財務はなお借入依存が高い。リースを除く借入金14億8620万ポンド、リース負債3億220万ポンドに対し現金は7億4000万ポンドで、開示された純負債は10億4840万ポンドだ。27年11月期の現金収支黒字化は借り換え条件に直結する。
サプライチェーンへの影響
オカドはロボット、グリッド、アームを自社設計しており、サプライチェーン上のリスクは完成品ロボットの調達ではなく、構造部材、モーター、電池、アーム部品の調達にある。見通しでは新規モジュールは26年11月期約10、27年11月期10〜15にとどまり、部品メーカーへの発注量も抑えられる。
ロボットピッキングの拡大と軽量な600シリーズはモジュール当たりのコスト低減を狙ったもので、イオンやロッテなどアジア案件の採算を左右する。減速機やセンサーなど日本の部品メーカーにとっては、オカドがコスト削減をどこまで調達価格に求めるかが注目点となる。
今後の注目点
第一の試金石は、2026年11月に終わる事業年度内のロッテ釜山拠点とイオン東京2号拠点の稼働だ。遅れれば容量料金と現金収支の黒字化も後ずれする。
第二はクローガーの独占が切れた米国で新たな小売と契約できるか、クローガーがフェニックスの日程を確定するかだ。第三はネットワーク全体のロボットピッキング比率で、人件費削減の主張を裏付ける指標となる。
アナリストの見方
見立て:オカドは成長の物語から現金の物語に移り、26年11月期は新規モジュールではなくコスト削減の実行で評価される。確信度:中。コスト目標、利益率見通し、閉鎖料は開示済みで経営陣がおおむね管理できる。ただ現金収支の転換は提携先の注文量とアジア拠点の日程に左右され、削減人数も開示されていないため、高い確信は持てない。
主要提携先による追加閉鎖は、注文密度の低い市場で集中型CFCに構造的な限界がある兆候と見る。米国での新規提携先獲得は、独占終了に実際の商業価値があることの証拠となる。
問うべき論点
稼働中の拠点で発注済みの163モジュールのうち、クローガーとソビーズの閉鎖後に設置されない可能性があるのはどれだけか。1億5000万ポンドの削減のうち、人員削減と研究開発の資産計上縮小はそれぞれどの程度か。
イオンの東京拠点は首都圏の注文密度でクローガーと異なる稼働率を実現できるか。ロボットピッキング50%を大規模な改修なしに既存拠点へ広げられるか。