Kroger关闭三座仓 Ocado获2.61亿英镑补偿并削减1.5亿英镑成本冲刺现金流转正
英国仓储机器人企业Ocado集团技术解决方案业务2025财年收入增长13%至5.612亿英镑,EBITDA利润率升至25%。但美国零售商Kroger于1月关闭三座履约中心并支付2.61亿英镑关闭费。Ocado将2026财年技术业务收入指引下调至约5亿英镑,计划削减约1.5亿英镑成本并大规模裁减岗位,预计下半年实现现金流转正。
英国仓储自动化企业Ocado集团2026年2月26日发布年度业绩,表示预计在2026财年下半年实现现金流转正,首席执行官Tim Steiner同时表示,大量岗位将不再需要。此前,其最大合作伙伴美国连锁超市Kroger关闭了三座机器人履约中心。
根据Ocado披露的数据,截至2025年11月30日的52周内,集团收入为13.615亿英镑,同比增长12.1%;集团调整后EBITDA为1.78亿英镑,上年为1.117亿英镑。向零售商授权机器人客户履约中心(CFC)的技术解决方案业务收入增长13.0%至5.612亿英镑,调整后EBITDA利润率由16.2%升至25.0%。法定税前利润为4.029亿英镑,但其中包含Ocado Retail出表时产生的7.826亿英镑重估收益。基础现金流出由1.99亿英镑扩大至2.13亿英镑,年末现金7.40亿英镑,总流动性10.4亿英镑。
Kroger是本次业绩的焦点。Ocado称,Kroger在审视电商业务后认定位于马里兰州Frederick、威斯康星州Pleasant Prairie和佛罗里达州Groveland的三座CFC利用率不足,已于2026年1月关闭。俄亥俄州Monroe、达拉斯、亚特兰大、丹佛和底特律五座中心继续运营,凤凰城中心仍计划在2026或2027财年投运。Ocado于2026年1月至2月收到Kroger支付的2.61亿英镑关闭费,并将其定性为对已关闭或取消站点未来产能费的替代。加拿大合作方Sobeys关闭卡尔加里中心,保留多伦多和蒙特利尔,并支付1800万英镑。
业绩指引反映出关闭的代价。Ocado预计2026财年技术解决方案收入约5亿英镑,EBITDA利润率约30%,均不含关闭费。剔除关闭费后全年基础现金流出约2亿英镑,下半年转正,2027财年实现全年正现金流。资本开支指引约2.5亿英镑,技术支出与支持成本到2027财年合计削减约1.5亿英镑。2025财年计提组织重组费用1480万英镑,公司未披露裁员人数。
运营规模基本持平。年末共有30个运营站点,包括26座CFC和4个小型Zoom站点,模块数122个,上年为123个;平均运营模块121个,增长4.3%。海外合作伙伴每周CFC处理量增长26%,2025财年平台全球发货订单7200万单。新站点计划包括2026财年乐天的釜山中心和永旺的东京第二中心,以及2027至2028财年的巴塞罗那、东京第三中心和首尔。Ocado表示多数市场的排他性安排已经结束,可以更灵活地寻找新伙伴。
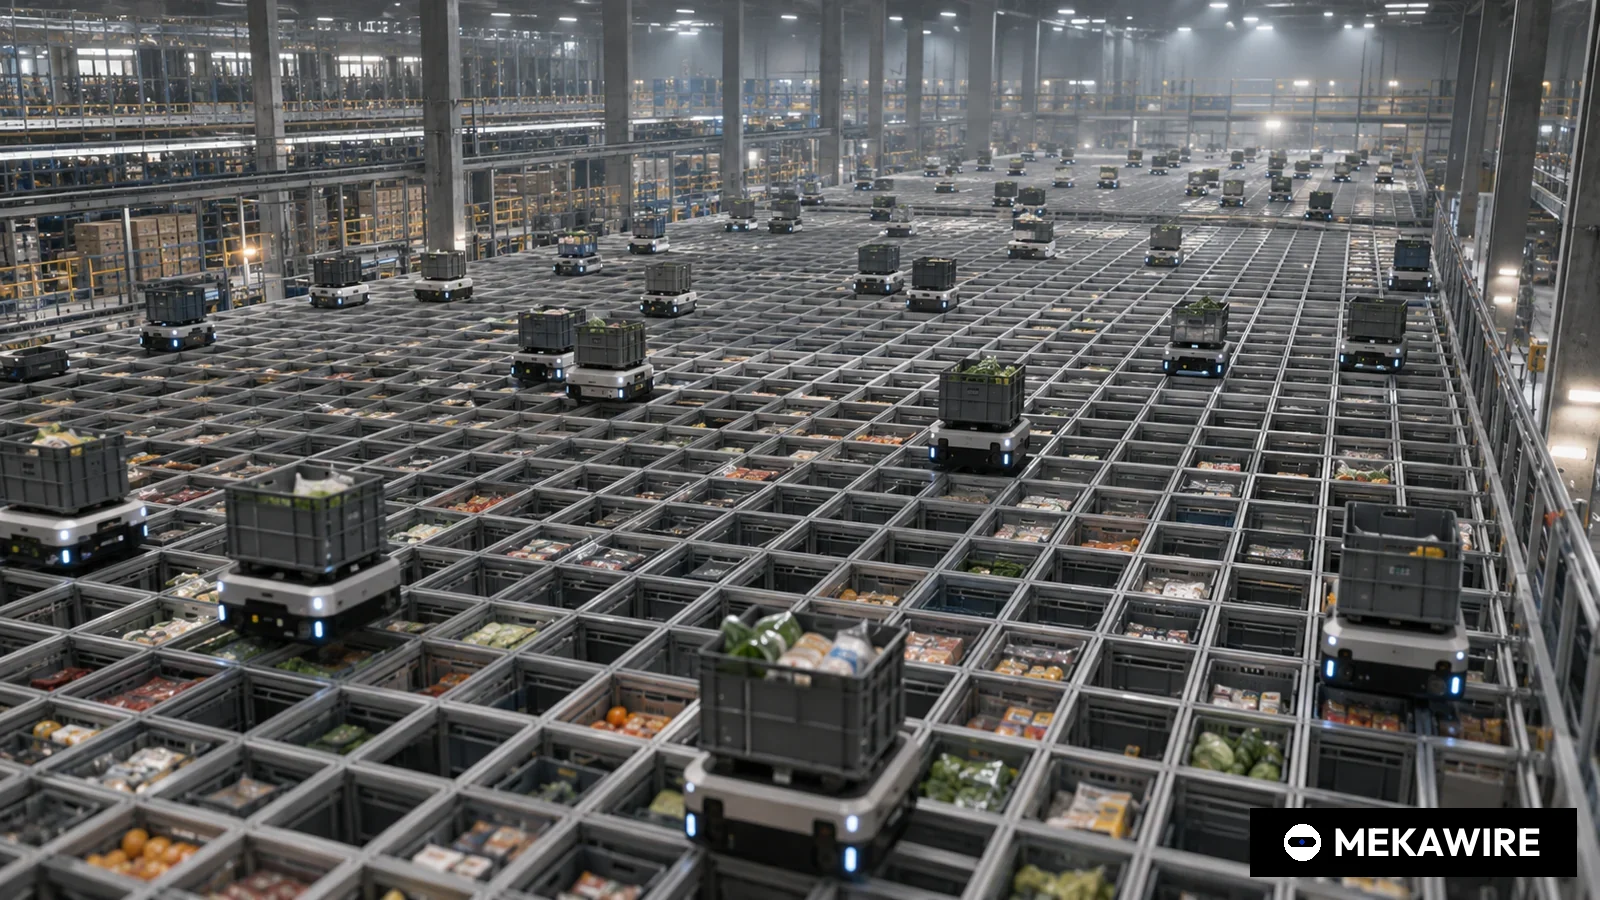
从技术上看,CFC把商品装在周转箱里堆叠在巨大的网格结构中,电池驱动的机器人在网格顶部运行取放箱子。Ocado的网格上机器人拣选(OGRP)机械臂直接从网格上的箱子里拣货,已在10座CFC投用,公司称最先进的站点约50%的货量由机器人拣选。自动装框在12座CFC运行,新一代600系列机器人被称为公司迄今最轻、最高效的机型,卢顿中心创下每小时318件的纪录。面向门店的小型方案店内自动化(SBA)将于2026财年开始试点。
非食品业务Ocado智能自动化实现收入3560万英镑,其中包括为McKesson加拿大仓储设施销售设备,并与Gap签下第二份存储系统合同。Ocado在2025财年还收到与AutoStore诉讼和解的最后一笔款项5800万英镑。
与同行相比,Ocado的位置较为清晰。挪威AutoStore 2025年收入5.386亿美元,同比下降10.4%,调整后EBITDA利润率42.3%,在65个国家运营约1900套系统。为沃尔玛配送中心提供自动化的美国Symbotic 2025财年收入22.47亿美元,调整后EBITDA 1.47亿美元。德国KION供应链解决方案业务收入30.714亿欧元,调整后EBIT利润率6.0%。
- Ocado集团(技术解决方案)
- 2025-11-30
- GBP
- 561.2
- 调整后EBITDA
- 140.3
- 25
- AutoStore
- 2025-12-31
- USD
- 538.6
- 调整后EBITDA
- 228.1
- 42.3
- Symbotic
- 2025-09-27
- USD
- 2247
- 调整后EBITDA
- 147
- 6.5
- KION集团(供应链解决方案)
- 2025-12-31
- EUR
- 3071.4
- 调整后EBIT
- 183.2
- 6
数据取自各公司年度业绩公告,未做汇率换算。Symbotic利润率按调整后EBITDA除以收入(147 ÷ 2247)计算。KION披露的是调整后EBIT而非EBITDA,不可直接比较。
截至 2026年10月1日
对中国产业链而言,这一案例具有参照意义。极智嘉等中国仓储机器人企业近年加速开拓欧美市场,Ocado放开排他性后,海外零售商在系统选择上将拥有更多余地,价格竞争可能加剧。另一方面,Kroger的关闭说明大型集中式自动化仓的回报取决于订单密度,这对国内生鲜电商以前置仓和门店为主的模式也是一种印证。
风险同样集中。2026财年收入指引意味着在不签新客户的情况下技术业务收入下滑约11%,现金计划取决于合作伙伴填满已付费的产能。若Kroger进一步收缩、亚洲站点延期或机器人拣选推广放缓,现金流转正可能推迟到2027财年。
MEKAWIRE 分析
Ocado已经证明其机器人履约网络可以盈利,但Kroger关仓表明,业务的天花板如今取决于合作伙伴能为每座仓导入多少订单,而不是技术本身。
证据来自数据。模块数持平的情况下,技术业务利润率提升近9个百分点至25.0%,OGRP扩展至10座中心;合作伙伴宁愿支付合计2.79亿英镑关闭费,也不愿在低产能下继续运营。Ocado自己的2026财年指引也是以收入换利润率。
最有力的反驳是,此次关仓只是一次性清理。Kroger保留五座中心并计划开设凤凰城中心,关闭费覆盖了一年现金消耗的大部分,排他性结束后Ocado可以与任何美国零售商合作。
乐观情形下,削减约1.5亿英镑成本后的Ocado凭借30%利润率和釜山、东京、首尔新站点,在2027财年无需新增融资即实现正现金流;若50%机器人拣选成为网络标准,CFC将成为类似AutoStore的高利润授权业务。
悲观情形下,美国线上生鲜需求不足以填满大型中心仓,其他伙伴步Kroger和Sobeys后尘关仓;裁员拖慢产品开发,而AutoStore、Symbotic和中国供应商争夺同一批客户,关闭费只是延缓问题。
值得关注的信号:
- 截至2026年11月的财年内,乐天釜山中心和永旺东京第二中心能否如期投运。
- 2026财年下半年现金流能否按指引转正,全年流出是否控制在约2亿英镑。
- 凤凰城中心在2026或2027财年开业前,Ocado能否在欧美签下新合作伙伴。
- 13.615亿英镑,增长12.1%
- 5.612亿英镑,增长13.0%
- 25.0%(上年16.2%)
- 2.61亿英镑(2026年1至2月收到)
- 关闭3座,运营5座,凤凰城2026/27财年投运
- 收入约5亿英镑,EBITDA利润率约30%(不含关闭费)
- 2027财年前约1.5亿英镑
- 2026财年下半年转正,2027财年全年为正
- OGRP在10座CFC投用,领先站点约50%货量
为何重要
Ocado是检验机器人企业能否把整座自动化仓作为经常性收费产品授权出去的最完整样本。2025财年技术业务实现25.0%的EBITDA利润率,但同年最大客户认定三座仓不值得继续运营。即便合同把资本开支转给客户,利用率风险最终仍会回到供应商身上。
Kroger支付的2.61亿英镑为大型机器人产能合同解约提供了定价参照。合同保护机制发挥了作用,但它所替代的经常性收入已从2026财年指引中消失。
竞争对手分析
AutoStore通过集成商销售模块化立方体存储设备,2025年收入5.386亿美元,调整后EBITDA利润率42.3%。它不建整座仓,受单一零售商网络调整的影响较小。Symbotic收入22.47亿美元,规模更大但利润率低且高度依赖沃尔玛。KION供应链解决方案以项目收入为主,收入30.714亿欧元,调整后EBIT利润率6.0%。
Ocado的差异化在于机器人、网格、机械臂和路径软件全部自研的垂直整合。排他性结束让它可以争取更多零售商,也意味着合作伙伴可以混用竞品系统,这为极智嘉等中国厂商进入欧美零售客户打开了缝隙。
估值背景
本次未有新股融资,也未披露估值。按披露数据推算,Kroger关闭费相当于2025财年技术业务收入的约46.5%(261 ÷ 561.2),加上Sobeys的合计2.79亿英镑高于2026财年约2亿英镑的预计基础现金流出。约5亿英镑的收入指引意味着下降约10.9%(500 ÷ 561.2 − 1),30%利润率对应约1.5亿英镑EBITDA。
资产负债表杠杆仍高:不含租赁的借款14.862亿英镑,租赁负债3.022亿英镑,现金7.40亿英镑,公司披露的净债务为10.484亿英镑。2027财年实现正现金流将直接影响再融资条件。
供应链影响
Ocado自行设计机器人、网格和机械臂,供应链敞口在于结构件、电机、电池和机械臂零部件采购,而非采购整机。指引显示新增模块2026财年约10个、2027财年10至15个,零部件采购量相应减少。
机器人拣选扩大和更轻的600系列机器人旨在降低单模块成本,这对争夺乐天、永旺等亚洲订单至关重要。中国零部件厂商在电机、电池等环节具备成本优势,但能否进入Ocado供应体系未见披露。
后续看点
首先是截至2026年11月的财年内乐天釜山中心和永旺东京第二中心的投运。若延期,产能费和现金流转正都会推迟。
其次是排他性结束后Ocado能否在美国签下新零售商,以及Kroger是否确认凤凰城时间表。第三是全网机器人拣选比例,这是其人工成本论证的基础。
分析师观点
论点:Ocado已从增长故事转向现金故事,2026财年将以成本削减的执行而非新增模块来评判。信心:中等。成本目标、利润率指引和关闭费均已披露且主要由管理层掌控;但现金流转正取决于合作伙伴订单量和亚洲站点进度,且未披露裁员规模,因此难以给出高信心。
若再有大客户关仓,说明集中式CFC模式在订单密度低的市场存在结构性上限;若在美国签下新伙伴,则证明排他性结束具有实际商业价值。
值得追问的问题
在运营站点已订购的163个模块中,Kroger和Sobeys关仓后有多少可能永远不会安装?1.5亿英镑成本削减中,裁员与研发资本化收缩各占多少?
中国仓储机器人企业能否借Ocado排他性结束切入欧美大型生鲜零售商?50%的机器人拣选能否在不进行昂贵改造的情况下推广到老站点?