AutoStore营收受北美需求带动大增43%,与亚马逊签署全球供应框架协议
挪威立方体存储自动化企业AutoStore于2026年8月13日公布第二季度营收1.921亿美元,增长43.4%,订单2.176亿美元,增长44.7%。公司披露与亚马逊签署全球战略供应协议,为未来采购设定框架但不含采购承诺,同时推出最高7500万美元回购,并预计2026年营收约7亿美元。
挪威立方体存储机器人系统制造商AutoStore于2026年8月13日公布,第二季度营收1.921亿美元,较上年同期的1.339亿美元增长43.4%。订单额增长44.7%至2.176亿美元,公司同时披露与亚马逊签署了全球战略供应协议。
毛利率提高3.4个百分点至72.2%。调整后EBITDA为8620万美元,利润率44.9%,同比下降2.7个百分点。调整后EBIT为7450万美元,利润率38.8%;现金转化率提高9.7个百分点至84.1%。在手订单5.96亿美元,同比增长13%。
AutoStore预计2026年全年营收约7亿美元,较2025年的5.39亿美元增长约30%。董事会批准最高7500万美元的股票回购。
亚马逊协议是最受关注的内容,但公司材料清楚界定了其边界。AutoStore称这是一份为未来采购建立框架的全球战略供应协议,不包含任何采购承诺。也就是说,亚马逊可以按事先约定的条款采购AutoStore系统,但没有义务必须采购。
本季度由北美拉动。投资者材料显示,1.92亿美元营收中北美1.41亿美元,欧洲、中东和非洲4000万美元,亚太1100万美元,北美占比约73%。
首席执行官Mats Hovland Vikse表示,2026年上半年业绩强劲,战略取得实质进展。AutoStore称其在68个国家安装约2000套系统、约9.25万台机器人,服务约1350家客户,过去12个月推出14项新产品和功能。历史上约55%的销售来自现有客户。
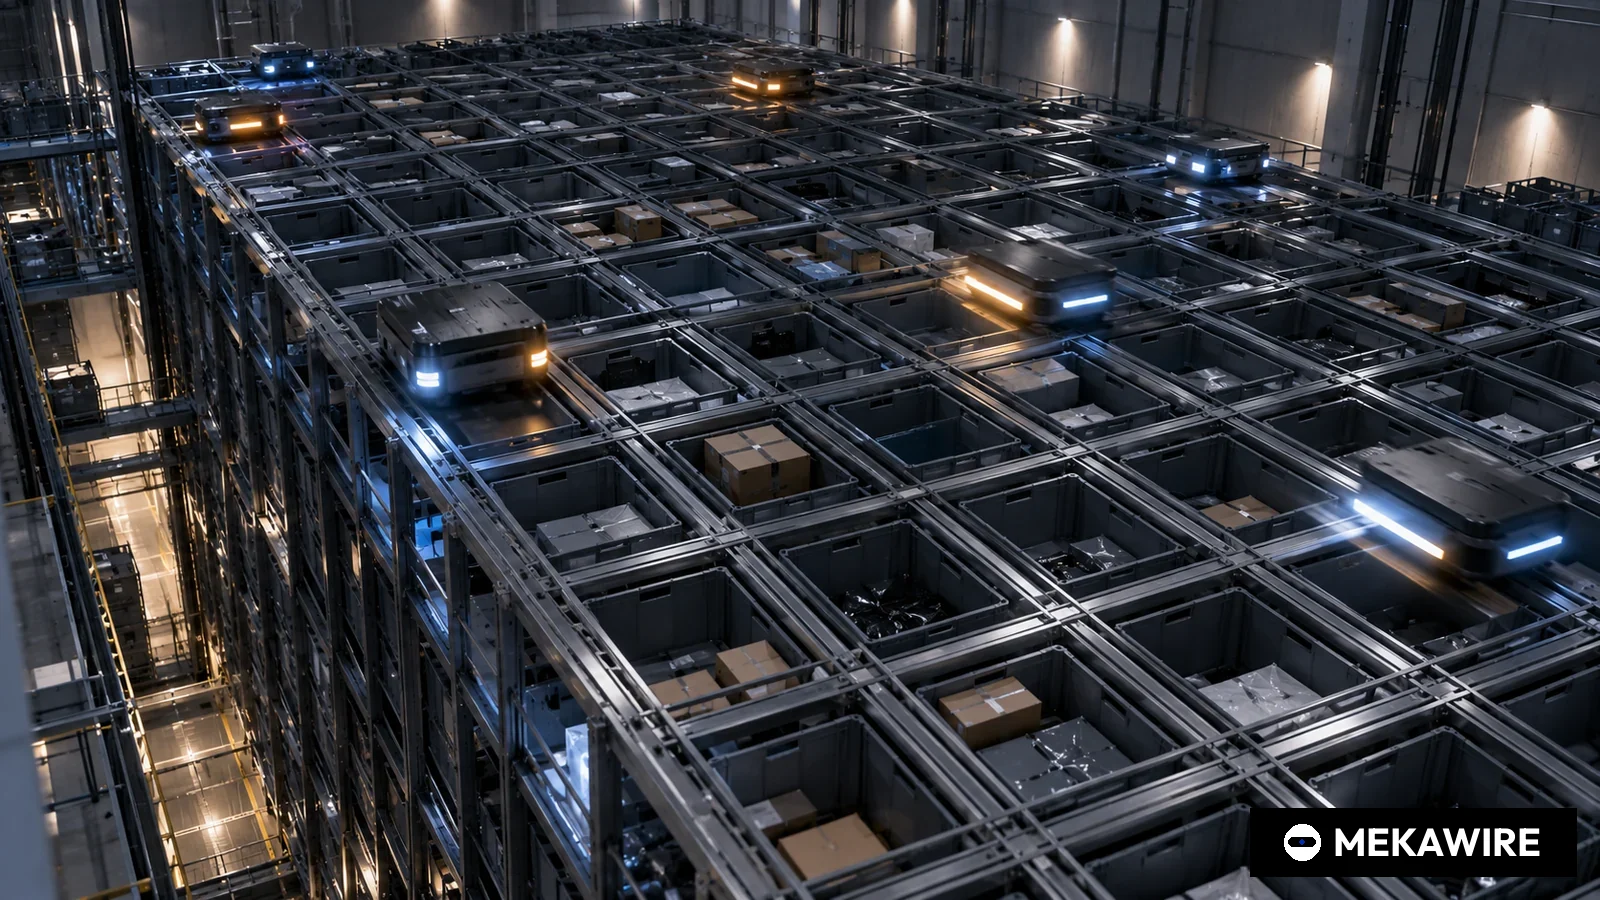
技术原理并不复杂。料箱在网格内直接上下堆叠,不留通道;电池驱动的机器人在网格顶部轨道上行驶,取出所需料箱送到工作站,由人工或机械臂拣选。取消通道后,同样面积可存放多得多的货物。
AutoStore主要通过集成商销售,而非自己交付整个项目,因此毛利率远高于系统集成商。为沃尔玛建设整套箱式处理系统的Symbotic截至6月27日的季度毛利率为22.3%。凯傲集团IAS板块7月30日公布营收增长23%,但订单下降40%。泰瑞达机器人业务增长33%至1亿美元。
对中国企业而言,这一结果信息量很大。海柔创新、极智嘉等国内厂商的箱式仓储机器人与AutoStore争夺同一类货到人需求,并在海外市场以性价比和部署速度见长。亚马逊与外部立方体存储供应商签署框架协议,说明头部电商也会采购外部方案,这为中国厂商争取欧美大客户提供了路径参照。同时AutoStore对北美的高度依赖,也提示中国厂商在欧洲和亚太仍有竞争空间。
风险在于区域集中和利润率。约73%营收依赖北美,使其暴露于美国资本开支周期和关税。毛利率上升而调整后EBITDA利润率下降,说明运营成本在增加。若亚马逊不下单,协议可能带来很少甚至没有收入。
后续节点包括2026年下半年的第三季度业绩、亚马逊框架下的首笔订单,以及全年约7亿美元营收指引的完成情况。
- AutoStore
- 2026年第二季度
- 192.1
- USD
- 43.4
- 217.6
- Symbotic
- 2026财年第三财季(至6月27日)
- 720.8
- USD
- 22
- 无数据
- 泰瑞达机器人业务
- 2026年第二季度
- 100
- USD
- 33.3
- 无数据
- 凯傲IAS板块
- 2026年第二季度
- 861
- EUR
- 23
- 873
各公司披露口径。泰瑞达机器人增速按2026年第二季度1亿美元除以2025年第二季度7500万美元减1计算。未披露订单为null。未做汇率换算。
截至 2026年10月1日
MEKAWIRE 分析
AutoStore依靠北美需求重回高增长,亚马逊协议是对未来订单量的期权,而非已锁定的收入。
证据在于季度结构。订单增长44.7%,快于营收,在手订单在积累而非消耗;北美贡献约73%营收。最高7500万美元回购与84.1%的现金转化率相互印证,显示管理层对现金创造能力有信心。
最有力的反方观点是,本季度最重要的消息并无约束力。亚马逊可以把协议作为与其他供应商谈判的基准,或只用于少数场景。
乐观情形。亚马逊在2027年按框架下单,北美增速保持40%以上,AutoStore超额完成7亿美元指引,毛利率维持在70%以上,运营费用回归正常。
悲观情形。亚马逊订单落空,美国仓储投资放缓,调整后EBITDA利润率从44.9%继续下滑,市场将其视为依赖单一区域的增长故事。
值得关注的信号:
- 预计2026年11月发布的第三季度业绩,尤其是北美营收和订单
- 供应框架下亚马逊首笔订单或站点披露
- 2027年初公布的2026年营收与约7亿美元指引的对比
- 2026年8月13日
- 1.921亿美元,增长43.4%
- 2.176亿美元,增长44.7%
- 5.96亿美元,增长13%
- 72.2%(提高3.4个百分点)
- 8620万美元,利润率44.9%
- 营收约7亿美元
- 最高7500万美元
- 全球战略供应协议,无采购承诺
- 约2000套系统、9.25万台机器人、68个国家
为何重要
AutoStore是反映货到人存储自动化需求最直接的上市公司,增速重回40%以上表明零售商和第三方物流企业重新加大投入。亚马逊协议则引入了一个能左右整个仓储自动化市场的战略客户。
本季度也显示了轻资产模式的优势:高毛利、高现金转化,在增长的同时有余力回购。
竞争对手分析
Symbotic销售整套系统,利润率低但单客户收入高;凯傲自动化板块覆盖更广但订单下滑40%;Ocado和中国箱式机器人厂商争夺同类需求。
中国厂商的优势在于硬件成本和交付周期,劣势在于海外装机基础和渠道积累。AutoStore的护城河是装机规模和集成商网络,弱点是项目执行依赖伙伴以及对北美的依赖。
估值背景
AutoStore调整后EBITDA利润率44.9%,Symbotic第三财季约为13.2%(95/720.8)。AutoStore季度营收约为Symbotic的26.6%(192.1/720.8)。
7500万美元回购约为2026年指引营收的10.7%(75/700),北美营收占比约73.4%(141/192)。
供应链影响
AutoStore依靠集成商完成现场建设,机器人、网格和料箱构成主要硬件,电池和驱动电机是关键部件。
鉴于北美营收占比高,美国对进口零部件的关税是风险。中国的电机、电池和结构件供应商若参与其供应链,可能受关税政策影响。
后续看点
第三季度北美营收能否维持在单季1.41亿美元附近,订单是否继续快于营收。
若披露在新协议下使用AutoStore的亚马逊站点,框架协议将转化为收入可见度。
分析师观点
论点:增长已带着现金回归,但亚马逊消息是期权而非收入。信心:中等。业绩和亚马逊条款来自AutoStore自身材料,不确定性在于亚马逊是否下单以及北美需求能否持续。
评估未来两个季度时,我们更看重订单和在手订单,而非亚马逊头条。
值得追问的问题
毛利率上升而调整后EBITDA利润率下降2.7个百分点的原因是什么?
供应框架针对亚马逊哪些业务,首笔订单可能何时出现?
北美营收中有多少受进口零部件关税影响?