极智嘉2025年首次实现经调整盈利,美国收入超过中国内地
港股上市仓储机器人企业极智嘉2025年收入31.71亿元,同比增长31.6%,首次录得全年经调整净利润4380万元,国际财务报告准则下亏损收窄至1040万元。美国成为其最大单一市场,新签订单增长31.7%至41.37亿元,公司正推动仓储具身智能大模型和轮式人形机器人走向量产。
北京极智嘉科技股份有限公司3月30日公布2025年度业绩,这是其2025年7月登陆港交所后首个完整财年,公司全年经调整净利润首次转正。年报数据同时显示,美国市场收入已超过中国内地,成为公司最大的单一收入来源。
公告显示,2025年公司收入31.710亿元,较上年的24.090亿元增长31.6%。毛利11.250亿元,毛利率由34.8%升至35.5%。按国际财务报告准则计算的年内亏损由8.315亿元大幅收窄至1040万元;非国际财务报告准则口径的经调整净利润为4380万元,上年为经调整净亏损9220万元。经营活动现金流净额8570万元,实现转正。公司称,全年新签订单41.37亿元,同比增长31.7%。
两条利润线之间的差额来自三项调整。2025年公司剔除了4210万元以股份为基础的薪酬开支和3330万元上市开支,同时扣除了与上市前投资者特殊权利相关的赎回负债账面值变动带来的2120万元收益。该赎回负债项目在2024年形成6.858亿元支出,是当年账面亏损的主要来源。
地区结构是此次年报最受关注的部分。美国市场收入8.392亿元,同比增长33.4%,超过增长16.7%的中国内地市场(7.839亿元)。欧洲增速最快,增长81.0%至7.820亿元;亚太地区增长13.3%至7.659亿元。公司表示,中国内地以外市场贡献了75.3%的收入,毛利率达46.6%,并占新签订单的近八成,美洲地区订单增长超过50%。
- 美国
- 839.2
- 629.1
- 33.4
- 26.5
- 中国内地
- 783.9
- 671.5
- 16.7
- 24.7
- 欧洲
- 782
- 432.1
- 81
- 24.7
- 亚太
- 765.9
- 676.3
- 13.3
- 24.2
- 合计
- 3171
- 2409
- 31.6
- 100
取自极智嘉2025年度业绩公告。同比变动 = 2025年 / 2024年 − 1;占比 = 地区收入 / 总收入。因四舍五入合计可能不等于100。均为披露数据。
截至 2026年10月1日
仓储履约业务收入30.207亿元,占比95.3%;工业物料搬运业务收入由2.261亿元降至1.479亿元。公司称目前服务约950家终端客户,其中包括80余家《财富》世界500强企业,大客户复购率约78%,累计向40多个国家和地区交付超过7.2万台机器人。订阅制服务订单增长超过90%。年内推出的产品包括料箱到人机器人RS Air、货架到人工作站PopPick Lite,以及公司称可提升30%效率的超薄托盘存储机器人。
具身智能布局建立在这一物流业务基础之上。极智嘉于2025年7月设立子公司北京极智嘉具身智能,8月发布面向仓储场景的Geek+ Brain具身智能大模型,10月推出基于机械臂的无人拣选工作站。公司计划2026年进一步完善轮式人形具身机器人Gino1,实现整机量产并投入商用。研发开支由2.820亿元增至3.351亿元,1054名员工中研发人员434名。
极智嘉由郑勇于2015年创立并担任首席执行官。公司2025年7月9日H股上市,募集资金净额28.138亿港元,截至2025年底已使用5.111亿港元,占18.2%。年末现金及现金等价物29.748亿元,上年末为6.360亿元。董事会未建议派发末期股息。
与同一周披露年报的港股中国机器人企业相比,极智嘉的收入规模介于埃斯顿与优必选之间,国际化程度最高。优必选收入增长53.3%,但亏损7.898亿元;越疆亏损8400万元;埃斯顿扭亏为盈,实现利润4170万元,海外收入占比29.9%。在仓储自动化领域,极智嘉的竞争对手包括挪威AutoStore、美国Symbotic和Locus Robotics、法国Exotec,以及国内的海柔创新和快仓。
- 极智嘉
- 2590
- 3171
- 31.6
- 35.5
- -10.4
- 335.1
- 10.6
- 75.3
- 优必选
- 9880
- 2001
- 53.3
- 37.7
- -789.8
- 507.5
- 25.4
- 无数据
- 越疆
- 2432
- 492.2
- 31.7
- 46.1
- -84
- 114.7
- 23.3
- 无数据
- 埃斯顿
- 2715
- 4888
- 21.9
- 29
- 41.7
- 418.7
- 8.6
- 29.9
数据均取自各公司向港交所提交的截至2025年12月31日止年度业绩公告(极智嘉取自其投资者关系网站)。收入增速 = 2025年收入 / 2024年收入 − 1;研发占收入比 = 研发开支 / 收入。极智嘉海外占比为中国内地以外收入;未以单一数字披露者记为null。均为披露数据,非估算。
截至 2026年10月1日
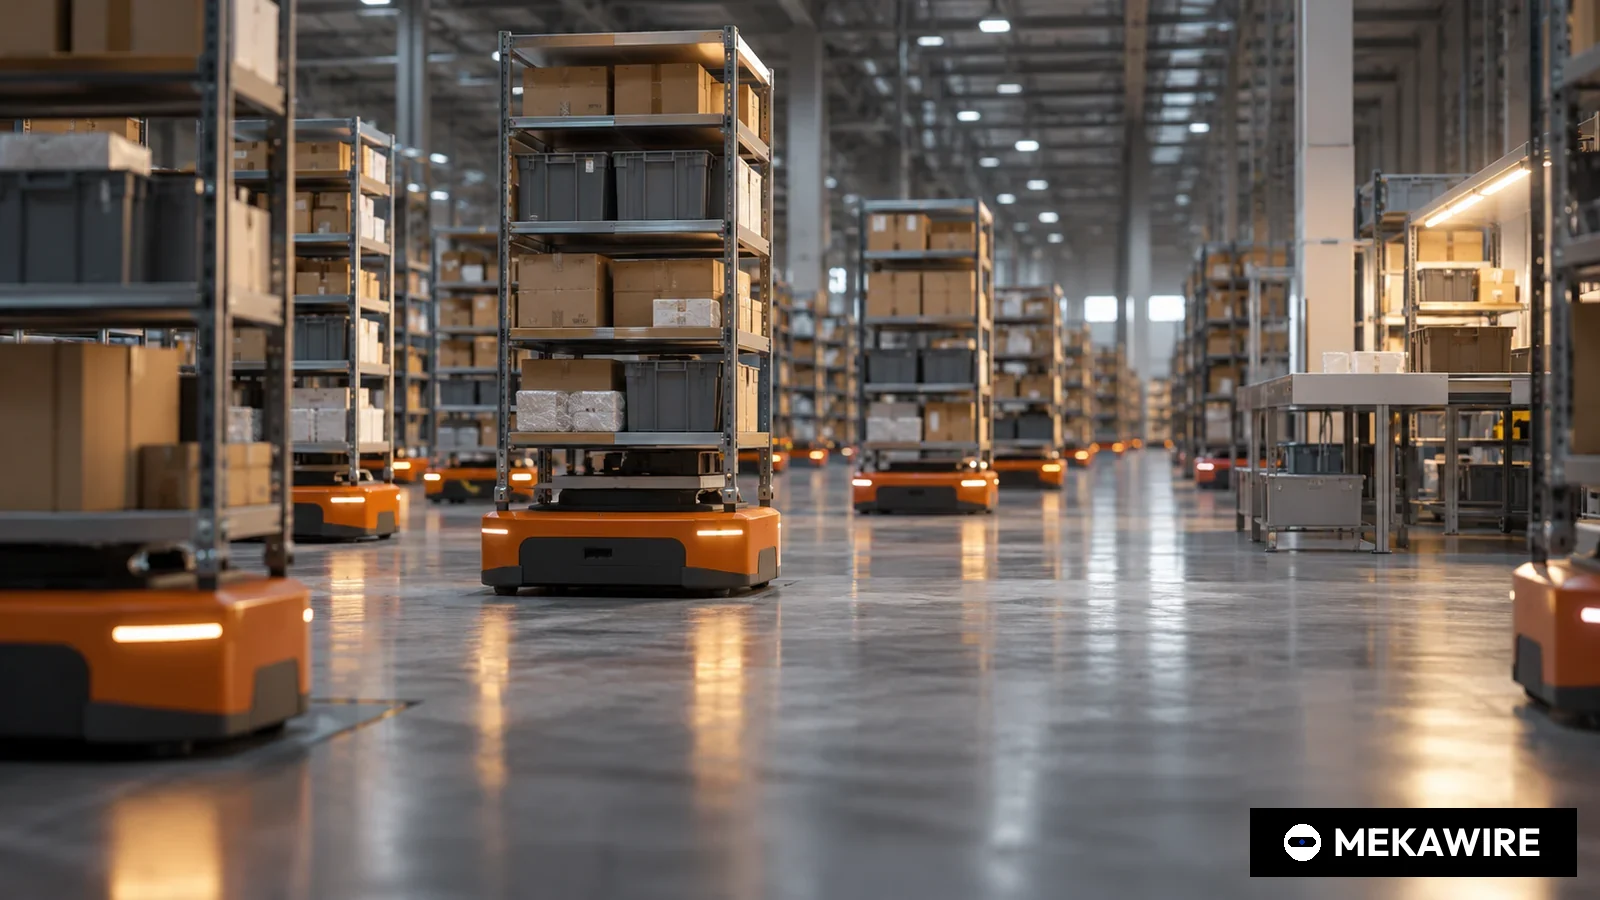
其核心技术原理并不复杂。在货到人仓库中,移动机器人把货架、料箱或托盘运送到固定工作站,拣货员无需在巷道间行走。真正的商业价值在于让数百台机器人互不拥堵的调度软件。Geek+ Brain和无人拣选工作站瞄准的是仍需人工完成的环节,即抓取形状各异的单件商品;Gino1则把这一思路延伸到能够在为人设计的工位上作业的机器人。
对中国产业链而言,极智嘉的路径与多数人形机器人整机企业不同。宇树、智元、优必选主要以整机销售切入,极智嘉则先以仓储机器人形成海外收入和现金流,再向具身智能延伸。这意味着其对关节模组、灵巧手、激光雷达和深度相机的需求将以存量客户场景为牵引,对国内零部件企业而言是一类新的出海渠道型客户。
风险仍然存在。经调整净利润率仅约1.4%,国际财务报告准则口径下仍为亏损;美国已成为第一大市场,受中美贸易政策影响较大。人形机器人Gino1尚未披露客户、价格或产量目标。下一个节点是港交所规则要求在2026年6月30日前召开的股东周年大会,以及须在8月31日前发布的中期业绩。
MEKAWIRE 分析
极智嘉的年报表明,中国上市机器人企业中最具变现能力的具身智能业务,是一家四分之三收入来自海外的仓储物流公司,其人形机器人计划也将以此为基础接受检验。
证据来自公告本身。海外毛利率46.6%,高于集团平均的35.5%;美国和欧洲一年内合计新增收入约5.6亿元;公司在投入3.351亿元研发的同时实现经营现金流转正。拥有人形机器人项目的中国企业中,能同时具备这几项条件的并不多。
最有力的反驳是,这一盈利在很大程度上是会计口径的结果。若没有2120万元赎回负债收益,经调整利润会更低;按国际财务报告准则仍为亏损;2025年还受益于上市募资带来的一次性现金。
乐观情景:订阅订单继续保持90%以上增长,欧洲和美洲维持两位数增长,Geek+ Brain使公司能在7.2万台以上的存量机器人基础上加售无人拣选。这样Gino1就成为面向老客户的增值销售,而非独立押注。
悲观情景:关税或本地化要求压缩美国利润,中国内地增速停留在16.7%左右,Gino1消耗募资却没有客户。届时公司将被视为一家按AI故事估值的硬件集成商。
值得关注的信号:
- 2026年6月30日前召开的股东周年大会,以及对2025年仅使用18.2%募资的后续安排。
- 8月31日前发布的中期业绩,美国是否继续领先中国内地,国际财务报告准则口径能否转盈。
- 公司承诺的2026年内Gino1首个具名商用客户。
- 31.710亿元,同比增长31.6%
- 35.5%(2024年为34.8%)
- 1040万元(2024年为8.315亿元)
- 4380万元(2024年经调整净亏损9220万元)
- 8570万元,转正
- 41.37亿元,增长31.7%
- 8.392亿元,超过中国内地的7.839亿元
- 75.3%,毛利率46.6%
- 3.351亿元
- 29.748亿元
为何重要
极智嘉在加大具身智能投入的同时,作为上市公司交出了全年经调整盈利和经营现金流转正的成绩。这为中国人形机器人赛道提供了一个不同于优必选的样本:后者人形机器人收入快速增长,但亏损依然较大;极智嘉则用能产生现金的存量业务为大模型和人形机器人研发输血。
分地区数据也改变了外界对中国机器人出海的认识。美国8.392亿元、欧洲7.820亿元,意味着公司一半以上收入来自对华贸易摩擦最激烈的两个市场。评估出海的中国具身智能企业时,极智嘉是衡量这类风险敞口的参照。
竞争对手分析
在港股中,最直接的可比公司是3月30日至31日披露年报的优必选、越疆和埃斯顿。优必选收入增长53.3%至20.010亿元,亏损7.898亿元,研发开支5.075亿元,约占收入四分之一。越疆毛利率46.1%为几家中最高,但亏损8400万元。埃斯顿收入48.880亿元规模最大且扭亏为盈,但海外收入占比仅29.9%。
仓储自动化领域的真正对手是AutoStore、Symbotic、Locus Robotics、Exotec以及国内的海柔创新和快仓。极智嘉称其全球仓储履约市场份额为23%,货架到人细分领域为48.5%,这些属公司自述。不过欧洲收入大增81.0%表明,极智嘉正在AutoStore和Exotec的本土市场抢占业务。国内同行在海外市场的拓展速度,将决定这一领先能维持多久。
估值背景
公告未披露市值,MEKAWIRE在此不做估算。可以衡量的是资产负债表。年末现金29.748亿元接近全年收入,28.138亿港元募资净额截至2025年底仅使用18.2%。公司有能力在2026年不再融资的情况下推进Gino1和Geek+ Brain。
利润方面,4380万元经调整净利润约相当于收入的1.4%。毛利增速快于收入增速,说明经营层面的改善是真实的;但国际财务报告准则口径亏损的大幅收窄,很大程度上源于6.858亿元赎回负债支出的消失,而该项支出仅因上市前投资者特殊权利而存在。
供应链影响
极智嘉的制造环节较轻,1054名员工中供应链及制造人员57名,销售及营销人员481名,其中352名在海外。这说明其价值主要在软件和项目交付,而非组装。公司将15%的募资用于供应链建设。
对零部件厂商而言,需求来自移动机器人的驱动单元、电池、激光雷达和深度相机,以及无人拣选站所需的机械臂和末端执行器。若Gino1如期在2026年量产,极智嘉将成为关节模组和灵巧手的新买家,这一市场的国内供应商目前主要服务优必选、智元和宇树。
后续看点
第一,8月31日前发布的中期业绩将显示美国能否保持第一大市场地位,以及在没有赎回负债收益的情况下国际财务报告准则口径能否盈利。第二,2025年增长超过90%的订阅订单转化为经常性收入的速度,将说明公司能否从项目制向服务模式转型。
第三,Gino1的首个具名客户以及价格和产量目标。第四,6月30日前召开的股东大会和中期报告中披露的募资使用进度,将显示资金流向具身智能研发的速度。
分析师观点
核心判断:极智嘉已成为中国机器人企业以盈利性海外主业反哺具身智能投入的标杆案例。置信度:中等。依据是监管公告中经审计的收入、毛利和现金流数据;之所以不是高置信度,是因为经调整利润较薄,国际财务报告准则口径仍亏损,人形机器人和大模型尚无商业指标披露。
关键变量是美国。一家公司26.5%的收入来自单一市场且毛利高于集团平均,就会暴露在其无法控制的政策变化之下。公告未披露美国毛利率或本地组装比例,风险规模难以量化。
值得追问的问题
46.6%的海外毛利率中美国贡献多少?美国收入中有多少在当地组装或配置?
41.37亿元新签订单中订阅制占比多少,按多长合同期确认收入?
Gino1的制造成本是多少,有哪些试点客户,关节和灵巧手是自研还是外采?
工业物料搬运收入为何由2.261亿元降至1.479亿元,公司是否在收缩该业务?