特斯拉拆除弗里蒙特Model S和X产线改装Optimus,首批机器人先进内部“学院”,单季资本开支升至58亿美元
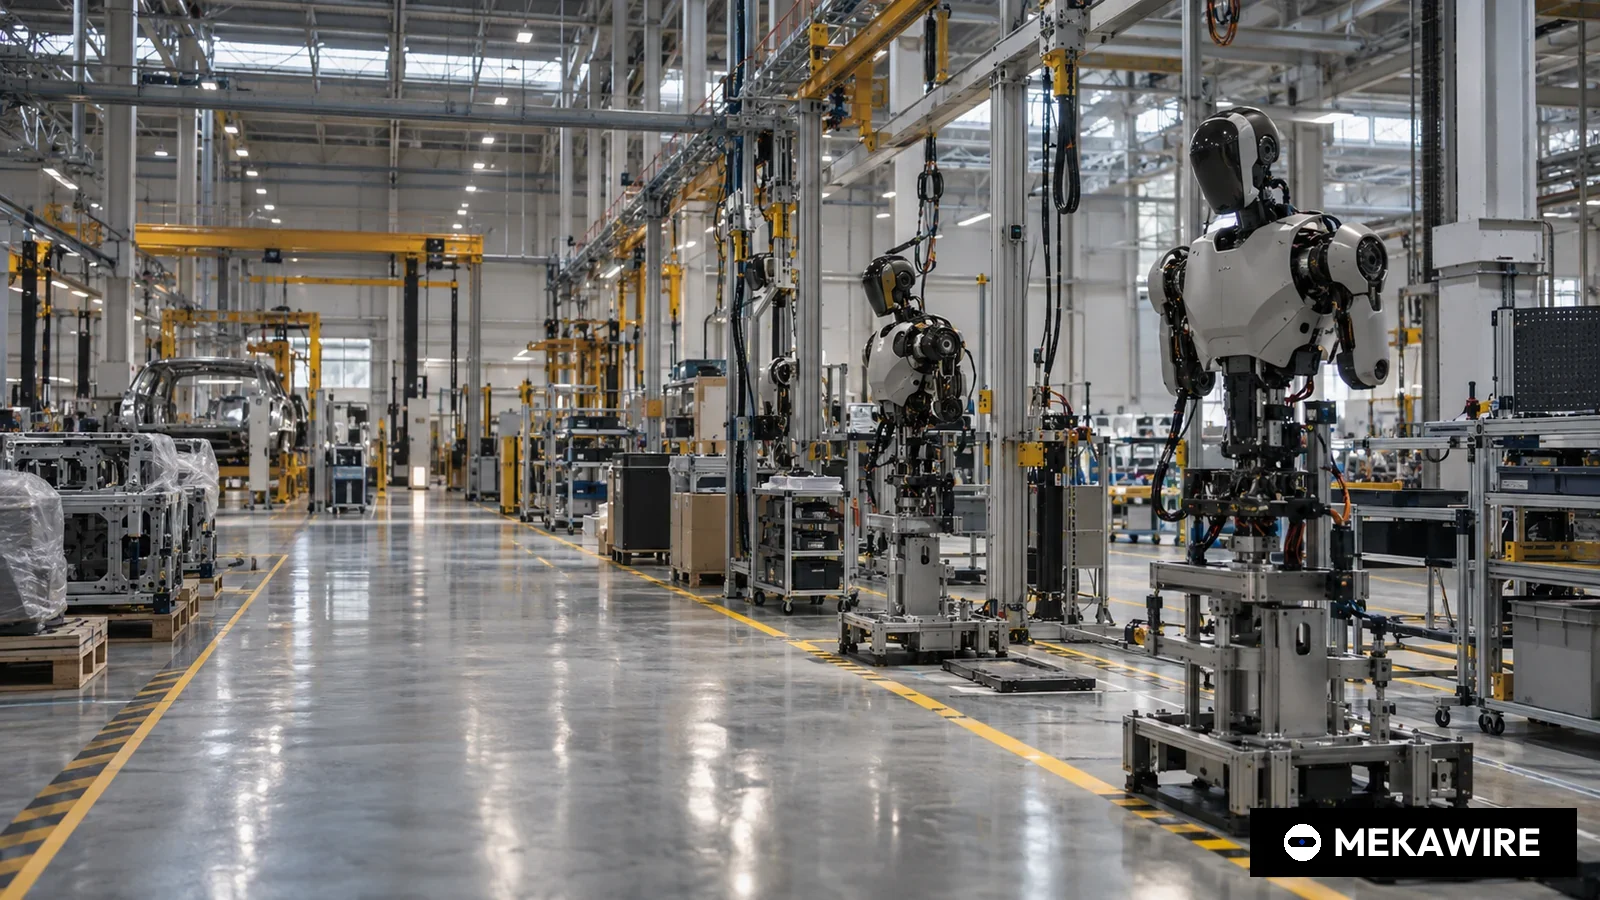
特斯拉7月22日发布的2026年第二季度股东信显示,公司已拆除弗里蒙特工厂的Model S和Model X产线,正在安装第一代Optimus人形机器人产线并预计很快投产,首批产品将用于内部“Optimus Academy”采集训练数据。
当季资本开支增至57.9亿美元,是一季度的2.3倍,自由现金流转为负10.9亿美元;股东信未披露机器人产量、产能数字或第三代产品时间表。
特斯拉的Optimus人形机器人从规划走进了工厂。7月22日美股收盘后,特斯拉发布2026年第二季度股东信称,公司已拆除加州弗里蒙特工厂的Model S和Model X生产线,正在原址安装第一代Optimus生产线,预计很快开始生产。
首批机器人不对外销售。特斯拉表示,初期生产的Optimus将进入公司内部的“Optimus Academy”,用于采集训练数据并进一步开发功能。对于4月被指定承载第二代大规模产线的得州超级工厂,股东信称场地开发仍在推进,厂房建设已全面展开。股东信中的产能表把加州和得州的Optimus均列为“建设中”,未填写产能数字,与一季度相同。
机器人背后的财务数据
二季度业绩喜忧参半。营收282.36亿美元,较上年同期的224.96亿美元增长26%,特斯拉称过去十二个月营收首次超过1000亿美元。毛利率从一季度的21.1%降至16.8%。研发费用23.71亿美元,同比增长49%,环比增长22%。营业利润3.98亿美元,营业利润率仅1.4%,上年同期为4.1%。归属于普通股股东的净利润为11.14亿美元。
更大的变化在投入端。二季度资本开支57.89亿美元,是一季度24.93亿美元的2.32倍,同比增长142%。根据10-Q季报,上半年资本开支合计82.82亿美元。经营现金流46.97亿美元,自由现金流为负10.92亿美元,是股东信所列五个季度中唯一为负的季度。6月末现金、现金等价物及投资为435.24亿美元,低于3月末的447.43亿美元。特斯拉没有拆分Optimus占用的资本开支,同一份股东信还涉及Cybercab投产、内华达Semi工厂、得州储能超级工厂、AI训练算力和奥斯汀芯片厂。
- Q2 2025
- 22,496
- 1589
- 923
- 4.1
- 2394
- 146
- 36,782
- Q3 2025
- 28,095
- 1630
- 1624
- 5.8
- 2248
- 3990
- 41,647
- Q4 2025
- 24,901
- 1783
- 1409
- 5.7
- 2393
- 1420
- 44,059
- Q1 2026
- 22,387
- 1946
- 941
- 4.2
- 2493
- 1444
- 44,743
- Q2 2026
- 28,236
- 2371
- 398
- 1.4
- 5789
- -1092
- 43,524
数据取自特斯拉2026年二季度股东信财务摘要。自由现金流按特斯拉定义为经营现金流减资本开支。二季度资本开支为一季度的2.32倍(5,789/2,493),同比增长142%(5,789/2,394)。
截至 2026年10月3日
与4月相比的变化
与一季度股东信相比,关于厂房的描述更具体,关于规模的描述却变少了。4月特斯拉称首座大规模Optimus工厂的准备工作将在二季度启动,弗里蒙特第一代产线按年产100万台设计,并为得州超级工厂准备长期年产能1000万台的第二代产线。7月的股东信报告了汽车产线拆除和安装进展,但正文没有重提这两个产能数字。展望部分的措辞也从“为量产安装产线”改为“为2026年生产安装产线”。不过特斯拉在Semi和Megapack 3的表述中同样删去了“量产”一词,因此不宜简单解读为计划收缩。
- 弗里蒙特产线
- 首条产线准备工作推进中
- 第一代产线将替换Model S和Model X产线
- Model S和Model X产线已拆除,第一代产线安装中
- 披露产能
- 最终每年100万台
- 弗里蒙特设计年产100万台,得州长期1000万台
- 正文未再提及
- 投产时间
- 计划2026年底前
- 为量产安装产线
- 预计很快投产,展望称2026年生产
- 第三代(Gen 3)
- 计划2026年一季度发布
- 未提及
- 未提及
- 首批产品用途
- 未说明
- 未说明
- Optimus Academy,用于采集训练数据
- 产能表状态(加州/得州)
- 加州:建设中
- 建设中/建设中
- 建设中/建设中
根据特斯拉2025年四季度、2026年一季度和二季度股东信(SEC 8-K附件99.1及ir.tesla.com)归纳,未作估算。
截至 2026年10月3日
第三代产品的时间表陷入沉默。特斯拉在1月发布的2025年四季度股东信中称,计划于2026年一季度发布Optimus第三代,这是首个面向量产的设计,并计划在2026年底前启动首条产线生产。4月和7月的股东信均未提及第三代或发布日期。2026年底投产的目标在文件中仍然有效,但新产线要生产的具体设计自1月以来没有在特斯拉公告中出现。
算力与“学院”
Optimus Academy需要和算力投入放在一起看。特斯拉称,得州训练集群Cortex 2同时支持车辆和人形机器人自主软件开发,年内将继续扩容;上半年得州现场算力按兆瓦计算增加一倍以上。人形机器人行业普遍缺乏真实场景数据,特斯拉让早期机器人在自家厂区重复执行任务,相当于在产品上市前自行生产数据。
中国同行与供应链
中国企业走的是先出货、后迭代的路线。优必选2026年上半年销售大型人形机器人921台,相关收入5.903亿元,同比增长1445%,公司此前提出2026年产能目标5000台。宇树科技8月在上交所科创板上市,募资总额60.99亿元,上半年营收11.52亿元。智元机器人9月下线第20000台机器人,并在珠海长隆投放超过300台机器人。特斯拉至今没有公布任何Optimus产量。
美国同行同样已有出货数据。Figure AI 4月称BotQ产线达到每小时一台的节奏、Figure 03交付超过350台,6月进入宝马斯帕坦堡工厂,C轮后估值390亿美元。Agility Robotics 6月同意通过SPAC上市,投前股权价值25亿美元。
- 特斯拉
- US
- 2026年第二季度资本开支
- 2026-07-22
- 5789
- USD
- 无数据
- 1,000,000
- Figure AI
- US
- C轮
- 2025-09-16
- 1000
- USD
- 39
- 12,000
- Agility Robotics
- US
- SPAC合并配套PIPE
- 2026-06-24
- 200
- USD
- 2.5
- 10,000
- Apptronik
- US
- A-X轮
- 2026-02-11
- 520
- USD
- 无数据
- 无数据
- 1X Technologies
- US
- B轮
- 2024-01-13
- 100
- USD
- 无数据
- 10,000
- 优必选
- CN
- 配售新H股
- 2025-11-25
- 3109.04
- HKD
- 无数据
- 5,000
- 宇树科技
- CN
- 科创板IPO募资总额
- 2026-08-19
- 6099.32
- CNY
- 60.99
- 无数据
- 智元机器人
- CN
- 要约收购上纬新材控股权(总成本)
- 2025-10-30
- 1997
- CNY
- 无数据
- 无数据
金额按披露货币列示,未换算。特斯拉产能为一季度股东信中的弗里蒙特设计值;Figure为BotQ首条产线;Agility为RoboFab;1X为海沃德工厂;优必选为2026年产能目标。Agility估值为SPAC交易中的投前股权价值;宇树估值为发行价乘以发行后总股本;智元金额为根据公告计算的要约收购成本。特斯拉二季度资本开支/Figure C轮下限=5.8倍。未披露为null。
截至 2026年10月3日
供应链方面,特斯拉在股东信和10-Q中均未披露Optimus供应商,上海超级工厂也未出现在Optimus产能表中。若一季度提出的年产100万台设计成立,关节执行器、减速器、丝杠和灵巧手的需求将远超当前全球人形机器人出货量,这正是中国零部件企业关注特斯拉产能表的原因;但在特斯拉确认供应商之前,任何具体企业的受益判断都缺乏一手依据。
风险与待解问题
股东信没有给出生产台数、外部客户、售价、执行器、灵巧手和电池的供应商,也没有按项目拆分的资本开支。首批产品留给内部学院,说明机器人尚未达到对外承接付费工作的水平。利润率偏薄、研发费用快速上升,而公司正用缩小的现金储备同时支撑多条产线爬坡。
下一个观察节点很近。特斯拉通常在10月初公布三季度产量和交付量,10月下旬发布三季度股东信,届时产能表中弗里蒙特Optimus一栏能否脱离“建设中”是关键。1月设定的2026年底前投产是特斯拉给自己定下的硬性期限。
MEKAWIRE 分析
特斯拉7月的披露把Optimus变成了实打实的厂房和资本开支承诺,但首批机器人进入内部学院、产能数字从正文中消失,表明2026年是机器人的数据采集年,而不是出货年。
证据在于先后顺序。Model S和X产线已被实际拆除,难以逆转,资本开支一个季度翻倍。但早期产出唯一公开的用途是采集训练数据,原定一季度发布的第三代连续两份股东信未见踪影,4月的100万台和1000万台数字也没有重复。
最有力的反驳是,特斯拉一向先建工厂、后讲故事。没有公司会为了一场演示拆掉高端车型产线,而学院模式与特斯拉用车队数据训练驾驶软件的路径相似。一份股东信未提产能并不等于撤回。
乐观情形:弗里蒙特在12月前出产,学院机器人产生初创公司难以企及的数据规模,2027年初推出具备汽车级成本结构的第三代。435亿美元现金及投资让特斯拉可以承受数个季度的负自由现金流,而同行依赖融资。
悲观情形:产线投产但机器人无法完成足够有价值的工作,2027年前仍只在内部使用;算力、Cybercab和芯片厂投入令自由现金流持续为负。与此同时,已以低价出货数千台的中国企业抢先确立成本基准。
值得关注的信号:
- 2026年10月初:特斯拉三季度产量与交付公告是否提及Optimus。
- 2026年10月下旬:三季度股东信产能表中的Optimus状态,以及第三代和100万台数字是否重现。
- 2026年12月31日:1月股东信设定的2026年底前投产期限。
- 2026年二季度股东信,7月22日美股收盘后(8-K第2.02项)
- Model S和X产线已拆除,第一代Optimus产线安装中,预计很快投产
- 用于内部Optimus Academy采集训练数据
- 场地开发持续,厂房建设全面展开,Optimus状态为建设中
- 282.4亿美元,同比增长26%
- 23.7亿美元,同比增长49%
- 3.98亿美元,营业利润率1.4%
- 57.9亿美元(一季度24.9亿美元),上半年82.8亿美元
- 负10.9亿美元
- 435.2亿美元(6月30日)
为何重要
这是特斯拉首次就Optimus报告不可逆的实体动作。拆除代表品牌起点的Model S和X产线,并在已获许可的汽车工厂内安装机器人设备,比新建厂址更快打通从样机到出产的路径。弗里蒙特产线从此成为可在特斯拉产能表中逐季跟踪的实体。
学院的披露与产线同样重要。特斯拉明确表示首批机器人是采集训练数据的工具,而非待售库存。这意味着2026年的产出属于内部成本,Optimus对营收的贡献被推到明年以后,也解释了为何股东信缺少产量、价格和客户信息。
竞争对手分析
从中国视角看,优必选、宇树和智元已经用出货量建立了规模优势。优必选上半年交付921台大型人形机器人,毛利率44.7%;宇树作为科创板上市公司,上半年营收11.52亿元;智元在9月下线第20000台机器人。这些企业积累的现场运行时间和客户反馈,正是特斯拉学院试图在内部复制的东西。
特斯拉的优势在于资产负债表和自有算力。中国企业多依赖资本市场或战略投资者,研发投入以亿元计;特斯拉单季研发费用23.7亿美元,并在得州自建训练集群。双方的竞争焦点将从“谁先量产”转向“谁的单位成本和通用能力先达到工厂可用标准”。
估值背景
特斯拉不单独为Optimus估值,可比较的是投入规模。二季度资本开支57.9亿美元,约为Figure C轮下限(10亿美元)的5.8倍,约为Agility上市PIPE(约2亿美元)的29倍。即便只有一小部分资本开支用于机器人,特斯拉也能在不融资的情况下超过多数人形机器人企业的投入。
约束在于现金创造能力而非现金存量。二季度自由现金流负10.9亿美元、营业利润率1.4%,机器人投入依靠435亿美元储备而非当期利润。宇树以发行价计算的市值约609.9亿元、发行市盈率219倍,反映A股对人形机器人纯标的的溢价;特斯拉的机器人期权则嵌在主业利润率收缩的公司之中。
供应链影响
特斯拉在二季度、一季度股东信和10-Q中均未点名Optimus供应商,也没有把上海超级工厂列入Optimus产能表。人形机器人物料成本的大头是关节执行器,现代摩比斯在自身公告中把这一比例描述为60%以上;减速器、行星滚柱丝杠、无框电机和灵巧手是中国零部件企业争夺的环节。
对中国供应链的含义是有条件的。如果年产100万台的设计成立,所需零部件量将远超当前全球人形机器人出货总量;但特斯拉没有在7月重申这一数字,也没有披露供应商。在一手文件确认之前,市场上关于某家A股或港股企业进入Optimus供应链的说法都不应作为判断依据。
后续看点
首先看产能表。三季度股东信中弗里蒙特Optimus一栏若从“建设中”变为试产或生产,将是产线运转的首个正式确认;若填入产能数字,则可判断100万台设计是否仍然有效。
其次看第三代。特斯拉1月承诺一季度发布,此后未再提及。第三看资本开支和自由现金流,若资本开支再次接近60亿美元且现金流为负,将考验“保持稳健资产负债表”的展望表述。国内方面,优必选2026年5000台产能目标的完成情况和智元的出货节奏,是衡量中美差距的对照指标。
分析师观点
论点:Optimus在2026年成为真正的制造项目,但7月的披露显示年底前以内部使用和数据采集为主,2027年之前难有对外收入。信心水平:中等。
实物证据(汽车产线拆除、资本开支翻倍、算力扩张)充分且可核实,商业证据(产量、客户、价格、第三代规格)缺失。若三季度股东信显示弗里蒙特进入生产并重新列出产能,信心将升至高;若2026年底投产无说明地推迟,则降至低。
值得追问的问题
特斯拉计划2026年在弗里蒙特生产多少台Optimus,其中多少台进入学院而非工厂作业。
弗里蒙特第一代产线是否仍按年产100万台设计,得州第二代产线厂房是否按4月所述进度推进。
原定一季度发布的第三代设计何时亮相,二季度资本开支中有多少与Optimus相关,特斯拉是否会在中国采购关键关节部件。