テスラ、フリーモントのモデルSとXのラインを撤去しオプティマス設置 初期生産分は社内「アカデミー」へ、四半期設備投資58億ドル
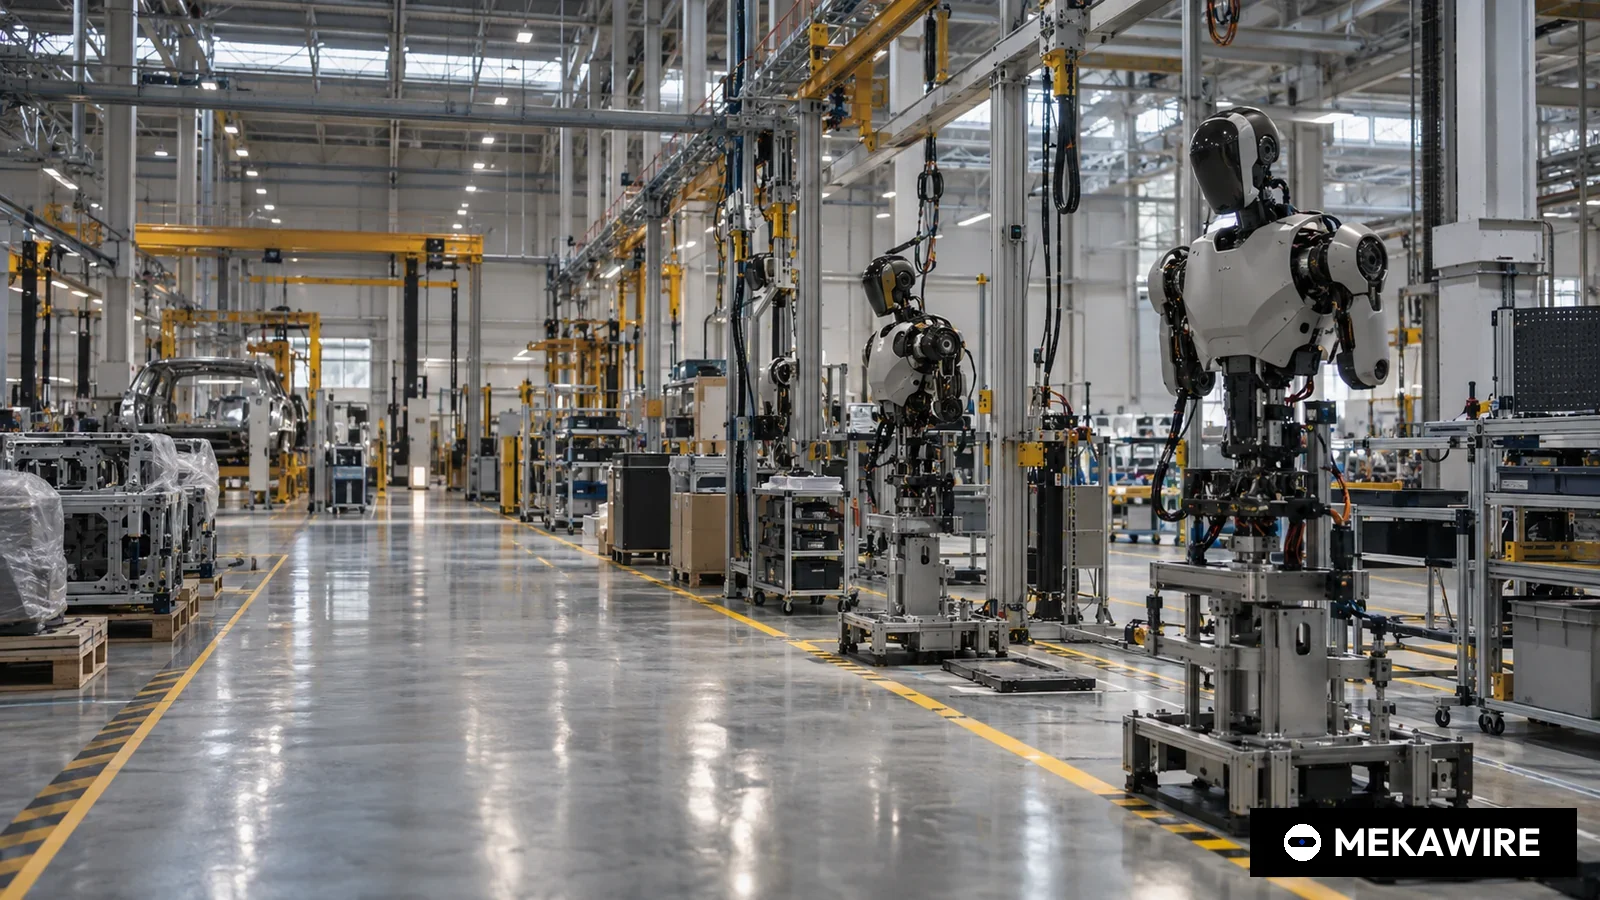
米テスラは7月22日に公表した2026年4〜6月期の株主向け資料で、フリーモント工場のモデルSとモデルXの生産ラインを撤去し、人型ロボット「オプティマス」の第1世代ラインを設置していると明らかにした。近く生産を始め、初期生産分は学習データを集める社内の「オプティマス アカデミー」で使う。
設備投資は57億9000万ドルと1〜3月期の2.3倍に膨らみ、フリーキャッシュフローは10億9000万ドルの赤字に転じた。生産台数や生産能力、第3世代の公開時期は示さなかった。
米テスラが人型ロボット「オプティマス」を構想から工場の段階に進めた。7月22日の米株式市場の取引終了後に公表した2026年4〜6月期の株主向け資料で、カリフォルニア州フリーモント工場の「モデルS」と「モデルX」の生産ラインを撤去し、オプティマスの第1世代生産ラインを設置していると明らかにした。生産は近く始まる見通しだという。
最初のロボットは社外に出さない。テスラによると、初期に生産するオプティマスは社内の「オプティマス アカデミー」で学習データの収集と機能開発に使う。4月に第2世代の大規模ラインの拠点とした「ギガファクトリー テキサス」では用地開発を続けており、建屋工事が本格化している。資料の生産能力表はカリフォルニアとテキサスのオプティマスをいずれも「建設中」とし、生産能力の数値は空欄のままだった。1〜3月期と同じ記載である。
ロボットを取り巻く数字
4〜6月期の業績は明暗が分かれた。売上高は282億3600万ドルと前年同期の224億9600万ドルから26%増え、テスラは直近12カ月の売上高が初めて1000億ドルを超えたとした。売上総利益率は1〜3月期の21.1%から16.8%に低下した。研究開発費は23億7100万ドルと前年同期比49%増、前四半期比22%増。営業利益は3億9800万ドルで営業利益率は1.4%にとどまり、前年同期の4.1%を下回った。普通株主に帰属する純利益は11億1400万ドルだった。
より大きな変化は投資額だ。設備投資は57億8900万ドルと1〜3月期の24億9300万ドルの2.32倍、前年同期比142%増となった。四半期報告書(10-Q)によると上期の設備投資は82億8200万ドル。営業キャッシュフロー46億9700万ドルから差し引いたフリーキャッシュフローは10億9200万ドルの赤字で、資料に載る5四半期で唯一のマイナスだ。6月末の現金および投資は435億2400万ドルと3月末の447億4300万ドルから減った。テスラは設備投資のうちオプティマス向けの額を開示していない。同じ資料にはサイバーキャブの生産、ネバダ州のセミ工場、テキサスのメガファクトリー、AI学習用計算資源、オースティンの半導体工場も並ぶ。
- Q2 2025
- 22,496
- 1589
- 923
- 4.1
- 2394
- 146
- 36,782
- Q3 2025
- 28,095
- 1630
- 1624
- 5.8
- 2248
- 3990
- 41,647
- Q4 2025
- 24,901
- 1783
- 1409
- 5.7
- 2393
- 1420
- 44,059
- Q1 2026
- 22,387
- 1946
- 941
- 4.2
- 2493
- 1444
- 44,743
- Q2 2026
- 28,236
- 2371
- 398
- 1.4
- 5789
- -1092
- 43,524
テスラの2026年4〜6月期資料の財務サマリーによる。フリーキャッシュフローはテスラの定義(営業キャッシュフローから設備投資を差し引く)。4〜6月期の設備投資は1〜3月期の2.32倍(5,789/2,493)、前年同期比142%増(5,789/2,394)。
2026年10月3日時点
4月からの変化
1〜3月期の資料と比べると、建屋に関する記述は具体的になり、規模に関する記述は減った。4月の資料は、最初の大規模オプティマス工場の準備を4〜6月期に始めること、フリーモントの第1世代ラインを年100万台規模で設計したこと、テキサスに長期で年1000万台規模の第2世代ラインを準備することを記していた。7月の資料は自動車ラインの撤去と設置の進展を報告したが、二つの生産能力の数字は繰り返さなかった。見通し欄の表現も「量産に備えて」から「2026年の生産に備えて」に変わった。ただしセミとメガパック3の記述からも「量産」の語を外しており、計画縮小と断じることはできない。
- フリーモントのライン
- 最初の生産ラインを準備中
- 第1世代ラインがモデルSとモデルXのラインを置き換え
- モデルSとモデルXのラインを撤去し第1世代ラインを設置中
- 示された生産能力
- 最終的に年100万台
- フリーモントは年100万台設計、テキサスは長期で1000万台
- 本文で再掲なし
- 生産開始
- 2026年末までに計画
- 量産に備えラインを設置
- 近く生産開始の見通し、見通し欄では2026年に生産
- 第3世代(Gen 3)
- 2026年1〜3月期に公開予定
- 記載なし
- 記載なし
- 初期生産分の用途
- 記載なし
- 記載なし
- オプティマス アカデミーで学習データを収集
- 生産能力表の状態(カリフォルニア/テキサス)
- カリフォルニアは建設中
- 建設中/建設中
- 建設中/建設中
テスラの2025年10〜12月期、2026年1〜3月期、4〜6月期の株主向け資料(SEC 8-K別紙99.1、ir.tesla.com)の記述を要約した。推計値は含まない。
2026年10月3日時点
第3世代の日程は空白になっている。テスラは1月の2025年10〜12月期資料で、量産を前提とした最初の設計となる第3世代オプティマスを2026年1〜3月期に公開する計画を示し、最初のラインの生産開始を2026年末までとしていた。4月と7月の資料には第3世代や公開日程の記述がない。2026年末の生産開始目標は文面上維持されているが、新ラインでつくる設計は1月以降の開示で説明されていない。
計算資源とアカデミー
アカデミー構想は計算資源の増強と併せて読む必要がある。テスラはテキサスの学習クラスター「Cortex 2」が車両と人型ロボットの両方の自律ソフト開発を支え、年内にさらに増強すると説明した。テキサス拠点の計算能力はメガワット換算で上期に2倍超になった。人型ロボット業界は実環境のデータが不足している。初期ロボットを自社工場内で繰り返し作業させれば、販売前にデータを自前で生み出せる。
日本の部品メーカーにとっての意味
日本の関心は減速機などの精密部品にある。波動歯車減速機を手がけるハーモニックドライブシステムズは、4〜6月期の受注高が前年同期比55.7%増の241億2800万円となり、北米の受注は70億7900万円だったと開示した。同社は通期予想も引き上げた。ナブテスコは精密減速機の年間生産能力を115万台(津、常州、浜松の合計)としている。ただしテスラはオプティマスの部品供給元を一切開示しておらず、両社の数字をオプティマス需要と結びつける一次資料はない。
競合はすでに台数を公表している。米フィギュアAIは4月、BotQのラインが1時間に1台の生産ペースに達し、フィギュア03を350台超出荷したと発表し、6月にはBMWのスパータンバーグ工場に投入した。企業価値はシリーズC時点で390億ドル。アジリティ ロボティクスは払込前株式価値25億ドルでのSPAC上場に合意した。中国ではUBTechが上期に大型人型ロボット921台を販売し、智元機器人は9月に2万台目を出荷した。テスラはオプティマスの生産台数を一度も公表していない。
- テスラ
- US
- 2026年4〜6月期の設備投資
- 2026-07-22
- 5789
- USD
- データなし
- 1,000,000
- フィギュアAI
- US
- シリーズC
- 2025-09-16
- 1000
- USD
- 39
- 12,000
- アジリティ ロボティクス
- US
- SPAC合併に伴うPIPE
- 2026-06-24
- 200
- USD
- 2.5
- 10,000
- アプトロニク
- US
- シリーズA-X
- 2026-02-11
- 520
- USD
- データなし
- データなし
- 1Xテクノロジーズ
- US
- シリーズB
- 2024-01-13
- 100
- USD
- データなし
- 10,000
- UBTech(優必選)
- CN
- 新H株の割当
- 2025-11-25
- 3109.04
- HKD
- データなし
- 5,000
- 宇樹科技(Unitree)
- CN
- 科創板IPOの調達総額
- 2026-08-19
- 6099.32
- CNY
- 60.99
- データなし
- 智元機器人(AgiBot)
- CN
- 上緯新材への公開買い付け(総額)
- 2025-10-30
- 1997
- CNY
- データなし
- データなし
金額は開示通貨のままで換算していない。テスラの生産能力は1〜3月期資料のフリーモント設計値、フィギュアはBotQ初期ライン、アジリティはRoboFab、1Xはヘイワード工場、UBTechは2026年の目標。アジリティの企業価値はSPAC取引の払込前株式価値、宇樹は公開価格に上場後株式数を掛けた値、智元の金額は開示資料から算出した公開買い付け費用。テスラ4〜6月期設備投資/フィギュアのシリーズC下限=5.8倍。不明はnull。
2026年10月3日時点
リスクと残る疑問
資料には生産台数、外部顧客、価格、アクチュエーターや手、電池の調達先、事業別の設備投資がない。初期生産分を社内アカデミーに回すのは、ロボットがまだ社外で対価を得る作業をこなせる水準にないことを示唆する。利益率は薄く研究開発費は急増し、複数の工場立ち上げを減少する手元資金で同時に賄っている。日本の製造業は人手不足を抱えるが、テスラの資料は人型ロボットが工場で働き始める時期を示していない。
次の節目は近い。テスラは通常10月初めに7〜9月期の生産と納車の実績を、10月下旬に株主向け資料を公表する。生産能力表のフリーモントのオプティマスが「建設中」を脱するかが焦点となる。1月に掲げた2026年末までの生産開始が、テスラ自身が設けた期限である。
MEKAWIRE分析
テスラの7月の開示はオプティマスを工場の床面積と設備投資という具体的な約束に変えたが、初期生産分を社内アカデミーに送り生産能力の数字を本文から外したことは、2026年が出荷の年ではなくデータ収集の年であることを示している。
根拠は順序にある。モデルSとXのラインは物理的に撤去され元に戻すのは難しく、設備投資は1四半期で2倍超に増えた。それでも初期生産分の用途として示したのは学習データの収集だけで、1〜3月期に公開するとした第3世代は2回続けて資料に登場せず、4月の100万台と1000万台の数字も繰り返されなかった。
最も強い反論は、テスラは常に工場を先につくり説明を後回しにしてきたという点だ。実演のために高級車のラインを撤去する企業はない。アカデミー方式は、テスラが車両のデータで運転ソフトを鍛えた手法と重なる。一度の資料で生産能力に触れなかったことは撤回を意味しない。
強気シナリオでは、フリーモントが12月までに生産を始め、アカデミーのロボットが新興企業には届かない規模の学習データを生み、2027年初めに自動車流のコスト構造を備えた第3世代が登場する。435億ドルの現金および投資があれば、資金調達に頼る競合と違い数四半期のフリーキャッシュフロー赤字に耐えられる。
弱気シナリオでは、ラインは動くもののロボットが有用な作業を十分こなせず2027年まで社内利用にとどまり、計算資源やサイバーキャブ、半導体工場への投資でフリーキャッシュフローの赤字が続く。その間に数千台を低価格で販売する中国勢がコストの基準を握る。
注目すべきシグナル:
- 2026年10月初め: テスラの7〜9月期生産と納車の発表でオプティマスへの言及があるか。
- 2026年10月下旬: 7〜9月期資料の生産能力表におけるオプティマスの状態と、第3世代や100万台の数字が再び現れるか。
- 2026年12月31日: 1月の資料で掲げた2026年末までの生産開始期限。
- 2026年4〜6月期株主向け資料、7月22日米市場終了後(8-K項目2.02)
- モデルSとXのラインを撤去、オプティマス第1世代ラインを設置中、近く生産開始の見通し
- 社内のオプティマス アカデミーで学習データ収集に使用
- 用地開発を継続、建屋工事が本格化、オプティマスの状態は建設中
- 282億4000万ドル、前年同期比26%増
- 23億7000万ドル、49%増
- 3億9800万ドル、営業利益率1.4%
- 57億9000万ドル(1〜3月期24億9000万ドル)、上期82億8000万ドル
- 10億9000万ドルの赤字
- 435億2000万ドル(6月30日時点)
なぜ重要か
テスラがオプティマスについて後戻りの難しい物理的な措置を報告したのは今回が初めてだ。ブランドを築いたモデルSとXのラインを撤去し、許認可を得た既存の自動車工場にロボット設備を入れれば、更地に新工場を建てるより試作から生産までの道のりは短い。フリーモントのラインは、テスラ自身の生産能力表で四半期ごとに状態を追える実体になった。
アカデミーの開示もラインと同じくらい重い。テスラは最初のロボットを販売用在庫ではなく学習データ収集の道具と位置づけた。2026年の生産分は社内コストとなり、オプティマスの売上貢献は来年以降にずれ込む。生産台数や価格、顧客の情報がない理由もここにある。
競合分析
日本からみた比較軸は二つある。一つは自動車大手の向き合い方だ。独BMWは米フィギュアAIと組み、スパータンバーグ工場でフィギュア03に部品の順立て作業を任せている。韓国の現代自動車グループはボストン ダイナミクスを通じてアトラス2万5000台を傘下工場に配備する計画を示した。テスラは開発、生産、運用のすべてを自社で抱える唯一の大手自動車メーカーだ。
もう一つは出荷実績である。中国のUBTechは上期に大型人型ロボット921台を販売し、智元機器人は累計2万台を超えた。米国でもフィギュアが1時間1台の生産ペースを、アジリティが3億ドル超の契約受注を開示している。テスラが示しているのは設計上の生産能力だけで、実際の生産と受注の指標はまだない。
企業価値の背景
テスラはオプティマスを個別に評価していないため、比較できるのは投資規模である。4〜6月期の設備投資57億9000万ドルは、フィギュアのシリーズC下限(10億ドル)の約5.8倍、アジリティ上場時のPIPE(約2億ドル)の約29倍に当たる。ロボット向けがごく一部でも、テスラは外部調達なしに未上場の人型ロボット企業を上回る額を投じられる。
制約は手元資金ではなく稼ぐ力にある。フリーキャッシュフローは10億9000万ドルの赤字、営業利益率は1.4%で、ロボット投資は当期利益ではなく435億ドルの蓄えで賄われている。未上場の競合はオプション価値で評価される(フィギュア390億ドル、アジリティ払込前25億ドル)一方、テスラのロボットという選択肢は本業の利益率が縮む会社の中にある。
サプライチェーンへの影響
テスラは4〜6月期と1〜3月期の資料、10-Qのいずれでもオプティマスの調達先を開示していない。人型ロボットの材料費の中心はアクチュエーターで、韓国の現代モービスは自社の発表でその比率を6割超としている。減速機、ねじ、モーター、センサー、ハンドは日本の部品メーカーが強みを持つ領域だ。
ハーモニックドライブシステムズの4〜6月期受注は前年同期比55.7%増の241億2800万円で、北米は70億7900万円だった。ナブテスコは精密減速機の年産能力を115万台としている。テスラが4月に示した年100万台の設計が生きていれば、関節部品の需要は現在の人型ロボット市場全体を大きく上回る。ただし両社とも顧客名を明かしておらず、テスラも数字を再確認していないため、特定の日本企業の受注増をオプティマスに結びつける根拠は一次資料にない。
今後の注目点
まず生産能力表だ。7〜9月期資料でフリーモントのオプティマスが「建設中」から試験生産や生産に変われば、ライン稼働の初の正式確認となる。数値が記載されれば年100万台の設計が維持されているかがわかる。
次に第3世代。テスラは1月に1〜3月期の公開を約束したが、その後の資料で触れていない。三つ目は設備投資とフリーキャッシュフローで、60億ドル前後の投資で再び赤字となれば、健全な財務を保つという見通しの記述が試される。日本側ではハーモニックドライブシステムズの7〜9月期受注、とりわけ北米向けの推移が間接的な手がかりになる。
アナリストの見方
見立て: オプティマスは2026年に本物の製造プログラムになったが、7月の開示は年末までの社内利用とデータ収集を示しており、社外売上は2027年より前には見込みにくい。確信度は中。
物理的な証拠(自動車ラインの撤去、設備投資の倍増、計算資源の拡大)は強く検証可能だが、商業面の証拠(生産台数、顧客、価格、第3世代の仕様)はない。7〜9月期資料でフリーモントが生産状態となり生産能力が再記載されれば確信度は高に上がり、2026年末の生産開始が説明なく遅れれば低に下がる。
問うべき論点
テスラは2026年にフリーモントでオプティマスを何台つくる計画で、そのうち何台が工場作業ではなくアカデミーに回るのか。
フリーモントの第1世代ラインは今も年100万台で設計されているのか。テキサスの第2世代ライン建屋は4月に示した日程どおりか。
1〜3月期に公開するとした第3世代の設計はいつ示されるのか。4〜6月期の設備投資のうちオプティマス関連はいくらか。日本製の減速機や部品は採用されるのか。