中国物流ロボのGeek+、2025年に初の調整後黒字 米国売上高が中国本土を逆転
香港上場の倉庫ロボットメーカー、Geek+(極智嘉)の2025年12月期売上高は前年比31.6%増の31億7100万元となり、初めて通期で調整後純利益4380万元を計上した。国際財務報告基準(IFRS)の純損失は1040万元に縮小した。米国が最大の単一市場となり、新規受注は31.7%増の41億3700万元だった。
中国の倉庫物流ロボット大手、北京極智嘉科技(Geek+)は2026年3月30日、香港証券取引所に2025年12月期の決算を開示し、上場後初めて通期の調整後純利益を確保したと発表した。開示資料によると、米国市場の売上高が中国本土を上回り、最大の収益源となった。
同社によると、2025年の売上高は前年の24億900万元から31.6%増の31億7100万元だった。売上総利益は11億2500万元、売上総利益率は34.8%から35.5%に改善した。IFRSベースの純損失は8億3150万元から1040万元へ大幅に縮小した。非IFRS指標の調整後純利益は4380万元と、前年の9220万元の赤字から黒字に転じた。営業キャッシュフローは8570万元とプラスに転換し、新規受注は31.7%増の41億3700万元となった。
2つの利益指標の差は3つの調整項目による。2025年は株式報酬費用4210万元と上場関連費用3330万元を除外し、上場前投資家の特別な権利に伴う償還負債の帳簿価額変動による利益2120万元を差し引いた。この償還負債の項目は2024年には6億8580万元の費用となり、同年の損失の大半を占めていた。
最も注目されるのは地域別の内訳だ。米国の売上高は33.4%増の8億3920万元となり、16.7%増の中国本土(7億8390万元)を上回った。欧州は81.0%増の7億8200万元と最も伸び、アジア太平洋は13.3%増の7億6590万元だった。同社によると中国本土以外の売上比率は75.3%、その売上総利益率は46.6%で、新規受注の8割近くを海外が占めた。南北米の受注は50%超伸びた。
- 米国
- 839.2
- 629.1
- 33.4
- 26.5
- 中国本土
- 783.9
- 671.5
- 16.7
- 24.7
- 欧州
- 782
- 432.1
- 81
- 24.7
- アジア太平洋
- 765.9
- 676.3
- 13.3
- 24.2
- 合計
- 3171
- 2409
- 31.6
- 100
Geek+の2025年12月期決算公告に基づく。増減率 = 2025年 / 2024年 − 1。構成比 = 地域売上 / 総売上。端数処理のため合計は100と一致しない場合がある。開示値のみ。
2026年10月1日時点
倉庫フルフィルメント事業が売上高の95.3%にあたる30億2070万元を占め、工場内の資材搬送は2億2610万元から1億4790万元に減少した。同社はFortune Global 500企業80社超を含む約950社のエンドユーザーを抱え、大口顧客のリピート率は約78%としている。累計出荷台数は7万2000台を超え、40以上の国と地域に展開する。サブスクリプション型サービスの受注は90%超増えた。2025年にはコンテナ搬送型のRS Air、棚搬送型ワークステーションPopPick Lite、効率を30%高めたとする超薄型パレット保管ロボットを投入した。
具身知能(エンボディドAI)事業はこの物流基盤の上に位置づけられる。同社は2025年7月に子会社の北京極智嘉具身智能を設立し、8月に倉庫向け基盤モデルGeek+ Brainを発表、10月にはロボットアームを使った無人ピッキングステーションを公開した。2026年には車輪型ヒューマノイドGino1の改良を進め、完成機の量産と商用投入を実現する計画だ。研究開発費は2億8200万元から3億3510万元に増え、従業員1054人のうち434人が研究開発に従事する。
Geek+は2015年に鄭勇(Zheng Yong)CEOが創業した。2025年7月9日に香港でH株を上場し、手取りで28億1380万香港ドルを調達、2025年末までにその18.2%にあたる5億1110万香港ドルを使った。年末の現金及び現金同等物は29億7480万元と、前年末の6億3600万元から大きく増えた。期末配当は見送った。
同じ週に決算を開示した香港上場の中国ロボット企業と比べると、Geek+の売上規模は産業用ロボットの埃斯頓(Estun)とヒューマノイドの優必選(UBTech)の間に位置し、海外比率は最も高い。UBTechは53.3%の増収ながら7億8980万元の赤字、越疆(Dobot)は8400万元の赤字、Estunは4170万元の黒字に転換したが海外売上比率は29.9%にとどまった。倉庫自動化ではノルウェーのAutoStore、米Symbotic、米Locus Robotics、仏Exotec、中国の海柔創新(Hai Robotics)や快倉(Quicktron)と競合する。
- Geek+(極智嘉)
- 2590
- 3171
- 31.6
- 35.5
- -10.4
- 335.1
- 10.6
- 75.3
- UBTech(優必選)
- 9880
- 2001
- 53.3
- 37.7
- -789.8
- 507.5
- 25.4
- データなし
- Dobot(越疆)
- 2432
- 492.2
- 31.7
- 46.1
- -84
- 114.7
- 23.3
- データなし
- Estun(埃斯頓)
- 2715
- 4888
- 21.9
- 29
- 41.7
- 418.7
- 8.6
- 29.9
各社が香港取引所に提出した2025年12月期の年次決算公告に基づく(Geek+はIRサイト掲載版)。増収率 = 2025年売上高 / 2024年売上高 − 1。研究開発費比率 = 研究開発費 / 売上高。Geek+の海外比率は中国本土以外の売上。単一の数値で開示されていない項目はnull。推計値は含まない。
2026年10月1日時点
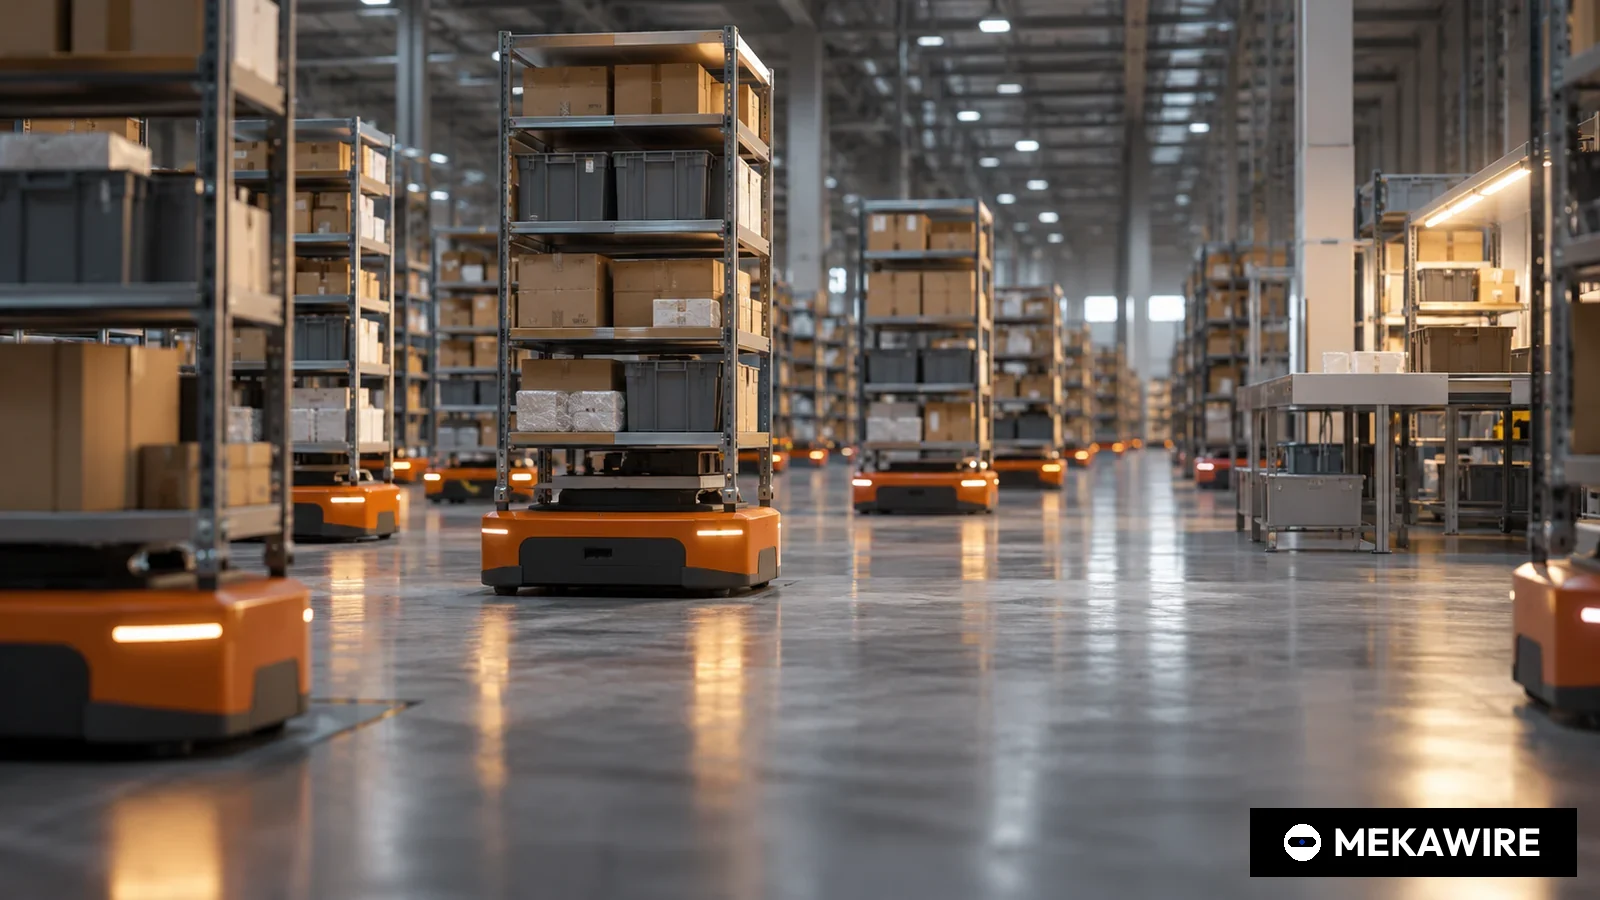
技術の仕組みは単純だが、規模を広げるのは難しい。GTP(Goods to Person)方式の倉庫では、移動ロボットが棚やコンテナ、パレットを固定ステーションまで運び、作業者は通路を歩き回る必要がなくなる。収益の要は数百台のロボットを渋滞なく動かす運行管理ソフトにある。Geek+ Brainと無人ピッキングステーションは、形状の異なる商品を1個ずつつかむという、今も人手に頼る工程を狙う。Gino1は人のために設計された作業場で働けるロボットとして、この発想を広げる試みだ。
日本市場への示唆も大きい。Geek+は日本に拠点を置き、物流の人手不足が深刻化する日本で、ダイフクやオカムラ、トヨタL&Fなど国内勢と自動倉庫の需要を争う立場にある。サブスクリプション型で初期投資を抑える提案は、中堅の物流事業者や小売にとって導入のハードルを下げる。一方で、減速機やサーボ、センサーを供給する日本の部品メーカーにとっては、Gino1の量産が新たな顧客候補にもなりうる。
リスクも残る。調整後の純利益率は約1.4%と薄く、IFRSでは依然赤字だ。最大市場となった米国は米中の通商政策に左右される。Gino1は顧客、価格、生産目標のいずれも開示されていない。次の節目は香港の規則で2026年6月30日までに開く年次株主総会と、8月31日までに公表する中間決算となる。
MEKAWIRE分析
Geek+の決算は、中国の上場ロボット企業で最も稼げる具身知能ビジネスが、売上の4分の3を海外で稼ぐ倉庫物流企業であることを示しており、ヒューマノイド構想もこの基盤を物差しに評価されることになる。
根拠は開示資料にある。海外の売上総利益率46.6%は全社平均35.5%を上回り、米国と欧州は1年で合わせて約5億6000万元の増収となった。研究開発に3億3510万元を投じながら営業キャッシュフローはプラスだった。
最も有力な反論は、黒字が会計上の産物だという点だ。償還負債の利益2120万元がなければ調整後利益はさらに小さく、IFRSでは赤字のままで、2025年は上場資金という一時的な現金の恩恵も受けた。
強気シナリオ:サブスクリプション受注が90%超の伸びを続け、欧州と米州が2桁成長を維持し、Geek+ Brainによって7万2000台超の稼働ロボットに無人ピッキングを上乗せ販売できる。そうなればGino1は独立した賭けではなく既存顧客へのアップセルになる。
弱気シナリオ:関税や現地調達要件が米国の利益率を圧迫し、中国本土は16.7%程度の伸びで価格競争が続き、Gino1は顧客がつかないまま上場資金を消費する。その場合、同社はAI銘柄として評価されるハードウエア統合企業にすぎなくなる。
注視すべきシグナル:
- 2026年6月30日までの年次株主総会と、2025年に18.2%しか使っていない上場資金の使途の更新。
- 8月31日までの中間決算で米国が中国本土を上回り続けるか、IFRSで黒字化するか。
- 同社が約束した2026年中のGino1初の商用顧客の公表。
- 31億7100万元、31.6%増
- 35.5%(2024年は34.8%)
- 1040万元(2024年は8億3150万元)
- 4380万元(2024年は調整後9220万元の赤字)
- 8570万元、黒字転換
- 41億3700万元、31.7%増
- 8億3920万元、中国本土の7億8390万元を上回る
- 75.3%、売上総利益率46.6%
- 3億3510万元
- 29億7480万元
なぜ重要か
Geek+は具身知能への投資を増やしながら、上場企業として通期の調整後黒字と営業キャッシュフローの黒字を同時に示した。ヒューマノイド売上は急増しているが赤字が大きいUBTechとは対照的なモデルで、現金を生む既存事業から基盤モデルとヒューマノイドの開発資金を賄う構図だ。
地域別の数字は中国ロボット輸出の実像も変える。米国8億3920万元、欧州7億8200万元と、売上の半分超が対中通商摩擦の最も大きい2つの市場から生まれている。海外展開する中国の具身知能企業を評価する際、Geek+はそのリスクの大きさを測る基準例となる。
競合分析
香港市場で最も比較しやすいのは、3月30日から31日に決算を出したUBTech、Dobot、Estunだ。UBTechは53.3%増収の20億100万元だったが7億8980万元の赤字で、研究開発費は売上の約4分の1の5億750万元に達した。Dobotは売上総利益率46.1%と最も高いが8400万元の赤字。Estunは売上高48億8800万元と最大で黒字転換したが、海外比率は29.9%にとどまる。
倉庫自動化での実際の競合はAutoStore、Symbotic、Locus Robotics、Exotec、海柔創新、快倉で、日本ではダイフクなど国内のマテハン大手も加わる。Geek+は世界の倉庫フルフィルメント市場でシェア23%、棚搬送型分野で48.5%を主張するが、これは会社側の主張だ。それでも欧州売上の81.0%増は、AutoStoreやExotecの地元市場で商機を奪っていることを示唆する。
企業価値の背景
開示資料に時価総額の記載はなく、MEKAWIREはここで推計しない。測れるのは財務の厚みだ。年末の現金29億7480万元は年間売上高に迫り、上場手取り28億1380万香港ドルのうち2025年末までの使用は18.2%にとどまる。2026年にGino1とGeek+ Brainを増資なしで進める余力がある。
調整後純利益4380万元は売上高の約1.4%にあたる。売上総利益が売上高より速く伸びており、営業面の改善は本物だ。ただしIFRS損失の大幅縮小の多くは、上場前投資家の特別な権利に起因していた6億8580万元の償還負債費用がなくなった効果による。
サプライチェーンへの影響
Geek+の製造体制は軽い。従業員1054人のうちサプライチェーンと製造は57人、営業とマーケティングは481人で、うち352人が海外にいる。価値の源泉が組み立てよりもソフトウエアと案件遂行にあることを示す。上場資金の15%をサプライチェーン整備に充てる。
部品メーカーにとっての需要は、移動ロボット向けの駆動ユニット、電池、LiDAR、深度カメラ、そして無人ピッキング用のロボットアームとグリッパーだ。Gino1が計画通り2026年に量産に入れば、Geek+は関節アクチュエーターやロボットハンドの買い手にもなる。Harmonic Drive Systemsやナブテスコなど日本の精密減速機メーカーは、UBTech、AgiBot、Unitreeに供給する中国勢と競うことになる。
今後の注目点
第1に、8月31日までの中間決算で米国が最大市場の座を守るか、償還負債の利益なしでIFRS黒字となるかを確認したい。第2に、2025年に90%超伸びたサブスクリプション受注が継続収入にどれだけ転換するかで、案件販売からサービス型への移行が進むかが見える。
第3にGino1の初の顧客名と価格や生産台数の目標。第4に、6月30日までの株主総会と中間報告で示される上場資金の使途が、具身知能研究への資金シフトの速さを示す。
アナリストの見方
見立て:Geek+は、利益を生む海外中心の本業から具身知能への投資を賄う中国ロボット企業の基準例となった。確信度:中。根拠は規制当局への開示に含まれる監査済みの売上高、利益率、キャッシュフローだ。調整後利益が薄く、IFRSでは赤字で、ヒューマノイドと基盤モデルの商業指標が開示されていないため、確信度は高くしない。
鍵を握るのは米国だ。売上の26.5%を単一市場で、しかも全社平均を上回る利益率で稼ぐ事業は、自ら制御できない政策判断にさらされる。開示資料には米国の利益率や現地組立の比率がなく、リスクの規模は測りにくい。
問うべき論点
海外の売上総利益率46.6%のうち米国の寄与はどの程度か。米国売上のうち現地で組み立てや設定を行う比率はどれほどか。
新規受注41億3700万元のうちサブスクリプション型の比率はいくらで、どの契約期間で収益認識されるのか。
Gino1の製造原価はいくらか。試験導入先はどこで、アクチュエーターとハンドは内製か外部調達か。
工場内資材搬送の売上が2億2610万元から1億4790万元に減った理由は何か。この事業を縮小するのか。