Saronic sammelt 1,75 Milliarden Dollar ein und setzt bei unbemannten Kriegsschiffen auf eigene Werften
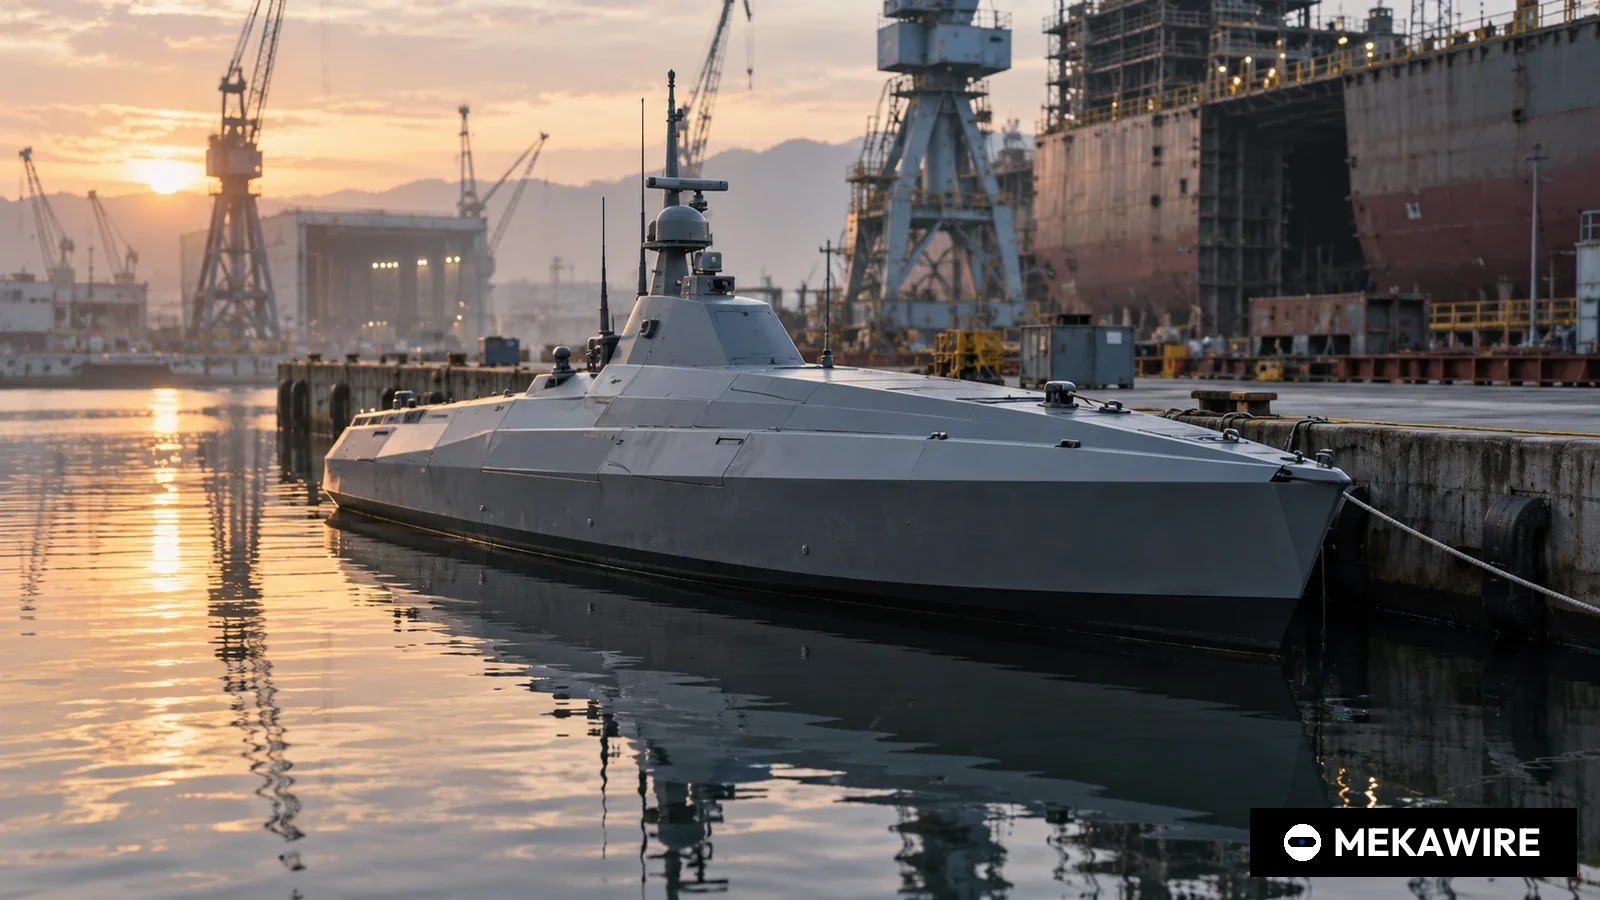
Der Hersteller autonomer Überwasserfahrzeuge Saronic Technologies aus Austin hat am 31. März 2026 eine Series-D-Runde über 1,75 Milliarden Dollar unter Führung von Kleiner Perkins abgeschlossen. Die Bewertung liegt bei 9,25 Milliarden Dollar und damit beim rund 2,3-Fachen der Series C vom Februar 2025.
Im Zentrum der Pläne stehen Werften, darunter eine 300 Millionen Dollar teure Erweiterung in Louisiana.
Saronic Technologies, ein Hersteller autonomer Überwasserfahrzeuge aus dem texanischen Austin, hat nach eigenen Angaben vom 31. März 2026 eine Finanzierungsrunde der Serie D über 1,75 Milliarden Dollar abgeschlossen. Angeführt wurde sie vom Wagniskapitalgeber Kleiner Perkins, die Bewertung beträgt 9,25 Milliarden Dollar. Das ist mehr als das Doppelte der 4 Milliarden Dollar, mit denen das Unternehmen bei seiner Series C im Februar 2025 bewertet worden war.
Die Runde
Neu eingestiegen sind laut Saronic Advent International, Bessemer Venture Partners, DFJ Growth und BAM Elevate. Die Altinvestoren 8VC, Caffeinated Capital, Andreessen Horowitz, Elad Gil und Franklin Templeton zogen mit. Das Geld soll nach Unternehmensangaben in Entwicklung, Ausbau und Serienfertigung der autonomen Schiffe sowie in KI-gestützte maritime Fähigkeiten fließen. Eine Aufteilung der Mittel und Umsatzzahlen nannte Saronic nicht.
Ilya Fushman, Partner bei Kleiner Perkins, begründete das Engagement in der Mitteilung mit Industriekapazität. Maritime Überlegenheit verlange neben Technologie auch die Produktionskapazität, sie in großer Stückzahl einzusetzen, und beides komme selten zusammen, sagte er.
Produkte und Fertigung
Die Flotte reicht nach Firmenangaben von der 24 Fuß langen Corsair bis zur 180 Fuß langen Marauder, größere Typen sollen folgen. Den ersten Rumpf der Marauder habe man in weniger als sechs Monaten fertiggestellt. Die Schiffe fahren ohne Besatzung und werden von Bordsoftware gesteuert.
Der Kern der Runde ist Stahl. Saronic hat eine Werft in Louisiana übernommen und 300 Millionen Dollar für deren Erweiterung um 300.000 Quadratfuß zugesagt, wodurch 1.500 Arbeitsplätze entstehen sollen. Die Zentrale in Austin wurde auf mehr als 500.000 Quadratfuß vergrößert, hinzu kommen Standorte in San Diego und Washington sowie Aktivitäten in Großbritannien und Australien. Als nächste Stufe plant das Unternehmen die Werft Port Alpha. Bei der Series C hatte Saronic angekündigt, diese von Grund auf für den Bau mittlerer und großer unbemannter Schiffe auszulegen.
Bilanz seit der letzten Runde
Im Jahr 2025 erhielt Saronic nach eigenen Angaben einen Serienauftrag der US Navy über 392 Millionen Dollar, die Belegschaft wuchs auf mehr als 1.300 Beschäftigte. Die am 18. Februar 2025 verkündete Series C über 600 Millionen Dollar bei 4 Milliarden Dollar Bewertung hatte Elad Gil angeführt, General Catalyst war neu hinzugekommen. Damals erklärte das Unternehmen, im Juli 2024 den Unicorn-Status erreicht und in Austin eine Fertigung mit rund 420.000 Quadratfuß erworben zu haben.
Mitgründer und Vorstandschef Dino Mavrookas sagte, die Vereinigten Staaten hätten über Jahrzehnte ihre Fähigkeit zum Schiffbau schrittweise verloren. Saronic setze dem ein neues Modell entgegen, das Ingenieurarbeit nach ersten Prinzipien, moderne Fertigung und softwaredefinierte Produktion verbinde. Mit dem neuen Kapital wolle man die amerikanische Schiffbaukapazität in einem Tempo ausbauen, wie es seit dem Zweiten Weltkrieg nicht mehr zu sehen gewesen sei.
Wettbewerb
Die Runde fiel in eine Woche mit sehr hohen Summen für autonome Wehrtechnik. Shield AI, Entwickler von KI-Pilotensoftware und autonomen Fluggeräten, meldete am 26. März 2026 eine Series G über 1,5 Milliarden Dollar Eigenkapital plus 500 Millionen Dollar Vorzugskapital mit fester Rendite bei einer Bewertung von 12,7 Milliarden Dollar nach der Runde, angeführt von Advent International. Advent investierte damit binnen sechs Tagen in beide Unternehmen. Anduril Industries gab am 13. Mai 2026 eine Series H über 5 Milliarden Dollar bekannt. Im Segment unbemannter Boote meldete HavocAI aus Providence im Oktober 2025 frisches Kapital von 85 Millionen Dollar, insgesamt rund 100 Millionen Dollar, zu den Geldgebern zählen Lockheed Martin und Hanwha.
- Saronic
- Series D
- 2026-03-31
- 1750
- 9,25
- Keine Daten
- Saronic
- Series C
- 2025-02-18
- 600
- 4
- Keine Daten
- Shield AI
- Series G (Eigenkapital)
- 2026-03-26
- 1500
- 12,7
- 2015
- Anduril Industries
- Series H
- 2026-05-13
- 5000
- Keine Daten
- Keine Daten
- HavocAI
- Runde ohne Bezeichnung
- 2025-10-10
- 85
- Keine Daten
- 2024
Angaben laut Mitteilungen der Unternehmen, nicht geschätzt; — = auf Primärquelle nicht offengelegt. Shield AI ohne 500 Mio. USD Vorzugskapital mit fester Rendite und 250 Mio. USD Kreditlinie. Bewertungssprung Saronic = 9,25 / 4,0 = 2,31x.
Stand: 1. Okt. 2026
Was das für Europa bedeutet
Für die europäische Marineindustrie ist der Fall lehrreich. Werften wie TKMS oder die Lürssen-Gruppe bauen bemannte Fregatten und U-Boote in kleinen Serien, während Saronic Autonomie, Software und eigene Werftkapazität in einer Hand bündelt und Wagniskapital in Milliardenhöhe dafür mobilisiert. Die neuen Aktivitäten von Saronic in Großbritannien zeigen zudem, dass das Unternehmen den europäischen Markt direkt adressiert. Für Zulieferer aus dem Mittelstand, etwa bei Antrieben, Sensorik oder Kommunikation, könnte das Chancen eröffnen, sofern Exportkontroll- und Herkunftsregeln es zulassen.
Risiken und offene Fragen
Saronic hat weder Umsatz noch Auslieferungszahlen oder Laufzeit und Optionen des Navy-Auftrags offengelegt. Die Investoren bezahlen die 9,25 Milliarden Dollar also weitgehend für Auftragsbestand und Kapazität, die erst entsteht. Verteidigungshaushalte und Programmentscheidungen können sich rasch ändern, und ein großer Werftausbau birgt Umsetzungsrisiken, die reine Softwarefirmen nicht kennen. Standort und Starttermin von Port Alpha sind offen.
Ausblick
Zu beobachten sind der Produktionsstart in der erweiterten Werft in Louisiana, ein Standort und Zeitplan für Port Alpha, Folgeaufträge der US Navy und verbündeter Marinen für Schiffe der Marauder-Klasse sowie die Frage, ob aus den britischen und australischen Aktivitäten Aufträge werden.
MEKAWIRE-Analyse
Mit der Series D bewerten Investoren nicht die Autonomiesoftware, sondern die Werftkapazität als knappes Gut der unbemannten Marinerobotik.
Belege liefert die Mittelverwendung, die Saronic selbst in den Vordergrund stellt. Die Mitteilung nennt zuerst die Werft in Louisiana, 300 Millionen Dollar Ausbau, 1.500 Stellen und eine Zentrale mit mehr als 500.000 Quadratfuß, die Autonomie wird nur allgemein beschrieben. Der Partner des Leadinvestors sagt dasselbe offen. Der Anstieg der Bewertung auf rund das 2,3-Fache in etwa 13 Monaten folgte auf einen Serienauftrag der Navy über 392 Millionen Dollar.
Das stärkste Gegenargument lautet, dass Werften kapitalintensiv und margenschwach sind. Ein Unternehmen mit der Bewertung einer Softwareplattform könnte am Ende die Ertragsstruktur eines klassischen Rüstungsauftragnehmers haben. Shield AI erreicht 12,7 Milliarden Dollar ohne schwere Werften, Investoren belohnen Autonomie also auch ohne Stahl.
Positives Szenario. Setzen die US Navy und verbündete Flotten auf große unbemannte Rümpfe als Standard, verschafft die integrierte Werft Saronic einen Liefervorsprung, den Wettbewerber nicht schnell aufholen. Der Auftragsbestand könnte sich vervielfachen und die vertikale Integration den Preis rechtfertigen.
Negatives Szenario. Beschaffungen verzögern sich oder die Navy verteilt Aufträge auf mehrere Anbieter. Dann trägt Saronic hohe Fixkosten und eine Bewertung, die schnelles Wachstum voraussetzt, und die nächste Runde könnte flach ausfallen oder Fremdkapital erfordern.
Signale:
- Termin für den Produktionsstart der erweiterten Werft in Louisiana, den Saronic noch nicht genannt hat.
- Bekanntgabe von Standort und Eröffnungsdatum für Port Alpha im Lauf des Jahres 2026.
- Haushaltsunterlagen der US Navy für das Fiskaljahr 2027 und der Umfang von Folgeaufträgen für mittlere und große unbemannte Überwasserschiffe.
- Series D, abgeschlossen
- 1,75 Mrd. US-Dollar
- 9,25 Mrd. US-Dollar
- Kleiner Perkins
- Advent International, Bessemer Venture Partners, DFJ Growth, BAM Elevate
- Series C, 600 Mio. US-Dollar bei 4 Mrd. Bewertung (18.02.2025)
- 392 Mio. US-Dollar Serienauftrag (2025)
- 300 Mio. US-Dollar, 300.000 Quadratfuß Erweiterung, 1.500 Stellen
- 24-Fuß-Corsair bis 180-Fuß-Marauder
- mehr als 1.300
Warum das wichtig ist
Die Runde zählt zu den größten Finanzierungen eines Herstellers unbemannter Überwasserroboter, und sie stützt sich auf eine Werftstrategie. Saronic nennt die Übernahme einer Werft in Louisiana, 300 Millionen Dollar für deren Ausbau und die geplante Werft Port Alpha und stellt damit Fertigungskapazität ins Zentrum der Investmentthese.
Für die Robotikbranche zeigt das, wo Verteidigungskunden den Engpass sehen. Navigations- und Autonomiesoftware für Boote bieten mehrere Anbieter, Werften für den schnellen Bau von 180-Fuß-Rümpfen sind in den USA knapp. Bezahlt wird das Knappe.
Wettbewerbsanalyse
Shield AI holte am 26. März 2026 1,5 Milliarden Dollar Series-G-Eigenkapital und 500 Millionen Dollar Vorzugskapital bei 12,7 Milliarden Dollar Bewertung, angeführt von Advent, das auch bei Saronic neu einstieg. Shield AI konzentriert sich auf Flugautonomie und Simulation, einschließlich der geplanten Übernahme von Aechelon Technology, und konkurriert eher um Budgets und Fachkräfte als um Rümpfe.
Anduril meldete am 13. Mai 2026 eine Series H über 5 Milliarden Dollar und ist der breiteste Wettbewerber. HavocAI sammelte im Oktober 2025 85 Millionen Dollar ein, insgesamt rund 100 Millionen, mit Lockheed Martin und Hanwha als Geldgebern. HavocAI dürfte für große Rümpfe auf Partner angewiesen sein, Saronic baut eigene Werften.
Bewertungskontext
Die Bewertung von 9,25 Milliarden Dollar entspricht dem rund 2,31-Fachen der 4 Milliarden Dollar aus der Series C vom 18. Februar 2025 (9,25 / 4,0). Einziger offengelegter kommerzieller Anker ist der Navy-Auftrag über 392 Millionen Dollar, die Bewertung liegt beim etwa 24-Fachen dieses Auftrags. Da Laufzeit und Optionen fehlen, ist diese Relation mit Vorsicht zu lesen.
Die fünf Tage zuvor festgelegten 12,7 Milliarden Dollar für Shield AI dienen als Vergleichspunkt. Keines der Unternehmen veröffentlicht testierte Umsätze.
Folgen für die Lieferkette
Der Ausbau in Louisiana um 300.000 Quadratfuß führt Saronic in den Arbeitsmarkt der US-Golfküste, wo Schweißer, Schiffbauer und Schiffselektriker knapp sind. 1.500 Einstellungen sind ebenso eine Lieferketten- wie eine Finanzfrage.
Autonome Schiffe benötigen Schiffsmotoren, Kommunikationstechnik, Sensorik und Bordrechner. Saronic nennt keine Lieferanten. Für europäische Zulieferer aus Antriebstechnik und Sensorik entscheidet sich der Zugang an Herkunfts- und Exportkontrollregeln.
Worauf jetzt zu achten ist
Erstens Produktionsstart und Ausbringungsziel der Werft in Louisiana. Zweitens Standort, Budget und Zeitplan von Port Alpha. Drittens Folgeaufträge der Navy und die Haushaltslinien für mittlere und große unbemannte Überwasserschiffe im Fiskaljahr 2027.
Zudem lohnt der Blick auf Aufträge der Royal Navy oder der australischen Marine sowie auf mögliche Fremd- oder Staatsfinanzierung für den Werftbau.
Analystensicht
These: Saronic wird als führender US-Bauer unbemannter Kriegsschiffe bewertet, und die Werftinvestitionen sind der Kern dieser Einstufung. Zuversicht: mittel. Kapital, Navy-Serienauftrag und die Bauzeit des ersten Marauder-Rumpfes stützen die These, fehlende Angaben zu Umsatz, Auslieferungen und Vertragsdetails begrenzen jedoch ihre Überprüfbarkeit.
Wahrscheinlich ist bis 2027 ein Nebeneinander von starkem Auftragswachstum und hohen Investitionen, das vor Erreichen der Profitabilität weitere große Runden nötig machen könnte.
Offene Fragen
Wie viele Schiffe hat Saronic im Rahmen des 392-Millionen-Dollar-Auftrags geliefert, und welche Laufzeit hat der Vertrag? Welcher Anteil der 1,75 Milliarden Dollar fließt in Werften, welcher in Software und Forschung?
Wo entsteht Port Alpha und wann? Werden in Großbritannien und Australien eigene Rümpfe gebaut oder US-Exporte unterstützt?