美国无人水面艇企业Saronic完成17.5亿美元D轮融资,估值92.5亿美元,资金重点投向造船产能
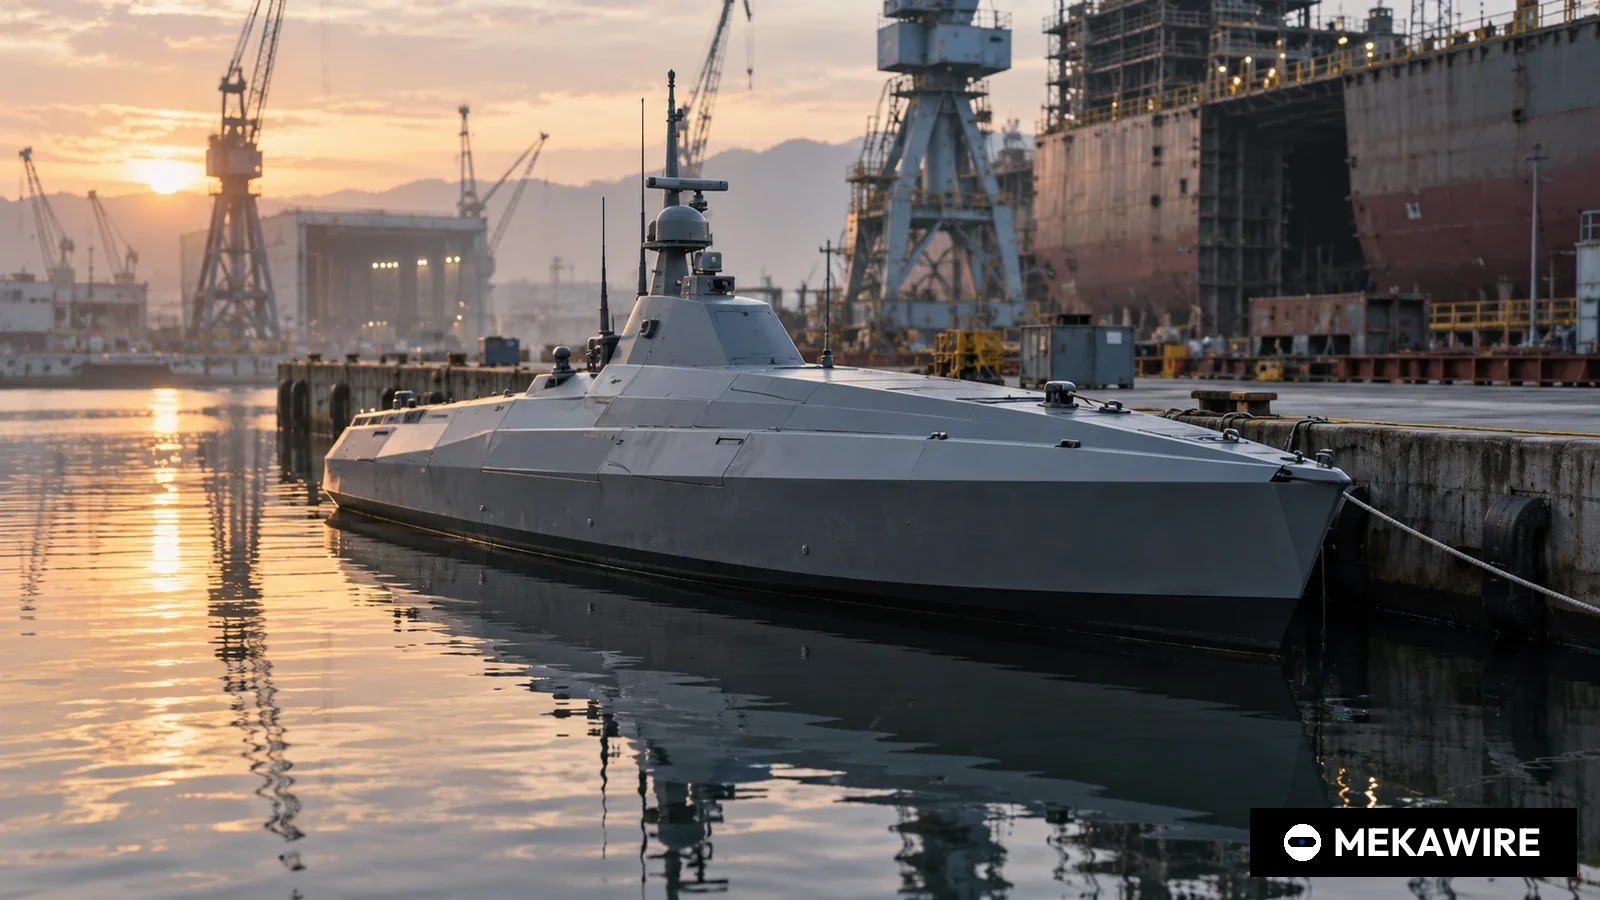
总部位于美国得克萨斯州奥斯汀的自主水面艇制造商Saronic于2026年3月31日宣布完成17.5亿美元D轮融资,由凯鹏华盈(Kleiner Perkins)领投,估值92.5亿美元,约为2025年2月C轮40亿美元估值的2.3倍。公司把造船厂放在扩张计划的核心,包括在路易斯安那州投入3亿美元扩建船厂,并规划下一代船厂Port Alpha。
美国自主无人水面艇(ASV)制造商Saronic Technologies于2026年3月31日宣布,已完成17.5亿美元D轮融资,由凯鹏华盈领投,公司估值达到92.5亿美元。这一估值是其2025年2月C轮时40亿美元的两倍多。
融资细节
据公司披露,本轮新进投资方包括Advent International、Bessemer Venture Partners、DFJ Growth和BAM Elevate;老股东8VC、Caffeinated Capital、Andreessen Horowitz、Elad Gil和富兰克林邓普顿继续跟投。Saronic表示,资金将用于自主水面艇产品组合的研发、扩张和规模化生产,以及人工智能驱动的海上能力建设。公司未披露资金具体分配,也未公布营收。
凯鹏华盈合伙人Ilya Fushman在公司新闻稿中表示,海上主导权不仅取决于技术,还需要将技术规模化部署的生产能力,而这两者很少同时具备。这番表态说明投资方押注的重点是制造能力而非单纯的软件。
产品与产能
Saronic称,其产品线从24英尺的Corsair延伸到180英尺的Marauder,并将开发更大型号。公司表示,首艘Marauder船体用时不到六个月即完成建造。这些船只无需船员,依靠船载自主航行软件运行。
产能扩张是本轮融资的核心。Saronic已收购路易斯安那州一座船厂,并承诺投入3亿美元将其扩建30万平方英尺,预计创造1500个就业岗位。奥斯汀总部面积已扩大至50万平方英尺以上,并在圣迭戈和华盛顿特区开设据点,同时在英国和澳大利亚启动业务。公司还在推进下一代船厂Port Alpha。Saronic在C轮融资时曾表示,Port Alpha将从零开始设计,用于建造中大型无人舰船。
过去一年的进展
Saronic表示,2025年公司获得美国海军一份3.92亿美元的量产合同,员工人数突破1300人。2025年2月18日宣布的C轮融资中,公司在Elad Gil领投下募资6亿美元,估值40亿美元,General Catalyst作为新投资方加入。当时公司称已于2024年7月成为独角兽,并在奥斯汀购入约42万平方英尺的制造设施。
联合创始人兼首席执行官Dino Mavrookas在新闻稿中称,过去数十年美国造船能力持续流失,Saronic将以融合第一性原理工程、先进制造和软件定义生产的新型美国造船模式应对,并以二战以来未见的速度扩大美国造船能力。
竞争格局
同一周内,防务自主领域接连出现巨额融资。研发AI飞行员软件和无人机的Shield AI于3月26日宣布,由Advent International领投完成15亿美元G轮股权融资,另获5亿美元固定回报优先股融资,投后估值127亿美元。Advent在六天内先后投资了这两家公司。Anduril Industries于5月13日宣布完成50亿美元H轮融资。在无人艇细分领域,罗得岛州普罗维登斯的HavocAI于2025年10月宣布新增8500万美元融资,累计融资约1亿美元,投资方包括洛克希德马丁和韩华。
- Saronic
- D轮
- 2026-03-31
- 1750
- 9.25
- 无数据
- Saronic
- C轮
- 2025-02-18
- 600
- 4
- 无数据
- Shield AI
- G轮(股权)
- 2026-03-26
- 1500
- 12.7
- 2015
- Anduril Industries
- H轮
- 2026-05-13
- 5000
- 无数据
- 无数据
- HavocAI
- 未命名轮次
- 2025-10-10
- 85
- 无数据
- 2024
数据均来自各公司官方公告,未做估算;null表示一手资料未披露。Shield AI金额不含5亿美元固定回报优先股及2.5亿美元延迟提款额度。Saronic估值倍数 = 92.5亿 / 40亿 = 2.31倍。
截至 2026年10月1日
对中国产业的意义
中国是全球主要造船国,拥有完整的船舶配套供应链。Saronic此轮融资反映出美国正试图借助资本市场和自主化技术重建造船能力,而且起点就是无人舰船。对中国船企和无人艇研发机构而言,这意味着中美在海上无人系统领域的竞争将从技术演示转向产能和交付速度。由于美国国防采购对供应链来源有严格限制,中国零部件企业难以进入Saronic等公司的供应体系,相关竞争将更多体现在第三方市场。
风险与疑问
Saronic未披露营收、交付数量以及海军合同的期限和选择权条款,投资者在很大程度上是为订单储备和仍在建设中的产能支付92.5亿美元估值。国防预算和项目决策可能随时调整,大型船厂建设也带来软件公司所没有的执行风险。Port Alpha的选址和投产时间尚未公布。
后续看点
需要关注路易斯安那船厂扩建后的投产时间、Port Alpha的选址与时间表、美国海军及盟国海军对Marauder级船只的后续订单,以及英国和澳大利亚业务能否转化为实际合同。
MEKAWIRE 分析
Saronic的D轮融资表明,在无人海上机器人领域,稀缺资产是造船产能而非自主航行软件。
证据来自Saronic自己强调的资金用途。新闻稿重点介绍路易斯安那船厂、3亿美元扩建、1500个岗位和50万平方英尺总部,而对自主功能只作概括描述。领投方合伙人的表态也指向同一方向。约13个月内估值提升约2.3倍,背后是3.92亿美元的美国海军量产合同,这是采购方开始批量下单的首个信号。
最有力的反驳是,船厂属于资本密集、利润率偏低的业务,一家按软件平台估值的公司最终可能呈现传统军工承包商的盈利结构。Shield AI不拥有重型船厂却获得127亿美元估值,说明投资者并不一定要为重资产买单。
乐观情形。若美国海军及盟国将大型无人船体作为标准装备,Saronic的一体化船厂将带来竞争对手短期难以追赶的交付速度,订单规模可能成倍增长,垂直整合将成为支撑高估值的护城河。
悲观情形。若采购进度推迟,或海军将订单分散给多家供应商,Saronic将同时背负高固定成本的船厂和以高速增长为前提的估值,下一轮融资可能面临估值持平或需要依赖债务。
值得关注的信号:
- 路易斯安那船厂扩建后的投产日期(公司尚未公布)
- 2026年内是否公布Port Alpha的选址和投产时间
- 美国海军2027财年预算中中大型无人水面舰艇的后续采购规模
- D轮,已完成
- 17.5亿美元
- 92.5亿美元
- 凯鹏华盈(Kleiner Perkins)
- Advent International、Bessemer Venture Partners、DFJ Growth、BAM Elevate
- C轮6亿美元,估值40亿美元(2025年2月18日)
- 3.92亿美元量产合同(2025年)
- 投入3亿美元,扩建30万平方英尺,新增1500个岗位
- 24英尺Corsair至180英尺Marauder
- 超过1300人
为何重要
这是以无人水面机器人为核心产品的企业所获得的规模最大的融资之一,而且是以船厂战略为支撑。Saronic同时披露了路易斯安那船厂收购、3亿美元扩建承诺和下一代船厂Port Alpha,把制造能力置于投资逻辑的中心。
对机器人产业而言,这显示了国防客户眼中的瓶颈所在。船用自主航行软件有多家供应商,但能够快速建造180英尺级船体的船厂在美国十分稀缺。投资者正是在为稀缺环节付费。
竞争对手分析
Shield AI于3月26日完成15亿美元G轮股权融资和5亿美元固定回报优先股融资,投后估值127亿美元,领投方Advent同样参与了Saronic本轮。Shield AI聚焦航空自主与仿真,并计划收购Aechelon Technology,因此与Saronic竞争的是国防预算和人才,而非同一类船体。
Anduril于5月13日宣布50亿美元H轮,是覆盖面最广的防务自主竞争者。专注无人艇的HavocAI在2025年10月融资8500万美元,累计约1亿美元,韩华和洛克希德马丁参投。HavocAI更可能依赖合作伙伴建造大型船体,而Saronic选择自建船厂。
估值背景
92.5亿美元估值较2025年2月18日C轮的40亿美元提升约2.31倍(92.5/40)。唯一公开的业务锚点是3.92亿美元海军合同,估值约为该合同金额的24倍,但合同期限和选择权未披露,该比例需谨慎解读。
五天前确定的Shield AI 127亿美元估值是防务自主企业的近邻参照。两家公司均未公布经审计营收,比较只能依据融资规模和已披露合同。
供应链影响
路易斯安那30万平方英尺的扩建使Saronic进入美国墨西哥湾沿岸的造船劳动力市场,焊工、装配工和船舶电工均供不应求,招聘1500人既是财务问题也是供应链问题。
无人船依赖船用发动机、通信链路、传感器和船载算力。Saronic未披露供应商。受美国国防采购原产地规则限制,中国船舶配套企业基本无缘其供应链,但在民用无人艇和第三方市场上,中国供应链的成本与交付优势仍然明显。
后续看点
一是路易斯安那船厂的投产日期和产量目标;二是Port Alpha的选址、预算和时间表;三是美国海军2027财年预算中的中大型无人水面舰艇条目。
还需观察英国和澳大利亚业务能否带来皇家海军或澳大利亚海军订单,以及Saronic是否引入债务或政府融资支持船厂建设。
分析师观点
核心判断:Saronic正被视为美国领先的无人舰船建造商,船厂投入是这一定位的核心而非副业。置信度:中等。资金规模、海军量产合同和首艘Marauder的建造速度支持这一判断,但营收、交付数量和合同细节未披露,限制了验证程度。
最可能的路径是2027年前订单快速增长与大规模资本开支并行,在实现盈利前可能还需要新的大额融资。
值得追问的问题
3.92亿美元海军合同迄今交付了多少艘,合同期限多长?17.5亿美元中船厂与软件研发各占多少?
Port Alpha将建在何处、何时投产?英国和澳大利亚业务是本地建造还是支持美国出口?