2026年国防机器人解读:十亿美元级融资流向无人舰艇和AI飞行员,人形机器人仍停留在美军奖金阶段
2026年机器人行业最大的几笔融资来自国防领域。无人舰艇公司Saronic的17.5亿美元D轮和AI飞行员公司Shield AI的15亿美元G轮,是MEKAWIRE融资数据中今年三笔10亿美元以上机器人融资中的两笔,占金额的69.9%。军用人形机器人则不同,美国陆军xTechHumanoid竞赛只提供49万美元奖金和最多125万美元后续合同。
国防已成为2026年机器人行业最大额支票的去处,但钱流向的并不是人们想象中的战斗机器人。MEKAWIRE融资表中今年三笔10亿美元以上的机器人融资,有两笔属于国防公司,即无人舰艇公司Saronic的17.5亿美元D轮和AI飞行员公司Shield AI的15亿美元G轮。两者合计32.5亿美元,占三笔总额46.5亿美元的69.9%,另一笔是Skild AI的机器人大脑融资。
对中国读者而言,更值得注意的是美国国防采购的结构。2025年6月的行政令要求联邦机构优先采购美国制造的无人机并扩大国防部Blue UAS名单,美国军用自主系统市场正在形成一个以本土供应链为前提的封闭体系。与此同时,军用人形机器人仍停留在奖金阶段。本文梳理国防机器人资金的去向,以及这一格局对中国供应链的含义。
十亿美元级融资流向舰艇与航空自主化
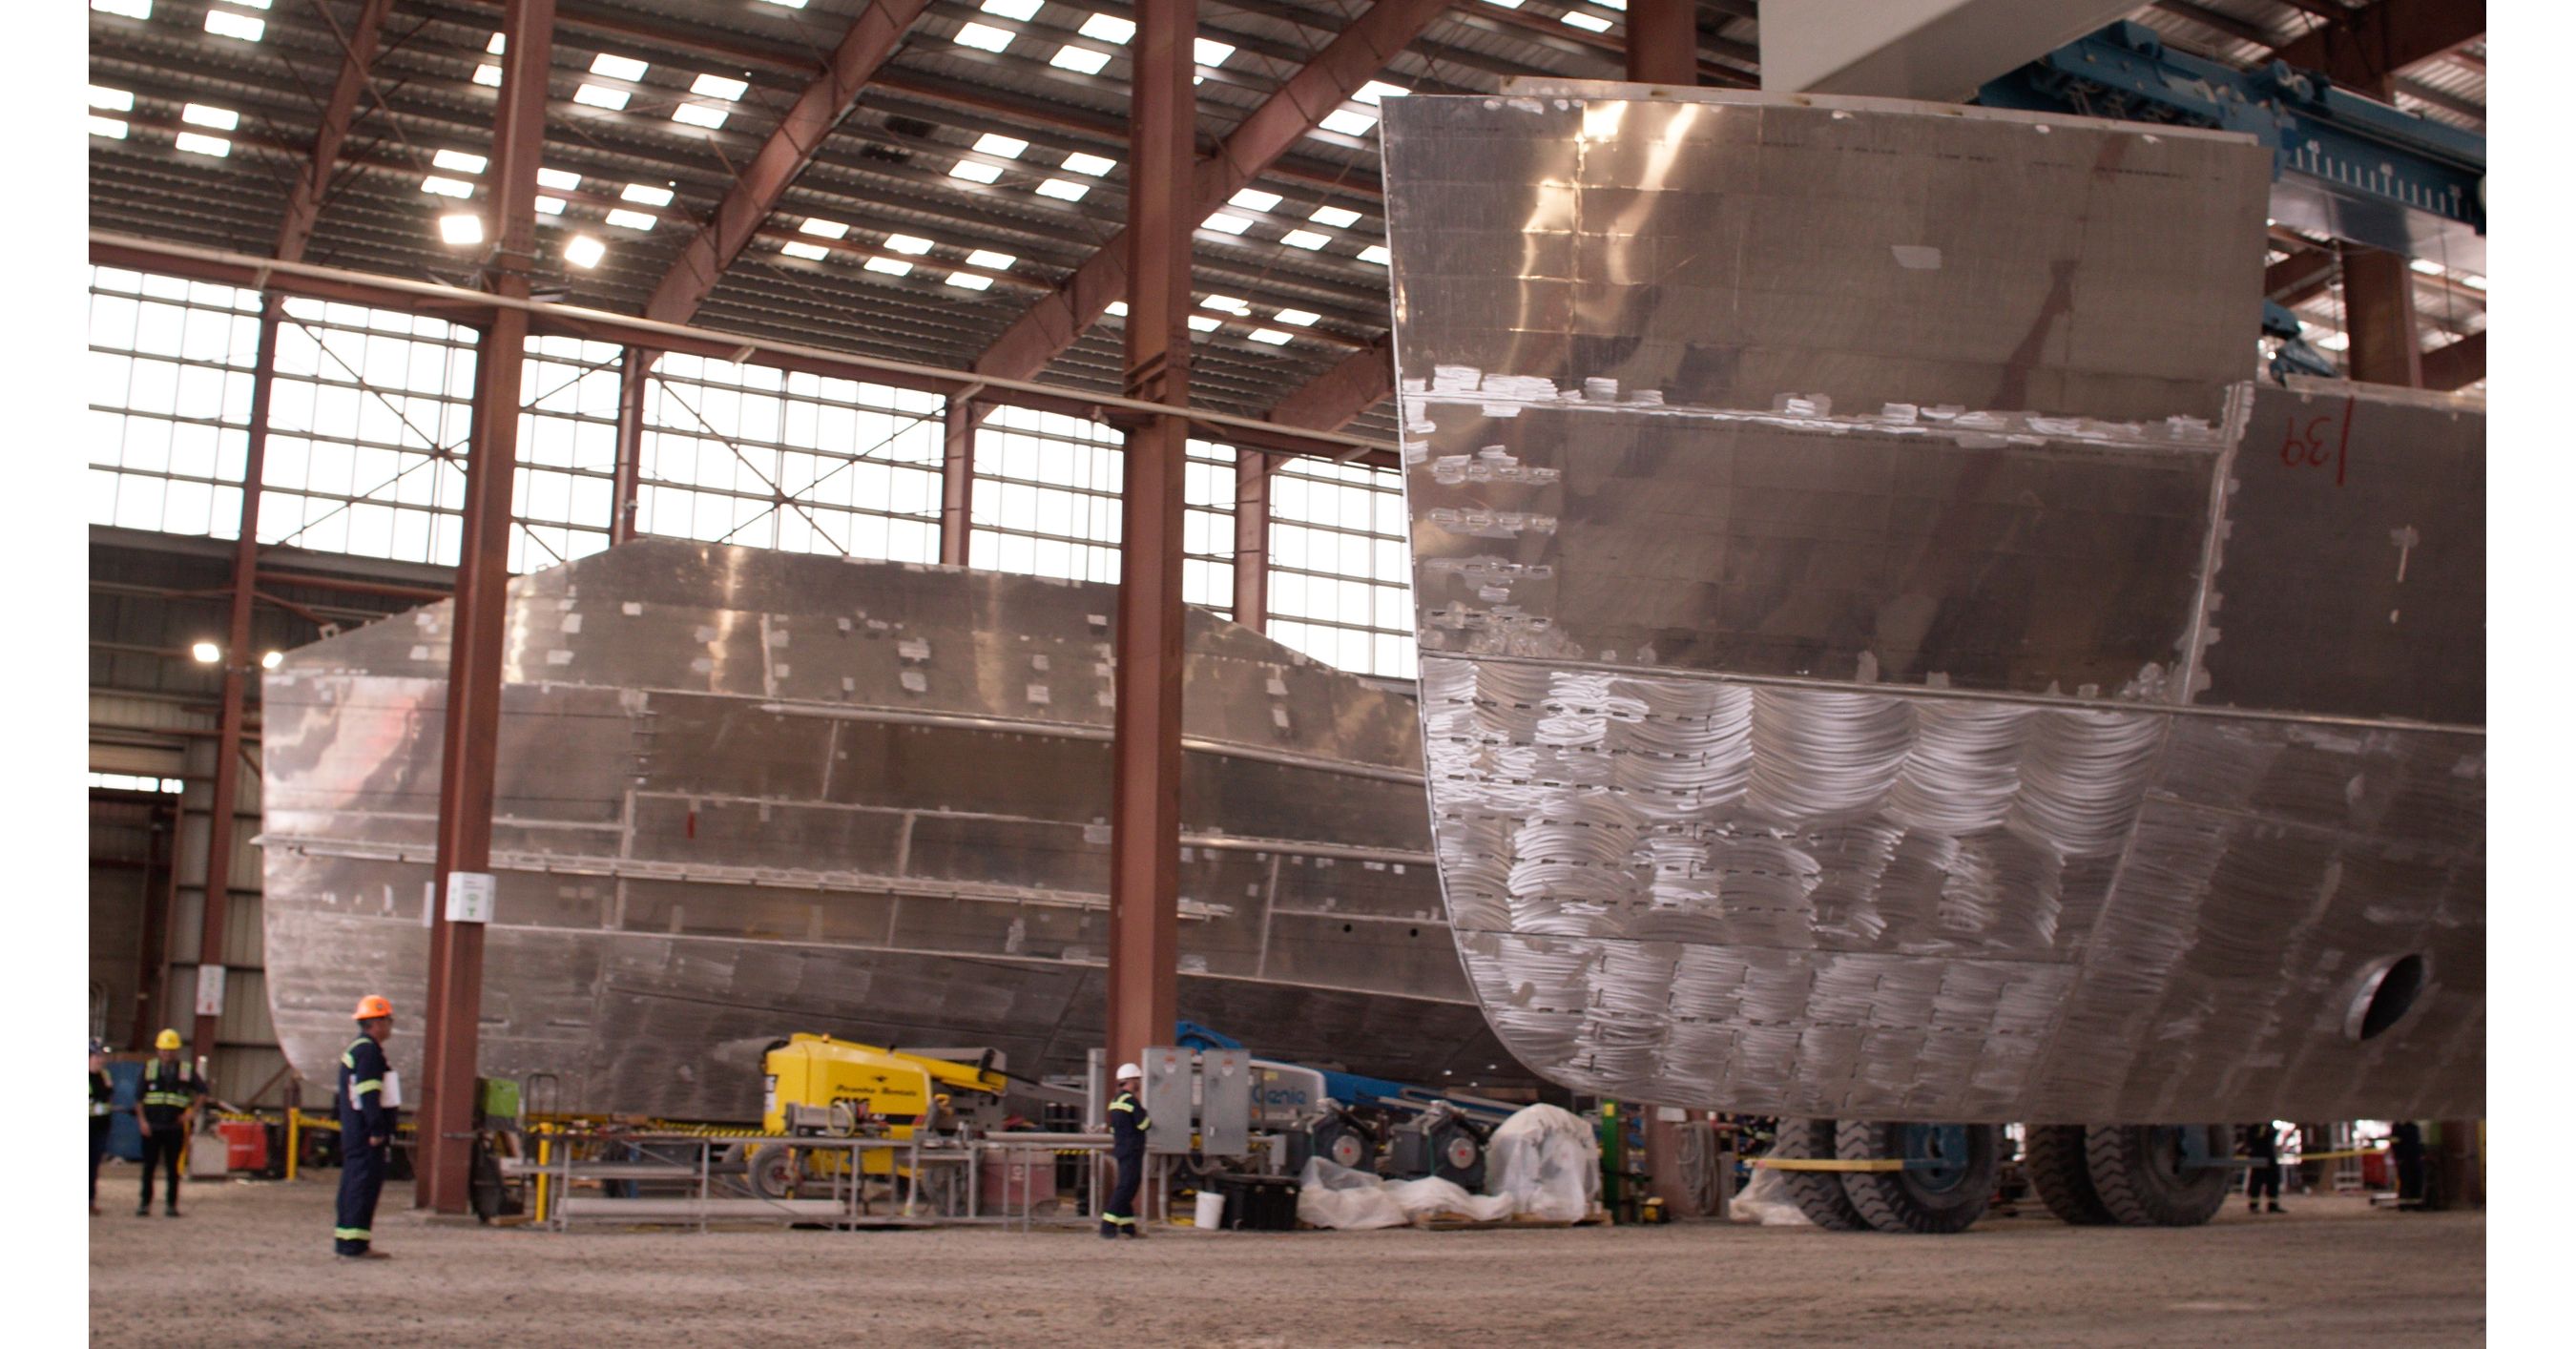
Saronic于3月31日宣布完成由Kleiner Perkins领投的17.5亿美元D轮,估值92.5亿美元,是2025年2月C轮40亿美元的2.3倍。这家奥斯汀公司生产从24英尺到180英尺的自主水面舰艇,已承诺投入3亿美元扩建路易斯安那船厂,并在建新一代船厂Port Alpha。其在MEKAWIRE的已核实融资累计25.8亿美元。
Shield AI于3月26日宣布以127亿美元投后估值进行15亿美元G轮股权融资,由Advent International领投,另获黑石旗下基金5亿美元固定回报优先股,并收购五角大楼联合仿真环境的供应商Aechelon。其Hivemind自主软件已在Anduril的YFQ-44A上完成试飞。此外,Anduril于5月13日宣布完成50亿美元H轮,HavocAI在2025年10月融资8500万美元,投资方包括洛克希德马丁和韩华。
- Saronic
- 自主水面舰艇与船厂
- D轮,2026年3月31日
- 1,750
- 92.5亿美元
- 2,580
- Shield AI
- Hivemind AI飞行员,V-BAT与X-BAT
- G轮,2026年3月26日
- 1,500(另有优先股500)
- 127亿美元
- 2,240
- Skydio
- 自主无人机
- E轮,2023年2月27日
- 230
- 未披露
- 500
- Persona AI
- 船厂人形机器人
- Form D,2026年9月14日
- 已售65.4(发行142.0)
- 未披露
- 92.4
MEKAWIRE数据库,仅计入已核实记录,截至2026年10月17日,未作估算。Anduril(2026年5月H轮50亿美元)与HavocAI未建档,不计入。
截至 2026年10月17日
估值飙升是因为买家已经存在
两家龙头都在一年多时间里估值翻倍以上。Saronic用406天从40亿美元升至92.5亿美元,Shield AI用385天从53亿美元升至127亿美元。共同点是已有签约的客户。美国海军2025年授予Saronic一份3.92亿美元的生产合同,Shield AI被选为空军协同作战飞机项目的任务自主供应商。投资者买的是有采购渠道的产品,而非研究。
- Saronic
- 10亿美元(2024年7月19日)
- 92.5亿美元(2026年3月31日)
- 9.25倍
- 620
- Saronic
- 40亿美元(2025年2月18日)
- 92.5亿美元(2026年3月31日)
- 2.31倍
- 406
- Shield AI
- 27亿美元(2023年10月31日)
- 127亿美元(2026年3月26日)
- 4.70倍
- 877
- Shield AI
- 53亿美元(2025年3月6日)
- 127亿美元(2026年3月26日)
- 2.40倍
- 385
倍数=后一轮披露估值/前一轮披露估值,天数按公告日期计算,仅用已披露估值。
截至 2026年10月17日
地面机器人与人形机器人仍处于试验阶段
美国陆军xTechHumanoid收到103份白皮书,10家进入决赛,9家于9月9日至10日在匡蒂科海军陆战队基地演示。5名获胜者中只有IHMC的Alex是完整人形机器人,其余4家提供电源、移动发电、指尖触觉传感器和指挥控制软件。现金奖金49万美元,后续合同最多125万美元。制造领域,ARM研究所9月3日宣布获得约9000万美元,要在两年内把机器人和AI引入12个军工制造基地,平均每个项目约900万美元。
MEKAWIRE 分析
2026年国防机器人资金追随的是采购渠道而非机器人形态。买家已在签约的无人舰艇和航空自主化能融到数十亿美元,地面机器人和人形机器人在正式采购项目出现之前只能依靠奖金和试点。
对中国供应链的含义有两层。第一,美国军用自主系统的增长几乎不会向中国零部件开放,行政令已把优先采购本土无人机写入政策,同类做法可能扩展到地面机器人。第二,美国陆军选择电源和触觉传感器作为获胜子系统,说明地面机器人的瓶颈在能源和感知,这恰是中国企业在民用人形机器人上投入最多的领域,但这些能力进入美国军用市场的通道基本关闭。最有力的反驳是速度,无人机在几年内就从消费品变成战场消耗品,地面机器人也可能很快跨过门槛。
乐观情景下,子系统技术回流民用人形机器人,地面机器人在2028年前后出现正式采购项目。悲观情景下,地面机器人停留在演示,估值收益集中在少数美国自主化公司。三个值得关注的信号是:美国陆军是否从125万美元后续资金池中授予合同(尚无时间表);ARM研究所十个项目能否在2028年9月前在12个基地交付;Persona AI下一次Form D修订(如发行持续,须在2027年9月14日前提交)是否显示其1.42亿美元发行已售完。
- Saronic closed a $1.75 billion Series D led by Kleiner Perkins at a $9.25 billion valuation on March 31, 2026, 2.31 times its $4 billion Series C valuation of February 2025.
- Shield AI announced a $1.5 billion Series G at a $12.7 billion post-money valuation on March 26, 2026, led by Advent International, plus $500 million of fixed-return preferred equity from Blackstone funds, and agreed to buy simulation firm Aechelon.
- Of three robotics rounds of $1 billion or more recorded in MEKAWIRE's funding table for 2026, two went to defence companies: $3.25 billion of $4.65 billion, or 69.9%.
- The US Army's xTechHumanoid drew 103 white papers and named five winners on Sept 30, 2026; only IHMC's Alex is a complete humanoid, the other four supply power, touch sensing and command software.
- xTechHumanoid offers $490,000 in cash prizes and up to $1.25 million in follow-on contracts; the prize pool equals 0.03% of Shield AI's Series G equity.
- The ARM Institute said on Sept 3, 2026 that the Department of War awarded it nearly $90 million for ten projects to put robots and AI into 12 military manufacturing sites within two years.
- Ajou University's Army hub in Pangyo opened on Oct 12, 2026 as the first of five defence AI-transformation centres run with six universities, with explosive-ordnance-disposal and robot-control projects under way.
- Persona AI, a Houston shipyard-humanoid maker with an HD Hyundai deployment agreement, reported $65.4 million sold toward a $142 million offering in a Form D filed on Sept 14, 2026.
为何重要
国防已成为机器人行业后期融资最深的资金池,两家国防自主化公司在3月一周内的融资额超过多数机器人细分领域一年的总和。
对中国企业而言,这一市场的增长几乎完全在美国本土供应链内完成,民用领域的价格优势难以转化为军用订单。
竞争对手分析
空中领域,Shield AI的软件可在其他公司的机体上飞行,Anduril则同时做机体和软件。海上,Saronic与HavocAI竞争。无人机方面,Skydio是MEKAWIRE表中已核实的公司,累计融资5亿美元。
地面领域,IHMC的Alex是政府资助的研究平台而非商品,商用人形机器人公司主要通过船厂和国防创新项目切入。
估值背景
Saronic约一年2.31倍、Shield AI约一年2.40倍的估值提升,由少数成长型投资人定价。Shield AI的融资包含5亿美元固定回报优先股,支撑了标题估值。
未披露估值的公司,MEKAWIRE不作估算。
供应链影响
美国陆军的子系统获胜者集中在储能、移动发电和触觉传感器。Saronic自有船厂,采用垂直一体化模式,Shield AI的瓶颈在仿真与算力,这解释了收购Aechelon。
美国采购政策优先本土产品,中国的电池、电机和传感器供应商难以进入这一链条。
后续看点
1)xTechHumanoid后续合同(最多125万美元,无时间表)。2)ARM研究所十个项目2028年9月前交付。3)Persona AI下一次Form D修订(2027年9月14日前)。4)美国是否把本土优先采购扩展到地面机器人。
分析师观点
判断:国防机器人资本追随采购而非形态。信心中等。数据已核实,但时间窗口短,集中于两家公司。
若美国陆军批量采购人形或四足机器人,我们将修正判断;若2027年底前仍无地面机器人采购,信心将提高。
值得追问的问题
对Saronic:92.5亿美元估值中多少依赖海军生产合同?对Shield AI:第三方机体上的软件授权收入占比多少?对美国陆军:后续资金会给完整人形机器人还是子系统?