英伟达机器人战略解读:机器人模型免费、机载电脑3499美元起,钱从数据中心GPU和20家机器人公司投资里赚
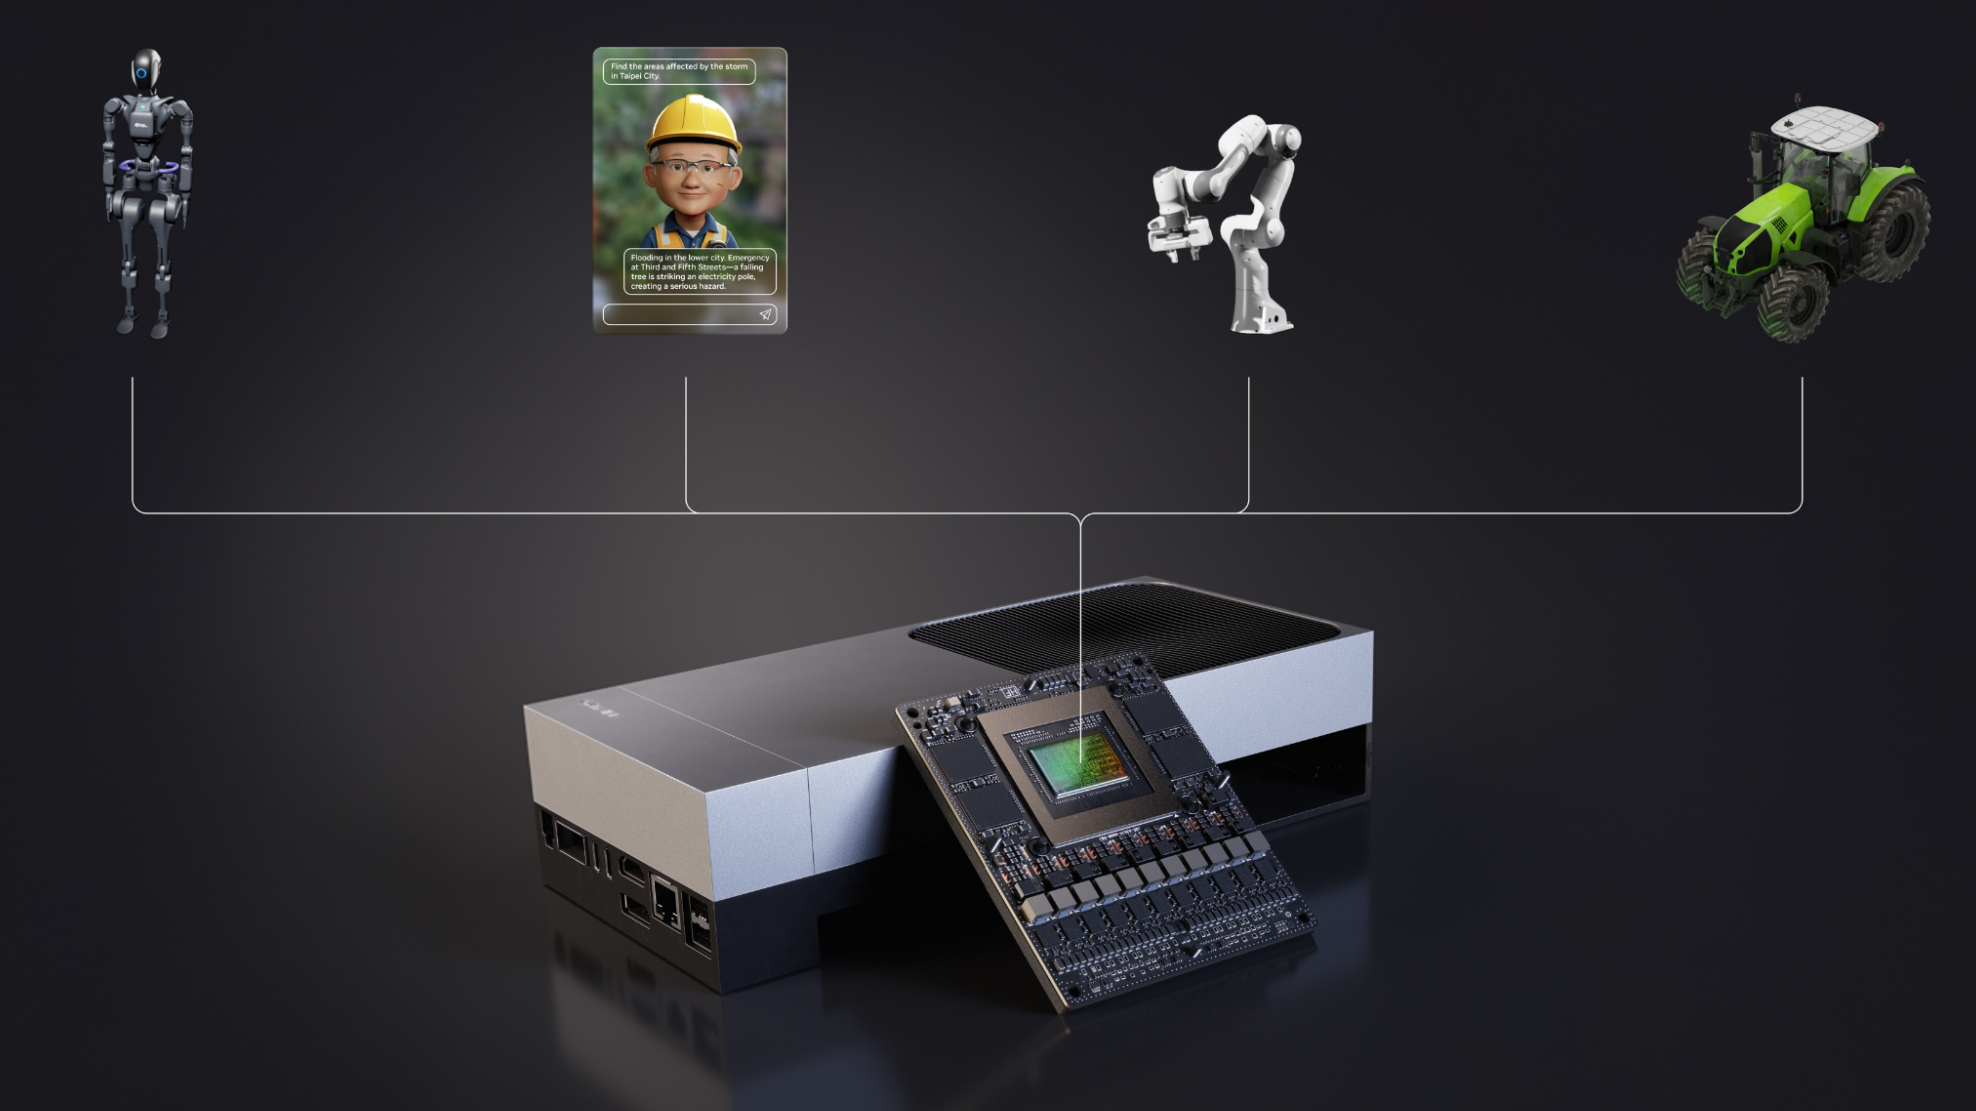
英伟达把GR00T机器人模型、Cosmos世界模型和参考人形机器人等软件层基本免费开放,机载Jetson Thor电脑3499美元起售,真正的收入来自训练机器人模型的数据中心GPU。公司不单独披露机器人收入,机器人业务藏在72亿美元的“边缘计算”项下,仅占962亿美元季度营收的7.5%。
据MEKAWIRE统计,英伟达及NVentures参与了25轮机器人融资,披露总额57.7亿美元。中国厂商宇树是其参考人形机器人的本体供应商,但受出口管制影响,中国市场是这一战略最大的变数。
英伟达并不向投资者披露机器人业务赚了多少钱。在截至2026年7月26日的季度10-Q中,机器人被归入“边缘计算”,与游戏PC、工作站和汽车放在一起,该项营收72亿美元,占962亿美元季度总营收的7.5%。其余92.5%来自数据中心GPU。理解英伟达机器人战略,要从这个结构入手。
英伟达把机器人软件的大部分免费开放,机载电脑定价不高,真正的回报在训练和仿真机器人模型的数据中心,同时投资那些将来会购买这些算力的公司。本文梳理英伟达向机器人行业卖什么、送什么、投了谁,以及在出口管制之下中国厂商处于什么位置。
- 超大规模云(数据中心)
- 48,710
- 50.6%
- +102%
- AI云、工业与企业(数据中心)
- 40,313
- 41.9%
- +138%
- 边缘计算(含机器人、汽车、工作站、游戏PC)
- 7,198
- 7.5%
- +27%
- 合计
- 96,221
- 100%
- +106%
- 其中中国(含香港)
- 7,880
- 8.2%
- 无数据
- 机器人收入单独披露
- 无
- 不适用
- 不适用
来源:英伟达10-Q(2026年8月26日提交)。占比=对应营收/96,221。2027财年第一季度起调整平台口径并重述历史数据。
截至 2026年7月26日
机器人收入小到不必单列
英伟达自2027财年第一季度起把营收分为超大规模云(487亿美元)、AI云与工业企业(403亿美元)和边缘计算(72亿美元,同比增长27%)。10-Q把边缘计算增长归因于Blackwell工作站销售,没有提到机器人。但同季度业绩新闻稿把Cosmos 3、GR00T参考人形机器人和机器人安全系统Halos列为边缘计算的亮点。机器人在宣传中年年出现,在财报里却小到看不见。
既然这么小,英伟达为何每年拿出主题演讲的大段时间讲机器人?看看一家机器人公司在出货之前需要什么,答案就清楚了。
本体以下各层都免费或便宜,只有GPU除外
英伟达用不到两年搭起完整的机器人栈。2025年1月以允许商用的许可发布的Cosmos世界模型生成训练用物理视频;同年3月以开放权重发布的GR00T N1给人形厂商一个起步模型;30亿参数的GR00T N1.7于2026年3月进入商用早期访问,英伟达称在新任务上成功率比主流VLA模型高一倍以上的N2计划年底推出。7月发布的40亿参数Cosmos 3 Edge可在机器人本机运行,每次推理生成32个动作。
硬件定价意在普及。Jetson AGX Thor开发套件2025年8月起售价3499美元,宣称AI算力为Jetson Orin的7.5倍;CES 2026推出千片批量价1999美元的Jetson T4000。2026年6月,英伟达发布研究用参考人形机器人,采用宇树H2 Plus本体、Sharpa灵巧手和Jetson Thor,由宇树年底起销售。对宇树而言,这是本体硬件获得国际顶级生态背书的一步。
各层单独看都不贵,共同点是都在英伟达芯片上运行最好,而最贵的训练和仿真在数据中心GPU上完成。Figure今年9月与Nscale签约,首期承诺35亿美元,最多使用10万块Vera Rubin GPU训练Helix模型,这一笔就远超英伟达能从Figure机器人里的Thor模组赚到的钱。
免费软件解释了英伟达如何吸引开发者,但开发者的GPU账单由谁买单,要看它的投资组合。
25轮融资、57.7亿美元,没有一家中国公司
MEKAWIRE数据库记录了2023年1月以来英伟达或其风投部门NVentures参与的25轮机器人融资,涉及20家公司,披露总额57.714亿美元。英伟达出资额未披露,这是所参与轮次的整体规模。
- 2023
- 5
- 420.4
- 84.1
- Skydio E轮 230
- 2024
- 7(2轮未披露)
- 953.0
- 190.6
- Figure B轮 675
- 2025
- 6
- 1,858.0
- 309.7
- Figure C轮 1,000
- 2026(至10月17日)
- 7(1轮未披露)
- 2,540.0
- 423.3
- Skild AI C轮 1,400
- 合计
- 25轮,20家公司
- 5,771.4
- 262.3
- 无数据
MEKAWIRE数据库已核实记录,截至2026年10月17日。为整轮规模,英伟达出资额未披露。平均=披露总额/有金额的轮次数。
截至 2026年10月17日
2025年起资金明显流向机器人“大脑”:Field AI、Dyna Robotics、Figure、Skild AI、Generalist AI和Walden Robotics。人形、具身智能和机器人基础模型企业占全部披露总额的74.5%,即43亿美元;在2025至2026年43.98亿美元中占36.25亿美元,即82.4%。英伟达参与轮次的平均披露规模从2023年的8410万美元升至2026年的4.233亿美元,扩大五倍。20家被投企业中15家在美国,4家在法国、瑞士、加拿大和德国,另有1家未标注国家,没有中国企业。
计算方法:大脑层占比=该期间人形、具身智能、机器人基础模型类企业轮次披露总额/全部披露总额;平均=披露总额/有金额轮次数。
MEKAWIRE 分析
英伟达并不想赢下机器人本身,而是要确保无论谁赢,都在英伟达GPU上训练;免费模型和廉价模组是让这成为默认选项的工具。
证据从三方面指向同一结论。财报中机器人小到不必单列,当前回报不可能来自机载电脑销售;英伟达把自己最强的仿真、世界模型和训练层免费开放,拉动底层算力用量;投资追随训练预算最大的开发者,而不是出货最多的厂商。出货量以千台计的宇树是参考设计伙伴,而不是被投企业。
对中国厂商而言,这一战略的边界很清楚。10-Q显示中国(含香港)营收占8.2%,面向中国的数据中心Hopper出货不足数据中心收入的1%,并称中国政府鼓励客户转向本土供应商。中国人形机器人出货量领先,但训练算力和机载芯片都面临替代压力,这可能催生国产机器人芯片和本土模型生态,并削弱英伟达“谁赢都用我的GPU”的逻辑在中国的适用性。
最有力的反驳是,若人形机器人达到数百万台,机载算力市场可能超过训练集群,而这里已有对手。高通在CES 2026发布Dragonwing IQ10并宣布Figure为伙伴,特斯拉为Optimus自研芯片。我们判断风险真实但尚远,目前没有任何文件披露的人形机器人销量足以让机载算力超过训练集群的价值。
乐观情形下,GR00T N2如期推出,参考人形成为实验室标准,大脑层初创公司的融资流向Vera Rubin算力,两年内机器人成为单独披露的增长项。悲观情形下,Physical Intelligence、谷歌DeepMind和中国团队的开放模型成为事实标准,高通和自研芯片占据机载算力,机器人只是边缘计算里的宣传项目。
三个验证信号
一是英伟达下一份季度文件是否单列机器人收入或增速;二是GR00T N2能否在年底前发布,并被组合之外的厂商采用;三是量产厂商的机载芯片选择,LG双足人形机器人将于2027年第一季度基于Jetson Thor发布,特斯拉10月21日的三季报可能透露更多自研算力信息。若开放模型压低了机器人公司的训练预算,它们是否还会继续为英伟达算力付费,仍是悬而未决的问题。
- NVIDIA reported revenue of $96,221 million for the quarter ended July 26, 2026; Data Center was $89.0 billion and Edge Computing, the line that holds robotics, gaming PCs, workstations and automotive, was $7,198 million, up 27% from a year earlier (10-Q filed Aug 26, 2026).
- Since the first quarter of fiscal 2027 NVIDIA presents revenue as Hyperscale, AI Clouds Industrial and Enterprise, and Edge Computing; no filing breaks out robotics revenue.
- Robot-side products: Jetson AGX Thor developer kit from $3,499 (Aug 25, 2025), Jetson T4000 at $1,999 in 1,000-unit volume (Jan 2026), open GR00T models from N1 (Mar 2025) to N1.7, with N2 due by the end of 2026.
- NVIDIA's Q2 fiscal 2027 release lists Cosmos 3, the Isaac GR00T reference humanoid built on Jetson Thor and Halos for Robotics among the quarter's Edge Computing highlights.
- In MEKAWIRE's database NVIDIA or NVentures joined 25 robotics funding rounds at 20 companies from January 2023 to October 2026, with $5,771.4 million in disclosed round totals; 2026 rounds alone total $2,540.0 million.
- Robot-brain companies (humanoid, embodied AI and robot foundation models) account for $4,300 million, 74.5%, of those disclosed totals, led by Skild AI's $1.4 billion Series C and Figure's $1 billion Series C.
- Figure committed $3.5 billion to Nscale for up to 100,000 Vera Rubin GPUs to train its Helix model (Sept 3, 2026), the clearest disclosed example of robot money flowing back to NVIDIA hardware.
- Qualcomm launched its Dragonwing IQ10 robot processor at CES 2026 and named Figure as a partner, the first direct challenge for the compute socket inside humanoids.
为何重要
英伟达是唯一贯穿机器人全栈的公司,从训练GPU到机载电脑,并参与了过去两年多轮最大的机器人大脑融资。它如何从机器人赚钱,决定了其他所有公司的成本结构:哪一层变成免费,利润沉淀在哪里。
对中国产业而言,关键在于英伟达生态与出口管制并存。宇树作为参考人形本体供应商进入了英伟达体系,但训练算力受限、政府鼓励国产替代,意味着中国很可能形成另一套平行的机器人算力与模型体系。
竞争对手分析
机载算力层面,MEKAWIRE记录中唯一发布机器人处理器并公布客户的对手是高通Dragonwing IQ10。特斯拉自研Optimus推理芯片。中国本土机器人芯片方案在我们的核实记录中尚无公布客户的量产案例,这是值得跟踪的空白。
模型层面,替代者包括Physical Intelligence的pi系列、谷歌DeepMind、Figure Helix和Skild AI,以及国内多家具身智能公司的自研模型。英伟达同时投资多个与GR00T竞争的模型公司,逻辑是只要训练跑在它的GPU上,哪家模型胜出都无所谓。
估值背景
英伟达没有为机器人业务给出估值,本文也不使用估算。被投大脑公司的披露估值显示了赌注规模:Figure在2025年9月C轮后为390亿美元,Skild AI在2026年1月C轮后为140亿美元,Walden Robotics在7月3亿美元种子轮后为11亿美元。
相比之下,宇树在科创板以219倍市盈率上市,市场为中国本体厂商的出货增长定价,而美国资本为模型公司的未来规模定价,两种估值逻辑对应英伟达战略的两端。
供应链影响
在机器人本机上,英伟达提供Jetson Thor模组和软件,本体、执行器、灵巧手和传感器由伙伴提供,参考人形采用宇树本体和Sharpa灵巧手。中国在执行器、减速器、电机和电池等本体零部件上具备规模优势。
出口管制下的风险在于算力端:中国厂商可获得的训练GPU受限,机载模组的长期供应也存在政策不确定性。这会推动国内机器人芯片和推理方案加速,同时让中国零部件企业更多面向英伟达体系之外的客户。
后续看点
1. 英伟达下一份10-Q和业绩发布中是否单列机器人收入或增长驱动。 2. GR00T N2年底前发布及组合外厂商采用情况。 3. 宇树开始销售GR00T参考人形机器人的时间和价格。 4. 美国出口管制规则对Jetson Thor类机载模组的适用变化。 5. 机器人模型公司新的GPU算力承诺。
分析师观点
结论:英伟达机器人战略本质上是为数据中心GPU创造需求,手段是免费模型、低价机载电脑和对训练预算最大的大脑公司的少数股权投资。信心:中等。财报和投资模式支持这一判断,但除Figure外,机器人开发者实际在英伟达算力上的支出没有披露。
改变判断的条件:机器人收入被单独披露且以机载模组为主,或有证据显示大型机器人开发者大规模使用非英伟达硬件训练。中国市场若形成独立体系,也会削弱这一战略的全球覆盖。
值得追问的问题
1. 边缘计算收入中机器人用Jetson模组占多少,增速是否快于整体? 2. 英伟达参与轮次的融资有多少回流为英伟达GPU或云采购? 3. GR00T N2是否沿用此前的开放许可? 4. 在现行出口规则下,英伟达如何留住出货量领先的中国人形厂商? 5. 宇树销售的参考人形机器人定价多少?