エヌビディアのロボット戦略を読み解く、ロボットモデルは無償、搭載コンピューターは3499ドルから、稼ぎはデータセンターGPUとロボット新興20社への出資
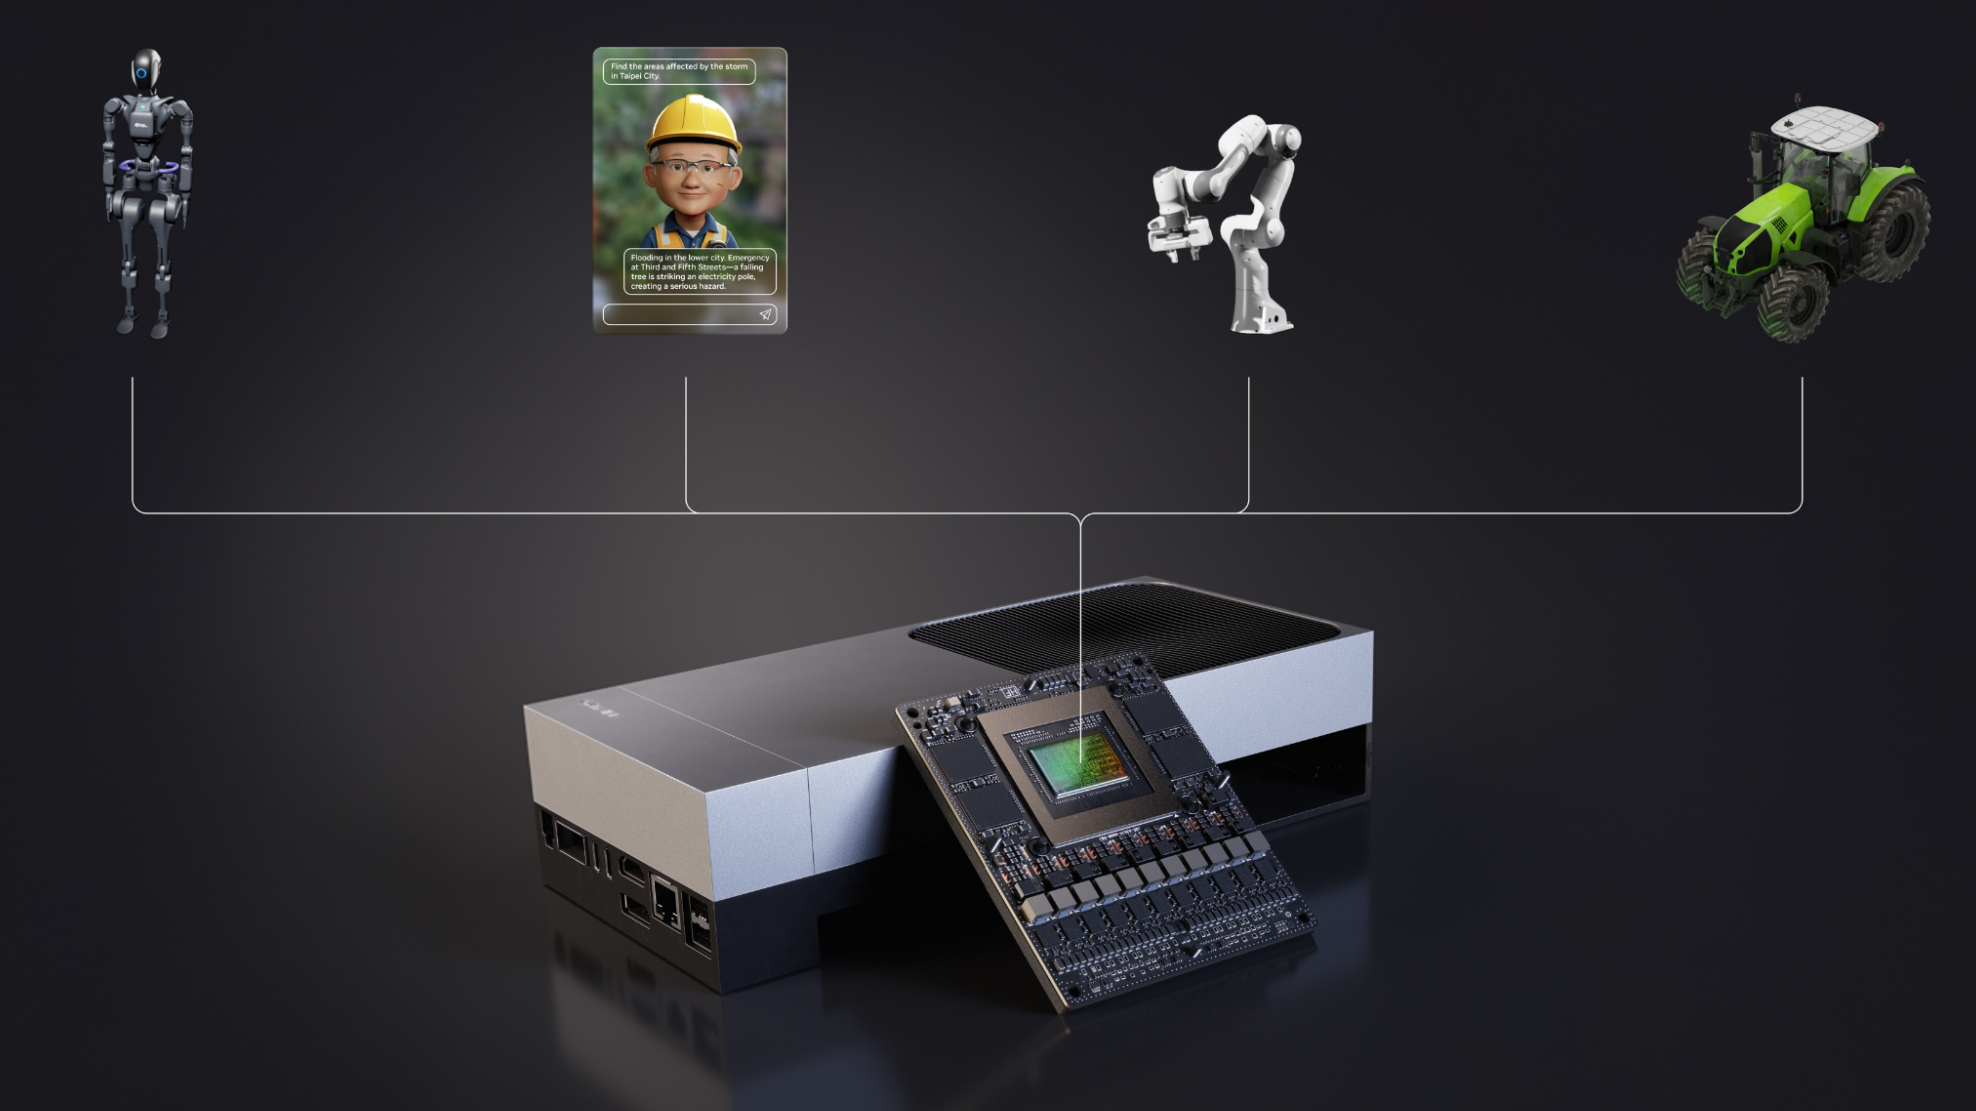
エヌビディアはGR00Tロボットモデル、Cosmos世界モデル、参照用ヒューマノイドといったロボットのソフトウエア層をほぼ無償で公開し、搭載コンピューターJetson Thorを3499ドルから販売し、収益はロボットモデルを学習させるデータセンターGPUで得ている。
ロボットの売上高は開示していない。ロボットは四半期売上高962億ドルの7.5%にあたる72億ドルの「エッジコンピューティング」区分に含まれ、MEKAWIREの集計ではエヌビディアとNVenturesは総額57億7000万ドルのロボット資金調達25件に参加した。ファナック、安川電機、川崎重工業も富士通を通じてこの基盤に乗る。
エヌビディアはロボットでいくら稼いでいるかを投資家に開示していない。2026年7月26日までの四半期の10-Qで、ロボットは「エッジコンピューティング」という区分に、ゲーミングPCやワークステーション、自動車と一緒に入っている。同区分の売上高は72億ドルで、四半期売上高962億ドルの7.5%にすぎない。残る92.5%はデータセンター向けGPUだ。同社のロボット戦略を理解する鍵はこの構成にある。
エヌビディアはロボットのソフトウエアの大半を無償で公開し、搭載コンピューターは手ごろな価格で売り、本当の回収はロボットモデルを学習させシミュレーションするデータセンターで行う。そしてその計算資源を買うことになる企業に出資する。本稿では、エヌビディアがロボット業界に何を売り、何を無償で渡し、誰に出資しているのか、そして日本の産業用ロボットメーカーがこの構図のどこにいるのかを整理する。
- ハイパースケール(データセンター)
- 48,710
- 50.6%
- +102%
- AIクラウドと産業および企業(データセンター)
- 40,313
- 41.9%
- +138%
- エッジコンピューティング(ロボット、自動車、ワークステーション、ゲーミングPCを含む)
- 7,198
- 7.5%
- +27%
- 合計
- 96,221
- 100%
- +106%
- ロボット売上高の単独開示
- なし
- 該当なし
- 該当なし
出所はエヌビディアの10-Q(2026年8月26日提出)。構成比は区分売上高を96,221で割って算出。2027年度第1四半期に区分を変更し過去分を組み替えた。
2026年7月26日時点
ロボット事業は開示するほど大きくない
エヌビディアは2027年度第1四半期から、売上高をハイパースケール(487億ドル)、AIクラウドと産業および企業(403億ドル)、エッジコンピューティング(72億ドル、前年同期比27%増)に分けて開示している。10-Qはエッジの増収要因としてBlackwell世代のワークステーション販売を挙げ、ロボットには触れていない。それでも同じ四半期の決算発表は、Cosmos 3、GR00T参照用ヒューマノイド、ロボット向け安全システムHalosをエッジ区分の成果として並べた。ロボットは宣伝では毎四半期登場するが、決算の数字では見えないほど小さい。
ではなぜ、それほど小さな事業に毎年の基調講演の多くを割くのか。ロボット企業が最初の製品を出荷する前に何が必要かを見ると、答えが分かる。
機体より下の層はすべて無償か安価、GPUを除いて
エヌビディアは2年足らずでロボット向けの技術群をそろえた。2025年1月に商用利用可能なライセンスで公開したCosmos世界モデルは、学習用の物理的に妥当な映像を生成する。同年3月にオープンな重みで公開したGR00T N1は、ヒューマノイドメーカーに出発点となるロボットモデルを与えた。30億パラメーターのGR00T N1.7は2026年3月に商用の早期提供に入り、既存のVLAモデルに比べ新しい作業の成功率が2倍以上とエヌビディアが説明するN2は年末までに出る予定だ。7月に公開した40億パラメーターのCosmos 3 Edgeはロボット本体で動き、1回の推論で32の動作を生成する。
ハードウエアは普及を狙った価格だ。Jetson AGX Thor開発キットは2025年8月に3499ドルで発売され、Jetson Orinの7.5倍のAI演算性能をうたった。CES 2026では1000個単位で1999ドルのJetson T4000が出た。2026年6月には、宇樹科技(Unitree)のH2 Plusの機体にSharpaのハンドとThorを組み合わせた研究用の参照ヒューマノイドを発表し、Unitreeが年末から販売する。
どの層も単体では安い。共通するのは、いずれもエヌビディアの半導体で最もよく動き、最も高くつく学習とシミュレーションはデータセンターのGPUで行われる点だ。Figureは9月、Nscaleと最大10万個のVera Rubin GPUを使う契約を結び、まず35億ドルを約束した。この1件だけで、Figureのロボットに載るThorモジュールからエヌビディアが得られる額をはるかに上回る。
無償のソフトは開発者を呼び込む手段だ。開発者のGPU代を誰が払うのかには、出資先の顔ぶれが答える。
25件、57億7000万ドルの出資
MEKAWIREのデータベースには、2023年1月以降にエヌビディアまたはベンチャー部門NVenturesが参加したロボット企業の資金調達が20社25件ある。開示された調達総額は57億7140万ドルで、エヌビディア自身の出資額は開示されていない。
- 2023
- 5
- 420.4
- 84.1
- Skydio シリーズE 230
- 2024
- 7(2件は金額非開示)
- 953.0
- 190.6
- Figure シリーズB 675
- 2025
- 6
- 1,858.0
- 309.7
- Figure シリーズC 1,000
- 2026(10月17日まで)
- 7(1件は金額非開示)
- 2,540.0
- 423.3
- Skild AI シリーズC 1,400
- 合計
- 25件、20社
- 5,771.4
- 262.3
- データなし
MEKAWIREデータベースの検証済みデータ、2026年10月17日時点。ラウンド全体の規模で、エヌビディアの出資額は非開示。平均は開示総額を金額開示件数で割った値。
2026年10月17日時点
2025年以降、資金はロボットの頭脳を作る企業に集中した。Field AI、Dyna Robotics、Figure、Skild AI、Generalist AI、Walden Roboticsだ。ヒューマノイド、身体性AI、ロボット基盤モデルの企業が開示総額の74.5%にあたる43億ドルを占め、2025年と2026年の調達では82.4%に達する。エヌビディアが参加した案件の平均規模は2023年の8410万ドルから2026年の4億2330万ドルへと5倍になった。20社のうち15社が米国企業で、日本企業はない。
算出方法は、ヒューマノイド、身体性AI、ロボット基盤モデルに分類した企業の調達の開示総額を、期間中の全開示総額で割ったもの。
MEKAWIRE分析
エヌビディアはロボットそのもので勝とうとしているのではない。誰が勝ってもエヌビディアのGPUで学習するようにすることが狙いで、無償のモデルと安いモジュールはそれを標準にする道具だ。
根拠は三方向から同じ結論を指す。決算上ロボットは開示するほど大きくなく、現時点の見返りが搭載コンピューターの販売であるはずがない。最も強いシミュレーション、世界モデル、学習の層を無償で開き、その下の計算資源の利用を増やしている。出資は出荷台数の多い企業ではなく、学習予算の大きい企業を追っている。ヒューマノイドを数千台規模で出荷するUnitreeは出資先ではなく、参照設計の協力相手だ。
日本にとっての意味ははっきりしている。富士通はファナック、安川電機、川崎重工業とエヌビディアのCosmos、Omniverse、Isaacを使う共通基盤の検討を始め、ファナックはROS 2とエヌビディア技術への対応を進めた。日本の大手は機体と制御、現場の知見を持ち込み、頭脳と計算はエヌビディアの基盤に乗る形を選んでいる。開発は速くなるが、付加価値の大きいモデルと学習データは外にとどまる。一方で、頭脳と計算が標準化されるほど、減速機やサーボモーターなど機体部品の品質とコストが差別化の源泉になり、ハーモニックドライブシステムズやナブテスコのような部品メーカーには追い風になりうる。
最も強い反論は、ヒューマノイドが数百万台規模になれば、データセンターよりロボット搭載コンピューターの市場が大きくなりうること、そしてそこには競合がいることだ。クアルコムはCES 2026でDragonwing IQ10を発表してFigureを協力先に挙げ、テスラはOptimus向けの半導体を自社で設計している。リスクは現実だがまだ先とみる。搭載コンピューターが学習クラスターを上回る価値を持つほどのヒューマノイド販売台数は、まだどの開示にも出ていない。
強気シナリオでは、GR00T N2が予定通り出て参照ヒューマノイドが研究の標準となり、頭脳系スタートアップの調達資金がVera Rubinの計算資源に流れ、2年以内にロボットが独立した成長区分として開示される。弱気シナリオでは、Physical Intelligence、Google DeepMind、中国勢のオープンモデルが事実上の標準となり、クアルコムや自社半導体が搭載コンピューターを押さえ、ロボットはエッジ区分の中の宣伝項目にとどまる。
仮説を確かめるか崩す三つのシグナル
第一に、エヌビディアの次の四半期開示でロボットの売上高や伸び率が単独で示されるか。第二に、GR00T N2が約束通り年末までに出て、出資先以外のメーカーが採用するか。第三に、量産メーカーの半導体選択だ。LGの二足歩行ヒューマノイドは2027年1〜3月期にJetson Thorで発表される予定で、テスラは10月21日の7〜9月期決算で自社の演算基盤について語る可能性がある。オープンモデルがロボット企業の学習予算を縮めたとき、それでもエヌビディアに学習費用を払い続けるのかが残る問いだ。
- NVIDIA reported revenue of $96,221 million for the quarter ended July 26, 2026; Data Center was $89.0 billion and Edge Computing, the line that holds robotics, gaming PCs, workstations and automotive, was $7,198 million, up 27% from a year earlier (10-Q filed Aug 26, 2026).
- Since the first quarter of fiscal 2027 NVIDIA presents revenue as Hyperscale, AI Clouds Industrial and Enterprise, and Edge Computing; no filing breaks out robotics revenue.
- Robot-side products: Jetson AGX Thor developer kit from $3,499 (Aug 25, 2025), Jetson T4000 at $1,999 in 1,000-unit volume (Jan 2026), open GR00T models from N1 (Mar 2025) to N1.7, with N2 due by the end of 2026.
- NVIDIA's Q2 fiscal 2027 release lists Cosmos 3, the Isaac GR00T reference humanoid built on Jetson Thor and Halos for Robotics among the quarter's Edge Computing highlights.
- In MEKAWIRE's database NVIDIA or NVentures joined 25 robotics funding rounds at 20 companies from January 2023 to October 2026, with $5,771.4 million in disclosed round totals; 2026 rounds alone total $2,540.0 million.
- Robot-brain companies (humanoid, embodied AI and robot foundation models) account for $4,300 million, 74.5%, of those disclosed totals, led by Skild AI's $1.4 billion Series C and Figure's $1 billion Series C.
- Figure committed $3.5 billion to Nscale for up to 100,000 Vera Rubin GPUs to train its Helix model (Sept 3, 2026), the clearest disclosed example of robot money flowing back to NVIDIA hardware.
- Qualcomm launched its Dragonwing IQ10 robot processor at CES 2026 and named Figure as a partner, the first direct challenge for the compute socket inside humanoids.
なぜ重要か
エヌビディアは学習用GPUから搭載コンピューターまで、ロボット技術のすべての層に関わる唯一の企業であり、過去2年の大型の頭脳系資金調達の多くに参加した。同社がロボットでどう稼ぐかが、どの層が無償になり、どこに利益が集まるかという他社のコスト構造を決める。
日本企業にとっての実務的な意味は、ファナック、安川電機、川崎重工業が富士通経由でエヌビディア基盤に乗る選択をしたことだ。開発速度と引き換えに、モデルと学習データの主導権は外部に置かれる。
競合分析
搭載コンピューターでは、MEKAWIREの記録で顧客名を開示したロボット向けプロセッサーを出した競合はFigureを協力先とするクアルコムのDragonwing IQ10だけだ。テスラは自社設計の半導体を使う。日本の半導体メーカーがヒューマノイド顧客を明かしたロボット専用プロセッサーは、我々の検証済み記録にはない。
モデルでは、Physical Intelligenceのpiシリーズ、Google DeepMind、FigureのHelix、Skild AIが代替となる。エヌビディアは自社のGR00Tと競う複数のモデル企業に出資しており、どのモデルが勝っても学習が自社GPUで行われればよいという計算が読み取れる。
企業価値の背景
エヌビディアはロボット事業に価値を付けておらず、本稿も推計を使わない。出資先の頭脳系企業の開示評価額が賭け金の大きさを示す。Figureは2025年9月のシリーズC後に390億ドル、Skild AIは2026年1月のシリーズC後に140億ドル、Walden Roboticsは7月の3億ドルのシード後に11億ドルだ。
エヌビディアにとっては少数持ち分の価値より、調達資金がGPU購入として戻ってくる顧客関係のほうが大きい。
サプライチェーンへの影響
ロボット本体では、エヌビディアはThorモジュールとソフトを供給し、機体、アクチュエーター、ハンド、センサーは協力企業が担う。参照ヒューマノイドはUnitreeの機体とSharpaのハンドを使った。
日本の部品メーカーにとっては分業が明確になる。頭脳と計算が標準化されるほど、波動歯車減速機や精密減速機、サーボモーター、センサーの品質と原価が競争を左右し、ハーモニックドライブシステムズやナブテスコの技術が生きる領域が広がる。
今後の注目点
1. エヌビディアの次の10-Qと決算発表で、ロボットの売上高や成長要因が単独で示されるか。 2. GR00T N2の2026年末までの公開と、出資先以外のメーカーの採用。 3. Unitreeによる参照ヒューマノイドの販売開始時期と価格。 4. 富士通とファナック、安川電機、川崎重工業の共通基盤の具体的な製品化時期。 5. ロボットモデル開発企業による新たな大型GPU契約。
アナリストの見方
仮説として、エヌビディアのロボット戦略はデータセンターGPUの需要を生む施策であり、無償モデル、安価な搭載コンピューター、学習予算の大きい頭脳系企業への少数出資を手段とする。確信度は中程度。開示と出資の傾向は仮説を支えるが、Figure以外のロボット開発企業が実際にエヌビディアの計算資源にいくら使っているかは開示されていない。
見方が変わるのは、ロボット売上高が開示され搭載モジュールが主な収益源だと分かった場合、あるいは大手ロボット開発企業がエヌビディア以外のハードウエアで大規模な学習を行っている証拠が出た場合だ。
問うべき論点
1. エッジ区分の売上高のうちロボット向けJetsonモジュールはどれほどで、区分全体より速く伸びているか。 2. エヌビディアが参加した調達の資金のうち、どれだけがGPUやクラウドの購入として戻ってきたか。 3. GR00T N2は従来と同じオープンなライセンスで公開されるか。 4. 富士通の共通基盤で、日本のロボットメーカーは学習データとモデルの権利をどう確保するか。 5. Unitreeが販売する参照ヒューマノイドの価格はいくらか。