斗山ロボティクスとは何か、売上の半分が米国の包装自動化になった韓国協働ロボット企業を数字で読む
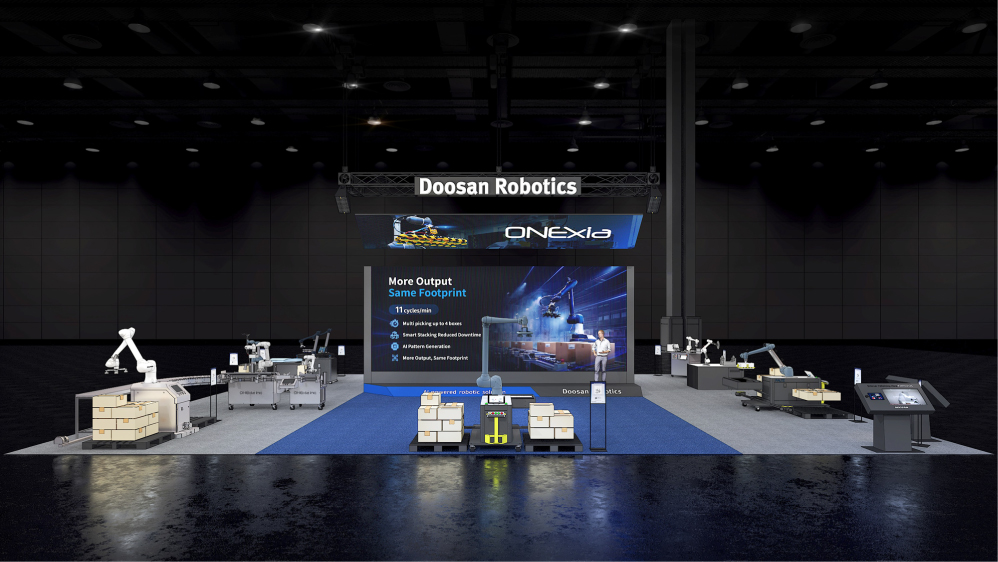
斗山ロボティクスは2015年設立の斗山グループの協働ロボット企業で、ソウルに上場し、14モデルのロボットアームを100超の販売網で売る。2026年上半期の売上高は329億7,000万ウォンと2025年通期の99.97%に達したが、伸びたのは米ペンシルベニア州の統合業者ONExiaを買収して作った斗山ロボティクスアメリカズで、北米ソリューションが売上の53%を占めた。
営業損失は依然売上の80%に相当し、産業用ヒューマノイドは2028年の投入を計画する。
斗山ロボティクスの2026年上半期売上高は329億7,000万ウォンで、2025年通期の329億8,000万ウォンの99.97%を半年で稼いだ。数字の上では回復だが、中身は事業の入れ替わりだ。同社の開示によると、上半期売上の53%は北米の自動化ソリューションで、同社を有名にした協働ロボットアームではなく、1年前に買収した米ペンシルベニア州のシステム統合業者が業績を押し上げた。
この変化は、ファナックや安川電機、デンソーウェーブなど協働ロボットを手がける日本勢にとっても示唆がある。本稿では斗山ロボティクスが何を作り、2022年以降の数字がどう動き、2028年の産業用ヒューマノイド計画が何に左右されるのかを整理する。
14モデルを持つ協働ロボット企業、だがアーム事業は縮小
斗山ロボティクスは2015年に設立され、2018年に初の協働ロボットを発売した。筆頭株主は斗山だ。2026年4月のIR資料には可搬重量約5キロから30キロまでの14モデルが並び、同社はユニバーサルロボット、ファナック、テックマンより広い品ぞろえだと説明する。海外販売網は100を超え、売上の60%超を海外で稼ぐ。
アーム事業は縮小している。監査済み売上高は2023年の530億4,000万ウォンが最高で、2024年は468億3,000万ウォン、2025年は329億8,000万ウォンと2年で37.8%減った。同社は3月の開示で、関税の不透明感から2025年の北米アーム需要が約50%減ったと説明した。売上総利益率は27.6%から13.4%に半減し、販管費は638億9,000万ウォンに膨らんだ。
- 2022年
- 449.5
- 142.4
- 132.3
- 29.4%
- 2023年
- 530.4
- 146.6
- 191.7
- 36.1%
- 2024年
- 468.3
- 95.3
- 412.0
- 88.0%
- 2025年
- 329.8
- 44.2
- 594.7
- 180.3%
- 2026年上半期
- 329.7
- 非開示
- 264.9
- 80.3%
2022~2025年は2026年4月IR資料のK-IFRS連結監査済み数値、2026年上半期は第1、第2四半期速報値の合計。損失比率 = 営業損失 ÷ 売上高。
2026年10月18日時点
計算方法:損失比率は営業損失を売上高で割った値。2026年上半期は第1、第2四半期の速報値を合算した。
では、アームでないなら今年の回復はどこから来たのか。
374億ウォンの米国買収が会社の半分になるまで
韓国取引所への開示によると、斗山ロボティクスは2025年7月、ペンシルベニア州エクストンの包装とパレタイズ設備の統合業者ONExiaの株式89.59%を374億1,000万ウォン(2,719万ドル)で取得することで合意し、9月17日に完了した。ONExiaは米国販売会社を吸収して斗山ロボティクスアメリカズ(DRA)となり、本社は2026年3月に工場拡張のため1,600万ドルを追加出資した。
第2四半期の連結売上高は前年同期比290%増の176億7,000万ウォンで、同社は主要顧客の大型受注とONExiaの寄与を理由に挙げた。DRAの売上は127%増の680万ドルで、うち包装ライン最終工程(EOL)システムが約130%増の480万ドルだった。同社は2026年のDRA売上を50%増と見込む。MEKAWIREの計算では、北米ソリューションの53%は約175億ウォンに当たる。一方、DRAの受注残は6月末に1,240万ドルと、2025年末の1,490万ドルから減った。
- 斗山ロボティクス
- 韓国
- 329億7,000万ウォン
- 2026年上半期
- 第2四半期前年比+290.0%
- 決算発表
- レインボーロボティクス
- 韓国
- 213億8,000万ウォン
- 2026年上半期
- モバイル人型が40.5%
- 半期報告書
- テラダインロボティクス(ユニバーサルロボット、MiR)
- 米国/デンマーク
- 1億9,100万ドル
- 2026年上半期
- 第2四半期前年比+33%
- 決算発表
- 越疆科技(Dobot)
- 中国
- 4億9,220万元
- 2025年
- +31.7%
- 香港取引所年次決算
開示数値のみ、通貨換算なし。テラダイン上半期 = 第1四半期9,100万ドル + 第2四半期1億ドル。
2026年10月18日時点
上半期の売上高はレインボーロボティクスの213億8,000万ウォンを上回るが、同期間に1億9,100万ドルを売り上げたユニバーサルロボットとMiRの事業や中国の越疆科技と比べると規模は小さい。
赤字は縮小したが小さくない
上半期の営業損失は264億9,000万ウォンで売上高の80.3%、2025年の180.3%から改善した。6月末の現金は2,523億6,000万ウォン、今年初めて計上した借入金が500億ウォンで、ネットキャッシュは2,023億6,000万ウォン。上半期の損失ペース(年529億7,000万ウォン)なら、ネットキャッシュは約3.8年分に相当する。
ヒューマノイドの費用は主に国が出す
斗山ロボティクスは4月29日、エヌビディアとシミュレーション基盤の連携を協議したうえで、2027年にエージェンティックロボットO/Sによるソリューション、2028年に産業用ヒューマノイドを投入すると発表した。10月6日には産業通商部とKEITの課題2件に選定されたと発表し、総事業費約989億ウォンのうち政府出資は681億ウォン(68.9%)で、標準製品化は2031年からを目指す。10月1日には斗山モトロールの社長を務めた権永珉氏が最高経営責任者に就いた。
MEKAWIRE分析:ヒューマノイドのオプションを持つ統合業者
斗山ロボティクスは協働ロボットも作る米国の包装自動化統合業者になり、ヒューマノイドは株主よりも韓国の納税者が多く資金を出すオプションだ。
根拠は売上構成にある。一つの市場のソリューション売上が世界のアーム売上を上回り、伸びているのはEOLシステムだけだ。斗山は統合業者そのものを持つ道を選び、システム単位で関税に強い米国組立に軸足を移した。最も強い反論は、統合こそ協働ロボット企業がAIを売るための道であり、顧客データと関税に強い米国拠点を得られるという点だ。
強気シナリオ:DRAが50%成長を達成し、受注残が1,500万ドル超に戻り、アーム需要が回復する。弱気シナリオ:統合事業の利益率が薄いままで受注残が減り続け、ヒューマノイドが稼ぐ前に赤字が現金を削る。
注目すべき兆候
第3四半期決算でDRAの受注残が1,240万ドルから戻るか、DRA工場の移転と拡張、そして2カ所以上での72時間連続実証を含む国家課題の最初の節目だ。
- Doosan Robotics was founded in 2015, launched its first cobot in 2018 and has Doosan Corp. as its major shareholder; its April 2026 investor presentation lists 14 cobot models and more than 100 global sales channels, with over 60% of revenue from abroad.
- Revenue peaked at KRW 53.04bn in 2023 and fell to KRW 32.98bn in 2025, when the operating loss reached KRW 59.47bn, according to its audited figures.
- First-half 2026 revenue was KRW 32.97bn (Q1 KRW 15.30bn, Q2 KRW 17.67bn, up 290% year on year), on preliminary company figures; the operating loss was KRW 26.49bn.
- North America solutions supplied 53% of first-half 2026 revenue; Doosan Robotics Americas' Q2 sales rose 127% to $6.8m and its order backlog stood at $12.4m at the end of June.
- Doosan bought 89.59% of ONExia for KRW 37.41bn ($27.19m), closing on Sept 17, 2025, and injected another $16.0m in March 2026.
- At June 30, 2026 the company held KRW 252.4bn of cash against KRW 50.0bn of new debt, for net cash of KRW 202.4bn.
- On Oct 6, 2026 it won two national physical-AI projects with KRW 98.9bn of R&D budgets, KRW 68.1bn of it government money; an industrial humanoid product is planned for 2028.
- Kwon Young-min, previously head of Bobcat's hydraulics unit Doosan Mottrol, was named chief executive on Oct 1, 2026.
なぜ重要か
斗山ロボティクスは韓国上場ロボット企業の指標であり、10月の国家フィジカルAI課題の最大の受益企業の一つだ。2026年の数字は、関税下で協働ロボット企業が米国で最も速く伸びた方法がアームの拡販ではなく統合業者の買収だったことを示す。
競合分析
ユニバーサルロボット(テラダイン)は2026年上半期に1億9,100万ドルを売り上げ、第2四半期は33%増。越疆科技は2025年に31.7%増。韓国ではレインボーロボティクスがモバイル人型で売上の40.5%を稼ぐ。日本勢ではファナックのCRXが協働ロボットの有力製品だ。斗山の強みはモデルの幅と米国の統合拠点、弱みは2025年にアーム売上が半減したことだ。
企業価値の背景
MEKAWIREは斗山ロボティクスの現在の時価総額を検証済み数値で持たないため倍率は示さない。6月末の自己資本は3,292億ウォンで、2025年末の発行株式6,481万9,980株で割ると1株約5,080ウォン。2024年に撤回されたボブキャット再編で反対株主の買取請求価格は1株8万472ウォンだった。
サプライチェーンへの影響
同社は全アームモデル共通の関節モジュールを自社設計する。国家課題ではNPUを備えた韓国製AIチップを制御器に搭載する。減速機や多くのセンサーは韓国の協働ロボット業界全体で輸入依存が続く。米国子会社はペンシルベニアでEOLセルを組み立てる。
今後の注目点
1)第3四半期のDRA受注残と、ソリューション比率。2)DRA工場の拡張。3)72時間連続実証と2027年のエージェンティックロボットO/S投入など国家課題の節目。
アナリストの見方
仮説:斗山ロボティクスはヒューマノイドのオプションを持つ統合業者だ。確信度:中。上半期数値は速報値で、変化の大半を一件の買収が説明するためだ。
問うべき論点
DRAのEOLシステムの粗利率はアーム販売と比べてどうか。売上が伸びる中で受注残はなぜ減ったのか。現金が2,524億ウォンある中、500億ウォンの新規借入は何に使うのか。