Was ist Doosan Robotics? Der koreanische Cobot-Hersteller verdient inzwischen die Hälfte seines Umsatzes mit US-Verpackungszellen
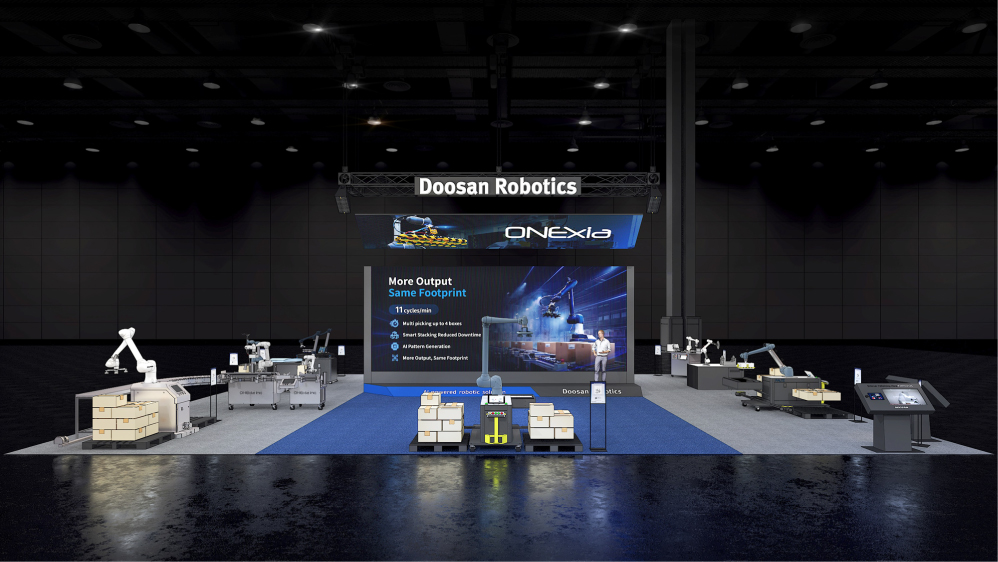
Doosan Robotics, der 2015 gegründete und in Seoul börsennotierte Cobot-Hersteller des Doosan-Konzerns, erzielte im ersten Halbjahr 2026 einen Umsatz von 32,97 Mrd. Won und damit 99,97 Prozent des gesamten Vorjahresumsatzes.
Das Wachstum stammt jedoch von Doosan Robotics Americas, dem früheren Integrator ONExia aus Pennsylvania, der 53 Prozent des Umsatzes lieferte. Der operative Verlust entsprach weiter 80 Prozent des Umsatzes, ein Industrie-Humanoid ist für 2028 geplant.
Doosan Robotics hat im ersten Halbjahr 2026 einen Umsatz von 32,97 Mrd. Won verbucht, das sind 99,97 Prozent dessen, was der Konzern im gesamten Jahr 2025 verkauft hatte. Auf den ersten Blick ist das eine Wende beim Cobot-Hersteller des Doosan-Konzerns. Bei genauerem Hinsehen ist es ein Wechsel des Geschäftsmodells. Nach Angaben des Unternehmens stammten 53 Prozent des Halbjahresumsatzes aus Automatisierungslösungen in Nordamerika, gebaut von einem vor einem Jahr übernommenen Integrator in Pennsylvania, und nicht aus den Roboterarmen, mit denen Doosan bekannt wurde.
Für europäische Wettbewerber und Anwender ist das ein Lehrstück, wie ein Cobot-Anbieter auf Zölle und schwache Armnachfrage reagiert. Der folgende Überblick erklärt, was Doosan Robotics herstellt, wie sich die Zahlen seit 2022 entwickelt haben und woran der für 2028 geplante Industrie-Humanoid hängt.
Ein Cobot-Hersteller mit 14 Modellen und schrumpfendem Armgeschäft
Doosan Robotics wurde 2015 gegründet, brachte 2018 seinen ersten Cobot auf den Markt; Hauptaktionär ist die Doosan Corp. Die Investorenpräsentation vom April 2026 nennt 14 Modelle mit Traglasten von etwa 5 bis 30 Kilogramm, nach eigener Darstellung mehr als bei Universal Robots, FANUC oder Techman, sowie mehr als 100 Vertriebskanäle. Über 60 Prozent des Umsatzes entstehen im Ausland. In Europa sitzt das Unternehmen seit Mai 2026 mit erweiterter Niederlassung samt Service und Schulung in Frankfurt.
Das Armgeschäft schrumpft. Der testierte Umsatz erreichte 2023 mit 53,04 Mrd. Won seinen Höhepunkt, sank 2024 auf 46,83 Mrd. und 2025 auf 32,98 Mrd. Won, ein Rückgang um 37,8 Prozent in zwei Jahren. Die nordamerikanische Nachfrage nach Armen fiel 2025 nach Unternehmensangaben wegen der Zollunsicherheit um etwa die Hälfte. Die Bruttomarge halbierte sich von 27,6 auf 13,4 Prozent, die Vertriebs- und Verwaltungskosten stiegen auf 63,89 Mrd. Won.
- 2022
- 44,95
- 14,24
- 13,23
- 29,4%
- 2023
- 53,04
- 14,66
- 19,17
- 36,1%
- 2024
- 46,83
- 9,53
- 41,20
- 88,0%
- 2025
- 32,98
- 4,42
- 59,47
- 180,3%
- H1 2026
- 32,97
- nicht veröffentlicht
- 26,49
- 80,3%
2022 bis 2025 testierte Konzernzahlen nach K-IFRS aus der IR-Präsentation vom April 2026; H1 2026 Summe der vorläufigen Quartalszahlen. Verlustquote = operativer Verlust geteilt durch Umsatz.
Stand: 18. Okt. 2026
Methode: Verlustquote = operativer Verlust geteilt durch Umsatz; H1 2026 addiert die vorläufigen Zahlen für Q1 und Q2.
Woher kam dann der Umsatzsprung, wenn nicht von den Armen?
Wie ein Zukauf für 37 Mrd. Won zur halben Firma wurde
Im Juli 2025 vereinbarte Doosan Robotics laut Pflichtmitteilung an der koreanischen Börse den Kauf von 89,59 Prozent an ONExia, einem Integrator von Verpackungs- und Palettierzellen aus Exton in Pennsylvania, für 37,41 Mrd. Won (27,19 Mio. Dollar). Der Abschluss folgte am 17. September 2025. ONExia übernahm den US-Vertrieb und heißt heute Doosan Robotics Americas (DRA). Im März 2026 flossen weitere 16,0 Mio. Dollar für den Ausbau der Fertigung.
Im zweiten Quartal stieg der Konzernumsatz um 290 Prozent auf 17,67 Mrd. Won, begründet mit größeren Aufträgen von Schlüsselkunden und dem Beitrag von ONExia. DRA steigerte den Umsatz um 127 Prozent auf 6,8 Mio. Dollar, davon End-of-Line-Systeme 4,8 Mio. Dollar, ein Plus von rund 130 Prozent. Für 2026 erwartet das Unternehmen bei DRA 50 Prozent Wachstum. Nach unserer Rechnung entsprechen die 53 Prozent Lösungsanteil rund 17,5 Mrd. Won. Der Auftragsbestand von DRA sank allerdings von 14,9 Mio. Dollar Ende 2025 auf 12,4 Mio. Dollar Ende Juni.
- Doosan Robotics
- KR
- 32,97 Mrd. Won
- H1 2026
- Q2 +290,0%
- Ergebnisveröffentlichung
- Rainbow Robotics
- KR
- 21,38 Mrd. Won
- H1 2026
- Mobile Humanoide 40,5% des Umsatzes
- Halbjahresbericht
- Teradyne Robotics (Universal Robots, MiR)
- US/DK
- 191 Mio. Dollar
- H1 2026
- Q2 +33%
- Ergebnisveröffentlichung
- Dobot
- CN
- 492,2 Mio. Yuan
- 2025
- +31,7%
- HKEX-Jahresergebnis
Nur veröffentlichte Zahlen, Währungen nicht umgerechnet. Teradyne H1 = 91 Mio. Dollar (Q1) + 100 Mio. Dollar (Q2).
Stand: 18. Okt. 2026
Im Vergleich bleibt Doosan klein. Teradynes Sparte mit Universal Robots aus Odense und MiR setzte im selben Halbjahr 191 Mio. Dollar um, Dobot kam 2025 auf 492,2 Mio. Yuan. Gegenüber Rainbow Robotics liegt Doosan mit 32,97 zu 21,38 Mrd. Won vorn.
Die Verluste sind kleiner, aber nicht klein
Der operative Verlust im Halbjahr betrug 26,49 Mrd. Won oder 80,3 Prozent des Umsatzes, nach 180,3 Prozent im Jahr 2025. Ende Juni hielt das Unternehmen 252,4 Mrd. Won an Barmitteln bei erstmals 50,0 Mrd. Won Schulden, die Nettokasse lag bei 202,4 Mrd. Won. Beim Verlusttempo des ersten Halbjahres, 52,97 Mrd. Won im Jahr, reicht die Nettokasse rechnerisch für etwa 3,8 Jahre.
Den Humanoiden bezahlt überwiegend der Staat
Am 29. April kündigte Doosan Robotics nach Gesprächen mit Nvidia Lösungen auf Basis seines Agentic Robot O/S für 2027 und einen Industrie-Humanoiden für 2028 an. Am 6. Oktober meldete es zwei Projekte des Handelsministeriums und der Förderagentur KEIT mit 98,9 Mrd. Won Budget, davon 68,1 Mrd. Won oder 68,9 Prozent Staatsgeld; Serienprodukte sind ab 2031 vorgesehen. Neuer Vorstandschef ist seit 1. Oktober Kwon Young-min, zuvor Chef der Bobcat-Hydrauliktochter Doosan Mottrol.
MEKAWIRE-Analyse: ein Integrator mit Humanoiden-Option
Doosan Robotics ist zu einem US-Integrator für Verpackungsautomation geworden, der auch Cobots baut; der Humanoid ist eine Option, die eher der koreanische Steuerzahler als die Aktionäre finanziert.
Dafür spricht der Umsatzmix: Lösungen in einem einzigen Markt übertreffen den weltweiten Armabsatz. Für europäische Anbieter wie Franka, Neura Robotics, Agile Robots oder Kuka ist das Muster lehrreich, zumal ABB den Verkauf seiner Robotiksparte an Softbank vereinbart hat. Das stärkste Gegenargument lautet, dass Integration für jeden Cobot-Hersteller der Weg ist, KI zu verkaufen, und dass ein eigener Integrator Kundendaten und eine zollfeste US-Basis bringt.
Positives Szenario: DRA wächst wie geplant um 50 Prozent, der Auftragsbestand steigt über 15 Mio. Dollar, die Armnachfrage erholt sich. Negatives Szenario: dünne Integrationsmargen, sinkender Auftragsbestand und Verluste, die die Kasse aufzehren, bevor der Humanoid Geld verdient.
Was als Nächstes zählt
Die Zahlen zum dritten Quartal, insbesondere der DRA-Auftragsbestand; die Verlagerung und Erweiterung des DRA-Werks; und die ersten Meilensteine der Staatsprojekte, darunter 72-Stunden-Dauertests an mindestens zwei Standorten.
- Doosan Robotics was founded in 2015, launched its first cobot in 2018 and has Doosan Corp. as its major shareholder; its April 2026 investor presentation lists 14 cobot models and more than 100 global sales channels, with over 60% of revenue from abroad.
- Revenue peaked at KRW 53.04bn in 2023 and fell to KRW 32.98bn in 2025, when the operating loss reached KRW 59.47bn, according to its audited figures.
- First-half 2026 revenue was KRW 32.97bn (Q1 KRW 15.30bn, Q2 KRW 17.67bn, up 290% year on year), on preliminary company figures; the operating loss was KRW 26.49bn.
- North America solutions supplied 53% of first-half 2026 revenue; Doosan Robotics Americas' Q2 sales rose 127% to $6.8m and its order backlog stood at $12.4m at the end of June.
- Doosan bought 89.59% of ONExia for KRW 37.41bn ($27.19m), closing on Sept 17, 2025, and injected another $16.0m in March 2026.
- At June 30, 2026 the company held KRW 252.4bn of cash against KRW 50.0bn of new debt, for net cash of KRW 202.4bn.
- On Oct 6, 2026 it won two national physical-AI projects with KRW 98.9bn of R&D budgets, KRW 68.1bn of it government money; an industrial humanoid product is planned for 2028.
- Kwon Young-min, previously head of Bobcat's hydraulics unit Doosan Mottrol, was named chief executive on Oct 1, 2026.
Warum das wichtig ist
Doosan Robotics ist Gradmesser für Koreas börsennotierte Robotikfirmen. Die Zahlen 2026 zeigen, dass ein Cobot-Hersteller unter US-Zöllen am schnellsten wuchs, indem er einen Integrator kaufte, statt mehr Arme zu verkaufen.
Für europäische Hersteller, die über Partnernetze verkaufen, stellt sich dieselbe Frage nach dem Besitz der Anwendungsebene.
Wettbewerbsanalyse
Universal Robots (Teradyne) setzte im ersten Halbjahr 2026 191 Mio. Dollar um und wuchs im zweiten Quartal um 33 Prozent. Dobot wuchs 2025 um 31,7 Prozent. In Korea erzielt Rainbow Robotics 40,5 Prozent seines Umsatzes mit mobilen Humanoiden. Doosans Stärke ist die Modellbreite und die US-Integrationsbasis, die Schwäche der halbierte Armabsatz 2025.
Bewertungskontext
MEKAWIRE verfügt über keine verifizierte aktuelle Marktkapitalisierung und nennt daher kein Multiple. Das Eigenkapital lag Ende Juni bei 329,2 Mrd. Won, rund 5.080 Won je Aktie bei 64.819.980 Aktien. Der Abfindungspreis für widersprechende Aktionäre bei der 2024 abgesagten Bobcat-Umstrukturierung betrug 80.472 Won je Aktie.
Folgen für die Lieferkette
Doosan entwickelt nach eigenen Angaben ein einheitliches Gelenkmodul für alle Armmodelle. Das Staatsprojekt soll einen koreanischen KI-Chip mit NPU in die Steuerung bringen. Getriebe und viele Sensoren bleiben in Koreas Cobot-Branche importabhängig. Die US-Tochter montiert Zellen in Pennsylvania.
Worauf jetzt zu achten ist
1) Q3-Zahlen: DRA-Auftragsbestand gegenüber 12,4 Mio. Dollar. 2) Ausbau des DRA-Werks. 3) Meilensteine der Staatsprojekte, darunter 72-Stunden-Tests und der Start des Agentic Robot O/S 2027.
Analystensicht
These: Doosan Robotics ist ein Integrator mit Humanoiden-Option. Zuversicht: mittel, da die Halbjahreszahlen vorläufig sind und eine einzige Übernahme den Großteil der Veränderung erklärt.
Offene Fragen
Welche Bruttomarge erzielt DRA mit End-of-Line-Systemen im Vergleich zum Armverkauf? Warum sank der Auftragsbestand trotz Umsatzwachstum? Wofür dienen 50 Mrd. Won neue Schulden bei 252 Mrd. Won Kasse?