斗山机器人是一家什么公司?美国包装自动化已占半数营收的韩国协作机器人企业
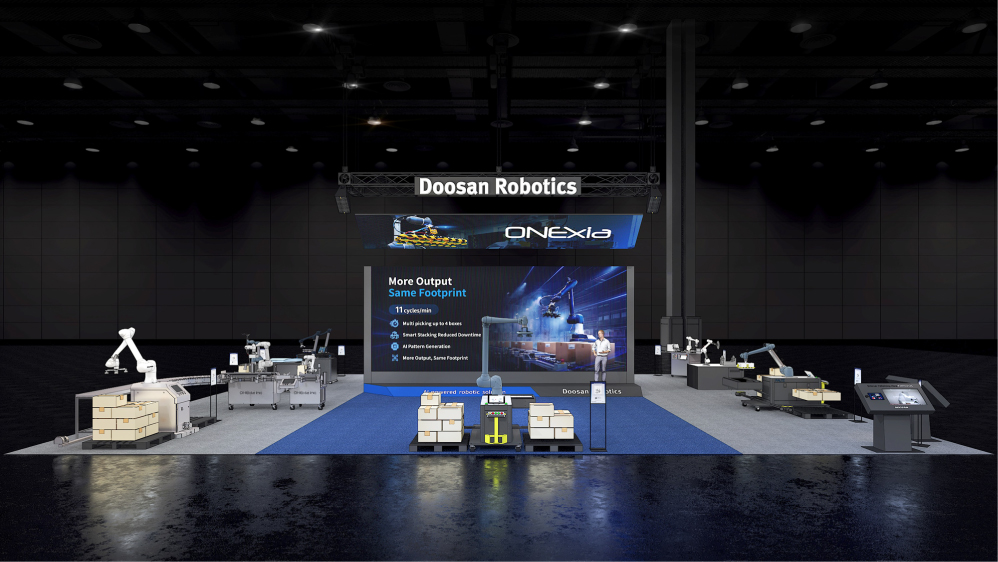
斗山机器人是斗山集团旗下协作机器人企业,2015年成立,在韩国上市,拥有14款协作机器人型号和100多个销售渠道。2026年上半年营收329.7亿韩元,相当于2025年全年的99.97%,但增长来自收购美国宾夕法尼亚集成商ONExia后组建的斗山机器人美洲公司,北美解决方案占上半年营收53%;营业亏损仍相当于营收的80%,工业人形机器人计划2028年推出。
斗山机器人2026年上半年营收329.7亿韩元,相当于2025年全年329.8亿韩元的99.97%。表面看是业绩反弹,实质是业务转型。公司自己披露,上半年53%的营收来自北美自动化解决方案,靠的是一年前收购的美国宾夕法尼亚系统集成商,而不是让其成名的协作机械臂。
这对评估这家公司、以及理解韩国物理AI资金流向都很重要。本文梳理斗山机器人做什么、2022年以来数字如何变化、与中国对手相比处在什么位置,以及其2028年工业人形机器人计划取决于什么。
14款型号的协作机器人企业,机械臂业务却在收缩
斗山机器人2015年成立,2018年推出首款协作机器人,主要股东为斗山株式会社。公司2026年4月投资者材料列出14款负载约5至30公斤的协作机器人,称产品线宽于优傲、发那科和达明;海外销售渠道超过100个,海外营收占比超过60%。
机械臂业务在收缩。经审计营收2023年为530.4亿韩元,2024年468.3亿,2025年329.8亿,两年下降37.8%。公司在3月的公告中称,受美国关税不确定性影响,2025年北美机械臂需求下降约50%。毛利率由27.6%降至13.4%,销售及管理费用增至638.9亿韩元。
- 2022年
- 449.5
- 142.4
- 132.3
- 29.4%
- 2023年
- 530.4
- 146.6
- 191.7
- 36.1%
- 2024年
- 468.3
- 95.3
- 412.0
- 88.0%
- 2025年
- 329.8
- 44.2
- 594.7
- 180.3%
- 2026年上半年
- 329.7
- 未披露
- 264.9
- 80.3%
2022至2025年为2026年4月投资者材料中的经审计合并数据;2026年上半年为一、二季度初步数据之和。亏损率 = 营业亏损 ÷ 营收。
截至 2026年10月18日
计算方法:亏损率为营业亏损除以营收;2026年上半年为一、二季度初步数据之和。
一笔374亿韩元的美国收购如何撑起半个公司
根据韩国交易所公告,斗山机器人2025年7月同意以374.1亿韩元(2,719万美元)收购宾夕法尼亚州集成商ONExia 89.59%股权,9月17日完成交割。ONExia随后吸收斗山美国销售公司,成为斗山机器人美洲(DRA),母公司今年3月再注资1,600万美元扩建工厂。
二季度合并营收176.7亿韩元,同比增长290%,公司归因于重点客户大额订单和ONExia并表。DRA二季度销售额680万美元,增长127%,其中包装产线末端(EOL)系统约增长130%至480万美元。公司预计DRA 2026年销售增长50%。按本刊计算,北美解决方案约贡献175亿韩元(329.7亿 × 0.53)。不过,DRA 6月底在手订单为1,240万美元,低于去年底的1,490万美元。
- 斗山机器人
- 韩国
- 329.7亿韩元
- 2026年上半年
- 二季度同比+290.0%
- 公司业绩发布
- 彩虹机器人
- 韩国
- 213.8亿韩元
- 2026年上半年
- 移动人形机器人占40.5%
- 半年报
- 泰瑞达机器人(优傲、MiR)
- 美国/丹麦
- 1.91亿美元
- 2026年上半年
- 二季度同比+33%
- 公司业绩
- 越疆
- 中国
- 4.922亿元人民币
- 2025年
- +31.7%
- 港交所年度业绩
仅用披露数据,未做汇率换算。泰瑞达上半年 = 一季度9,100万美元 + 二季度1亿美元。
截至 2026年10月18日
与中国对手相比,差距更明显。越疆2025年营收增长31.7%至4.922亿元人民币,并借港股融资投入具身智能;苏州法奥意威(FAIR Innovation)据报道预计2026年订单1.8万台,并自产控制器、伺服驱动和谐波减速器。斗山上半年营收虽高于彩虹机器人的213.8亿韩元,但规模远小于越疆和优傲。
亏损收窄但仍不小
上半年营业亏损264.9亿韩元,占营收80.3%,2025年为180.3%。6月底现金2,523.6亿韩元,今年首次出现借款500亿韩元,净现金2,023.6亿韩元,负债权益比34.2%。按上半年亏损速度(年化529.7亿韩元)计算,净现金可覆盖约3.8年(2,023.6 ÷ 529.7)。
人形机器人主要由国家出资
斗山机器人4月29日表示,在与英伟达讨论仿真平台对接后,将于2027年推出基于Agentic Robot O/S的解决方案,2028年推出工业人形机器人。10月6日公司宣布入选韩国产业通商部和KEIT两项课题,研发预算约989亿韩元,其中政府出资681亿韩元,占68.9%,内容包括搭载韩国国产AI芯片的5、10、20公斤协作机器人和双臂工业人形机器人,目标2031年起推出标准产品。10月1日,曾任斗山Mottrol社长的权永珉出任CEO。
MEKAWIRE分析:手握人形机器人期权的集成商
斗山机器人已变成一家兼做协作机器人的美国包装自动化集成商,其人形机器人是一份主要由韩国纳税人而非股东出资的期权。
证据在营收结构中:单一市场的解决方案收入已超过全球机械臂收入,增长最快的只有EOL系统,人形机器人预算三分之二来自公共资金。对中国企业而言,这意味着韩国最大的上市协作机器人企业正在回避与中国厂商的价格竞争,转向美国本土集成。
最有力的反驳是,集成正是所有协作机器人企业销售AI的必经之路。拥有集成商,斗山就获得了客户数据和受关税保护的美国组装基地。
乐观情形:DRA实现50%增长,在手订单回升至1,500万美元以上,国家课题提前交付。悲观情形:集成利润率偏薄,订单继续下滑,中国厂商以更低价格和更快迭代抢占斗山的海外市场。
值得关注的信号
三季度业绩中DRA在手订单能否从1,240万美元回升;DRA工厂搬迁扩建进度;以及国家课题首个里程碑,包括在两处以上现场进行72小时不间断测试。
- Doosan Robotics was founded in 2015, launched its first cobot in 2018 and has Doosan Corp. as its major shareholder; its April 2026 investor presentation lists 14 cobot models and more than 100 global sales channels, with over 60% of revenue from abroad.
- Revenue peaked at KRW 53.04bn in 2023 and fell to KRW 32.98bn in 2025, when the operating loss reached KRW 59.47bn, according to its audited figures.
- First-half 2026 revenue was KRW 32.97bn (Q1 KRW 15.30bn, Q2 KRW 17.67bn, up 290% year on year), on preliminary company figures; the operating loss was KRW 26.49bn.
- North America solutions supplied 53% of first-half 2026 revenue; Doosan Robotics Americas' Q2 sales rose 127% to $6.8m and its order backlog stood at $12.4m at the end of June.
- Doosan bought 89.59% of ONExia for KRW 37.41bn ($27.19m), closing on Sept 17, 2025, and injected another $16.0m in March 2026.
- At June 30, 2026 the company held KRW 252.4bn of cash against KRW 50.0bn of new debt, for net cash of KRW 202.4bn.
- On Oct 6, 2026 it won two national physical-AI projects with KRW 98.9bn of R&D budgets, KRW 68.1bn of it government money; an industrial humanoid product is planned for 2028.
- Kwon Young-min, previously head of Bobcat's hydraulics unit Doosan Mottrol, was named chief executive on Oct 1, 2026.
为何重要
斗山机器人是韩国上市机器人企业的风向标,也是10月韩国国家物理AI课题的最大受益者之一。其2026年数据显示,在关税环境下,协作机器人企业在美国增长最快的方式是收购集成商,而不是多卖机械臂。
对越疆、节卡、法奥意威等中国厂商而言,这意味着韩国对手正在把重心移到美国本土集成,与中国厂商的正面价格竞争相对减少。
竞争对手分析
优傲(泰瑞达)上半年营收1.91亿美元,二季度增长33%;越疆2025年增长31.7%;法奥意威据报道2026年预计1.8万台订单且自产核心部件。斗山的优势是型号覆盖和美国集成基地,弱点是2025年机械臂收入腰斩。
估值背景
MEKAWIRE未掌握经核实的斗山机器人当前市值,因此不给出估值倍数。6月底净资产3,292亿韩元,按2025年底6,481.998万股计算每股约5,080韩元。2024年被取消的斗山山猫重组中,异议股东回购价为每股80,472韩元,可作参照。
供应链影响
斗山自行设计通用关节模组;国家课题计划在控制器中采用带NPU的韩国国产AI芯片。减速器和大量传感器在韩国协作机器人行业仍依赖进口。美国子公司在宾夕法尼亚组装EOL产线,系统层面受关税影响较小。
后续看点
1)三季度DRA在手订单与解决方案占比;2)DRA工厂扩建;3)国家课题72小时连续测试及2027年Agentic Robot O/S发布。
分析师观点
论点:斗山机器人是手握人形机器人期权的集成商。信心:中等。营收结构和订单为公司披露数据,但上半年数据为初步数,且变化主要由一笔收购驱动。若三季度解决方案占比仍超过55%,将提高信心。
值得追问的问题
DRA的EOL系统毛利率与机械臂销售相比如何?上半年销售增长的同时订单为何减少?989亿韩元国家课题中有多少归斗山自身使用?在现金充裕的情况下,500亿韩元新增借款的用途是什么?