두산로보틱스는 어떤 회사인가, 매출 절반이 미국 포장 자동화에서 나오는 협동로봇 기업 숫자로 해부
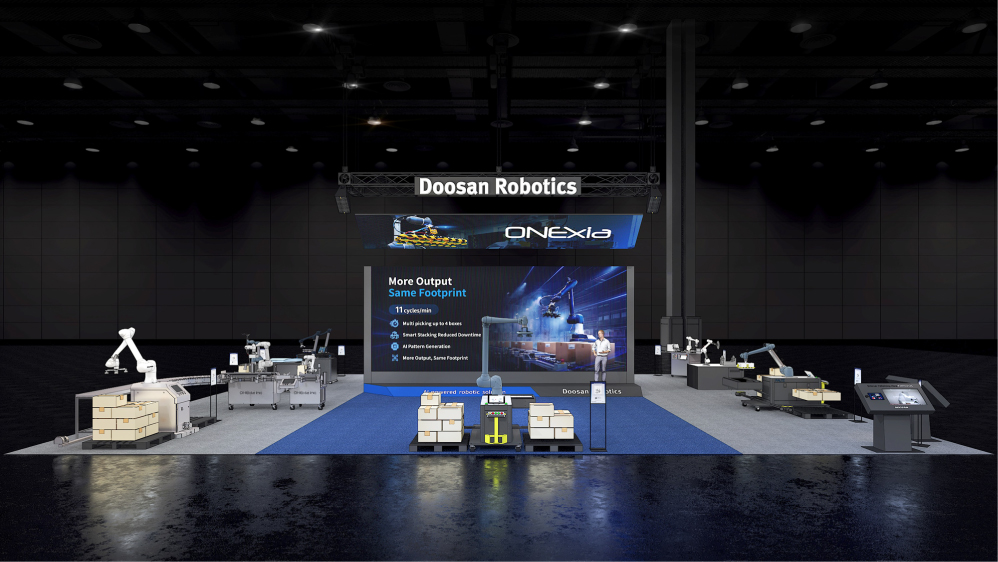
두산로보틱스는 2015년 설립된 두산그룹의 협동로봇 기업으로, 14개 모델의 로봇팔을 100여 개 판매 채널로 판다. 올해 상반기 매출 329억7,000만원으로 지난해 연간 매출의 99.97%를 반년 만에 채웠지만, 성장은 미국 펜실베이니아 통합업체 원엑시아를 인수해 만든 두산로보틱스 아메리카스에서 나왔다.
북미 솔루션이 상반기 매출의 53%를 차지했고, 영업손실은 여전히 매출의 80% 수준이며 산업용 휴머노이드는 2028년 출시가 목표다.
두산로보틱스가 올해 상반기에 올린 매출은 329억7,000만원이다. 지난해 1년 동안 판 329억8,000만원의 99.97%를 반년 만에 채웠다. 숫자만 보면 반등이지만 속을 보면 사업 구조가 바뀌었다. 회사가 직접 밝힌 바에 따르면 상반기 매출의 53%가 북미 자동화 솔루션에서 나왔다. 두산로보틱스를 알린 협동로봇 팔이 아니라 1년 전 인수한 미국 펜실베이니아의 시스템통합 업체가 실적을 끌었다는 얘기다.
이 변화는 두산로보틱스의 기업가치를 따지거나 국내 피지컬 AI 자금이 어디로 흘러가는지 보려는 이들에게 중요하다. 이 글은 두산로보틱스가 무엇을 만드는지, 2022년 이후 숫자가 어떻게 움직였는지, 경쟁사와 비교하면 어떤지, 2028년 산업용 휴머노이드 계획이 무엇에 달려 있는지를 정리한다.
14개 모델을 가진 협동로봇 기업, 그러나 로봇팔 사업은 줄고 있다
두산로보틱스는 2015년 설립돼 2018년 첫 협동로봇을 내놨고 ㈜두산이 최대주주다. 회사의 2026년 4월 IR 자료에는 가반하중 약 5kg부터 30kg까지 14개 협동로봇 모델이 올라 있다. 회사는 이를 유니버설로봇과 화낙, 테크맨보다 넓은 제품군으로 소개한다. 해외 판매 채널은 100곳이 넘고 매출의 60% 이상을 해외에서 올린다. 로봇팔과 함께 다트스위트 소프트웨어, 팔레타이징과 용접, 머신텐딩, 식음료용 턴키 솔루션을 판다.
로봇팔 사업은 줄어들었다. 감사 기준 매출은 2023년 530억4,000만원으로 정점을 찍고 2024년 468억3,000만원, 2025년 329억8,000만원으로 2년 새 37.8% 감소했다. 회사는 3월 공시에서 2025년 북미 로봇팔 수요가 관세 불확실성으로 약 50% 줄었다고 밝혔다. 같은 기간 매출총이익은 146억6,000만원에서 44억2,000만원으로 떨어져 매출총이익률이 27.6%에서 13.4%로 반토막 났다. 판매관리비는 2023년 338억3,000만원에서 638억9,000만원으로 두 배 가까이 불었다.
- 2022년
- 449.5
- 142.4
- 132.3
- 29.4%
- 2023년
- 530.4
- 146.6
- 191.7
- 36.1%
- 2024년
- 468.3
- 95.3
- 412.0
- 88.0%
- 2025년
- 329.8
- 44.2
- 594.7
- 180.3%
- 2026년 상반기
- 329.7
- 미공개
- 264.9
- 80.3%
2022~2025년은 2026년 4월 IR 자료의 K-IFRS 연결 감사 수치, 2026년 상반기는 1분기와 2분기 잠정 실적 합계. 손실 비율 = 영업손실 ÷ 매출.
2026년 10월 18일 기준
계산 방법: 손실 비율은 영업손실을 매출로 나눈 값이다. 2026년 상반기는 1분기와 2분기 잠정 실적을 더했다.
그렇다면 로봇팔이 아니라면 올해 반등은 어디서 왔나.
374억원짜리 미국 인수가 회사의 절반이 되기까지
두산로보틱스는 2025년 7월 펜실베이니아주 엑스턴의 포장과 팔레타이징 라인 통합업체 원엑시아 지분 89.59%를 374억1,000만원(2,719만달러)에 사들이기로 하고 한국거래소에 공시했다. 인수는 9월 17일 마무리됐다. 원엑시아는 두산의 미국 판매법인을 흡수해 두산로보틱스 아메리카스(DRA)가 됐고, 본사는 올해 3월 공장 확장을 위해 1,600만달러를 추가 출자했다.
2분기 실적 자료는 그 결과를 보여준다. 연결 매출은 176억7,000만원으로 전년 동기보다 290% 늘었다. 회사는 주요 고객의 대형 수주 확대와 원엑시아 편입 효과를 이유로 들었다. DRA 매출은 2분기 680만달러로 127% 늘었고, 이 중 포장 라인 말단 공정(EOL) 시스템이 약 130% 증가한 480만달러, 로봇팔 등이 200만달러였다. 회사는 DRA의 2026년 매출이 50% 늘 것으로 본다. 상반기 매출에서 북미 솔루션 비중은 53%로, MEKAWIRE 계산으로 약 175억원(329억7,000만원 × 0.53)이다.
같은 자료에 경고 신호도 있다. DRA 수주잔고는 6월 말 1,240만달러로 지난해 말 1,490만달러보다 줄었다. 2024년 말 380만달러보다는 여전히 많지만 통합 사업 매출은 프로젝트 단위로 들쭉날쭉하다.
- 두산로보틱스
- 한국
- 329억7,000만원
- 2026년 상반기
- 2분기 전년 대비 +290.0%
- 회사 실적 발표
- 레인보우로보틱스
- 한국
- 213억8,000만원
- 2026년 상반기
- 모바일 휴머노이드 비중 40.5%
- 반기보고서
- 테라다인 로보틱스(유니버설로봇, MiR)
- 미국/덴마크
- 1억9,100만달러
- 2026년 상반기
- 2분기 전년 대비 +33%
- 회사 실적 발표
- 두봇
- 중국
- 4억9,220만위안
- 2025년
- +31.7%
- 홍콩거래소 연간 실적
공시 수치만 사용했고 통화는 환산하지 않았다. 테라다인 상반기 = 1분기 9,100만달러 + 2분기 1억달러.
2026년 10월 18일 기준
공시 수치로 보면 두산로보틱스는 상반기 매출에서 레인보우로보틱스(213억8,000만원)를 앞섰다. 다만 같은 기간 1억9,100만달러를 올린 테라다인의 유니버설로봇과 MiR 사업부, 2025년 4억9,220만위안을 기록한 중국 두봇에 비하면 규모가 작다. 매출이 미국 통합 사업에서 나온다면 다음 질문은 비용이다.
적자는 줄었지만 작지 않다
상반기 영업손실은 264억9,000만원으로 매출의 80.3%다. 2025년의 180.3%보다는 크게 개선됐다. 순손실은 1분기 91억7,000만원, 2분기 127억9,000만원이다. 회사의 가장 큰 자산은 여전히 재무구조다. 6월 말 현금은 2,523억6,000만원이고 올해 처음 생긴 차입금이 500억원이어서 순현금은 2,023억6,000만원, 부채비율은 34.2%다.
MEKAWIRE 계산: 상반기 영업손실 속도(연 529억7,000만원)라면 순현금으로 약 3.8년을 버틸 수 있다(2,023.6 ÷ 529.7). 영업손실이 곧 현금 소진은 아니지만, 회사가 분기마다 공개하는 지표다.
휴머노이드 비용은 대부분 국가가 댄다
두산로보틱스는 4월 29일 엔비디아와 시뮬레이션 연동을 논의한 뒤 2027년 에이전틱 로봇 O/S 기반 솔루션, 2028년 산업용 휴머노이드를 내놓겠다고 밝혔다. 10월 6일에는 산업통상부와 한국산업기술기획평가원(KEIT) 과제 2건에 선정됐다고 발표했다. 총사업비 약 989억원 중 정부출연금이 681억원(68.9%)이다. 하나는 국산 AI 반도체를 넣은 5, 10, 20kg 협동로봇과 양팔 산업용 휴머노이드를 에이딘로보틱스 등과 개발해 2031년부터 표준 제품화하는 과제이고, 다른 하나는 두산에너빌리티의 원전 기자재 용접 자동화다. 그보다 닷새 앞서 회사는 2021년부터 두산모트롤을 이끈 권영민 사장을 CEO로 선임했다.
MEKAWIRE 분석: 휴머노이드 옵션을 가진 통합업체
두산로보틱스는 협동로봇도 만드는 미국 포장 자동화 통합업체가 됐고, 휴머노이드는 주주보다 국민 세금이 더 많이 대는 옵션이다.
근거는 매출 구성에 있다. 한 시장의 솔루션 매출이 전 세계 로봇팔 매출을 넘어섰고, 빠르게 크는 사업은 EOL 시스템뿐이다. 휴머노이드 예산은 3분의 2가 공공 자금이며 제품 시점은 빨라야 2028년, 국가 과제 기준으로는 2031년이다. AI가 아니라 산업 부품 사업을 이끈 권영민 사장을 앉힌 것도 운영 규모를 키우려는 회사의 방향과 맞는다.
가장 강한 반론은 통합 사업이야말로 협동로봇 기업이 AI를 팔 수 있는 길이라는 점이다. 통합업체를 직접 가지면 실제 생산라인의 고객 데이터와 관세에 강한 미국 생산 기반을 얻는다. 이는 AI 로봇 사업에 필요한 자산이다.
국내 비교도 눈여겨볼 만하다. 레인보우로보틱스는 삼성전자를 최대주주로 두고 모바일 휴머노이드가 매출의 40.5%를 차지하며, 뉴로메카는 175억원 규모 조선 용접 국가과제를 이끌고, HD현대로보틱스는 25~50kg급 HDC 협동로봇으로 고중량 시장에 들어왔다. 두산은 모델 폭과 미국 통합 거점이 강점이고, 2025년 로봇팔 매출이 반토막 난 점이 약점이다.
강세 시나리오: DRA가 50% 성장 목표를 달성하고 수주잔고가 1,500만달러 이상으로 회복하며, 관세 규정이 정리되면서 로봇팔 수요가 돌아오고 국가과제가 일정보다 앞서 인증받은 온디바이스 AI 협동로봇을 내놓는다. 약세 시나리오: 통합 사업 마진이 얇게 유지되고 수주잔고가 계속 줄며, 휴머노이드가 돈을 벌기 전에 적자가 현금을 갉아먹는다.
판단을 바꿀 조건: 솔루션이 아니라 로봇팔 매출이 성장을 이끄는 분기가 나오거나, 2028년 이전에 휴머노이드 유료 고객이 공개되는 경우다.
지켜볼 신호
3분기 실적에서 DRA 수주잔고가 1,240만달러에서 회복하는지, 3월 출자금으로 진행하는 DRA 공장 이전과 확장, 그리고 두 곳 이상 현장에서 72시간 무중단 실증을 포함한 국가과제의 첫 이정표다. 이 세 가지가 두산로보틱스가 로봇 지능 기업이 되는지, 자금이 넉넉한 통합업체로 남는지를 보여줄 것이다.
- Doosan Robotics was founded in 2015, launched its first cobot in 2018 and has Doosan Corp. as its major shareholder; its April 2026 investor presentation lists 14 cobot models and more than 100 global sales channels, with over 60% of revenue from abroad.
- Revenue peaked at KRW 53.04bn in 2023 and fell to KRW 32.98bn in 2025, when the operating loss reached KRW 59.47bn, according to its audited figures.
- First-half 2026 revenue was KRW 32.97bn (Q1 KRW 15.30bn, Q2 KRW 17.67bn, up 290% year on year), on preliminary company figures; the operating loss was KRW 26.49bn.
- North America solutions supplied 53% of first-half 2026 revenue; Doosan Robotics Americas' Q2 sales rose 127% to $6.8m and its order backlog stood at $12.4m at the end of June.
- Doosan bought 89.59% of ONExia for KRW 37.41bn ($27.19m), closing on Sept 17, 2025, and injected another $16.0m in March 2026.
- At June 30, 2026 the company held KRW 252.4bn of cash against KRW 50.0bn of new debt, for net cash of KRW 202.4bn.
- On Oct 6, 2026 it won two national physical-AI projects with KRW 98.9bn of R&D budgets, KRW 68.1bn of it government money; an industrial humanoid product is planned for 2028.
- Kwon Young-min, previously head of Bobcat's hydraulics unit Doosan Mottrol, was named chief executive on Oct 1, 2026.
왜 중요한가
두산로보틱스는 국내 상장 로봇 기업의 바로미터이자 10월 발표된 국가 피지컬 AI 과제의 최대 수혜 기업이다. 올해 숫자는 관세 환경에서 협동로봇 기업이 미국에서 가장 빨리 크는 방법이 로봇팔을 더 파는 것이 아니라 통합업체를 사는 것이었음을 보여준다.
뉴로메카와 레인보우로보틱스, HD현대로보틱스도 파트너를 통해 하드웨어를 팔지, 응용 계층을 직접 가질지 같은 선택에 놓여 있다.
경쟁사 비교
글로벌 기준점은 테라다인 산하 유니버설로봇으로, 2026년 상반기 매출 1억9,100만달러에 2분기 33% 성장했다. 중국 두봇은 2025년 31.7% 성장했고 홍콩 상장으로 자본을 조달하며 체화 AI로 넓히고 있다. 페어이노베이션은 보도 기준 2026년 1만8,000대 수주를 예상한다.
국내에서는 레인보우로보틱스가 모바일 휴머노이드로 매출의 40.5%를 올리고, 뉴로메카와 HD현대로보틱스가 각각 용접 국가과제와 고중량 협동로봇으로 자리를 넓히고 있다.
밸류에이션 맥락
MEKAWIRE는 두산로보틱스의 현재 시가총액을 검증된 수치로 갖고 있지 않아 배수를 제시하지 않는다. 6월 말 자본총계는 3,292억원으로, 2025년 말 발행주식 6,481만9,980주 기준 주당 약 5,080원이다. 참고로 2024년 무산된 두산밥캣 개편 때 반대 주주 매수청구가격은 주당 8만472원이었다.
이제 기업가치는 연 50%가량 크는 작은 미국 통합 사업과, 적자가 크고 국가 자금 비중이 높은 협동로봇과 휴머노이드 연구개발 플랫폼이라는 두 사업을 함께 반영해야 한다.
공급망 파급
회사는 모든 로봇팔 모델에 쓰는 통합 관절 모듈을 자체 설계한다고 밝힌다. 국가과제는 NPU를 갖춘 국산 AI 반도체를 제어기에 넣는 것이 목표이고 에이딘로보틱스 등이 참여해, 온디바이스 AI용 연산 칩의 수입 의존을 줄일 수 있다. 다만 감속기와 상당수 센서는 국내 협동로봇 업계 전반에서 여전히 수입에 의존한다.
미국 법인은 펜실베이니아에서 EOL 셀을 조립해 시스템 단위로는 관세에 강하지만, 한국에서 보내는 로봇팔에는 미국 관세가 붙는다.
지켜볼 신호
1) 3분기 실적의 DRA 수주잔고(1,240만달러 대비)와 솔루션 매출 비중. 2) 1,600만달러 출자로 진행하는 DRA 공장 이전과 확장. 3) 72시간 무중단 실증과 2027년 에이전틱 로봇 O/S 출시 등 국가과제 이정표.
애널리스트 시각
논지: 두산로보틱스는 휴머노이드 옵션을 가진 통합업체다. 확신도: 중간. 매출 구성과 수주잔고는 회사가 공개한 수치지만 상반기 실적은 잠정치이고 변화의 대부분을 인수 한 건이 설명한다.
3분기에도 솔루션 비중이 55%를 넘으면 확신도를 올리고, 로봇팔 매출이 크게 반등하면 낮출 것이다.
따져봐야 할 질문
DRA의 EOL 시스템 매출총이익률은 로봇팔 판매와 비교해 어느 수준인가?
상반기 매출이 늘었는데 DRA 수주잔고는 왜 1,490만달러에서 1,240만달러로 줄었나?
국가과제 989억원 중 두산로보틱스 자체에 배정되는 금액은 얼마이며 연도별로 어떻게 나뉘나?
현금이 2,524억원인데 신규 차입 500억원은 어디에 쓰이나?