뉴로메카는 어떤 회사인가: 상반기 순손실이 작년 1년치를 넘었다, 포스코와 중국 합작사, 로봇 파운드리에 건 승부
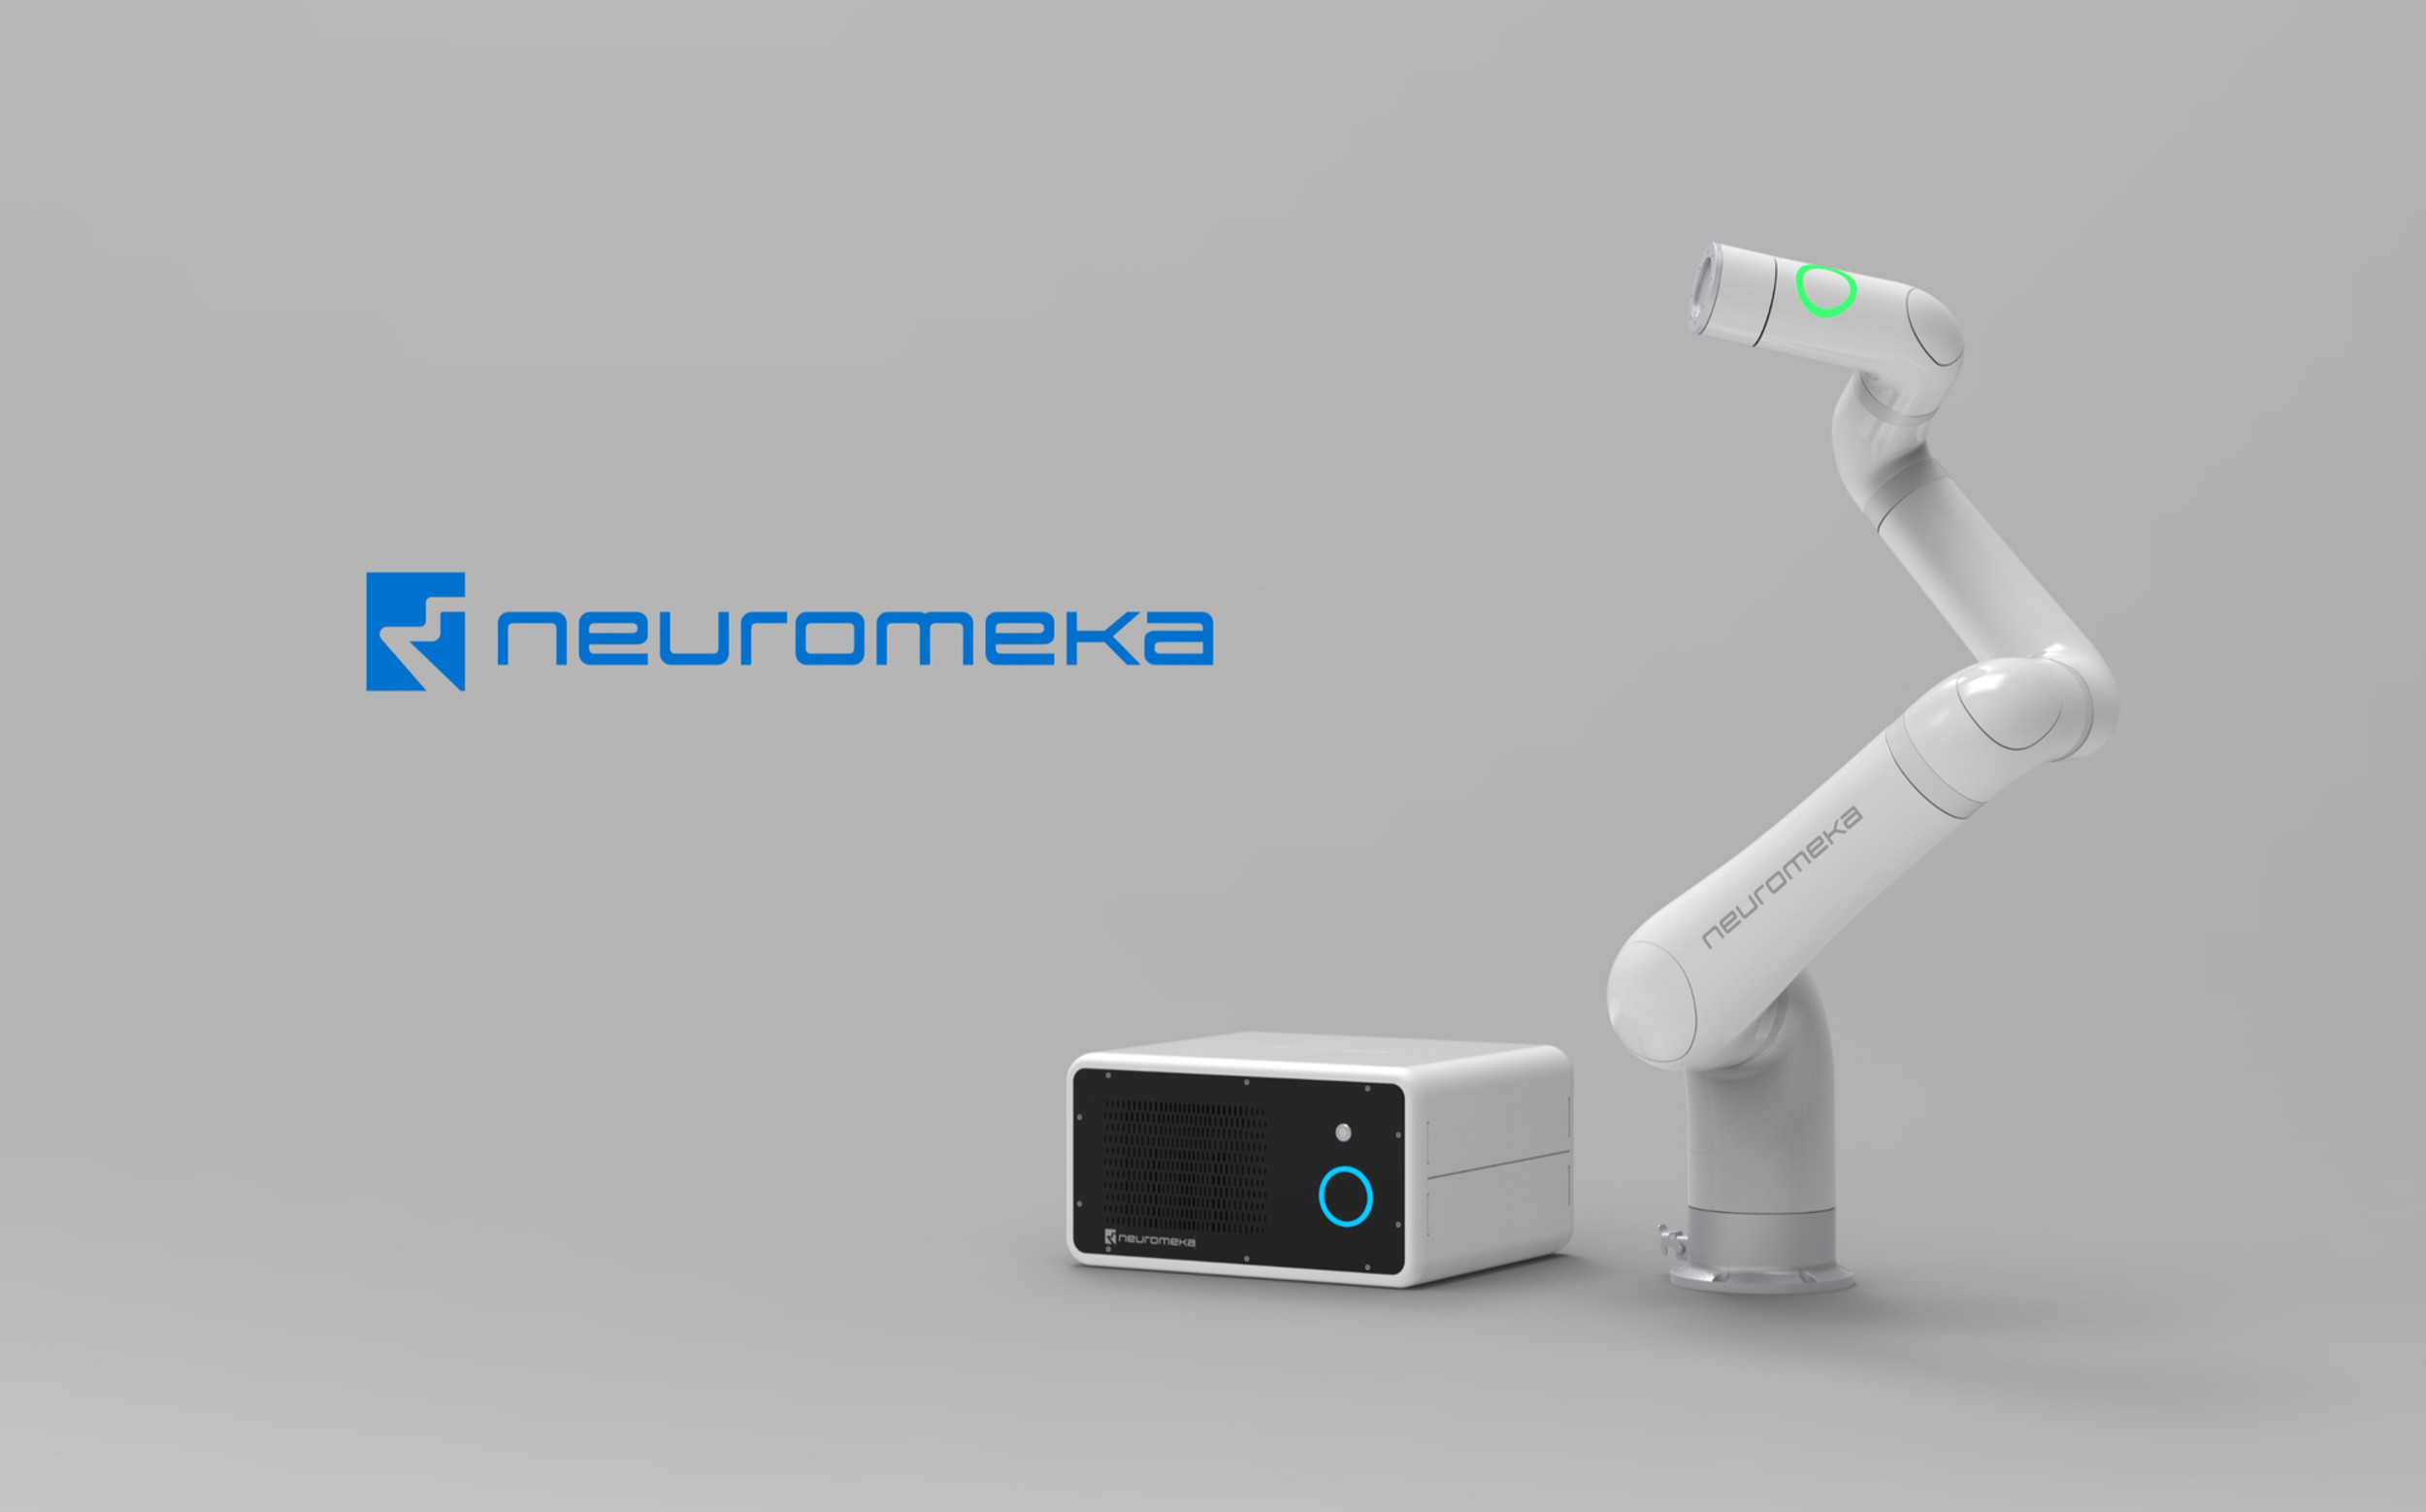
뉴로메카는 2013년 설립된 코스닥 상장 협동로봇 기업으로 인디(Indy) 협동로봇과 델타로봇, 로봇 부품을 만든다. 8월 갱신한 IR북에 따르면 2026년 상반기 연결 매출은 58억1400만원, 순손실은 302억7000만원으로 지난해 연간 순손실의 138%에 이르렀다.
회사는 유상증자로 마련한 자금으로 중국 합작사, 로봇 제조 파운드리, 포스코와 국책 과제를 밀고 있다.
뉴로메카가 올해 상반기에 낸 순손실은 302억7000만원이다. 지난해 1년 동안 낸 219억9100만원보다 38% 많다. 같은 기간 매출은 58억1400만원이었다. 서울의 협동로봇 업체가 8월 14일 갱신한 IR북 28쪽에 실린 숫자다. 처음 약 1500억원 규모로 제시한 유상증자를 마무리한 지 몇 주 뒤였다. 같은 자료에는 중국 합작사와 로봇 파운드리, 포스코홀딩스와 DN솔루션즈의 전략 투자, 국책 용접 과제가 나란히 담겼다.
계획과 지금의 매출 사이의 간극이 곧 뉴로메카의 현주소다. 이 글은 회사가 무엇을 만드는지, 숫자가 무엇을 말하는지, 국내 상장 로봇 기업들과 비교하면 어디쯤인지, 전략이 성과를 내려면 무엇이 필요한지를 차례로 짚는다.
협동로봇에 부품과 델타로봇까지 파는 회사
뉴로메카는 2013년 2월 14일 설립돼 2022년 11월 코스닥에 상장했다. 대표 제품은 직접 설계하고 제조하는 인디(Indy) 협동로봇으로, 충돌 감지와 손으로 끌어 가르치는 직접 교시, 태블릿 티칭 펜던트를 내세운다. 고속 피킹용 4축 델타로봇 레이저(LASER) 시리즈와 이동로봇, 비전 소프트웨어도 만들고, IR북에서는 모터와 감속기, 액추에이터를 부품 사업으로 제시한다. 2021년부터 삼성디스플레이에 FPD 로봇을 공급해 왔고, 고객사를 밝히지 않은 92억5000만원 규모 인공관절 수술로봇 공급 계약도 실적으로 들었다. 적용 분야는 F&B와 물류, 용접, 스마트팜까지 넓다.
매출은 줄고 비용은 남았다
2025년 연결 매출은 189억5400만원으로 전년보다 25.0% 줄었다. 매출총이익률은 16.4%에서 18.3%로, 올해 상반기에는 21.9%로 높아졌지만 상반기 판매관리비 108억5300만원은 매출의 1.87배였다. 상반기 영업손실은 95억8100만원으로 지난해 연간 148억5700만원의 65%다.
- 매출액
- 252.7
- 189.5
- 58.1
- 매출총이익률
- 16.4%
- 18.3%
- 21.9%
- 영업손실
- 190.2
- 148.6
- 95.8
- 금융비용
- 52.5
- 115.8
- 223.3
- 당기순손실
- 167.6
- 219.9
- 302.7
- 자본총계
- 108.7
- 138.9
- 371.1
- 부채비율
- 776%
- 558%
- 148%
2026년 8월 14일 갱신된 뉴로메카 IR북의 연결 요약 재무제표(단위 백만원)를 억원으로 환산. 매출총이익률 = 매출총이익 / 매출액, 부채비율 = 부채총계 / 자본총계.
2026년 10월 18일 기준
더 큰 구멍은 영업 아래에 있었다. 상반기 금융비용 223억2700만원은 영업손실의 2.3배로, 95억원대 영업손실을 302억원대 순손실로 키웠다. IR북은 이 항목의 내역을 밝히지 않았다. 그럼에도 기타불입자본이 519억원 늘면서 자본총계는 138억9400만원에서 371억800만원으로 커졌고 부채비율은 558%에서 148%로 내려갔다. 다만 6월 말 유동부채 451억4800만원이 유동자산 329억300만원을 여전히 웃돈다.
국내 상장 로봇 4사 중 매출 최하위
2025년 실적 기준으로 뉴로메카는 MEKAWIRE가 추적하는 국내 상장 로봇 기업 4곳 중 매출이 가장 작다. 로보티즈는 성장하며 영업이익을 냈고 레인보우로보틱스는 손익분기 근처까지 왔으며, 두산로보틱스는 매출보다 큰 영업손실을 냈다.
- 로보티즈
- 389.4
- +29.6%
- +33.6
- +8.6%
- 레인보우로보틱스
- 341.2
- +76.4%
- -24.8
- -7.3%
- 두산로보틱스
- 329.8
- -29.6%
- -594.7
- -180.3%
- 뉴로메카
- 189.5
- -25.0%
- -148.6
- -78.4%
각 사 공시와 IR 자료 기준 공개 수치. MEKAWIRE 3월 26일, 10월 18일 보도에서 검증. 비율 = 영업손익 / 매출.
2026년 10월 18일 기준
매출 대비 영업손실 78.4%는 두산의 180.3%와 레인보우의 7.3% 사이다. 그러나 뉴로메카에는 두산 같은 그룹 재무 여력도, 삼성전자를 최대주주로 둔 레인보우 같은 뒷배도 없다. 자금을 어떻게 조달하느냐가 중요한 이유다.
주주 돈으로 그리는 계획
이사회는 4월 24일 유상증자와 함께 1주당 0.5주를 나눠주는 무상증자를 결의했다. 확정 발행가는 7월 23일 2만4450원으로 정해졌고 구주주가 약 75.8%를 청약해 실권주 77만3416주가 7월 30~31일 일반 공모로 넘어갔다. 회사는 자금을 2030년까지 생산 설비와 운영자금에 주로 쓰고 일부는 단기 차입금 상환에 쓴다고 밝혔다. 그 전에 전략적 투자자들이 150억원을 넣었다. IR북에 따르면 포스코홀딩스가 2024년 12월 100억원, DN솔루션즈가 50억원이다.
- 전략 투자
- 포스코홀딩스
- 100
- 2024년 12월
- 공급 계약
- 포스코
- 30
- 2025년 7월
- 전략 투자
- DN솔루션즈
- 50
- 미기재
- 인공관절 수술로봇 공급 계약
- 미공개
- 92.5
- 미기재
- 국책 과제 AI 조선 용접(총액/정부)
- 과학기술정보통신부
- 175 / 105
- 2026년 8월~2030년 12월
- 중국 합작사 출자금(뉴로메카 지분 미기재)
- LTOM, E-ONG
- 약 85.7
- 추진 중
2026년 8월 14일 갱신 IR북과 뉴로메카 뉴스룸 기준. 합작사 출자금은 IR북의 4285만7000위안 환산액.
2026년 10월 18일 기준
포스코, 중국, 파운드리라는 세 개의 베팅
IR북은 포스코그룹을 20조원 규모 생산라인 자동화 투자의 중심에 선 전략적 파트너로 소개한다. 두 회사는 2024년 4월 투자 협약 MOU를 맺고 같은 해 10월 뉴로메카 포항공장에 로봇 공동연구센터를 열었으며 2025년 7월 30억원 공급 계약을 체결했다. 중국 계획은 뉴로메카의 제어 기술과 IR북이 세계 1위 제어보드 기업이라고 소개한 E-ONG, 그 모회사 LTOM의 현지망을 묶는 구조다. 2026년 조선 맞춤 용접 솔루션 Opti 3 생산과 휴머노이드 시제품, 2027년 매출 170억원으로 손익분기, 2028년 이후 상하이 커촹반 상장 준비가 로드맵이다. 세 번째는 다른 로봇과 AI 기업에 하드웨어 플랫폼을 만들어 주는 로봇 제조 파운드리다. 뉴로메카는 9월 포항시와 1800억원 규모 로봇 파운드리와 데이터센터 투자 MOU를 맺었다는 보도를 자사 홈페이지에 게시했다.
MEKAWIRE 분석
뉴로메카는 부품 회사 수준의 매출로 플랫폼 기업의 이야기를 팔고 있으며, 올해 유상증자는 포스코와 중국 합작사 같은 파트너십이 주문으로 바뀌는지 증명할 약 2년의 시간을 산 것이다.
근거는 비율에 있다. 공개된 전략 투자와 계약을 합치면 2025년 매출보다 크고, 국책 용접 과제는 4년 반 동안 175억원 규모이며 그중 105억원이 정부 돈이다. 가장 강한 반론은 협동로봇 매출이 프로젝트 단위로 들쭉날쭉해 포스코나 조선소 대형 적용 하나로 1년 만에 매출이 두 배가 될 수 있고, 매출총이익률이 3년 연속 개선됐다는 점이다. 낙관 시나리오는 포스코 협력이 30억원 계약을 넘어 확대되고 중국 합작사가 2026년 용접 셀을 출하해 2027년 목표를 맞추며, 파운드리가 국내 휴머노이드 스타트업의 생산 거점이 되는 것이다. 비관 시나리오는 금융비용이 계속 영업 성과를 집어삼키고 합작사가 발표 자료에 머물며, 매출이 2024년 수준을 되찾기 전에 또 증자로 주주가치가 희석되는 경우다.
판단을 가를 신호는 세 가지다. 11월 중순까지 나올 3분기 보고서에서 증자 이후 매출이 다시 늘어나는지, 연내 중국 합작법인 설립 공시가 나오는지, 8월 시작된 용접 과제가 첫 마일스톤을 넘는지다.
- Neuromeka was founded on 14 February 2013 in Seoul, listed on KOSDAQ in November 2022 and makes Indy cobots, LASER delta robots, mobile robots, vision software and robot components such as motors, reducers and actuators.
- Consolidated revenue fell 25.0% to KRW 18.95bn in 2025 from KRW 25.27bn in 2024, with an operating loss of KRW 14.86bn, according to the IR Book updated on 14 August 2026.
- First-half 2026 revenue was KRW 5.81bn, the operating loss KRW 9.58bn and the net loss KRW 30.27bn, after KRW 22.33bn of financial expenses.
- Total equity rose from KRW 13.89bn at end-2025 to KRW 37.11bn at end-June 2026, cutting liabilities to equity from 558% to 148%.
- The board approved a rights offering on 24 April 2026, first sized at about KRW 150bn, with a 0.5-for-1 bonus issue; the final price was KRW 24,450 a share and 75.8% of the offering was taken up by existing holders.
- The IR Book lists POSCO Holdings' KRW 10bn strategic investment (December 2024), a KRW 3bn POSCO supply contract (July 2025), a KRW 5bn strategic investment from DN Solutions and a KRW 9.25bn supply contract for an artificial-joint surgical robot.
- A planned China joint venture with LTOM and E-ONG has capital of CNY 42.857m (about KRW 8.57bn), rising to about KRW 30bn cumulatively, and targets break-even on KRW 17bn of sales in 2027 and STAR Market listing preparations from 2028.
- Neuromeka leads a KRW 17.5bn Ministry of Science and ICT project on AI-driven shipyard welding running from August 2026 to December 2030, KRW 10.5bn of it government funded.
왜 중요한가
뉴로메카는 두산과 삼성 계열 밖에서 국내 협동로봇에 가장 순수하게 투자할 수 있는 상장사이자, 정부 피지컬 AI 정책이 작은 재무구조와 만나는 지점이다. 중국산 로봇 팔이 가격을 끌어내릴 때 중견 협동로봇 업체에 무슨 일이 일어나는지를 숫자가 보여준다. 2025년 매출이 4분의 1 줄자 회사는 파트너와 주주에게 기댔다.
산업 정책 측면에서도 의미가 있다. 뉴로메카는 국가 피지컬 AI 과제 하나를 주관하고 국내 로봇 파운드리를 제안하고 있다. 이 회사가 흔들리면 재벌 자금 없이 국내 로봇 하드웨어 기반을 만들 수 있다는 논리도 약해진다.
경쟁사 비교
국내 경쟁사 중 로보티즈가 가장 건전하다. 액추에이터 수출로 2025년 매출 389억4300만원, 영업이익 33억6000만원을 냈다. 레인보우로보틱스는 매출이 76.4% 늘어 341억2300만원이었고 삼성전자가 최대주주다. 두산로보틱스는 현금이 훨씬 많지만 2025년 영업손실이 594억7200만원이었고 ONExia를 통해 미국 패키징 셀로 무게를 옮겼다.
중국과 비교하면 중국 합작사는 서울에서 가격으로 이길 수 없다는 인정에 가깝다. MEKAWIRE의 10월 17일 비교에서 두봇(Dobot)의 2025년 매출은 4억9220만위안으로 뉴로메카의 몇 배였다. 합작은 통제력을 내주고 시장 접근을 얻는 선택이다.
밸류에이션 맥락
MEKAWIRE는 뉴로메카의 시가총액을 검증된 수치로 보유하지 않아 배수를 제시하지 않는다. 새 자금이 들어온 가장 최근 공개 가격은 유상증자 발행가 2만4450원이다.
측정 가능한 것은 이렇다. 유상증자 전에 포스코홀딩스와 DN솔루션즈의 전략 투자 150억원이 들어왔고, 7월 증자 납입 전인 6월 말 자본총계는 371억800만원이었다. 증자 효과 전체는 하반기 실적에서 드러난다.
공급망 파급
뉴로메카는 팔과 제어기를 직접 설계하고 모터, 감속기, 액추에이터를 부품 사업으로 내세운다. 부품이 물량을 확보하면 일본산 감속기 의존을 줄일 수 있다. 중국 합작사가 세워지면 부품과 용접 셀을 중국에서 현지 생산하고 그 위에 뉴로메카 소프트웨어를 얹는 구조가 된다.
위험은 고객 집중이다. IR북에 이름이 나온 큰 고객은 포스코그룹과 삼성디스플레이이고, 92억5000만원 수술로봇 계약의 상대방은 공개되지 않았다.
지켜볼 신호
1) 3분기 보고서(11월 중순까지): 증자 이후 매출 추이와 금융비용 규모. 2) 중국 합작사: 법인 설립, 뉴로메카 지분율, 2026년 첫 용접 셀 출하. 3) 과기정통부 용접 과제 마일스톤과 2025년 7월 30억원 계약을 넘는 포스코 추가 수주.
애널리스트 시각
판단: 뉴로메카의 전략은 매출이 아니라 증자와 파트너 자금으로 굴러가며, 앞으로 2년이 플랫폼 이야기가 주문으로 바뀌는지를 가른다. 확신도는 중간이다. 재무 수치는 회사의 연결 기준 자료지만 IR북에 수주잔고와 부문별 매출, 금융비용 내역이 없어 합작사의 2027년 손익분기 경로를 검증할 수 없다.
따져봐야 할 질문
상반기 금융비용 223억원은 무엇으로 구성됐고 반복되는가? 중국 합작사 지분은 몇 %이며 연결 대상인가? 유상증자 자금 중 포항 파운드리와 운영자금 몫은 각각 얼마이며 파운드리의 첫 외부 고객은 언제 나오는가?