엔비디아 로봇 전략 해부: 로봇 모델은 무료, 로봇 컴퓨터는 3,499달러, 돈은 데이터센터 GPU와 로봇 스타트업 20곳 투자에서 번다
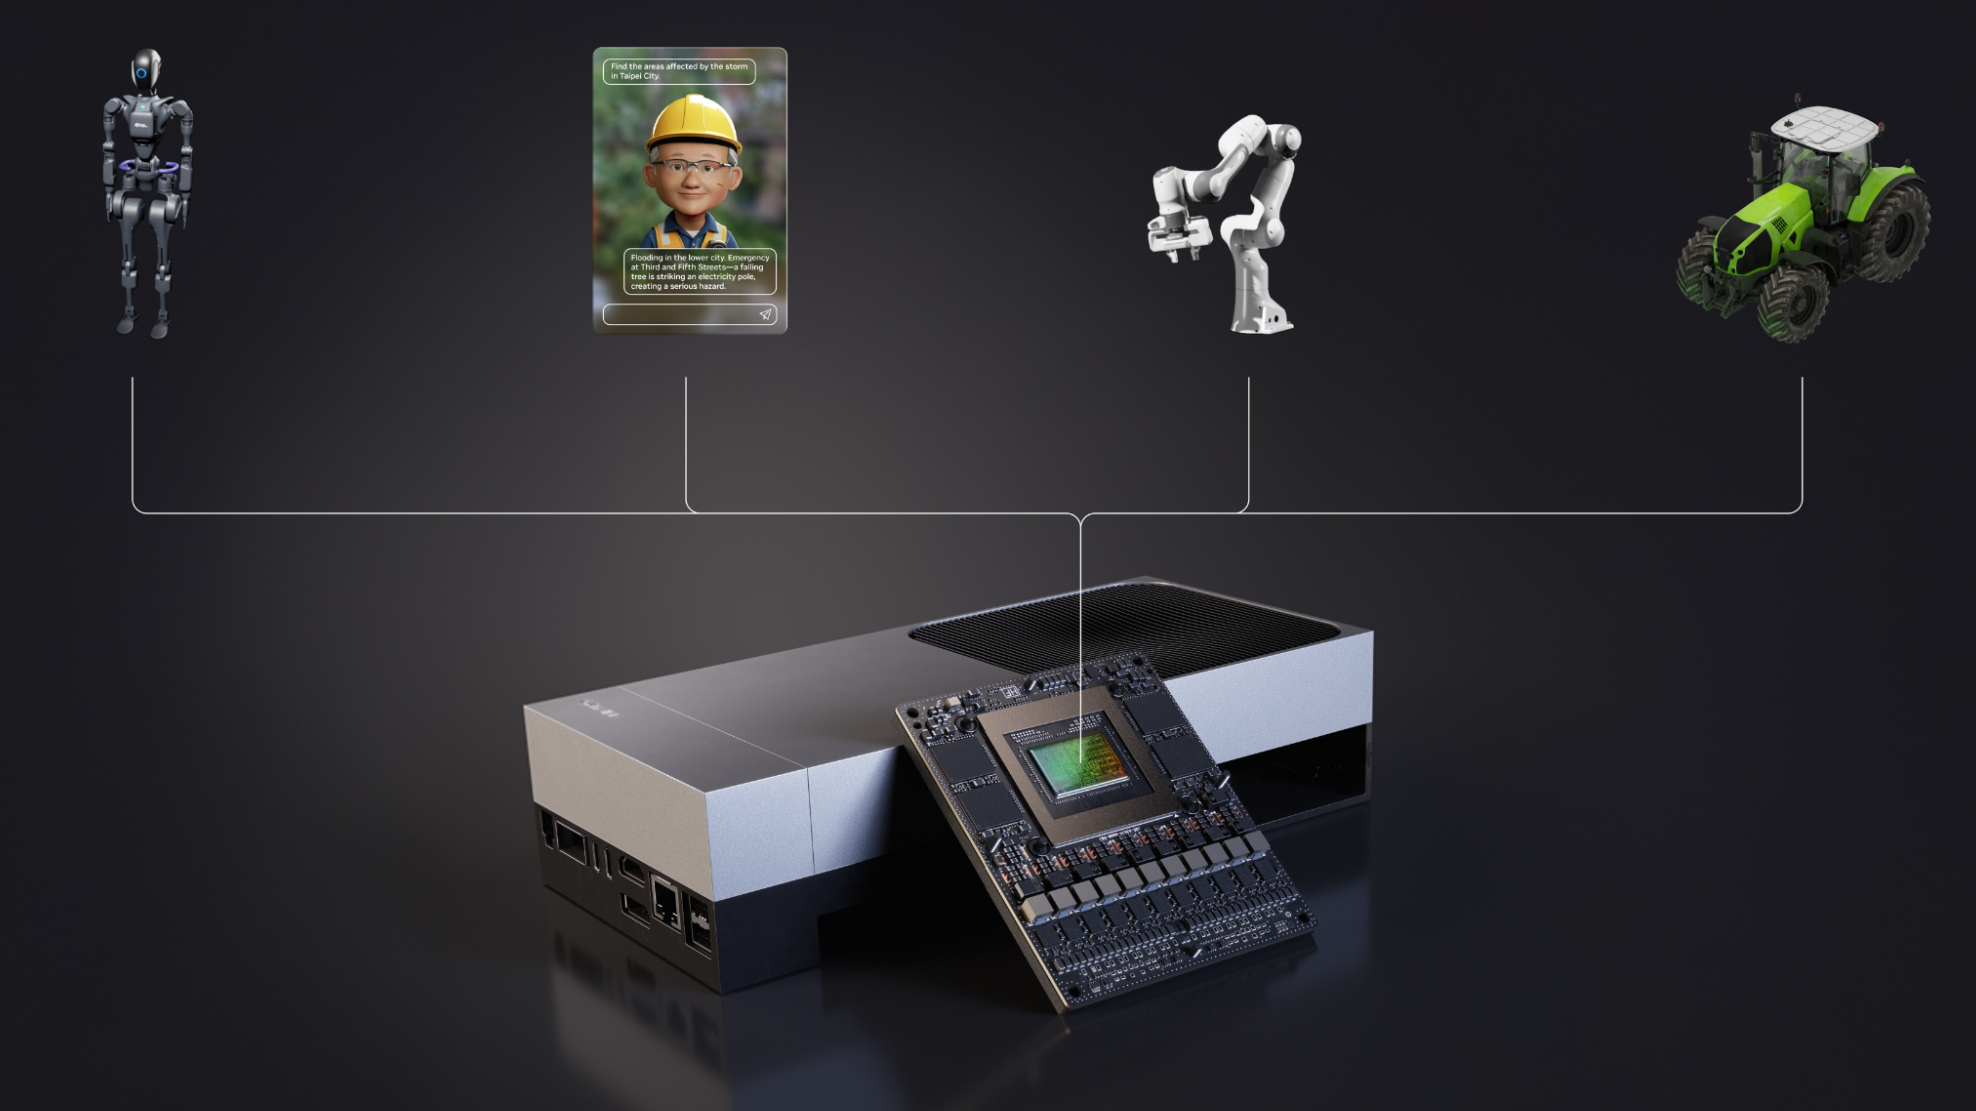
엔비디아는 GR00T 로봇 모델과 Cosmos 월드 모델, 레퍼런스 휴머노이드 같은 로봇 소프트웨어를 사실상 무료로 풀고, 로봇에 들어가는 젯슨 토르 컴퓨터는 3,499달러부터 팔며, 실제 수익은 로봇 모델을 학습시키는 데이터센터 GPU에서 거둔다.
로봇 매출은 따로 공시하지 않는다. 로봇은 960억 달러 분기 매출의 7.5%인 72억 달러 규모 '엣지 컴퓨팅' 항목 안에 묻혀 있고, MEKAWIRE 집계로 엔비디아와 NVentures는 로봇 기업 투자 라운드 25건, 총 57억7천만 달러에 참여했다. LG와 두산로보틱스, 현대차그룹도 이 생태계에 들어가 있다.
엔비디아는 로봇으로 얼마를 버는지 투자자에게 밝히지 않는다. 2026년 7월 26일 끝난 분기의 10-Q에서 로봇은 '엣지 컴퓨팅'이라는 항목 안에 들어 있다. 게이밍 PC와 워크스테이션, 자동차를 함께 담은 이 항목의 매출은 72억 달러로, 분기 매출 962억 달러의 7.5%다. 나머지 92.5%는 데이터센터 GPU에서 나왔다. 엔비디아의 로봇 전략은 이 구조에서 출발한다.
엔비디아는 로봇 소프트웨어 대부분을 무료로 풀고, 로봇에 들어가는 컴퓨터는 비교적 낮은 값에 판다. 실제 수익은 로봇 모델을 학습시키고 시뮬레이션하는 데이터센터에서 거두고, 그 연산을 사 줄 기업에 투자한다. 이 글은 엔비디아가 로봇 업계에 무엇을 팔고 무엇을 공짜로 주는지, 누구에게 투자했는지, 그리고 LG와 두산로보틱스, 현대차그룹 같은 한국 기업이 이 구조에서 어디에 서 있는지를 짚는다.
- 하이퍼스케일(데이터센터)
- 48,710
- 50.6%
- +102%
- AI 클라우드와 산업 및 기업(데이터센터)
- 40,313
- 41.9%
- +138%
- 엣지 컴퓨팅(로봇과 자동차, 워크스테이션, 게이밍 PC 포함)
- 7,198
- 7.5%
- +27%
- 합계
- 96,221
- 100%
- +106%
- 로봇 매출 별도 공시
- 없음
- 해당 없음
- 해당 없음
출처: 엔비디아 10-Q(2026년 8월 26일 제출). 비중 = 구분별 매출 / 96,221. 2027 회계연도 1분기에 구분 방식을 바꾸고 과거 수치를 재작성했다.
2026년 7월 26일 기준
로봇 매출은 공시할 만큼 크지 않다
엔비디아는 2027 회계연도 1분기부터 매출을 하이퍼스케일(487억 달러), AI 클라우드와 산업 및 기업(403억 달러), 엣지 컴퓨팅(72억 달러, 전년 대비 27% 증가)으로 나눠 공시한다. 10-Q는 엣지 증가 요인으로 블랙웰 워크스테이션 판매를 들었고, 로봇은 언급하지 않았다. 같은 분기 실적 보도자료는 Cosmos 3와 GR00T 레퍼런스 휴머노이드, 로봇용 안전 시스템 Halos를 엣지 부문의 성과로 나열했다. 엔비디아는 분기마다 로봇을 홍보하지만, 로봇 매출은 재무제표에 따로 드러날 만큼 크지 않다.
그렇다면 엔비디아는 왜 그렇게 작은 사업에 해마다 기조연설을 할애할까. 로봇 기업이 첫 제품을 내기 전에 무엇이 필요한지를 보면 답이 나온다.
로봇 몸체 아래 모든 층은 무료이거나 싸다, GPU만 빼고
엔비디아는 2년이 안 되는 기간에 로봇 스택 전체를 갖췄다. 2025년 1월 상업적 이용이 가능한 라이선스로 공개한 Cosmos 월드 모델은 학습용 물리 영상을 만든다. 같은 해 3월 오픈 가중치로 나온 GR00T N1은 휴머노이드 업체에 출발점이 되는 로봇 모델을 줬다. 30억 파라미터의 GR00T N1.7은 2026년 3월 상용 조기 공급에 들어갔고, 엔비디아가 기존 VLA 모델보다 새 작업 성공률이 두 배 이상 높다고 밝힌 N2는 연말 출시 예정이다. 7월 공개한 40억 파라미터 Cosmos 3 Edge는 로봇 안에서 돌며 한 번 추론에 32개 동작을 만든다.
하드웨어는 널리 퍼지도록 값을 매겼다. 젯슨 AGX 토르 개발자 키트는 2025년 8월 3,499달러부터 팔기 시작했고, 젯슨 오린 대비 AI 연산이 7.5배라고 했다. 피규어와 애질리티, 보스턴다이내믹스, 아마존로보틱스가 초기 고객으로 이름을 올렸다. CES 2026에서는 1천 개 단위 가격 1,999달러의 젯슨 T4000이 나왔다. 6월에는 유니트리 H2 플러스 몸체에 샤파 로봇손과 젯슨 토르를 얹은 연구용 레퍼런스 휴머노이드를 발표했고, 유니트리가 올해 말부터 판매한다.
각 층은 로봇 개발자에게 큰돈이 들지 않는다. 공통점은 모두 엔비디아 칩에서 가장 잘 돌고, 정작 비싼 학습과 시뮬레이션은 데이터센터 GPU에서 이뤄진다는 점이다. 피규어가 9월 엔스케일(Nscale)과 베라 루빈 GPU 최대 10만 장, 첫 약정 35억 달러 계약을 맺은 것이 그 모습을 보여 준다. 이 한 건이 피규어 로봇에 들어갈 토르 모듈에서 엔비디아가 거둘 수 있는 금액보다 훨씬 크다.
무료 소프트웨어는 개발자를 끌어들이는 방법이다. 그 개발자의 GPU 비용을 누가 대느냐는 질문에는 투자 포트폴리오가 답한다.
25건, 57억7천만 달러의 로봇 투자
MEKAWIRE 데이터베이스에는 2023년 1월 이후 엔비디아나 벤처 조직 NVentures가 참여한 로봇 기업 투자 라운드가 20개사 25건 기록돼 있다. 공개된 라운드 총액은 57억7,140만 달러다. 엔비디아 출자액은 공개되지 않으므로 이는 참여한 라운드의 규모이지 엔비디아의 투자액이 아니다.
- 2023
- 5
- 420.4
- 84.1
- 스카이디오 시리즈E 230
- 2024
- 7(2건 비공개)
- 953.0
- 190.6
- 피규어 시리즈B 675
- 2025
- 6
- 1,858.0
- 309.7
- 피규어 시리즈C 1,000
- 2026(10월 17일까지)
- 7(1건 비공개)
- 2,540.0
- 423.3
- 스킬드AI 시리즈C 1,400
- 합계
- 25건, 20개사
- 5,771.4
- 262.3
- 자료 없음
MEKAWIRE 데이터베이스 검증 행 기준, 2026년 10월 17일 현재. 라운드 전체 규모이며 엔비디아 출자액은 공개되지 않았다. 평균 = 공개 총액 / 금액 공개 라운드 수.
2026년 10월 17일 기준
흐름은 2025년에 바뀌었다. 초기에는 배송 로봇(서브로보틱스), 수술 로봇(문서지컬, 네오시스), 금속 성형(마키나랩스), 야드 트럭(아웃라이더), 드론(스카이디오)으로 흩어져 있었다. 2025년부터는 필드AI와 다이나로보틱스, 피규어, 스킬드AI, 제너럴리스트AI, 월든로보틱스처럼 로봇의 두뇌를 만드는 기업에 돈이 몰렸다. 휴머노이드와 체화 AI, 로봇 파운데이션 모델 기업이 전체 공개 총액의 74.5%인 43억 달러를, 2025년과 2026년 라운드 43억9,800만 달러 가운데 36억2,500만 달러(82.4%)를 차지한다. 엔비디아가 참여한 라운드의 평균 공개 규모는 2023년 8,410만 달러에서 2026년 4억2,330만 달러로 다섯 배가 됐다.
산식: 두뇌층 비중 = 해당 기간 휴머노이드, 체화 AI, 로봇 파운데이션 모델 범주 기업 라운드 공개 총액 / 전체 공개 총액. 평균 = 공개 총액 / 금액 공개 라운드 수.
이들 기업은 로봇 업계에서 GPU를 가장 많이 쓰는 고객이다. 엔비디아의 투자는 결국 엔비디아 연산을 살 고객의 자금을 대는 셈이다.
한국 기업은 어디에 서 있나
한국 대기업은 엔비디아 스택의 '몸체' 쪽 파트너로 들어갔다. LG는 8월 엔비디아와 MOU를 맺고 2027년 1분기 젯슨 토르와 GR00T 위에서 도는 이족보행 휴머노이드를 공개하기로 했다. LG전자 구동기와 LG이노텍 센서, LG에너지솔루션 배터리가 들어간다. 두산로보틱스는 엔비디아 측과 협의한 뒤 2028년 산업용 휴머노이드 계획을 내놨고, 현대차그룹은 엔비디아와 약 30억 달러 규모 피지컬 AI 사업을 추진한다. 정부와 대기업은 엔비디아 GPU 26만 장 이상을 들이기로 했다.
- LG
- 전략 협력 MOU, 젯슨 토르와 GR00T 기반 이족보행 휴머노이드
- 2026년 8월 13일
- 2027년 1분기 휴머노이드 공개
- 두산로보틱스
- 에이전틱 로봇 OS와 엔비디아 시뮬레이션, 학습 스택 연계 협의
- 2026년 4월 29일
- 2027년 솔루션, 2028년 산업용 휴머노이드
- 현대차그룹
- 엔비디아와 약 30억 달러 피지컬 AI 사업, 휴머노이드 가상 시험 포함
- 2025년 10월 31일
- 공개된 일정 없음
- 한국 정부와 대기업
- 엔비디아 GPU 26만 장 이상 도입
- 2025년 10월 31일
- 소버린 클라우드와 AI 팩토리 구축
- XYZ
- 엔비디아 피지컬 AI 로보틱스 교육과정 운영, 60명 선발
- 2026년 10월 12일 개강
- 2027년 4월 수료
MEKAWIRE가 보도한 각 기업과 정부 발표 기준. XYZ 교육과정은 로봇신문 보도를 인용한 것이다.
2026년 10월 17일 기준
이 구조에서 한국 기업은 부품과 몸체, 제조 역량으로 가치를 만들고, 두뇌층과 연산층은 엔비디아 생태계에 기대는 형태다. 엔비디아 포트폴리오 20개사 가운데 한국 기업은 없다.
MEKAWIRE 분석
엔비디아는 로봇 경쟁에서 이기려는 것이 아니라, 누가 이기든 엔비디아 GPU로 학습하게 만들려 한다. 무료 모델과 값싼 모듈은 그 기본값을 만드는 도구다.
근거는 세 방향에서 같은 곳을 가리킨다. 공시상 로봇은 따로 보고할 만큼 작아서, 지금의 보상이 로봇 컴퓨터 판매일 수 없다. 엔비디아가 가장 강한 시뮬레이션과 월드 모델, 학습 층을 무료로 열어 그 밑의 연산 사용량을 늘린다. 투자는 판매 대수가 많은 기업이 아니라 학습 예산이 큰 기업을 따라간다. 휴머노이드를 수천 대 단위로 출하하는 유니트리는 투자 대상이 아니라 레퍼런스 설계 파트너다.
가장 강한 반론은 휴머노이드가 수백만 대로 늘면 데이터센터보다 로봇 안 컴퓨터 시장이 커질 수 있고, 그 자리에는 경쟁자가 있다는 점이다. 퀄컴은 CES 2026에서 드래곤윙 IQ10을 내놓으며 피규어를 파트너로 발표했고, 테슬라는 옵티머스용 칩을 직접 설계한다. 위험은 실재하지만 아직 멀다고 판단된다. 로봇 안 컴퓨터가 학습 클러스터보다 큰 시장이 될 만큼의 휴머노이드 판매량은 아직 어떤 공시에도 없다.
한국 업계에 주는 함의는 분명하다. LG와 두산이 엔비디아 두뇌층 위에 몸체를 얹는 전략은 개발 속도를 높이지만, 부가가치가 큰 모델과 학습 데이터는 바깥에 둔다. 국내 VLA 연구와 데이터 수집 역량이 이 간극을 메울 수 있는지가 관건이다.
강세 시나리오에서는 GR00T N2가 제때 나오고 레퍼런스 휴머노이드가 연구실 표준이 되며, 두뇌층 스타트업의 투자금이 베라 루빈 연산으로 흘러가 2년 안에 로봇이 별도 성장 항목으로 공시된다. 약세 시나리오에서는 피지컬인텔리전스와 구글 딥마인드, 중국 연구진의 오픈 모델이 표준이 되고 퀄컴과 자체 칩이 로봇 안 컴퓨터를 차지해, 로봇은 엣지 컴퓨팅 안의 홍보 항목으로 남는다.
가설을 확인하거나 깨뜨릴 세 가지 신호
첫째, 엔비디아의 다음 분기 공시에 로봇 매출이나 성장률이 따로 나오는지다. 둘째, GR00T N2가 약속대로 연말까지 나오고 엔비디아 포트폴리오 밖의 업체가 채택하는지다. 셋째, 대량 생산 업체의 로봇 칩 선택이다. LG 이족보행 휴머노이드는 2027년 1분기 젯슨 토르로 나오고, 테슬라는 21일 3분기 실적에서 자체 연산에 대해 더 밝힐 수 있다. 오픈 모델이 로봇 기업의 학습 예산을 줄인다면 그때도 엔비디아에 학습 비용을 낼지가 남은 질문이다.
- NVIDIA reported revenue of $96,221 million for the quarter ended July 26, 2026; Data Center was $89.0 billion and Edge Computing, the line that holds robotics, gaming PCs, workstations and automotive, was $7,198 million, up 27% from a year earlier (10-Q filed Aug 26, 2026).
- Since the first quarter of fiscal 2027 NVIDIA presents revenue as Hyperscale, AI Clouds Industrial and Enterprise, and Edge Computing; no filing breaks out robotics revenue.
- Robot-side products: Jetson AGX Thor developer kit from $3,499 (Aug 25, 2025), Jetson T4000 at $1,999 in 1,000-unit volume (Jan 2026), open GR00T models from N1 (Mar 2025) to N1.7, with N2 due by the end of 2026.
- NVIDIA's Q2 fiscal 2027 release lists Cosmos 3, the Isaac GR00T reference humanoid built on Jetson Thor and Halos for Robotics among the quarter's Edge Computing highlights.
- In MEKAWIRE's database NVIDIA or NVentures joined 25 robotics funding rounds at 20 companies from January 2023 to October 2026, with $5,771.4 million in disclosed round totals; 2026 rounds alone total $2,540.0 million.
- Robot-brain companies (humanoid, embodied AI and robot foundation models) account for $4,300 million, 74.5%, of those disclosed totals, led by Skild AI's $1.4 billion Series C and Figure's $1 billion Series C.
- Figure committed $3.5 billion to Nscale for up to 100,000 Vera Rubin GPUs to train its Helix model (Sept 3, 2026), the clearest disclosed example of robot money flowing back to NVIDIA hardware.
- Qualcomm launched its Dragonwing IQ10 robot processor at CES 2026 and named Figure as a partner, the first direct challenge for the compute socket inside humanoids.
왜 중요한가
엔비디아는 학습용 GPU부터 로봇 안 컴퓨터까지 로봇 스택의 모든 층에 들어가 있는 유일한 기업이며, 지난 2년간 가장 큰 로봇 두뇌 라운드 여러 건에 참여했다. 엔비디아가 로봇에서 어떻게 돈을 벌기로 하느냐가 다른 모든 기업의 비용 구조, 즉 어떤 층이 무료가 되고 어디에 마진이 쌓이는지를 정한다.
한국 기업에 실질적인 의미는 LG와 두산, 현대차그룹이 엔비디아 두뇌층 위에서 휴머노이드를 만든다는 점이다. 개발 속도는 빨라지지만 모델과 학습 데이터의 주도권은 바깥에 남는다.
경쟁사 비교
로봇 안 컴퓨터 층에서 MEKAWIRE 기록상 고객사를 밝힌 로봇 프로세서를 낸 경쟁사는 피규어를 파트너로 둔 퀄컴 드래곤윙 IQ10뿐이다. 테슬라는 옵티머스용 추론 칩을 자체 설계한다. 국내에서는 삼성전자와 LG가 엔비디아의 고객이자 잠재적 경쟁자인데, 로봇 전용 프로세서를 공개한 사례는 우리 기록에 없다.
모델 층에서는 피지컬인텔리전스의 pi 모델과 구글 딥마인드, 피규어 Helix, 스킬드AI가 대안이다. 엔비디아는 자신의 GR00T와 경쟁하는 여러 기업에 투자하고 있는데, 어느 모델이 이기든 자사 GPU에서 학습되면 된다는 계산으로 읽힌다.
밸류에이션 맥락
엔비디아는 로봇 사업에 가치를 매기지 않으며 이 글도 추정치를 쓰지 않는다. 투자 대상 두뇌 기업의 공개된 기업가치가 판돈의 크기를 보여 준다. 피규어는 2025년 9월 시리즈C 후 390억 달러, 스킬드AI는 2026년 1월 시리즈C 후 140억 달러, 월든로보틱스는 7월 3억 달러 시드 후 11억 달러다.
MEKAWIRE 기록상 엔비디아 투자를 받은 국내 휴머노이드 기업은 없다. 엔비디아 입장에서는 소수 지분의 가치보다 그 라운드 자금이 GPU 구매로 돌아오는 고객 관계가 더 크다.
공급망 파급
로봇 안에서 엔비디아는 젯슨 토르 모듈과 소프트웨어를 공급하고, 몸체와 구동기, 손, 센서는 파트너가 맡는다. 레퍼런스 휴머노이드는 유니트리 몸체와 샤파 손을 썼다. LG는 LG전자 구동기와 LG이노텍 센서, LG에너지솔루션 배터리로 이족보행 휴머노이드를 만든다.
이 분업은 한국 부품 업체에 기회다. 엔비디아가 두뇌와 연산을 표준화할수록 구동기와 감속기, 센서, 배터리 같은 몸체 부품의 품질과 원가가 차별화 요인이 된다.
지켜볼 신호
1. 엔비디아 다음 10-Q와 실적 발표에서 로봇 매출이나 성장 요인이 따로 나오는지. 2. GR00T N2의 2026년 말 출시와 포트폴리오 밖 업체의 채택. 3. 유니트리의 레퍼런스 휴머노이드 판매 개시와 가격. 4. LG 이족보행 휴머노이드(2027년 1분기)와 두산로보틱스 산업용 휴머노이드(2028년). 5. 로봇 모델 개발사의 추가 GPU 약정 규모.
애널리스트 시각
가설: 엔비디아의 로봇 전략은 데이터센터 GPU 수요를 만드는 프로그램이며, 무료 모델과 저가 로봇 컴퓨터, 학습 예산이 큰 두뇌 기업 투자를 수단으로 쓴다. 확신도: 중간. 공시와 투자 패턴은 가설을 뒷받침하지만, 피규어 외에 로봇 개발사가 실제로 엔비디아 연산에 얼마를 쓰는지는 공개되지 않았다.
관점이 바뀌는 조건: 로봇 매출이 공시되고 로봇 안 모듈이 주 수입원으로 드러나거나, 대형 로봇 개발사가 비엔비디아 하드웨어로 대규모 학습을 한다는 증거가 나오는 경우다.
따져봐야 할 질문
1. 엣지 컴퓨팅 매출 가운데 로봇용 젯슨 모듈 비중은 얼마이며 항목 전체보다 빨리 늘고 있나. 2. 엔비디아가 참여한 라운드 자금 중 얼마가 엔비디아 GPU나 클라우드 구매로 돌아왔나. 3. GR00T N2는 이전 모델과 같은 오픈 라이선스로 나오나. 4. LG 휴머노이드에서 엔비디아와 LG가 학습 데이터와 모델 권리를 어떻게 나누나. 5. 유니트리가 팔 레퍼런스 휴머노이드의 가격은 얼마인가.