米無人艇サロニック、17億5000万ドル調達 評価額92億5000万ドル、自前の造船所で量産へ
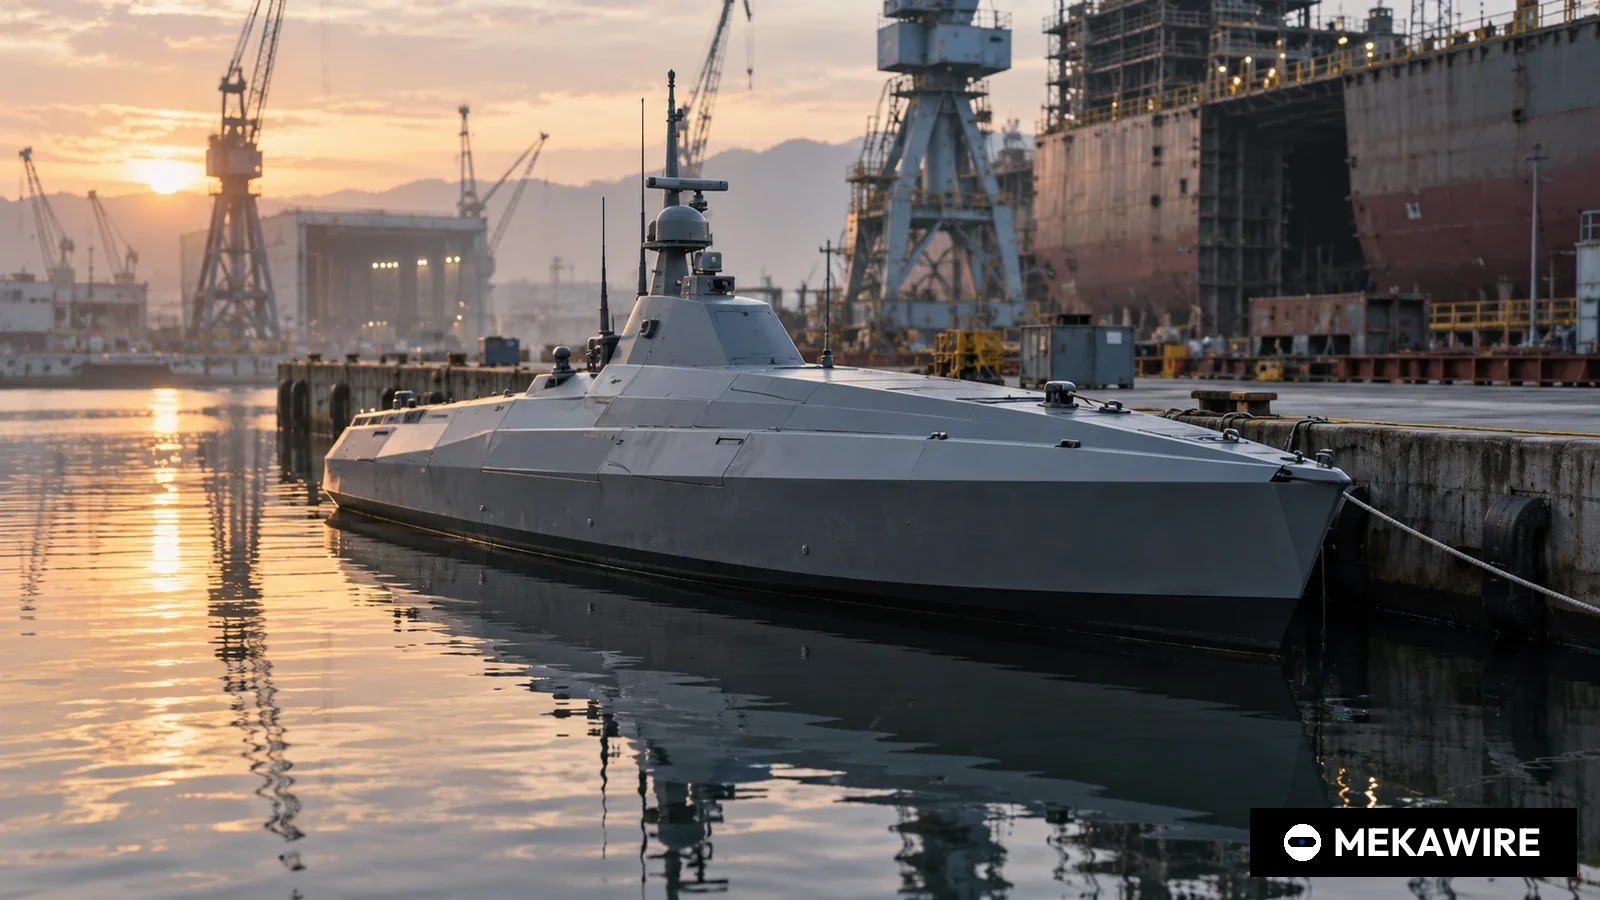
米テキサス州オースティンの自律型無人水上艇メーカー、サロニック(Saronic)は2026年3月31日、クライナーパーキンス主導で17億5000万ドルのシリーズDを完了したと発表した。評価額は92億5000万ドルと、2025年2月のシリーズC時の40億ドルの約2.3倍となった。
ルイジアナ州の造船所拡張に3億ドルを投じるなど、造船能力の確保を計画の中心に据えている。
米国の自律型無人水上艇(ASV)メーカー、サロニックテクノロジーズは2026年3月31日、17億5000万ドルのシリーズD資金調達を完了したと発表した。米ベンチャーキャピタルのクライナーパーキンスが主導し、企業評価額は92億5000万ドルとなった。2025年2月のシリーズCで付いた40億ドルの2倍を超える水準である。
調達の内容
同社によると、今回のラウンドにはアドベントインターナショナル、ベッセマーベンチャーパートナーズ、DFJグロース、BAMエレベートが新たに参加した。既存株主の8VC、カフェインテッドキャピタル、アンドリーセンホロウィッツ、イーラッド ギル氏、フランクリンテンプルトンも追加出資した。資金は自律型水上艇の開発、事業拡大と量産、AIを活用した海洋能力の強化に充てるとしている。資金配分の内訳や売上高は開示していない。
クライナーパーキンスのパートナー、イリヤ フシュマン氏は発表文で、海洋の優位性には技術だけでなく、それを大規模に配備する生産能力が必要であり、両者がそろうことはまれだと述べた。投資家がソフトウエアよりも製造力に賭けたことを示す発言といえる。
製品と生産体制
製品群は全長24フィートの「コルセア」から180フィートの「マローダー」まで広がり、さらに大型の艇も開発する計画だという。同社はマローダーの初号船体を6カ月足らずで完成させたとしている。いずれも乗員を必要とせず、搭載した自律航行ソフトで運航する。
生産能力の拡張が今回の柱である。サロニックはルイジアナ州の造船所を買収し、30万平方フィートの拡張に3億ドルを投じると表明、1500人の雇用を生むとしている。オースティン本社は50万平方フィート超に拡張し、サンディエゴとワシントンに拠点を新設、英国とオーストラリアでも事業を始めた。次世代造船所「ポートアルファ」の計画も進める。同社はシリーズCの発表時、ポートアルファを中大型無人艦の建造向けにゼロから設計する造船所と説明していた。
この1年の実績
サロニックは2025年に米海軍から3億9200万ドルの量産契約を獲得し、従業員数が1300人を超えたと明らかにした。2025年2月18日に発表したシリーズCでは、イーラッド ギル氏の主導で6億ドルを調達し、評価額は40億ドルだった。ゼネラルカタリストが新たに加わった。当時、同社は2024年7月にユニコーン企業となり、オースティンに約42万平方フィートの製造施設を取得したと説明していた。
共同創業者のディノ マヴルーカス最高経営責任者(CEO)は、米国は過去数十年にわたり船を造る能力を失い続けてきたと指摘した。そのうえで、第一原理に基づく設計、先端製造、ソフトウエア定義型の生産を組み合わせた新しい米国型造船モデルで対抗し、第2次世界大戦以来となる速さで米国の造船能力を拡大すると述べた。
競合の動向
同じ週には防衛分野の自律システムで大型調達が相次いだ。AIパイロットソフトと自律型航空機を手がけるシールドAIは3月26日、アドベントインターナショナル主導でシリーズGの普通株15億ドルに加え、固定リターン型優先株5億ドルを調達し、調達後評価額は127億ドルになったと発表した。アドベントは6日のうちに両社へ出資したことになる。アンドゥリルインダストリーズは5月13日、50億ドルのシリーズHを発表した。無人艇分野では、ロードアイランド州プロビデンスのハボックAIが2025年10月に8500万ドルを追加調達し、累計調達額は約1億ドルとなった。出資者にはロッキードマーチンと韓国のハンファが含まれる。
- サロニック
- シリーズD
- 2026-03-31
- 1750
- 9.25
- データなし
- サロニック
- シリーズC
- 2025-02-18
- 600
- 4
- データなし
- シールドAI
- シリーズG(普通株)
- 2026-03-26
- 1500
- 12.7
- 2015
- アンドゥリル
- シリーズH
- 2026-05-13
- 5000
- データなし
- データなし
- ハボックAI
- 名称非開示
- 2025-10-10
- 85
- データなし
- 2024
各社の公式発表に基づく開示値で推計は含まない。nullは一次資料で非開示。シールドAIの金額は固定リターン型優先株5億ドルと2億5000万ドルの融資枠を除く。サロニックの評価額上昇倍率 = 92.5億 ÷ 40億 = 2.31倍。
2026年10月1日時点
日本への示唆
日本の造船業は熟練工の高齢化と人手不足に直面しており、少人数で運航できる船や建造工程の自動化への関心は高い。サロニックの事例は、無人艇の価値が自律航行ソフトだけでなく、短期間で船体を造り切る生産能力にあることを示している。三菱重工業やジャパンマリンユナイテッドなど艦艇を手がける国内造船大手にとって、米国の新興企業が自前の造船所で量産体制を築く動きは、日米の防衛協力や艦艇の維持整備の分野で新たな協業や競合の可能性を生む。舶用エンジンやセンサーを供給する国内部品メーカーにとっても、米国の調達規則を満たせるかどうかが参入の鍵となる。
リスクと課題
サロニックは売上高、引き渡し実績、海軍契約の期間やオプション条件を開示していない。投資家は受注残と建設途上の生産能力に92億5000万ドルの値を付けた形だ。国防予算や計画は変更されうるうえ、大型造船所の建設にはソフトウエア企業にはない実行リスクが伴う。ポートアルファの立地と稼働時期も未定である。
今後の焦点
ルイジアナ造船所の拡張後の生産開始時期、ポートアルファの立地と日程、マローダー級に対する米海軍や同盟国海軍の追加発注、英国とオーストラリアの事業が実際の受注につながるかが焦点となる。
MEKAWIRE分析
サロニックのシリーズDは、無人海洋ロボットで希少な資産は自律航行ソフトではなく造船能力だという評価を価格に反映した取引である。
根拠は同社自身が強調した資金使途にある。発表文はルイジアナ造船所、3億ドルの拡張、1500人の雇用、50万平方フィートの本社を前面に出し、自律機能は一般的な説明にとどめた。主導投資家のパートナーの発言も同じ趣旨だ。約13カ月で評価額が約2.3倍に上昇した背景には、3億9200万ドルの米海軍量産契約がある。
最も有力な反論は、造船所は資本集約的で利益率が低い事業だという点だ。ソフトウエア基盤のように評価された企業が、最終的には防衛請負企業と同じ収益構造に落ち着く可能性がある。重厚な造船設備を持たないシールドAIが127億ドルの評価を得ていることは、投資家が必ずしも設備に報いるわけではないことを示す。
強気シナリオ。米海軍と同盟国が大型無人船体を標準装備とすれば、統合型造船所は競合が短期間で追いつけない納期優位をもたらし、受注基盤は数倍に拡大しうる。その場合、垂直統合が高い評価額を正当化する堀となる。
弱気シナリオ。調達が遅れたり、海軍が複数の供給元に発注を分散したりすれば、サロニックは固定費の重い造船所と高成長を前提とした評価額を同時に抱える。次の資金調達は評価額の横ばいや借り入れ依存につながりかねない。
注目すべきシグナル:
- ルイジアナ造船所の拡張後の生産開始日(同社は未公表)
- 2026年中のポートアルファの立地と稼働時期の発表
- 米海軍の2027会計年度予算における中大型無人水上艦の後続発注規模
- シリーズD、完了
- 17億5000万ドル
- 92億5000万ドル
- クライナーパーキンス
- アドベントインターナショナル、ベッセマー、DFJグロース、BAMエレベート
- シリーズC 6億ドル、評価額40億ドル(2025年2月18日)
- 3億9200万ドルの量産契約(2025年)
- 3億ドル投資、30万平方フィート拡張、雇用1500人
- 24フィートのコルセアから180フィートのマローダーまで
- 1300人超
なぜ重要か
今回の調達は、無人水上ロボットを主力製品とする企業として最大級の資金調達であり、造船所戦略に裏打ちされている。サロニックはルイジアナ造船所の買収、3億ドルの拡張投資、次世代造船所ポートアルファを併せて示し、製造能力を投資の論拠の中心に置いた。
ロボット産業にとっては、防衛顧客がどこにボトルネックを見ているかを示す事例だ。艇向け自律航行ソフトは複数社が供給するが、180フィート級船体を短期間で建造できる造船所は米国で希少である。投資家はその希少な部分に対価を払った。
競合分析
シールドAIは3月26日にシリーズG普通株15億ドルと固定リターン型優先株5億ドルを調達し、調達後評価額は127億ドルとなった。主導したアドベントはサロニックにも新規出資した。シールドAIは航空機の自律化とシミュレーション(エイシェロンテクノロジー買収予定)に注力しており、競う対象は船体ではなく国防予算と人材である。
アンドゥリルは5月13日に50億ドルのシリーズHを発表した最も幅広い競合だ。無人艇専業のハボックAIは2025年10月に8500万ドルを調達し累計約1億ドル、ハンファとロッキードマーチンが出資する。ハボックAIは大型船体で提携先に頼る可能性が高く、自前の造船所を築くサロニックと戦略が分かれる。
企業価値の背景
92億5000万ドルの評価額は、2025年2月18日のシリーズC時40億ドルの約2.31倍(92.5÷40)である。唯一開示された事業指標である米海軍の3億9200万ドル契約と比べると評価額は約24倍だが、契約期間やオプションが非開示のため慎重な解釈が必要だ。
5日前に決まったシールドAIの127億ドルが、防衛向け自律システム企業の近い参照点となる。両社とも監査済み売上高を公表していない。
サプライチェーンへの影響
ルイジアナでの30万平方フィートの拡張により、サロニックは溶接工や艤装工、船舶電気工が不足する米メキシコ湾岸の労働市場に参入する。1500人の採用は資金面と同時にサプライチェーンの課題でもある。
無人艇は舶用エンジン、通信機器、センサー、搭載コンピューターに依存する。サロニックは調達先を明らかにしていない。日本の舶用機器メーカーにとっては、米国の原産地規則や輸出管理を満たせるかが参入条件となる。
今後の注目点
第1にルイジアナ造船所の生産開始時期と生産目標、第2にポートアルファの立地と予算、日程、第3に米海軍2027会計年度予算の中大型無人水上艦の項目である。
英国やオーストラリアでの事業が両国海軍からの受注につながるか、造船所建設に借り入れや政府資金を活用するかも注目点だ。
アナリストの見方
見立て:サロニックは米国を代表する無人艦艇の建造企業として評価されており、造船所投資はその評価の中核である。確信度:中。資金規模、海軍量産契約、マローダー初号船体の建造速度は見立てを支えるが、売上高や引き渡し数、契約詳細が非開示で検証には限界がある。
最も可能性が高いのは、2027年まで受注拡大と大規模設備投資が並行し、黒字化前に追加の大型調達が必要になる展開である。
問うべき論点
3億9200万ドルの海軍契約でこれまでに何隻が引き渡され、契約期間はどれほどか。17億5000万ドルのうち造船所とソフト研究にそれぞれどれだけ配分されるのか。
ポートアルファはどこに、いつ建設されるのか。英国とオーストラリアの事業は現地建造なのか、米国からの輸出支援なのか。