Was ist Symbotic? Walmart liefert 85 Prozent des Umsatzes und den Großteil von 22,5 Milliarden Dollar Auftragsbestand, das erste profitable Quartal lebt zur Hälfte von Zinsen
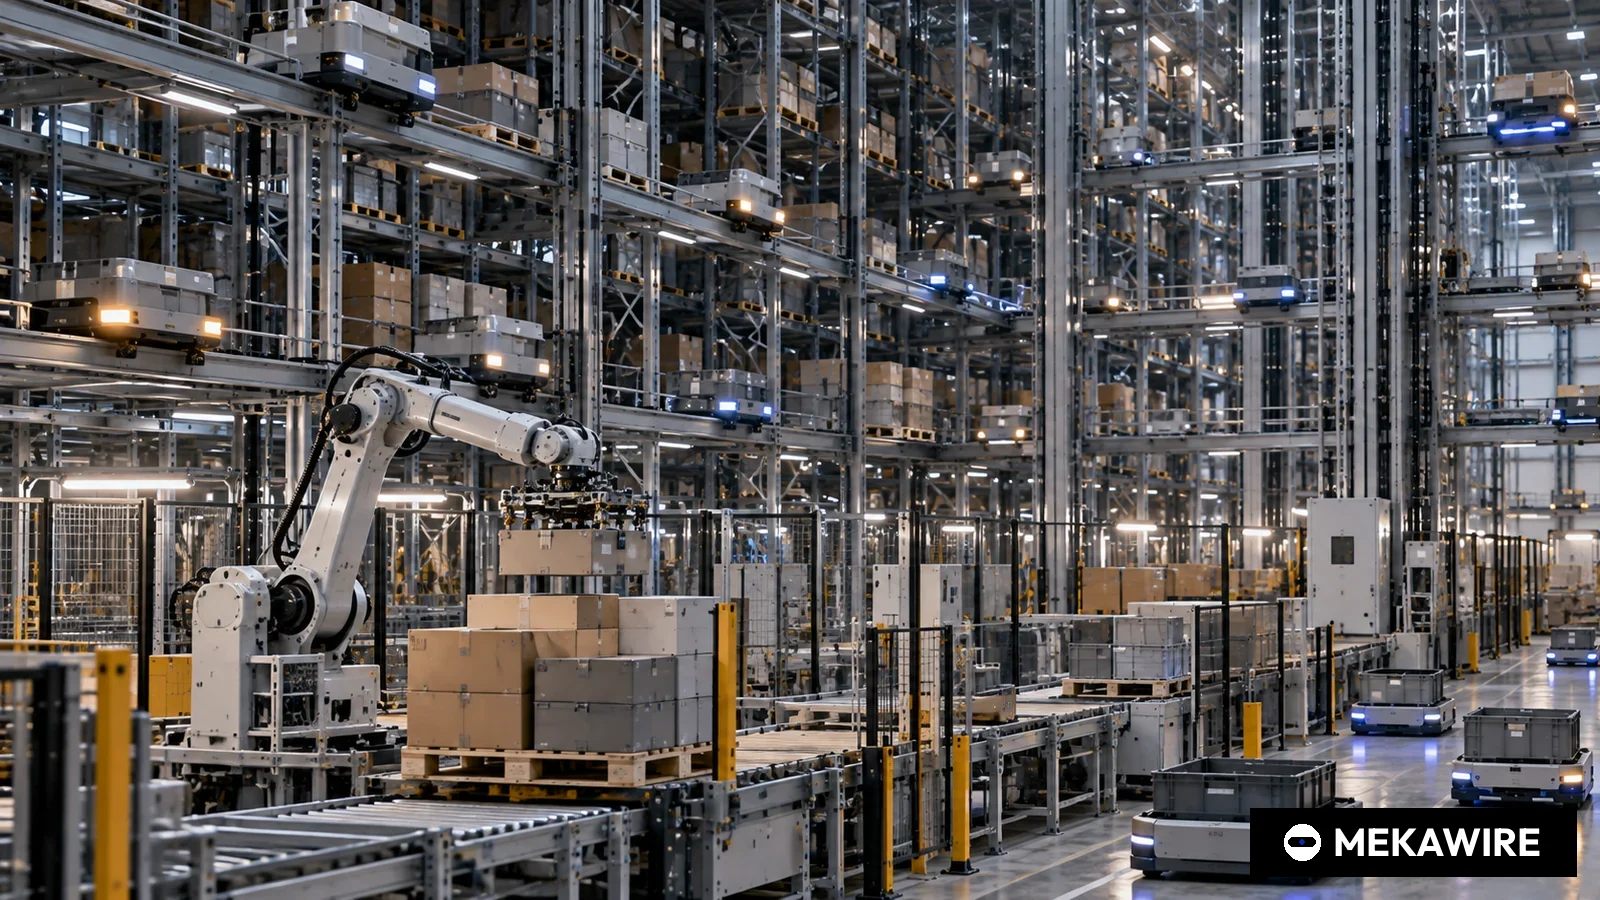
Symbotic baut Robotersysteme, die in Verteilzentren Kartons lagern und kommissionieren. Laut 10-K stammten rund 85 Prozent der 2,25 Milliarden Dollar Umsatz im Geschäftsjahr 2025 von Walmart, der Auftragsbestand von rund 22,5 Milliarden Dollar entspricht dem Zehnfachen des Jahresumsatzes.
Im dritten Quartal des Geschäftsjahres 2026 erzielte das Unternehmen laut 10-Q erstmals einen operativen Gewinn von 32,9 Millionen Dollar bei 720,8 Millionen Dollar Umsatz, weitere 30,6 Millionen kamen aus sonstigen Erträgen.
Symbotic, der Hersteller robotischer Lagersysteme aus Massachusetts, hat im Quartal bis 27. Juni 2026 erstmals einen operativen Gewinn erzielt: 32,9 Millionen Dollar bei 720,8 Millionen Dollar Umsatz, wie aus dem 10-Q hervorgeht. Dieselbe Meldung zeigt, dass weitere 30,6 Millionen Dollar Vorsteuergewinn aus sonstigen Erträgen stammten. Fast die Hälfte der 63,5 Millionen Dollar, die das Unternehmen im Wendequartal vor Steuern verdiente, kam also nicht aus dem Verkauf von Robotern.
Das ist wichtig, weil Symbotic unter Robotikunternehmen eine Ausnahme ist. Mit 2,25 Milliarden Dollar Umsatz im Geschäftsjahr 2025 hat es die Größe eines Industriekonzerns, der Auftragsbestand liegt bei rund 22,5 Milliarden Dollar. Doch rund 85 Prozent des Umsatzes kamen von einem Kunden, Walmart. Diese Analyse klärt anhand von 10-K und 10-Q, was Symbotic verkauft, wie abhängig es von Walmart ist und ob der Gewinn trägt.
Ein Generalunternehmer auf Kostenzuschlagsbasis im Walmart-Netz
Symbotic plant, installiert und wartet Automatisierungssysteme für Verteilzentren. Flotten autonomer Roboter bringen Kartons in Hochregale mit hoher Dichte und holen sie in der Reihenfolge, die eine Filiale braucht, Roboterarme bauen gemischte Paletten für die ausgehenden Lkw. Der Systemumsatz, also die Installation, machte 94 Prozent des Umsatzes im Geschäftsjahr 2025 aus, der Rest entfiel auf Softwarewartung und Betriebsleistungen.
Die Bindung an Walmart steht in den Verträgen. Beide arbeiten seit 2015 zusammen. Eine Änderung 2021 umfasste 25 der 42 regionalen Verteilzentren von Walmart, die Neufassung vom Mai 2022 alle 42 und brachte rund 6,1 Milliarden Dollar zusätzlichen Auftragsbestand; alle Systeme sollen bis Ende 2029 in die Umsetzung gehen. Walmart zahlt die Kosten jeder Installation plus einen festgelegten Gewinn, hat Beobachterrechte im Board, und der Vertrag beschränkt Verkäufe an ein bestimmtes Unternehmen. Im Januar 2025 übernahm Symbotic Walmarts Sparte Advanced Systems and Robotics und schloss einen zweiten Vertrag über bis zu 400 Mikro-Fulfillment-Systeme für Filialen, abhängig von Leistungszielen.
- Umsatz
- 1.788,2
- 2.246,9
- 1.628,5
- 2.027,3
- 720,8
- Bruttogewinn
- 245,7
- 422,6
- 303,7
- 444,3
- 160,9
- Bruttomarge
- 13,7%
- 18,8%
- 18,6%
- 21,9%
- 22,3%
- Operatives Ergebnis
- (116,7)
- (115,0)
- (69,2)
- 45,5
- 32,9
- Nettoergebnis
- (84,7)
- (91,0)
- (47,9)
- 77,8
- 55,0
Aus Symbotics 10-K für das Geschäftsjahr 2025 und 10-Q für Q3 2026. Das Geschäftsjahr endet am letzten Samstag im September. Bruttomarge = Bruttogewinn / Umsatz. Nettoergebnis einschließlich nicht beherrschender Anteile.
Stand: 18. Okt. 2026
Das Kostenzuschlagsmodell erklärt das Margenprofil. Die Bruttomarge stieg von 13,7 Prozent im Geschäftsjahr 2024 auf 18,8 Prozent und 22,3 Prozent im Juniquartal, bleibt aber eine Generalunternehmermarge. Offen ist, wie viel der Zukunft bereits unterschrieben ist.
Zehn Jahresumsätze sind bereits unterschrieben
Der Auftragsbestand lag Ende des Geschäftsjahres 2025 bei rund 22,5 Milliarden Dollar und Ende Juni 2026 unverändert; den weitaus größten Teil machen laut Meldungen die Verträge mit Walmart und dem Gemeinschaftsunternehmen GreenBox aus. Gemessen am Umsatz 2025 sind das 10,0 Jahre Arbeit, bei AutoStore 1,03 Jahre. Laut 10-K sollten nur rund 12 Prozent, etwa 2,7 Milliarden Dollar, im Geschäftsjahr 2026 Umsatz werden. Die Prognose passt dazu: 2.027,3 Millionen Dollar Neunmonatsumsatz plus 760 bis 780 Millionen Dollar im vierten Quartal ergeben 2,79 bis 2,81 Milliarden Dollar, ein Wachstum von 24,1 bis 24,9 Prozent.
Zweite Säule ist GreenBox, im Juli 2023 mit der SoftBank Group gegründet, die 65 Prozent hält. GreenBox hat zugesagt, über sechs Jahre Symbotic-Systeme für mindestens 7,5 Milliarden Dollar zu kaufen, und firmiert heute als Exol. Symbotic bilanziert seine 35 Prozent nach der Equity-Methode; die daraus verbuchten Verluste stiegen in den ersten neun Monaten des Geschäftsjahres 2026 auf 22,4 Millionen Dollar nach 7,8 Millionen. Exol ist damit Kunde und Ergebnisbelastung zugleich.
Woraus der Gewinn besteht
Die operative Verbesserung ist echt. Das operative Ergebnis der neun Monate betrug 45,5 Millionen Dollar nach 69,2 Millionen Verlust, die Forschungs- und Entwicklungskosten sanken um 8,5 Prozent auf 138,1 Millionen Dollar, Vertriebs- und Verwaltungskosten stiegen um 25,5 Prozent, die Systeme im Aufbau nahmen von 46 auf 77 zu. Der operative Cashflow lag bei 305,6 Millionen Dollar.
Die operative Marge des Quartals betrug aber nur 4,6 Prozent, und die sonstigen Erträge erreichten fast das operative Ergebnis. Von 55,0 Millionen Dollar Nettogewinn entfielen 43,3 Millionen auf nicht beherrschende Anteile, die Inhaber von Anteilen an Symbotic Holdings. Für die Class-A-Aktionäre blieben 11,7 Millionen Dollar, 0,09 Dollar je Aktie. Die liquiden Mittel sanken von 2,0 auf 1,7 Milliarden Dollar.
MEKAWIRE-Analyse
Symbotic ist am besten als börsennotierte, ausgelagerte Lagerautomatisierung von Walmart zu verstehen. Der Auftragsbestand verschafft eine Planbarkeit, die kein anderer Roboterhersteller hat, doch die Kostenzuschlagsverträge, die ihn erzeugen, deckeln auch die Marge. Die Gewinnstory hängt an Volumen und an Kunden jenseits von Walmart.
Die Belege stehen in den Tabellen. Der Umsatz wächst um rund 25 Prozent im Jahr bei nahezu unveränderter Kundenstruktur, die Margen verbessern sich durch Ausführung, nicht durch Preise. Das stärkste Gegenargument lautet, dass die Diversifizierung begonnen hat: Der Auslandsanteil stieg von 1,2 auf 11,6 Prozent, Walmart Mexiko hat zwei Standorte bei Mexiko-Stadt bestellt, und am 13. Oktober kaufte Symbotic gegen bar cellumation, einen Bremer Anbieter von Sortiersystemen. Das sind frühe Signale, an den 85 Prozent ändern sie noch nichts.
- AutoStore (Norwegen)
- 2025
- 538,6 Mio. USD
- 72,7% (Q1 2026)
- Nettogewinn 81,8 Mio. USD
- Bestand 557,0 Mio. USD
- Ocado Technology Solutions (UK)
- bis Nov. 2025
- 561,2 Mio. GBP
- nicht veröffentlicht
- bereinigte EBITDA-Marge 25,0%
- nicht veröffentlicht
- Symbotic (USA)
- bis Sep. 2025
- 2.246,9 Mio. USD
- 18,8%
- Nettoverlust 91,0 Mio. USD
- Bestand rund 22,5 Mrd. USD
- Geek+ (China)
- 2025
- 3.171,0 Mio. RMB
- 35,5%
- IFRS-Verlust 10,4 Mio. RMB
- Neuaufträge 4.137 Mio. RMB
Aus den Ergebnissen der Unternehmen laut verifizierten MEKAWIRE-Meldungen. Währungen wie berichtet, keine Umrechnung. Auftragsbestand / Umsatz: Symbotic 10,0, AutoStore 1,03.
Stand: 18. Okt. 2026
Für deutsche Leser ist cellumation der Anknüpfungspunkt. Symbotic bekommt damit ein Ingenieurteam in Bremen und ein Produkt, das auch an andere Integratoren verkauft werden kann. Der 10-K nennt mit Witron, Dematic, Knapp, SSI Schäfer, Vanderlande und Swisslog überwiegend europäische Wettbewerber. Wer in Europa gegen diese Namen antritt, braucht mehr als einen amerikanischen Ankerkunden.
Im optimistischen Szenario läuft der Walmart-Ausbau planmäßig bis 2029, Exol erschließt weitere Standorte und das Filial-Mikro-Fulfillment funktioniert; die Bruttomarge steigt Richtung Mitte 20 Prozent und das operative Ergebnis wird zur Hauptquelle des Gewinns. Im pessimistischen Szenario trifft eine Verlangsamung bei Walmart oder Streit über die Leistungsziele beim Mikro-Fulfillment ein Unternehmen ohne zweiten Kunden ähnlicher Größe, während die Exol-Verluste weiter steigen.
Drei datierte Signale prüfen die These. Der 10-K für das Geschäftsjahr 2026, Ende November zu erwarten, wenn Symbotic dem Termin vom 24. November des Vorjahres folgt, zeigt den neuen Walmart-Anteil. Am 23. Juli 2027 endet die erste Laufzeit des Exol-Vertrags und zeigt, ob das Gemeinschaftsunternehmen weiter kauft. Der erste Quartalsbericht, der nach cellumation internationale Systeme getrennt ausweist, zeigt, ob Europa ein Geschäft wird.
- Symbotic designs, installs and maintains AI-driven robotic systems that store, sort and palletise cases in warehouse distribution centres, according to its fiscal 2025 Form 10-K.
- Walmart accounted for about 85% of Symbotic's $2,246.9 million revenue in the year to Sep 27, 2025; UNFI, GreenBox, Southern Glazer's and Albertsons together for about 13%.
- Backlog was about $22.5 billion on Sep 27, 2025 and again on June 27, 2026; the 10-K expected about 12% of it to turn into revenue in fiscal 2026.
- Fiscal 2025 revenue rose 25.7% and gross margin improved to 18.8% from 13.7%, but the company still posted a net loss of $91.0 million.
- In the quarter to June 27, 2026, revenue was $720.8 million (up 21.7%), gross margin 22.3% and operating income $32.9 million against a $25.8 million loss a year earlier.
- Other income of $30.6 million made up 48.2% of the quarter's $63.5 million pre-tax income; $43.3 million of the $55.0 million net income was attributable to noncontrolling interests.
- Systems in deployment rose to 77 from 46 a year earlier, and revenue from outside the US reached 11.6% of the quarter's total from 1.2%.
- GreenBox, a joint venture 65% owned by SoftBank Group and 35% by Symbotic, now trades as Exol and committed to buy at least $7.5 billion of systems over six years.
Warum das wichtig ist
Symbotic hat den größten Umsatz unter den hier verglichenen Lagerautomatisierern, mehr als das Vierfache von AutoStore 2025. Am Unternehmen lässt sich ablesen, wie sich ein Robotikgeschäft entwickelt, wenn ein einziger Ankerkunde den Hochlauf finanziert.
Humanoid-Hersteller, die Ankerkunden in Automobil und Logistik suchen, streben im Kern einen Vertrag nach Walmart-Muster an. Symbotics Meldungen zeigen Planbarkeit und Margendeckel solcher Verträge zugleich.
Wettbewerbsanalyse
Der 10-K nennt Witron, Honeywell, Dematic, Vanderlande, Knapp, SSI Schäfer und Swisslog als Wettbewerber bei Gesamtsystemen sowie Knapp, Exotec, Ocado, Geek+, Hai Robotics und AutoStore beim Einzelstück-Picking und Mikro-Fulfillment. AutoStore verkauft ein lizenziertes Würfelspeicherprodukt über Integratoren mit 72,7 Prozent Bruttomarge, Symbotic installiert und betreibt ganze Anlagen mit rund 22 Prozent.
Am ähnlichsten im Wachstum ist Geek+ mit 31,6 Prozent Umsatzplus 2025, den USA als größtem Markt und 35,5 Prozent Bruttomarge. Ocados Technologiesparte zeigt das Risiko der Kundenkonzentration: Kroger schloss im Januar 2026 drei US-Fulfillment-Zentren.
Bewertungskontext
MEKAWIRE schätzt keine Bewertung für Symbotic. Die Meldungen liefern Größenmarken: Eigenkapital von 1,13 Milliarden Dollar am 27. Juni 2026, davon 425,2 Millionen nicht beherrschende Anteile, liquide Mittel von 1,7 Milliarden Dollar und ein Auftragsbestand von rund 22,5 Milliarden Dollar.
Weil der Großteil des Nettogewinns auf nicht beherrschende Anteile entfällt, ist der Gewinn je Class-A-Aktie klein (0,09 Dollar im dritten Quartal). Eine Bewertung auf Basis der 55,0 Millionen Dollar überzeichnet, was bei den Class-A-Aktionären ankommt.
Folgen für die Lieferkette
Laut 10-K arbeitet etwa die Hälfte der rund 2.000 Beschäftigten an Kundenstandorten bei Installation und Wartung, etwa 1.950 sind in den USA. Engpass beim Wachstum ist nach den Meldungen die Montagekapazität, nicht die Roboterhardware.
Das Sachanlagevermögen liegt fast vollständig in den USA (158,4 von 158,6 Millionen Dollar am 27. Juni 2026). Mit cellumation kommen ein deutsches Ingenieurteam und ein auch an Dritte verkäufliches Produkt hinzu.
Worauf jetzt zu achten ist
10-K für das Geschäftsjahr 2026, voraussichtlich Ende November 2026: Walmart-Anteil am Umsatz und Veränderung des Auftragsbestands von 22,5 Milliarden Dollar.
Viertes Quartal des Geschäftsjahres 2026: ob der Umsatz in der Spanne von 760 bis 780 Millionen Dollar landet und das operative Ergebnis die sonstigen Erträge wieder übersteigt.
23. Juli 2027: Ende der ersten Laufzeit des Exol-Vertrags, den Exol unter Bedingungen um zwei Jahre verlängern kann.
Analystensicht
These: Symbotic ist Walmarts Automatisierungssparte mit Börsennotiz, der Gewinn hängt an Volumen, nicht an Preissetzungsmacht. Zuversicht: mittel. Die Meldungen sind geprüft und detailliert, zeigen aber keine Margen nach Kunden und keine Wirtschaftlichkeit des Mikro-Fulfillments.
Unsere Sicht würde sich ändern, wenn das operative Ergebnis zwei Quartale in Folge klar über den sonstigen Erträgen liegt und der Walmart-Anteil im Geschäftsjahr 2026 unter 80 Prozent fällt.
Offene Fragen
Welche Bruttomarge erzielt Symbotic bei Systemen für andere Kunden als Walmart im Vergleich zu den Kostenzuschlagsverträgen?
Wie viele Mikro-Fulfillment-Systeme für Filialen haben die Leistungsziele des Walmart-Vertrags von 2025 erreicht?
Wie viel der Exol-Zusage von 7,5 Milliarden Dollar liegt als feste Bestellung vor, und warum steigen die Equity-Verluste?