Symbotic是什么公司:沃尔玛贡献85%收入和225亿美元积压订单的大部分,首个盈利季度近半利润来自其他收益
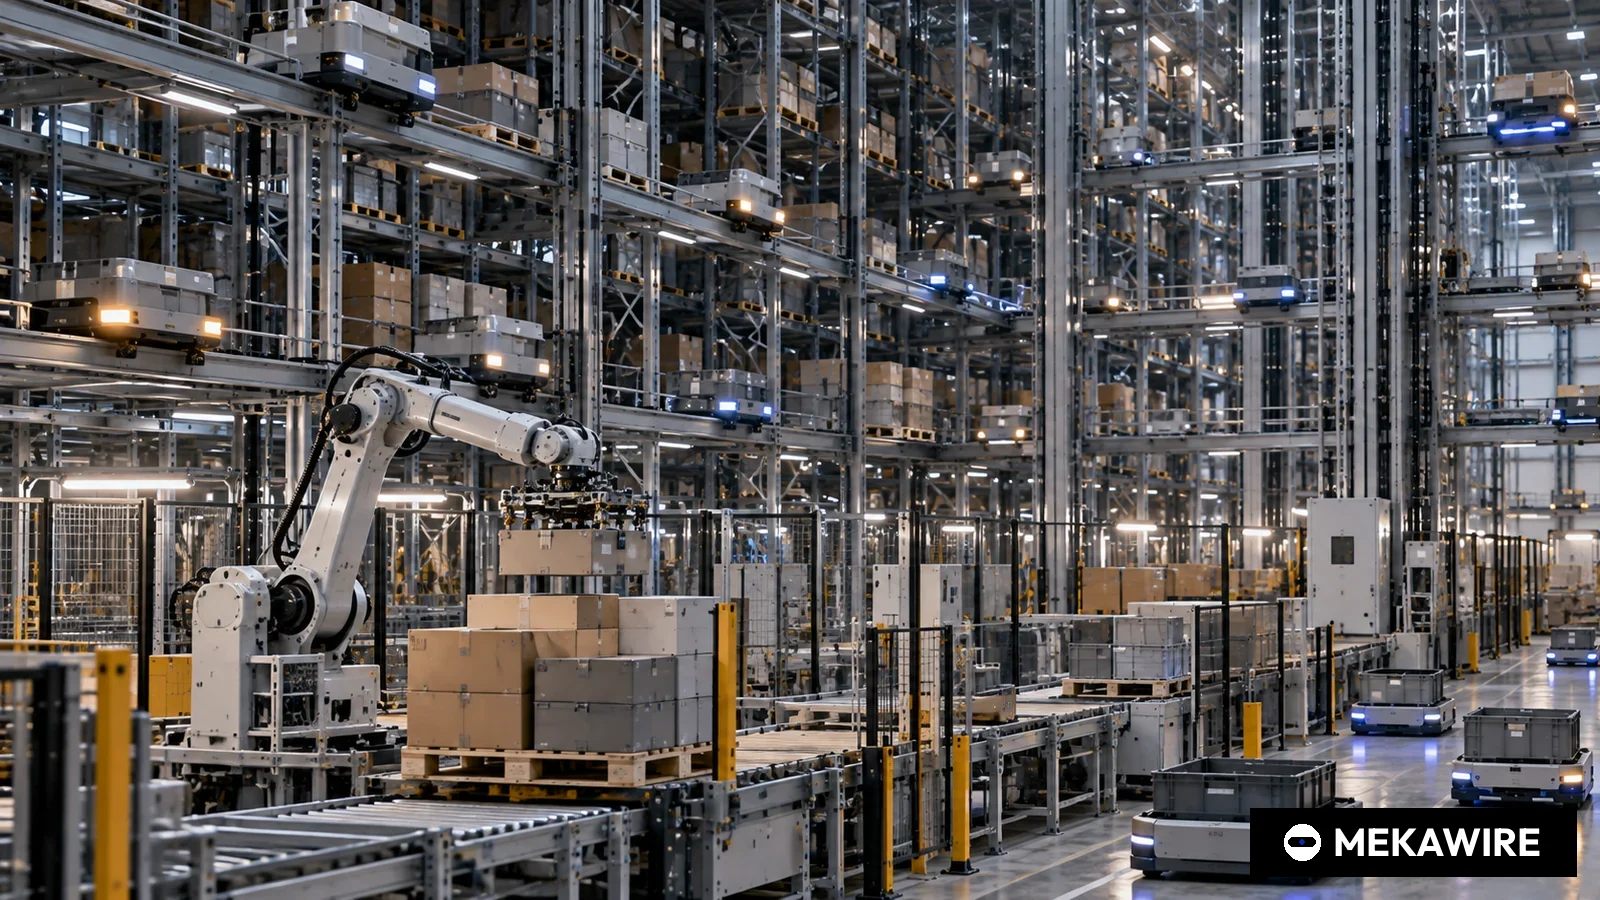
Symbotic为配送中心提供箱件存储和出库的机器人系统。其2025财年10-K显示,22.5亿美元收入中约85%来自沃尔玛,约225亿美元的积压订单相当于年收入的10倍。2026财年第三季度10-Q显示,公司在7.208亿美元收入上首次实现经营利润3290万美元,另有3060万美元其他收益计入税前利润。
美国仓储机器人系统公司Symbotic在截至2026年6月27日的季度首次实现经营利润:收入7.208亿美元,经营利润3290万美元,公司在10-Q中披露。同一份文件显示,另有3060万美元其他收益计入税前利润。也就是说,这个扭亏季度6350万美元税前利润中,近一半并非来自卖机器人。
这一点之所以重要,是因为Symbotic在机器人公司中极为特殊。2025财年收入22.5亿美元,规模堪比工业集团,积压订单约225亿美元,但约85%的收入来自沃尔玛一家。本文依据10-K和最新10-Q,梳理Symbotic卖什么、对沃尔玛依赖多深,以及盈利能否持续。
嵌在沃尔玛物流网络里的成本加成型系统商
Symbotic为配送中心设计、安装并维护自动化系统。成群的自主机器人把箱件送入高密度货架,再按门店需要的顺序取出,机械臂为出库卡车码放混装托盘。系统收入即安装工程,占2025财年收入的94%,其余为软件维护和运营服务。
与沃尔玛的关系写进了合同。双方自2015年合作;2021年修订协议覆盖沃尔玛42个区域配送中心中的25个,2022年5月重签协议扩展至全部42个,积压订单因此增加约61亿美元,所有系统须在2029年底前开工。沃尔玛按实施成本加约定利润付款,拥有董事会观察员权利,协议还限制Symbotic向某一特定公司销售。2025年1月,Symbotic收购沃尔玛的先进系统与机器人业务(ASR),并签署第二份协议,在满足性能指标的前提下为门店提供最多400套微型履约系统。
- 收入
- 1,788.2
- 2,246.9
- 1,628.5
- 2,027.3
- 720.8
- 毛利
- 245.7
- 422.6
- 303.7
- 444.3
- 160.9
- 毛利率
- 13.7%
- 18.8%
- 18.6%
- 21.9%
- 22.3%
- 经营利润(亏损)
- (116.7)
- (115.0)
- (69.2)
- 45.5
- 32.9
- 净利润(亏损)
- (84.7)
- (91.0)
- (47.9)
- 77.8
- 55.0
来源:Symbotic 2025财年10-K及2026财年第三季度10-Q。财年截至9月最后一个星期六。毛利率 = 毛利 / 收入。净利润含归属非控股权益部分。
截至 2026年10月18日
成本加成模式决定了利润率形态。毛利率由2024财年的13.7%升至2025财年的18.8%和6月季度的22.3%,但这是工程承包商的利润率。接下来要看的是,未来有多少已经签约。
十年收入已经在手
积压订单在2025财年末约为225亿美元,2026年6月底不变,文件称其中绝大部分来自沃尔玛和GreenBox合资公司的协议。按2025财年收入计算相当于10.0年的工作量。10-K预计其中仅约12%,即约27亿美元,会在2026财年转为收入。公司指引与此吻合:前九个月收入20.273亿美元,加上第四季度7.6亿至7.8亿美元的指引,全年为27.9亿至28.1亿美元,增长24.1%至24.9%。
第二根支柱是2023年7月与软银集团(持股65%)成立的GreenBox,它承诺六年内采购至少75亿美元系统,现以Exol名义运营。Symbotic以权益法核算其35%股权,相关亏损在2026财年前九个月扩大至2240万美元,上年同期为780万美元。Exol既是客户,也在拖累利润。
利润由什么构成
经营层面的改善是真实的。前九个月经营利润4550万美元,上年同期亏损6920万美元;研发费用下降8.5%至1.381亿美元,销售及管理费用增长25.5%;在建系统由46套增至77套;九个月经营现金流3.056亿美元。
但当季经营利润率只有4.6%,其他收益几乎与经营利润相当。5500万美元净利润中,4330万美元归属于Symbotic Holdings单位持有人即非控股权益,A类股东仅得1170万美元,每股0.09美元。现金由上季度的20亿美元降至17亿美元。
MEKAWIRE 分析
Symbotic最准确的定位,是一家上市的沃尔玛外包仓储自动化部门。积压订单带来其他机器人公司没有的可见度,但造就这些订单的成本加成合同也锁定了利润率上限,盈利前景取决于规模和沃尔玛以外的客户。
证据在表格中。收入每年增长约25%,客户结构几乎没变,利润率改善来自执行而非定价。最有力的反方观点是多元化已经起步:美国以外收入占比由1.2%升至11.6%,墨西哥沃尔玛签约在墨西哥城附近两个站点部署,Symbotic还在10月13日以现金收购德国不来梅的分拣系统公司cellumation。这些仍是早期信号,尚未改变85%这个数字。
- 极智嘉Geek+(中国)
- 2025年
- 31.71亿元人民币
- 35.5%
- IFRS亏损1040万元
- 新签订单41.37亿元
- Symbotic(美国)
- 截至2025年9月
- 22.469亿美元
- 18.8%
- 净亏损9100万美元
- 积压订单约225亿美元
- AutoStore(挪威)
- 2025年
- 5.386亿美元
- 72.7%(2026年一季度)
- 净利润8180万美元
- 积压订单5.57亿美元
- Ocado技术业务(英国)
- 截至2025年11月
- 5.612亿英镑
- 未披露
- 调整后EBITDA利润率25.0%
- 未披露
引自MEKAWIRE已核实的各公司业绩报道,货币按原始披露,未作换算。积压订单与收入之比:Symbotic 10.0倍,AutoStore 1.03倍。
截至 2026年10月18日
对中国读者而言,极智嘉是最直接的参照。极智嘉2025年收入增长31.6%,美国已成为其最大市场,毛利率35.5%,Symbotic则是单一大客户驱动的系统工程模式,规模更大但利润率更低。中国仓储机器人企业出海美国时,面对的正是这样一位与沃尔玛深度绑定的对手。
乐观情景下,沃尔玛项目按计划推进到2029年,Exol增加站点,门店微型履约系统跑通,毛利率升向25%左右,经营利润成为主要利润来源。悲观情景下,沃尔玛放缓或在微型履约性能指标上出现分歧,会直接冲击一家没有同等规模第二客户的公司,而Exol亏损继续扩大。
三个有日期的信号将检验这一判断。若沿用去年11月24日的节奏,2026财年10-K将在11月下旬前后披露新的沃尔玛收入占比;2027年7月23日Exol商业协议初始期满,将显示合资公司是否继续采购;收购cellumation后首份单列海外系统的季报,将说明欧洲会成为一项业务还是只是补充。
- Symbotic designs, installs and maintains AI-driven robotic systems that store, sort and palletise cases in warehouse distribution centres, according to its fiscal 2025 Form 10-K.
- Walmart accounted for about 85% of Symbotic's $2,246.9 million revenue in the year to Sep 27, 2025; UNFI, GreenBox, Southern Glazer's and Albertsons together for about 13%.
- Backlog was about $22.5 billion on Sep 27, 2025 and again on June 27, 2026; the 10-K expected about 12% of it to turn into revenue in fiscal 2026.
- Fiscal 2025 revenue rose 25.7% and gross margin improved to 18.8% from 13.7%, but the company still posted a net loss of $91.0 million.
- In the quarter to June 27, 2026, revenue was $720.8 million (up 21.7%), gross margin 22.3% and operating income $32.9 million against a $25.8 million loss a year earlier.
- Other income of $30.6 million made up 48.2% of the quarter's $63.5 million pre-tax income; $43.3 million of the $55.0 million net income was attributable to noncontrolling interests.
- Systems in deployment rose to 77 from 46 a year earlier, and revenue from outside the US reached 11.6% of the quarter's total from 1.2%.
- GreenBox, a joint venture 65% owned by SoftBank Group and 35% by Symbotic, now trades as Exol and committed to buy at least $7.5 billion of systems over six years.
为何重要
在本文对比的仓储自动化企业中,Symbotic收入最大,超过AutoStore 2025年收入的四倍。它展示了单一锚定客户支撑扩张时,机器人业务的损益如何演变。
正在寻找汽车和物流锚定客户的人形机器人公司,本质上都在争取一份沃尔玛式合同。Symbotic的文件同时展示了这类合同带来的可见度和利润率上限。
竞争对手分析
10-K列出的整线自动化竞争对手包括Witron、霍尼韦尔、德马泰克、范德兰德、Knapp、SSI Schaefer和瑞仕格;拆零拣选和微型履约领域则为Knapp、Exotec、Ocado、极智嘉、海柔创新和AutoStore。AutoStore通过集成商以授权方式销售立体存储产品,毛利率72.7%;Symbotic安装并运营整套系统,毛利率约22%。
增长形态最接近的是极智嘉,2025年收入增长31.6%,美国成为最大市场,毛利率35.5%。Ocado技术业务则显示了客户集中的风险:Kroger在2026年1月关闭了三座美国履约中心。
估值背景
MEKAWIRE不估算Symbotic估值。文件给出的规模指标为:2026年6月27日总权益11.3亿美元,其中非控股权益4.252亿美元;现金17亿美元;积压订单约225亿美元。
由于大部分净利润归属于非控股权益,A类每股收益很小(第三季度0.09美元)。若以5500万美元的总净利润估值,会高估A类股东实际所得。
供应链影响
10-K显示,约2000名员工中约一半在客户现场安装和维护系统,约1950人在美国。从文件看,扩张瓶颈是安装人力而非机器人硬件。
固定资产几乎全部在美国(2026年6月27日1.586亿美元中的1.584亿美元)。收购cellumation带来德国工程团队和一款可卖给其他集成商的产品。
后续看点
2026年11月下旬前后的2026财年10-K:沃尔玛收入占比及225亿美元积压订单的变化。
2026财年第四季度业绩:收入是否落在7.6亿至7.8亿美元区间,经营利润是否再次超过其他收益。
2027年7月23日:Exol商业协议初始期满,Exol在满足条件时可延长两年。
分析师观点
判断:Symbotic是上市的沃尔玛自动化部门,盈利取决于规模而非定价能力。置信度:中。文件经审计且详细,但未按客户披露利润率,也未披露微型履约的经济性。
改变判断的条件:连续两个季度经营利润明显超过其他收益,且2026财年沃尔玛占比降至80%以下。
值得追问的问题
非沃尔玛客户系统的毛利率与沃尔玛成本加成合同相比如何?
2025年沃尔玛协议下有多少套门店微型履约系统已满足性能指标?
Exol的75亿美元承诺中有多少已成为确定订单?权益法亏损为何扩大?