심보틱은 어떤 회사인가: 매출 85%와 225억 달러 수주잔고 대부분이 월마트, 첫 흑자 분기 이익의 절반은 이자에서 나왔다
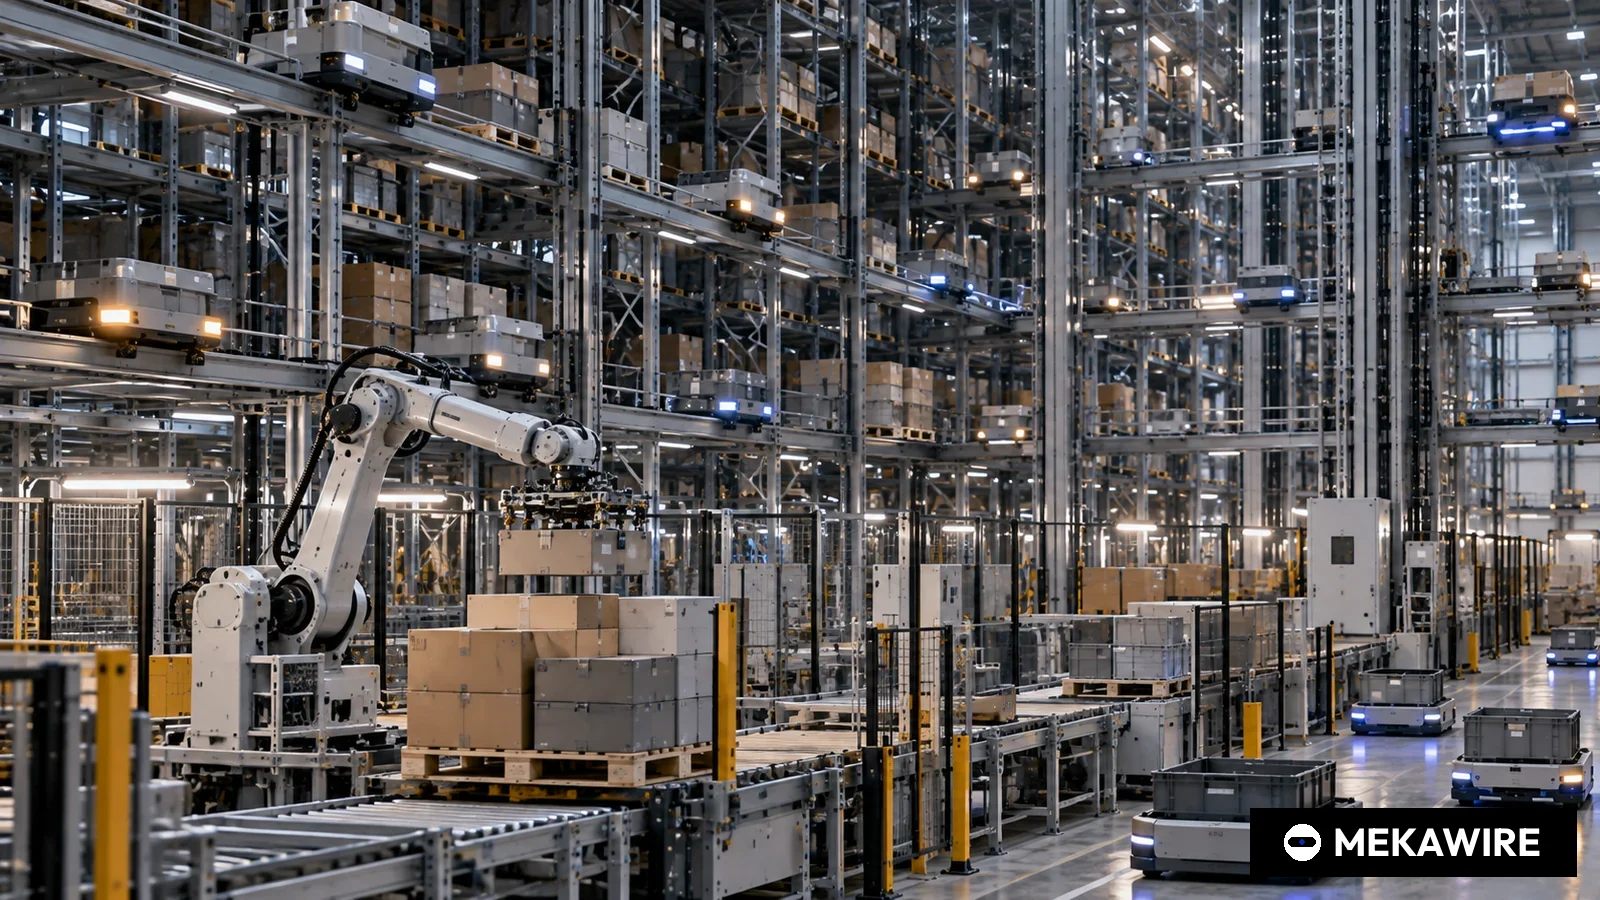
심보틱은 물류센터의 박스 보관과 출고를 자동화하는 로봇 시스템 기업으로, 2025 회계연도 매출 22억5000만 달러의 약 85%가 월마트에서 나왔다고 연차보고서(10-K)에서 밝혔다. 수주잔고 약 225억 달러는 연매출의 10배다.
2026 회계연도 3분기 10-Q에 따르면 매출 7억2080만 달러에 첫 영업이익 3290만 달러를 냈지만, 기타수익 3060만 달러가 세전이익에 더해졌다.
물류센터 로봇 시스템 기업 심보틱이 2026년 6월 27일 끝난 분기에 처음으로 영업이익을 냈다. 매출 7억2080만 달러에 영업이익 3290만 달러라고 회사는 분기보고서(10-Q)에서 밝혔다. 같은 공시를 보면 기타수익 3060만 달러가 세전이익에 더해졌다. 흑자 전환 분기의 세전이익 6350만 달러 가운데 절반 가까이가 로봇 판매가 아닌 곳에서 나온 셈이다.
이 대목이 중요한 이유는 심보틱이 로봇 기업 가운데 독특한 위치에 있기 때문이다. 2025 회계연도 매출 22억5000만 달러로 산업재 대기업급 규모를 갖췄고 수주잔고는 약 225억 달러에 이른다. 그런데 매출의 약 85%가 월마트 한 곳에서 나왔다. 이 글은 10-K와 최근 10-Q를 바탕으로 심보틱이 무엇을 팔고, 월마트에 얼마나 의존하며, 흑자가 지속 가능한지를 짚는다.
월마트 물류망 안의 원가가산형 로봇 시공사
심보틱은 물류센터용 자동화 시스템을 설계하고 설치해 유지보수까지 맡는다. 자율주행 로봇 무리가 박스를 고밀도 랙에 넣었다가 매장이 원하는 순서대로 꺼내고, 로봇팔이 출고 트럭용 혼적 팔레트를 쌓는다. 설치 공사에 해당하는 시스템 매출이 2025 회계연도 매출의 94%였고 나머지는 소프트웨어 유지보수와 운영 서비스였다.
월마트와의 관계는 계약에 새겨져 있다. 두 회사는 2015년부터 협력했다. 2021년 수정 계약으로 월마트 지역 물류센터 42곳 중 25곳이 대상이 됐고, 2022년 5월 재작성 계약으로 42곳 전부로 넓어지며 수주잔고가 약 61억 달러 늘었다. 모든 시스템은 2029년 말까지 구축을 시작해야 한다. 월마트는 구축 원가에 정해진 이익을 더해 지급하고, 이사회 참관권을 가지며, 계약은 심보틱이 특정 기업에 판매하는 것을 제한한다. 심보틱은 2025년 1월 월마트의 첨단시스템로봇(ASR) 사업을 인수하고, 성능 조건 충족을 전제로 매장용 마이크로풀필먼트 시스템 최대 400개를 공급하는 두 번째 계약을 맺었다.
- 매출
- 1,788.2
- 2,246.9
- 1,628.5
- 2,027.3
- 720.8
- 매출총이익
- 245.7
- 422.6
- 303.7
- 444.3
- 160.9
- 매출총이익률
- 13.7%
- 18.8%
- 18.6%
- 21.9%
- 22.3%
- 영업이익(손실)
- (116.7)
- (115.0)
- (69.2)
- 45.5
- 32.9
- 순이익(손실)
- (84.7)
- (91.0)
- (47.9)
- 77.8
- 55.0
심보틱 2025 회계연도 10-K와 2026 회계연도 3분기 10-Q. 회계연도는 9월 마지막 토요일에 끝난다. 매출총이익률 = 매출총이익 / 매출. 순이익은 비지배지분 몫을 포함한다.
2026년 10월 18일 기준
원가가산 구조가 마진을 설명한다. 매출총이익률은 2024 회계연도 13.7%에서 2025 회계연도 18.8%, 6월 분기 22.3%로 올랐지만 시공사 수준의 마진이다. 남은 질문은 미래가 이미 얼마나 계약돼 있느냐다.
10년 치 매출이 이미 계약돼 있다
수주잔고는 2025 회계연도 말 약 225억 달러였고 2026년 6월 말에도 같았다. 공시는 월마트와 그린박스 합작사 계약이 대부분이라고 밝혔다. 2025 회계연도 매출로 나누면 10.0년 치 일감이다. 10-K는 이 가운데 약 12%, 약 27억 달러만 2026 회계연도에 매출이 될 것으로 봤다. 회사 가이던스도 이와 맞는다. 9개월 매출 20억2730만 달러에 4분기 전망 7억6000만~7억8000만 달러를 더하면 연간 27억9000만~28억1000만 달러로 24.1~24.9% 성장이다.
2023년 7월 소프트뱅크그룹(지분 65%)과 세운 그린박스가 두 번째 축이다. 6년간 최소 75억 달러어치 심보틱 시스템을 사기로 약정했고 지금은 엑솔이라는 이름을 쓴다. 심보틱은 지분 35%를 지분법으로 반영하는데, 여기서 인식한 손실이 2026 회계연도 9개월간 2240만 달러로 1년 전 780만 달러보다 커졌다. 엑솔은 고객이자 이익을 깎는 요인이다.
이익은 무엇으로 이뤄졌나
영업단의 개선은 실재한다. 9개월 영업이익은 4550만 달러로 1년 전 6920만 달러 손실에서 돌아섰다. 연구개발비는 8.5% 줄어든 1억3810만 달러였고 판매관리비는 25.5% 늘었다. 구축 중인 시스템은 46개에서 77개로 늘었고 9개월 영업현금흐름은 3억560만 달러였다.
그러나 분기 영업이익률은 4.6%에 그쳤고 기타수익이 영업이익과 맞먹었다. 순이익 5500만 달러 중 4330만 달러는 심보틱 홀딩스 지분 보유자인 비지배지분 몫이어서 클래스A 주주에게 돌아간 몫은 1170만 달러, 주당 0.09달러였다. 현금은 직전 분기 20억 달러에서 17억 달러로 줄었다.
MEKAWIRE 분석
심보틱은 상장된 월마트의 외주 물류 자동화 부문으로 보는 것이 정확하다. 수주잔고는 다른 로봇 기업이 갖지 못한 가시성을 주지만, 그 잔고를 만든 원가가산 계약이 마진 상한도 정한다. 이익 이야기는 물량과 월마트 밖 고객에 달려 있다.
근거는 표에 있다. 매출은 해마다 약 25% 늘었지만 고객 구성은 거의 변하지 않았고, 마진 개선은 가격이 아니라 실행에서 나왔다. 가장 강한 반론은 다변화가 시작됐다는 것이다. 미국 밖 매출 비중이 1.2%에서 11.6%로 올랐고, 멕시코 월마트가 멕시코시티 인근 두 곳에 도입을 계약했으며, 심보틱은 10월 13일 독일 브레멘의 분류 시스템 기업 셀루메이션을 현금 인수했다. 아직 초기 신호일 뿐 85%라는 숫자를 바꾸지는 못했다.
- 심보틱(미국)
- 2025년 9월 결산
- 22억4690만 달러
- 18.8%
- 순손실 9100만 달러
- 수주잔고 약 225억 달러
- 오토스토어(노르웨이)
- 2025년
- 5억3860만 달러
- 72.7%(2026년 1분기)
- 순이익 8180만 달러
- 수주잔고 5억5700만 달러
- 지커플러스(중국)
- 2025년
- 31억7100만 위안
- 35.5%
- IFRS 손실 1040만 위안
- 신규 수주 41억3700만 위안
- 오카도 테크놀로지(영국)
- 2025년 11월 결산
- 5억6120만 파운드
- 미공개
- 조정 EBITDA 마진 25.0%
- 미공개
각 사 실적 발표를 MEKAWIRE 검증 기사에서 인용. 통화는 발표 기준이며 환산하지 않았다. 수주잔고/매출 배수는 심보틱 10.0배, 오토스토어 1.03배.
2026년 10월 18일 기준
한국 기업과 비교하면 차이가 선명하다. 월마트는 한 공급사에 전국 물류망을 맡기고 그 공급사의 지분 구조와 판매처까지 계약으로 묶었다. 앵커 고객을 찾는 국내 물류 로봇 스타트업에는 이런 계약이 주는 규모와 그 대가인 마진 상한을 함께 보여주는 사례다.
강세 시나리오에서는 월마트 구축이 2029년까지 일정대로 진행되고 엑솔이 거점을 늘리며 매장용 마이크로풀필먼트가 자리 잡아 매출총이익률이 20% 중반으로 오르고 영업단이 주된 이익원이 된다. 약세 시나리오에서는 월마트의 속도 조절이나 마이크로풀필먼트 성능 조건을 둘러싼 이견이 비슷한 규모의 두 번째 고객이 없는 회사를 직격하고, 엑솔 손실은 계속 커진다.
가설을 시험할 날짜가 정해진 신호는 세 가지다. 지난해처럼 11월 24일 전후에 나올 2026 회계연도 10-K는 새 월마트 매출 비중을 보여준다. 2027년 7월 23일 엑솔 상업 계약의 최초 기간이 끝나면 합작사가 계속 살지가 드러난다. 셀루메이션 인수 뒤 해외 시스템을 따로 보여주는 첫 분기 보고서는 유럽이 사업이 될지 부속품에 그칠지를 알려준다.
- Symbotic designs, installs and maintains AI-driven robotic systems that store, sort and palletise cases in warehouse distribution centres, according to its fiscal 2025 Form 10-K.
- Walmart accounted for about 85% of Symbotic's $2,246.9 million revenue in the year to Sep 27, 2025; UNFI, GreenBox, Southern Glazer's and Albertsons together for about 13%.
- Backlog was about $22.5 billion on Sep 27, 2025 and again on June 27, 2026; the 10-K expected about 12% of it to turn into revenue in fiscal 2026.
- Fiscal 2025 revenue rose 25.7% and gross margin improved to 18.8% from 13.7%, but the company still posted a net loss of $91.0 million.
- In the quarter to June 27, 2026, revenue was $720.8 million (up 21.7%), gross margin 22.3% and operating income $32.9 million against a $25.8 million loss a year earlier.
- Other income of $30.6 million made up 48.2% of the quarter's $63.5 million pre-tax income; $43.3 million of the $55.0 million net income was attributable to noncontrolling interests.
- Systems in deployment rose to 77 from 46 a year earlier, and revenue from outside the US reached 11.6% of the quarter's total from 1.2%.
- GreenBox, a joint venture 65% owned by SoftBank Group and 35% by Symbotic, now trades as Exol and committed to buy at least $7.5 billion of systems over six years.
왜 중요한가
심보틱은 이 글에서 비교한 물류 자동화 기업 가운데 매출이 가장 크며, 오토스토어 2025년 매출의 4배를 넘는다. 단일 앵커 고객이 규모 확대를 떠받칠 때 로봇 사업의 손익이 어떻게 바뀌는지를 보여준다.
자동차와 물류 앵커 고객을 찾는 휴머노이드 기업들은 사실상 월마트형 계약을 노리고 있다. 심보틱의 공시는 그런 계약이 주는 가시성과 마진 상한을 동시에 보여준다.
경쟁사 비교
10-K는 전체 시스템 자동화 경쟁사로 비트론, 하니웰, 데마틱, 반더란데, 크나프, SSI 섀퍼, 스위스로그를, 낱개 피킹과 마이크로풀필먼트 경쟁사로 크나프, 엑소텍, 오카도, 지커플러스, 하이로보틱스, 오토스토어를 꼽았다. 오토스토어는 큐브형 보관 제품을 시스템통합사를 통해 라이선스 방식으로 팔아 매출총이익률 72.7%를 내지만 심보틱은 시스템 전체를 설치하고 운영해 약 22%를 낸다.
성장 양상이 가장 비슷한 곳은 지커플러스로, 2025년 매출이 31.6% 늘었고 미국이 최대 시장이 됐으며 매출총이익률은 35.5%다. 오카도 기술 부문은 고객 집중의 위험을 보여준다. 크로거가 2026년 1월 미국 풀필먼트센터 세 곳을 닫았다.
밸류에이션 맥락
MEKAWIRE는 심보틱의 기업가치를 추정하지 않는다. 공시가 주는 규모 지표는 2026년 6월 27일 기준 총자본 11억3000만 달러(비지배지분 4억2520만 달러 포함), 현금 17억 달러, 수주잔고 약 225억 달러다.
순이익 대부분이 비지배지분 몫이라 클래스A 주당순이익은 작다(3분기 0.09달러). 헤드라인 순이익 5500만 달러로 가치를 매기면 클래스A 주주 몫을 과대평가하게 된다.
공급망 파급
10-K에 따르면 직원 약 2000명 중 절반가량이 고객 현장에서 시스템을 설치하고 유지보수하며, 약 1950명이 미국에 있다. 공시에서 보이는 확장의 병목은 로봇 하드웨어가 아니라 설치 인력이다.
유형자산은 거의 전부 미국에 있다(2026년 6월 27일 기준 1억5860만 달러 중 1억5840만 달러). 셀루메이션 인수로 독일 엔지니어링 조직과 다른 시스템통합사에도 팔 수 있는 제품이 더해졌다.
지켜볼 신호
2026년 11월 하순 전후 2026 회계연도 10-K: 월마트 매출 비중과 225억 달러 수주잔고 변화.
2026 회계연도 4분기 실적: 매출이 7억6000만~7억8000만 달러 범위에 드는지, 영업이익이 다시 기타수익을 넘는지.
2027년 7월 23일: 엑솔 상업 계약 최초 기간 만료. 엑솔은 조건부로 2년 연장할 수 있다.
애널리스트 시각
판단: 심보틱은 상장된 월마트 자동화 부문이며 이익은 가격 결정력보다 물량에 달려 있다. 확신도: 중간. 공시는 감사를 받았고 상세하지만 고객별 마진이나 마이크로풀필먼트 수익성은 나오지 않는다.
시각을 바꿀 조건은 영업이익이 기타수익을 뚜렷이 넘는 분기가 두 번 이어지고, 2026 회계연도 월마트 비중이 80% 아래로 내려가는 것이다.
따져봐야 할 질문
월마트 외 고객 시스템의 매출총이익률은 월마트 원가가산 계약과 비교해 얼마인가?
2025년 월마트 계약의 성능 조건을 충족한 매장용 마이크로풀필먼트 시스템은 몇 개인가?
엑솔의 75억 달러 약정 가운데 확정 주문은 얼마이며 지분법 손실이 커지는 이유는 무엇인가?