シンボティックとは何か 売上高の85%と225億ドルの受注残の大半がウォルマート、初の黒字四半期は利益の半分が金利収入
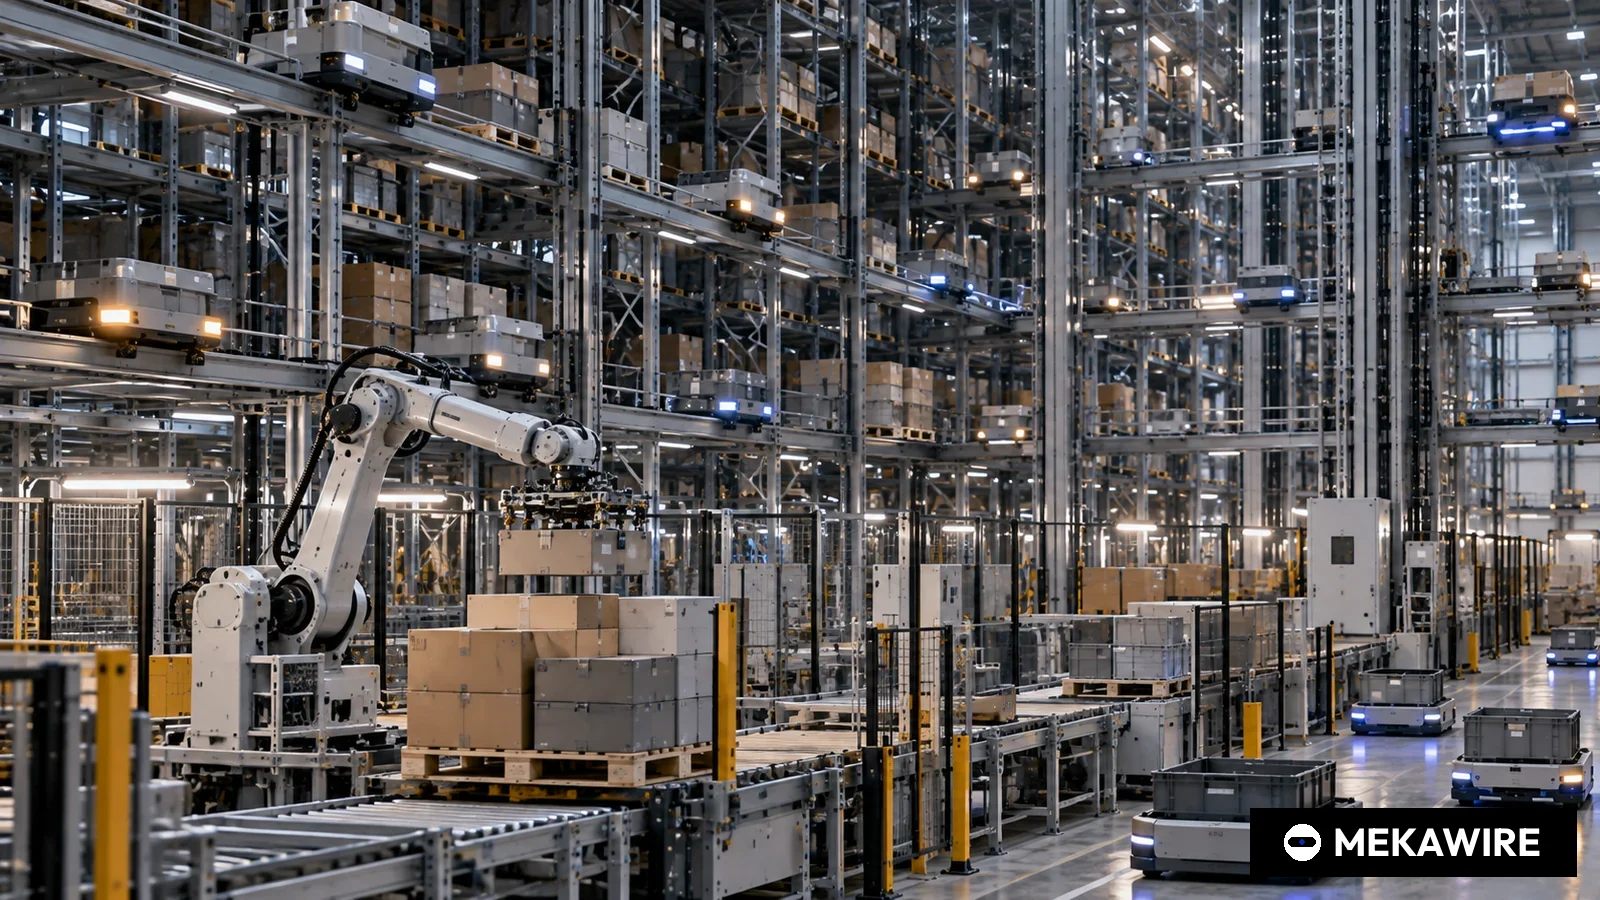
シンボティックは物流センターでケースの保管と出荷を自動化するロボットシステム企業で、2025年度の売上高22億5000万ドルの約85%がウォルマート向けだったと年次報告書(10-K)で開示した。約225億ドルの受注残は年間売上高の10倍にあたる。
2026年度第3四半期の10-Qによると、売上高7億2080万ドルで初の営業利益3290万ドルを計上したが、その他収益3060万ドルが税引前利益を押し上げた。
米マサチューセッツ州の物流ロボットシステム企業シンボティックは、2026年6月27日に終わった四半期に初めて営業黒字を計上した。売上高7億2080万ドルに対し営業利益3290万ドルだったと四半期報告書(10-Q)で開示した。同じ開示によると、その他収益3060万ドルが税引前利益に加わった。黒字転換した四半期の税引前利益6350万ドルのほぼ半分は、ロボットの販売以外から生まれたことになる。
この点が重要なのは、シンボティックがロボット企業の中で特異な存在だからだ。2025年度の売上高は22億5000万ドルと産業大手並みの規模で、受注残は約225億ドルに達する。一方で売上高の約85%はウォルマート1社からだった。本稿は10-Kと最新の10-Qをもとに、シンボティックが何を売り、ウォルマートにどれだけ依存し、黒字が持続するのかを読み解く。
ウォルマートの物流網に組み込まれたコストプラス型の施工会社
シンボティックは物流センター向けの自動化システムを設計、設置し、保守まで担う。自律走行ロボットの群れがケースを高密度ラックに収め、店舗が必要とする順に取り出し、ロボットアームが出荷トラック向けの混載パレットを組む。設置工事にあたるシステム売上高が2025年度の94%を占め、残りはソフトウェア保守と運用サービスだった。
ウォルマートとの関係は契約に刻まれている。両社は2015年から協業し、2021年の改定でウォルマートの地域物流センター42カ所のうち25カ所が対象となり、2022年5月の改定で42カ所すべてに広がって受注残が約61億ドル増えた。全システムは2029年末までに導入に着手する。ウォルマートは導入原価に所定の利益を上乗せして支払い、取締役会のオブザーバー権を持ち、契約は特定企業への販売を制限している。シンボティックは2025年1月にウォルマートの先端システムロボティクス(ASR)部門を買収し、性能条件の達成を前提に店舗向けマイクロフルフィルメントシステムを最大400基納める2本目の契約を結んだ。
- 売上高
- 1,788.2
- 2,246.9
- 1,628.5
- 2,027.3
- 720.8
- 売上総利益
- 245.7
- 422.6
- 303.7
- 444.3
- 160.9
- 売上総利益率
- 13.7%
- 18.8%
- 18.6%
- 21.9%
- 22.3%
- 営業損益
- (116.7)
- (115.0)
- (69.2)
- 45.5
- 32.9
- 純損益
- (84.7)
- (91.0)
- (47.9)
- 77.8
- 55.0
シンボティックの2025年度10-Kと2026年度第3四半期10-Qから。会計年度は9月の最終土曜日に終わる。売上総利益率 = 売上総利益 / 売上高。純損益は非支配持分帰属分を含む。
2026年10月18日時点
コストプラス型の構造が利益率を説明する。売上総利益率は2024年度の13.7%から2025年度18.8%、6月期22.3%へ上がったが、施工会社の水準である。次の問いは、将来の売上高がどれだけ既に契約済みかだ。
10年分の売上高が既に契約済み
受注残は2025年度末に約225億ドルで、2026年6月末も変わらず、その大半はウォルマートとGreenBoxとの契約だと開示している。2025年度の売上高で割ると10.0年分の仕事量で、オートストアの1.03年とは桁が違う。10-Kはこのうち約12%、約27億ドルだけが2026年度に売上高になるとみていた。会社の見通しもこれと合う。9カ月の売上高20億2730万ドルに第4四半期見通し7億6000万〜7億8000万ドルを足すと通期27億9000万〜28億1000万ドルで、24.1〜24.9%の増収となる。
第2の柱は2023年7月にソフトバンクグループ(出資比率65%)と設立したGreenBoxだ。6年間で最低75億ドル分のシンボティック製システムを買う約束をしており、現在はExolの名で営業する。シンボティックは35%の持分を持分法で計上し、そこからの損失は2026年度9カ月で2240万ドルと、前年同期の780万ドルから膨らんだ。Exolは顧客であると同時に利益を削る要因でもある。
利益の中身
営業段階の改善は本物だ。9カ月の営業損益は前年同期の6920万ドルの赤字から4550万ドルの黒字となり、研究開発費は8.5%減の1億3810万ドル、販売管理費は25.5%増えた。構築中のシステムは46から77に増え、9カ月の営業キャッシュフローは3億560万ドルだった。
ただ四半期の営業利益率は4.6%にとどまり、その他収益が営業利益とほぼ並んだ。純利益5500万ドルのうち4330万ドルはSymbotic Holdingsの持分保有者である非支配持分に帰属し、クラスA株主の取り分は1170万ドル、1株0.09ドルだった。現金は前四半期の20億ドルから17億ドルに減った。
MEKAWIRE分析
シンボティックは、上場したウォルマートの外部委託型物流自動化部門と捉えるのが正確だ。受注残は他のロボット企業にない見通しの良さをもたらすが、それを生んだコストプラス契約が利益率の上限も決める。利益の行方は物量とウォルマート以外の顧客次第である。
根拠は表にある。売上高は年約25%伸びたが顧客構成はほとんど変わらず、利益率の改善は価格ではなく実行力から来た。最も強い反論は多角化が始まったという点だ。米国外の売上高比率は1.2%から11.6%に上がり、メキシコのウォルマートがメキシコシティ近郊の2拠点で導入を契約し、シンボティックは10月13日にドイツのブレーメンの仕分けシステム企業cellumationを現金で買収した。まだ初期の兆しで、85%という数字は変わっていない。
- シンボティック(米国)
- 2025年9月期
- 22億4690万ドル
- 18.8%
- 純損失9100万ドル
- 受注残約225億ドル
- オートストア(ノルウェー)
- 2025年
- 5億3860万ドル
- 72.7%(2026年1〜3月期)
- 純利益8180万ドル
- 受注残5億5700万ドル
- ギークプラス(中国)
- 2025年
- 31億7100万元
- 35.5%
- IFRS損失1040万元
- 新規受注41億3700万元
- オカド テクノロジー部門(英国)
- 2025年11月期
- 5億6120万ポンド
- 非開示
- 調整後EBITDAマージン25.0%
- 非開示
各社の決算をMEKAWIREの検証済み記事から引用。通貨は開示どおりで換算していない。受注残の売上高倍率はシンボティック10.0倍、オートストア1.03倍。
2026年10月18日時点
日本の読者にとっての比較軸はソフトバンクグループだ。同社はABBのロボット事業を53億7500万ドルで買収する手続きを進める一方、米国の物流自動化ではGreenBoxを通じてシンボティックの最大級の買い手でもある。1社の荷主に全国の物流網を委ね、販売先まで契約で縛るウォルマート型の関係は、主要顧客を探す日本のロボット企業にとって規模と利益率上限の両面を示す例になる。
強気シナリオでは、ウォルマート向け導入が2029年まで計画どおり進み、Exolが拠点を増やし、店舗向けマイクロフルフィルメントが軌道に乗って、売上総利益率が20%台半ばへ上がり営業段階が主な利益源になる。弱気シナリオでは、ウォルマートの減速やマイクロフルフィルメントの性能条件をめぐる対立が、同規模の第2顧客を持たない会社を直撃し、Exolの損失も膨らみ続ける。
仮説を試す日付の決まった兆候は三つある。昨年の11月24日と同じ時期に出れば11月下旬となる2026年度の10-Kで、新しいウォルマート比率が分かる。2027年7月23日にExolとの商業契約の当初期間が終わり、合弁会社が買い続けるかが見える。cellumation買収後に海外システムを分けて示す最初の四半期報告は、欧州が事業になるか付属物にとどまるかを示す。
- Symbotic designs, installs and maintains AI-driven robotic systems that store, sort and palletise cases in warehouse distribution centres, according to its fiscal 2025 Form 10-K.
- Walmart accounted for about 85% of Symbotic's $2,246.9 million revenue in the year to Sep 27, 2025; UNFI, GreenBox, Southern Glazer's and Albertsons together for about 13%.
- Backlog was about $22.5 billion on Sep 27, 2025 and again on June 27, 2026; the 10-K expected about 12% of it to turn into revenue in fiscal 2026.
- Fiscal 2025 revenue rose 25.7% and gross margin improved to 18.8% from 13.7%, but the company still posted a net loss of $91.0 million.
- In the quarter to June 27, 2026, revenue was $720.8 million (up 21.7%), gross margin 22.3% and operating income $32.9 million against a $25.8 million loss a year earlier.
- Other income of $30.6 million made up 48.2% of the quarter's $63.5 million pre-tax income; $43.3 million of the $55.0 million net income was attributable to noncontrolling interests.
- Systems in deployment rose to 77 from 46 a year earlier, and revenue from outside the US reached 11.6% of the quarter's total from 1.2%.
- GreenBox, a joint venture 65% owned by SoftBank Group and 35% by Symbotic, now trades as Exol and committed to buy at least $7.5 billion of systems over six years.
なぜ重要か
シンボティックは本稿で比べた物流自動化企業の中で売上高が最も大きく、オートストアの2025年売上高の4倍を超える。単一の主要顧客が規模拡大を支えるとき、ロボット事業の損益がどう変わるかを示す事例だ。
自動車や物流で主要顧客を探すヒューマノイド企業は、事実上ウォルマート型の契約を狙っている。シンボティックの開示は、そうした契約がもたらす見通しの良さと利益率の上限を同時に示している。
競合分析
10-Kは全体システムの競合としてWitron、ハネウェル、デマティック、ヴァンダーランデ、Knapp、SSI Schaefer、スイスログを、ピース単位のピッキングとマイクロフルフィルメントの競合としてKnapp、Exotec、オカド、ギークプラス、Hai Robotics、オートストアを挙げた。オートストアはキューブ型保管製品をインテグレーター経由でライセンス販売し売上総利益率72.7%を出すが、シンボティックはシステム全体を設置して運用し約22%である。
成長の形が最も近いのはギークプラスで、2025年の売上高は31.6%増え、米国が最大市場となり、売上総利益率は35.5%だ。オカドのテクノロジー部門は顧客集中の危うさを示し、クローガーが2026年1月に米国のフルフィルメントセンター3カ所を閉鎖した。
企業価値の背景
MEKAWIREはシンボティックの企業価値を推計しない。開示が示す規模の目安は、2026年6月27日時点の純資産11億3000万ドル(うち非支配持分4億2520万ドル)、現金17億ドル、受注残約225億ドルである。
純利益の大半が非支配持分に帰属するため、クラスA株の1株利益は小さい(第3四半期0.09ドル)。5500万ドルの純利益をそのまま評価に使うと、クラスA株主の取り分を過大に見積もることになる。
サプライチェーンへの影響
10-Kによると、約2000人の従業員の約半数が顧客の現場でシステムの設置と保守に当たり、約1950人が米国にいる。開示から見える拡大の制約はロボットのハードウェアではなく設置要員である。
有形固定資産はほぼすべて米国にある(2026年6月27日時点の1億5860万ドルのうち1億5840万ドル)。cellumationの買収で、ドイツの技術者組織と他のインテグレーターにも売れる製品が加わった。
今後の注目点
2026年11月下旬ごろの2026年度10-K:ウォルマートの売上高比率と225億ドルの受注残の変化。
2026年度第4四半期決算:売上高が7億6000万〜7億8000万ドルに収まるか、営業利益が再びその他収益を上回るか。
2027年7月23日:Exolとの商業契約の当初期間満了。Exolは条件付きで2年延長できる。
アナリストの見方
判断:シンボティックは上場したウォルマートの自動化部門であり、利益は価格決定力より物量に左右される。確信度:中。開示は監査済みで詳細だが、顧客別の利益率やマイクロフルフィルメントの採算は示されていない。
見方を変える条件は、営業利益がその他収益をはっきり上回る四半期が2期続き、2026年度のウォルマート比率が80%を下回ることだ。
問うべき論点
ウォルマート以外の顧客向けシステムの売上総利益率は、ウォルマートのコストプラス契約と比べてどの程度か。
2025年のウォルマート契約の性能条件を満たした店舗向けマイクロフルフィルメントシステムはいくつあるか。
Exolの75億ドルの約束のうち確定発注はいくらで、持分法損失が拡大している理由は何か。