씨메스로보틱스 3분기 매출 105억 원, 1년 전의 2.8배. 영업손실 30억 원으로 축소
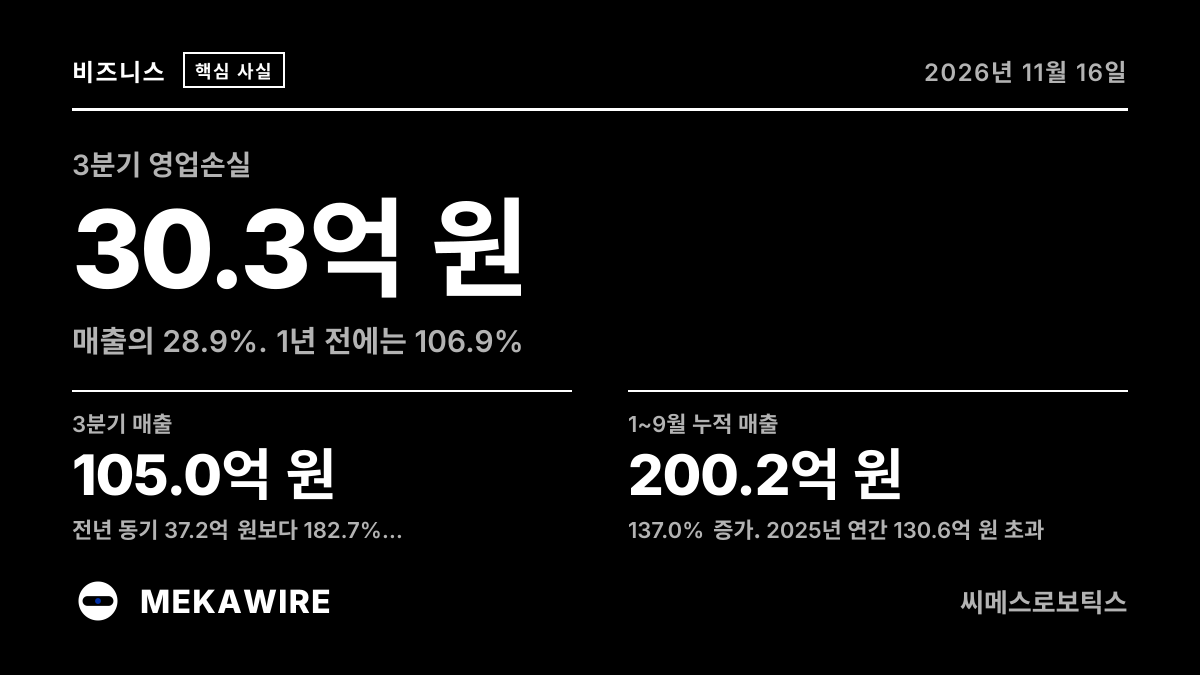
씨메스로보틱스가 2026년 11월 16일 DART에 제출한 분기보고서에서 3분기 연결 매출 105.0억 원, 영업손실 30.3억 원을 기록했다고 밝혔다. 매출은 전년 동기 37.2억 원보다 182.7% 늘었고 영업손실은 39.7억 원에서 줄었다.
1~9월 누적 매출 200.2억 원은 2025년 연간 매출을 이미 넘었다. 다만 수주잔고는 3분기 중 15.7% 줄어 190.1억 원이 됐고 현금은 253.9억 원으로 감소했다.
3D 비전과 AI 기반 로봇 솔루션 업체 씨메스로보틱스(코스닥 475400)가 3분기 연결 매출 105.0억 원을 기록했다고 16일 DART에 제출한 분기보고서에서 밝혔다. 전년 동기 37.2억 원과 비교하면 182.7% 늘어난 수치다(MEKAWIRE 계산). 연결 손익계산서 기준 영업손실은 39.7억 원에서 30.3억 원으로, 순손실은 36.0억 원에서 24.7억 원으로 줄었다.
3분기 석 달 매출이 상반기 전체를 넘어섰다. 8월 13일 제출된 반기보고서에 따르면 상반기 매출은 95.2억 원이었다. 1~9월 누적 매출은 200.2억 원으로 전년 동기 84.5억 원보다 137.0% 늘었고, 2025년 연간 매출 130.6억 원을 이미 웃돈다. 누적 영업손실은 129.4억 원으로 1년 전 130.7억 원과 비슷한 수준이다.
물류 솔루션과 수출이 성장을 이끌었다
- 매출
- 105.0
- 37.2
- 200.2
- 84.5
- 매출총이익
- 21.1
- 5.8
- 40.2
- 15.6
- 영업손실
- 30.3
- 39.7
- 129.4
- 130.7
- 순손실
- 24.7
- 36.0
- 115.5
- 118.4
- 매출 대비 영업손실 비율(MEKAWIRE 계산)
- 28.9%
- 106.9%
- 64.6%
- 154.7%
출처: 씨메스로보틱스 2026년 11월 16일 분기보고서(DART), K-IFRS 연결 손익계산서. MEKAWIRE 계산: 영업손실을 매출로 나눈 값.
2026년 11월 16일 기준
보고서 II. 4. 매출 및 수주상황의 별도 기준 매출 표를 보면 성장의 출처가 드러난다. 지능형 로봇 솔루션 가운데 물류 부문 매출은 9개월 동안 104.7억 원으로 2025년 연간 45.5억 원을 크게 넘었다. 제조 부문은 65.3억 원이었고 이 가운데 52.7억 원이 수출이다. 인스펙션 솔루션은 2025년 38.1억 원에서 11.8억 원으로 줄었다. 수출은 62.6억 원으로 별도 매출의 33.2%를 차지해 2025년 13.4%보다 크게 높아졌다(MEKAWIRE 계산).
성장과 함께 고객 집중도도 올라갔다. 같은 항목에 따르면 상위 5개 매출처 비중은 약 75.6%이고 1위 고객이 28.7%, 2위 고객이 23.8%다. 반기 기준 상위 5개 비중은 59.4%였다. 보고서는 고객사 이름을 밝히지 않았다.
MEKAWIRE 분석: 적자는 빠르게 줄지만 수주잔고는 채워지지 않았다
3분기는 씨메스로보틱스의 비용 구조가 훨씬 큰 매출을 감당할 수 있음을 보여줬다. 매출 대비 영업손실 비율은 1년 전 106.9%에서 28.9%로 내려왔다. 반면 수주잔고는 줄어, 4분기 실적은 신규 수주에 달려 있다.
- 지능형 로봇 솔루션(물류)
- 105.9
- 74.4
- 29.7% 감소
- 지능형 로봇 솔루션(제조)
- 83.3
- 78.3
- 6.1% 감소
- 인스펙션 솔루션
- 36.3
- 36.1
- 0.6% 감소
- 상품유통
- 0.0
- 1.3
- 해당 없음
- 합계
- 225.5
- 190.1
- 15.7% 감소
출처: 씨메스로보틱스 2026년 8월 13일 반기보고서, 2026년 11월 16일 분기보고서(DART) II. 4. 매출 및 수주상황, 별도 기준. MEKAWIRE 계산: 두 시점 사이의 증감률. 상품유통은 금액이 작아 증감률을 적지 않았다.
2026년 11월 16일 기준
두 보고서에 따르면 수주잔고는 6월 말 225.5억 원에서 9월 말 190.1억 원으로 15.7% 줄었다. 물류 부문 잔고는 29.7% 감소한 74.4억 원이다. 3분기 매출의 상당 부분이 이미 확보한 수주의 납품이었음을 시사한다.
두 번째 제약은 현금이다. 현금및현금성자산은 2025년 말 391.7억 원에서 9월 말 253.9억 원으로 줄었고, 9개월 동안 영업활동으로 126.6억 원이 빠져나갔다. 월평균 약 14.1억 원이다. 이 속도라면 현금 잔액은 약 18개월분이다(MEKAWIRE 계산, 기타유동금융자산 60.8억 원 제외). 회사는 천안에 1,424평 부지의 제2 로봇센터를 2028년 말 완공 목표로 추진하고 있으며, 보고서는 건물 투자 금액을 미정으로 적었다.
가장 강한 반론은 프로젝트형 매출은 원래 분기별 변동이 크고, 한 번의 잔고 감소로 추세를 말할 수 없다는 점이다. 2027년 3월 사업보고서에서 잔고 회복 여부와 4분기 수익성 유지 여부를 확인할 수 있다. 9월 말 직원 수는 187명이다. 앞서 제출된 국내 로봇 기업 3분기 보고서는 MEKAWIRE 종합 기사에서, 회사 정보는 씨메스로보틱스 프로필에서 볼 수 있다.
- 105.0억 원, 전년 동기 37.2억 원보다 182.7% 증가(MEKAWIRE 계산)
- 30.3억 원, 매출의 28.9%. 1년 전에는 106.9%
- 200.2억 원, 137.0% 증가. 2025년 연간 130.6억 원 초과
- 9월 말 190.1억 원, 6월 말보다 15.7% 감소
- 누적 매출의 75.6%, 반기 기준 59.4%
- 9월 말 253.9억 원, 9개월 영업현금 유출 속도로 약 18개월분(MEKAWIRE 계산)
- 별도 매출의 33.2%, 2025년 13.4%
매일 아침 8시, 로봇 산업 1면을 텔레그램으로
주요 기사와 신규 투자, 인수, 제휴를 한 장에 담아 보냅니다. 관심 기업 소식은 들어오는 대로 알립니다.