美国战争部向ARM研究院拨付近9000万美元,在12处军工制造基地部署机器人、AI与无人机
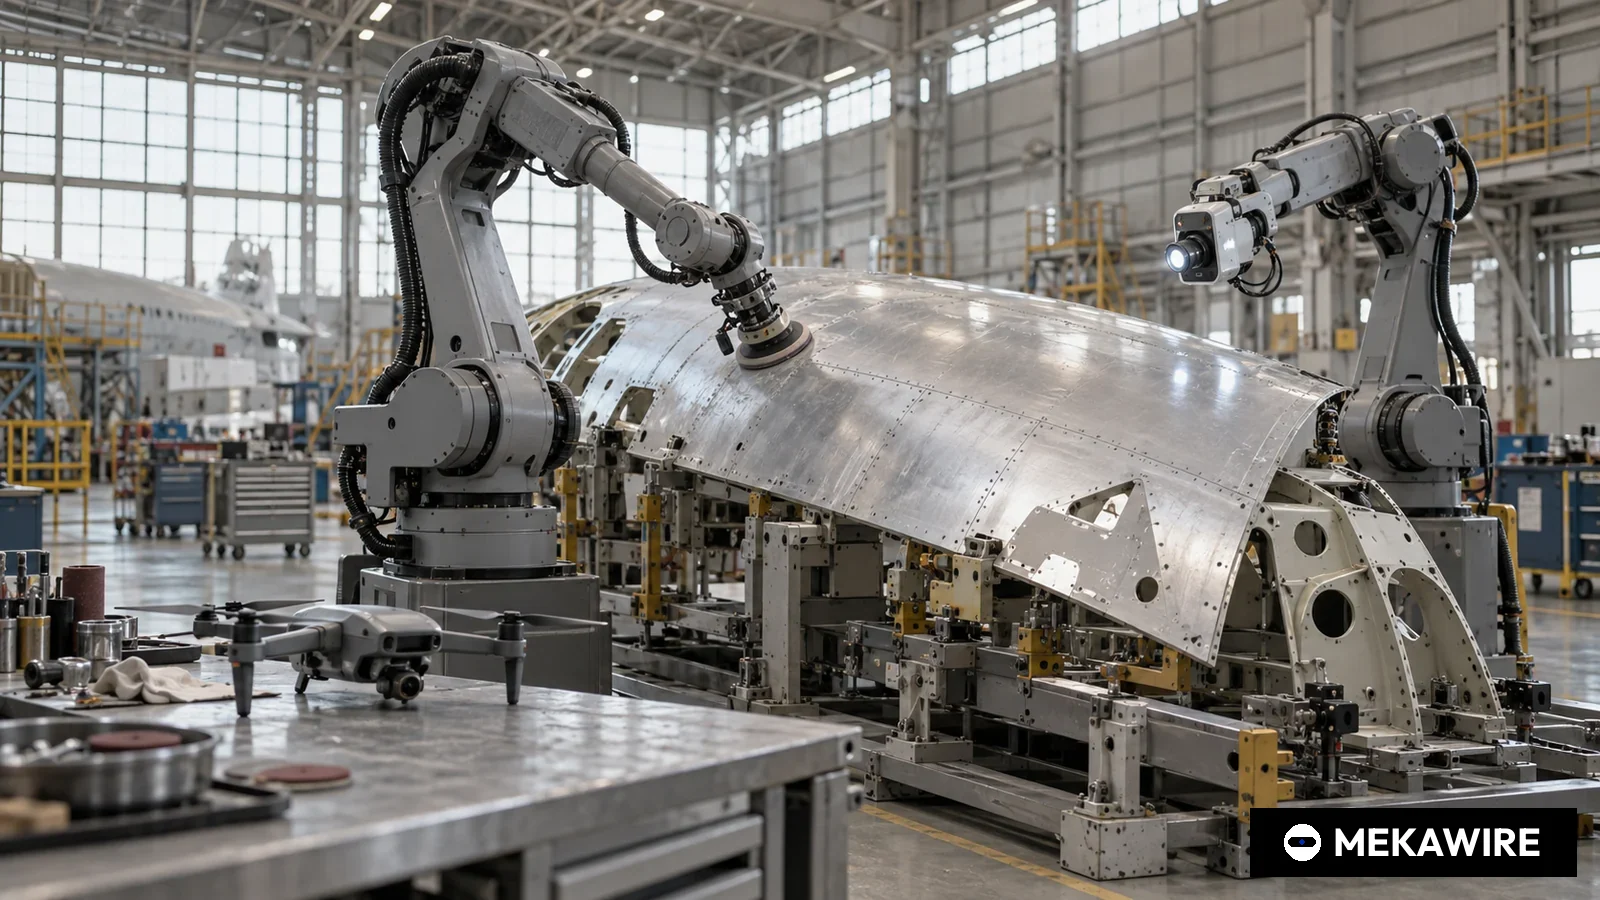
总部位于匹兹堡的ARM研究院于2026年9月3日宣布,通过美国战争部制造技术办公室(OSW ManTech)的“有机工业基础(OIB)现代化挑战”获得近9000万美元资金,用于10个项目。15家成员单位须在两年内于12处军工制造基地交付可运行的机器人与AI方案,每个方案均配套劳动力计划。
美国先进机器人制造研究院(ARM Institute)于2026年9月3日宣布,已获得近9000万美元资金,用于10个项目,将机器人、人工智能和无人机引入美军自有的生产与维修基地。研究院在新闻稿中表示,资金来自美国战争部(原国防部)副部长办公室下属制造技术办公室(OSW ManTech)发起的“有机工业基础(OIB)现代化挑战”。
根据新闻稿,15家ARM成员单位将在两年内,在全美12处军工制造基地交付可实际运行的解决方案。以10个项目、12处基地计算,单个项目平均不超过约900万美元,单个基地不超过约750万美元(MEKAWIRE测算)。ARM未披露项目名称、参与企业及具体基地,也未说明资金在各项目间的分配。
项目方向较为明确。ARM表示,方案将覆盖多个军种,用于提升含能材料生产的安全性、借助AI提高制造质量、利用无人机加快任务战备,以及通过机器人消除生产瓶颈。每个方案都附有由研究院主导的劳动力准备计划,内容包括识别所需技能、培训现有员工和招聘新人。首席劳动力官Lisa Masciantonio在新闻稿中说:“创新不能在真空中发生,这些技术需要熟练劳动力来支撑。”
首席执行官Jorgen Pedersen表示,这笔资金认可了研究院在制造业现代化中的领导地位,以及“成员联盟在其中发挥的关键作用”,并称之为“推动有机工业基础现代化的历史性努力”。所谓有机工业基础,是指由军方自有并运营的制造与维修能力,有别于承担大部分新装备生产的私营军工企业。
以ARM自身标准衡量,这笔资金规模可观。2024年1月,ARM宣布与五角大楼制造技术项目签署续约协议,金额3540万美元,执行至2028年;若行使再续五年的选择权,十年总额最高可达7040万美元。此次OIB资金约为五年基础协议的2.5倍(MEKAWIRE测算,90÷35.4)。当时ARM称已资助逾150个机器人与劳动力项目,成员超过400家;本次新闻稿称成员单位和合作伙伴已超过500家。研究院成立于2017年。
- ARM研究院(机器人、AI、无人机)
- 2026-09-03
- 90
- 10
- 12
- 9
- 两年内交付
- America Makes与NCDMM(增材制造)
- 2026-08-10
- 15
- 6
- 无数据
- 无数据
- 资助额最高1500万美元(原文表述)
- LIFT招标(先进材料)
- 2026-03
- 无数据
- 无数据
- 无数据
- 无数据
- 预计单项1000万至1500万美元,最长24个月,目标2026年10月1日启动
ARM总额公布为“近9000万美元”,表中按90计。单项目平均 = 总额 ÷ 项目数,为上限值,系MEKAWIRE测算。America Makes未说明“最高1500万美元”指单项还是总额,故不计算平均值。LIFT数据取自其2026年3月招标说明。均为公开数据,非估算。
截至 2026年10月3日
获得资金的并非只有ARM。该挑战于2026年初面向美国制造创新研究院(MII)网络发布。负责增材制造方向的America Makes与NCDMM于8月10日在俄亥俄州扬斯敦公布6家获胜单位:霍尼韦尔、HRL实验室、Machina Labs、埃森哲联邦服务公司、Stratasys和REM Surface Engineering,资助额最高1500万美元。今年2月完成1.24亿美元C轮融资的Machina Labs以“低成本武器系统生产边缘工厂”项目入选。Manufacturing USA的公告显示,增材制造方向单个项目通常为1000万至1500万美元,大型方案最高2500万美元,申报期为3月5日至4月2日。先进材料研究院LIFT在3月的说明中提出,执行期不超过24个月,项目可能需要配套资金,目标启动日期为2026年10月1日。
对中国读者而言,这一模式值得对照。中国工信部等部门推动的人形机器人与具身智能政策,更多通过产业基金、地方补贴和应用场景开放来拉动产量;美国此次则把资金直接投向军方自有工厂,要求两年内完成安装并配套人才计划,体量虽小,但目标是军工生产一线的落地。国内军工企业推进智能制造的路径,可与之比较。
仍有不少疑问。ARM尚未说明各项目由哪家成员牵头、落地于哪些军工厂或维修基地、成员是否需在联邦资金之外承担配套。政府设施内的试点产线,过去常在示范经费结束后难以转入持续采购;含能材料产线安全规范严格,两年的验证周期相当紧张。
MEKAWIRE 分析
这笔资金让ARM研究院从科研资助机构转变为五角大楼自有工厂的交付方,真正的考验在于两年后10个试点能否转化为有预算支撑的生产能力。
证据在于合同结构。OIB资金约为ARM五年基础协议的2.5倍,并与12处在运营军方基地的具体成果挂钩,而非开放式科研招标,每个项目还须同时提交劳动力计划。这更像部署指令,而不是技术路线图。
最有力的反方观点是规模。约9000万美元分摊到10个项目和12处基地,只够建设试点单元,难以完成工厂改造。项目名称、落地基地和后续预算均未公开,可能重演过去示范效果良好却未能进入正式项目的情形。
乐观情景:ARM联盟中的机器人集成商和无人机供应商在准入门槛最高的政府工厂内获得示范案例。若维修基地采纳,各军种可用维护预算向同类基地复制推广,为美国中小机器人企业带来持续的国防收入。
悲观情景:对安全攸关的含能材料和维修作业而言,两年时间偏短,配套资金也会挤压中小成员。若优先事项变化或后续预算未落实,这些单元只会停留在一次性试点,公布金额将高估实际形成的市场。
- ARM研究院OIB现代化资助
- US
- USD
- 90
- 两年
- 国防制造资助,10个项目
- ARM研究院制造技术续约协议(基础部分)
- US
- USD
- 35.4
- 至2028年
- 合作协议,可再续五年
- 韩国K登月AI人形机器人项目(KIST、LG系企业)
- KR
- KRW
- 50,400
- 2026至2030年
- 研发项目(政府出资354亿韩元)
- 韩国人形机器人核心零部件(传感器、执行器、电池)
- KR
- KRW
- 62,000
- 2027年预算案
- 预算科目
- 韩国大邱人形机器人安全认证中心
- KR
- KRW
- 9,681
- 2026至2030年
- 政府资助上限
- 韩国国民成长基金投资Wonik Robotics
- KR
- KRW
- 150,000
- 2026年11月20日预定缴款
- 政策性股权投资
- 日本AI机器人战略
- JP
- JPY
- 无数据
- 2040年目标
- 战略,20万亿日元市场目标,无预算数字
金额均按各一手资料及MEKAWIRE既往报道所公布数字列示,未做币种换算。OIB资助与ARM基础协议之比 = 90 ÷ 35.4 = 2.5倍(MEKAWIRE测算)。均为公开数据,非估算。
截至 2026年10月3日
值得关注的信号:
- 2026年10月1日:OIB说明文件设定的目标启动日,观察ARM项目届时是否已签约。
- 2026年11月17日至19日:ARM在匹兹堡举行第十届年度成员大会,最可能公布项目牵头单位和落地基地。
- 2028年:ARM 3540万美元续约协议执行期截止,并面临五年续约选择,届时可判断OIB模式是否成为核心资金来源。
- 近9000万美元
- 美国战争部制造技术办公室(OSW ManTech)
- 有机工业基础(OIB)现代化挑战
- 10个,由ARM及其成员牵头
- 15家
- 美国12处军工制造基地
- 两年内交付可运行方案
- 2026年9月3日
- 3540万美元,执行至2028年(2024年1月)
- 约900万美元或更少(MEKAWIRE测算)
为何重要
OIB挑战是迄今最清晰的信号,表明美国国防制造资金正从研究转向政府工厂内的设备落地。ARM把每个项目都定义为两年内在运营基地交付的方案,并捆绑劳动力计划,这与研究院赖以成长的开放式项目招标在合同形态上截然不同。
对机器人供应商而言,政府自有工业基础因资质认证、安全审批和保密规定而偏向既有供应商,进入难度很高。在维修基地或弹药厂完成的试点,是其他途径难以获得的示范案例;10个项目同时推进,可能成为各军种在维修和含能材料产线采购机器人与AI的模板。
竞争对手分析
在同一挑战中,America Makes与NCDMM负责增材制造方向,于8月10日选定霍尼韦尔、HRL实验室、Machina Labs、埃森哲联邦服务公司、Stratasys和REM Surface Engineering六家单位。LIFT另行开展先进材料方向招标,预计单个项目1000万至1500万美元。ARM以10个项目近9000万美元,成为目前已披露的单个研究院最高总额,但并非所有研究院都已公布结果。
在企业层面,Machina Labs(2026年2月C轮1.24亿美元)等风险投资支持的军工制造商,正与大型主承包商和系统集成商争夺维修基地现代化业务。ARM的优势是拥有500余家成员,可迅速组建集成商、机器人厂商与高校团队;弱点是自身没有生产能力。
估值背景
公开数据只能计算简单比率。此次资金约为ARM五年基础协议3540万美元的2.5倍,约为续约后十年上限7040万美元的1.3倍(MEKAWIRE测算,90÷35.4、90÷70.4)。单个项目平均不超过约900万美元,单个基地不超过约750万美元。
这与其他研究院公布的单项1000万至1500万美元区间接近,说明战争部可能为各方向设定了相近的资助规模。与中国人形机器人企业动辄数亿元人民币的融资相比,单个项目金额不大,但其价值在于取得政府设施内的准入资质,而非收入本身。
供应链影响
资助方向对应政府自有工业基础的典型瓶颈:人工搬运风险高的含能材料生产、可用AI视觉减少返工的检测与质量环节,以及可用无人机加快巡检的维修流程。由此产生对机械臂、末端执行器、视觉系统、边缘计算和集成服务的需求,以及防爆型、涉密网络适配型等供应商稀少的规格。
国防设施的保密与采购规则通常优先采用美国本土或盟友的软硬件。能够为运营技术网络提供供应链与网络安全认证的成员将占优势,依赖中国产减速器、伺服电机等零部件的方案可能在落地基地受到限制,这也意味着中国供应链难以进入这一市场。
后续看点
第一,OIB说明文件中的2026年10月1日目标启动日前后,ARM及成员是否宣布签署项目协议。第二,11月17日至19日匹兹堡ARM成员大会上是否公布项目牵头单位与落地基地。
第三,2027财年国防拨款和制造技术预算,将显示OIB现代化是一次性挑战还是常设科目。第四,2028年ARM续约协议的五年选择权决定。
分析师观点
观点:此次资金是美国政府自有工业基础真正部署机器人的重要一步,但其产业影响取决于尚未披露的后续预算。信心水平:中等。
之所以不是高,是因为总额、项目数、成员数、基地数和两年期限均已在ARM新闻稿中得到确认,America Makes与LIFT文件也印证了项目结构;但项目名称、落地基地、配套条款和转化预算均未公开,无法判断最终市场规模。
值得追问的问题
牵头或执行10个项目的15家成员是谁?12处基地分别隶属哪个军种?近9000万美元中已确定拨付的部分有多少,成员是否需要额外配套?
战争部将以何种指标决定是否向同类基地复制,资金来自哪个预算科目?含能材料安全项目如何在两年内通过验证?