前Waymo团队创办的Bedrock Robotics融资2.7亿美元,估值17.5亿美元,目标2026年实现无人挖掘
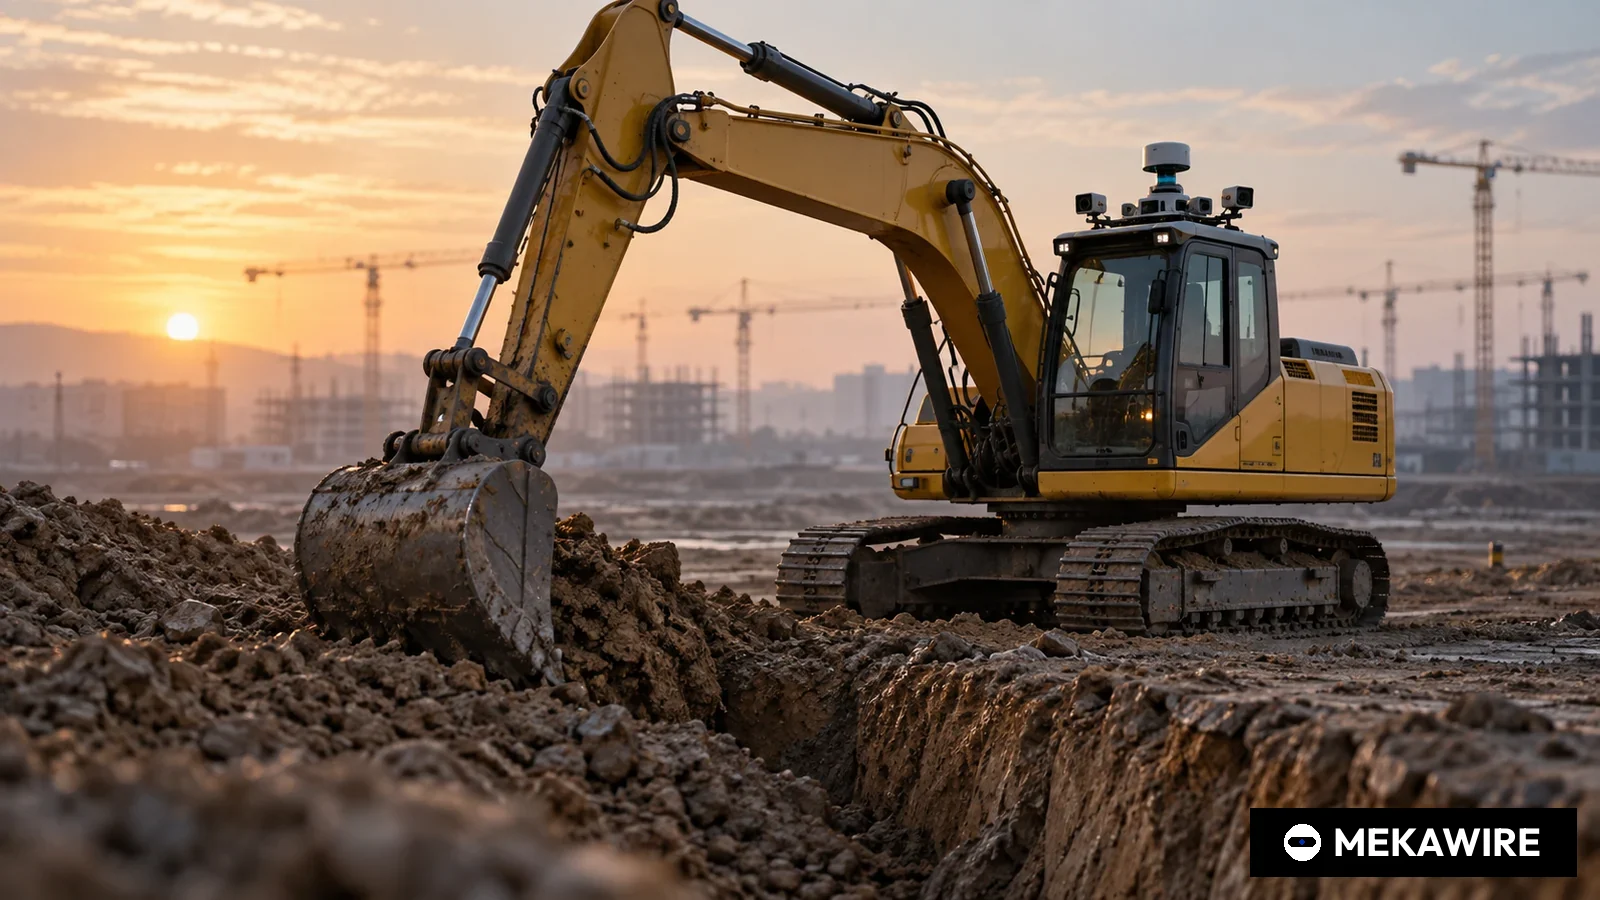
为现有挖掘机加装自主系统的美国公司Bedrock Robotics完成2.7亿美元B轮融资,由CapitalG和Valor Atreides AI Fund联合领投,累计融资超过3.5亿美元。公司计划在2026年部署首批完全无人操作的挖掘机,此前一个月卡特彼勒刚发布建筑自主设备。
为现有挖掘机加装自动驾驶套件的美国初创公司Bedrock Robotics于2026年2月4日宣布,完成2.7亿美元B轮融资,估值达到17.5亿美元。
据公司发布的新闻稿,本轮由CapitalG与Valor Atreides AI Fund联合领投,Xora、8VC、Eclipse、Emergence Capital、Perry Creek Capital、英伟达旗下投资机构NVentures、地产开发商Tishman Speyer、麻省理工学院(MIT)、Georgian、Incharge Capital和C4 Ventures跟投。公司累计融资额超过3.5亿美元。2025年7月16日,Bedrock结束隐身状态时披露了由Eclipse和8VC领投、合计8000万美元的种子轮及A轮融资,距今不到七个月。
改装存量设备,而非造新机
Bedrock的产品名为Bedrock Operator,本质是一套改装方案。公司不卖新设备,而是在施工企业已有的挖掘机上加装可拆卸的硬件与软件,挖掘机是第一个品类。CapitalG将其平台概括为三层,即即插即用的硬件、能适应工地变化的机器学习模型,以及协调多台设备协同作业的运营软件。
2025年11月18日,Bedrock宣布在真实工地开展有人监督的自主作业。在美国南部一处130英亩的制造业项目场地,公司与Sundt Construction合作,20吨至80吨级的自主挖掘机共搬运逾6.5万立方码土方,装入由人驾驶的铰接式自卸车。合作方还包括Zachry Construction、Champion Site Prep、Capitol Aggregates、Austin Bridge & Road、Maverick Constructors和Haydon Companies。公司的目标是在2026年实现首批完全无人操作的挖掘机部署。
Bedrock表示,新资金将用于研发与部署扩张、完善自主能力,以及开发让施工企业管理联网自主机群的工具。公司同时宣布两项任命,曾在Meta负责Llama模型AI安全与对齐工作的Vincent Gonguet出任评估负责人,前Waymo人力资源高管John Chu出任人力负责人。
来自Waymo自动驾驶卡车团队
Bedrock成立于2024年。据CapitalG介绍,首席执行官Boris Sofman与首席技术官Kevin Peterson都曾领导Waymo的自动驾驶卡车业务,首席运营官Laurent Hautefeuille曾参与打造Uber Freight。Sofman在新闻稿中表示,这笔资金将帮助公司扩大研发与部署规模。CapitalG的Derek Zanutto则指出,各大云计算巨头和开发商都在设法压缩被劳动力短缺拉长的工期。
投资逻辑是用工缺口
公司援引美国建筑商与承包商协会(ABC)的数据称,美国建筑业未来两年需要新增逾80万名工人,截至2025年12月承包商在手订单周期超过八个月。CapitalG补充称,超过40%的建筑从业者临近退休,非公路车辆相关事故每年造成逾10万起伤害、成本达110亿美元,并预计到2030年数据中心建设规模将达1.7万亿美元。
竞争格局,卡特彼勒抢先出手
最大的对手来自传统主机厂。卡特彼勒于2026年1月7日宣布,将把自主功能扩展到用于建筑施工的挖掘机、装载机、运输卡车、推土机和压路机。卡特彼勒称其矿山自主运输车队已累计搬运逾110亿吨物料、行驶超过3.8亿公里。卡特彼勒捆绑自家设备与MineStar、VisionLink车队软件销售,Bedrock则以不分品牌的改装方式瞄准混合机群的施工企业。
对中国工程机械企业而言,这一路线值得关注。对三一重工、徐工机械、柳工等厂商来说,北美市场若形成由第三方改装套件主导的无人化路径,主机厂是否开放控制接口将成为新的议价焦点。激光雷达、摄像头和边缘计算模组等环节,中国供应链也有参与空间。同月具身智能融资同样密集,Skild AI于1月14日以140亿美元估值融资14亿美元,德国RobCo于1月29日融资1亿美元。
MEKAWIRE 分析
Bedrock的估值更多押注于改装方案能否在2026年先于卡特彼勒原厂自主设备实现无人挖掘,而非软件本身。
现有证据仍是有人监督的作业。6.5万立方码土方是在人驾驶卡车、人员监督安全的条件下完成的。从监督到完全无人,正是Sofman此前所在的自动驾驶卡车行业耗费多年的环节。公司从大模型项目引入安全评估负责人,说明它清楚真正卡住收入的是安全证明,而非模型能力。
最有力的反方观点在于渠道。卡特彼勒掌握经销商、融资、维修与质保。施工企业在租赁设备上加装第三方套件,首先要厘清事故责任归属。
乐观情景。数据中心和工厂场地面积大、作业重复,几台自主挖掘机即可替代难招的司机。若2026年无人工地如期运行,相对于CapitalG所引用的1.7万亿美元数据中心建设规模,17.5亿美元估值并不算高。
悲观情景。卡特彼勒1月的发布缩短了Bedrock的窗口期,主机厂也可能限制设备接口。如果无人作业推迟到2027年,或现场仍需人员值守,Bedrock将被视为昂贵的辅助驾驶供应商,估值倍数随之收缩。
值得关注的信号:
- 卡特彼勒在CONEXPO-CON/AGG 2026上展示的建筑自主设备阵容,以及是否向第三方开放接口
- Bedrock承诺在2026年内公布的首个完全无人挖掘工地
- 2026年底前Bedrock是否披露与主机厂或租赁公司的合作
- Bedrock Robotics
- US
- Series B
- 2026-02-04
- 270
- 1.75
- 6.5
- 2024
- Skild AI
- US
- Series C
- 2026-01-14
- 1400
- 14
- 10
- 2023
- Skild AI
- US
- Series A
- 2024-07-09
- 300
- 1.5
- 5
- 2023
- FieldAI
- US
- Two rounds combined
- 2025-08-20
- 405
- 无数据
- 无数据
- 无数据
- Dyna Robotics
- US
- Series A
- 2025-09-15
- 120
- 无数据
- 无数据
- 2024
- Machina Labs
- US
- Series C
- 2026-02-04
- 124
- 无数据
- 无数据
- 2019
- RobCo
- DE
- Series C
- 2026-01-29
- 100
- 无数据
- 无数据
- 无数据
仅采用公司或领投方公开披露的数据,未作估算。估值/本轮金额 = 披露估值 ÷ 本轮融资额,仅在两者均披露时计算。Skild AI为披露的投后估值。null表示未披露。
截至 2026年10月1日
- B轮,2.7亿美元
- 17.5亿美元
- CapitalG、Valor Atreides AI Fund
- 超过3.5亿美元
- 2025年7月16日种子轮及A轮共8000万美元
- 2024年,旧金山
- 130英亩场地,20至80吨挖掘机搬运逾6.5万立方码(2025年11月)
- 2026年首批完全无人挖掘机部署
- 2026年2月4日
为何重要
建筑业是自主化最大的户外市场之一,客户并非想要机器人,而是招不到司机。一家未披露营收、仅有监督作业记录的公司获得17.5亿美元估值,说明投资人已把重型设备自主化纳入与人形机器人、机器人基础模型同一条具身智能曲线定价。
投资人结构同样值得注意。CapitalG、英伟达旗下NVentures与大型地产商Tishman Speyer同时入股,把算力、软件与最先感受到工期延误的业主绑在一起。
竞争对手分析
卡特彼勒是基准对手。其2026年1月7日的发布覆盖挖掘机、装载机、运输卡车、推土机和压路机,背后是累计搬运逾110亿吨的矿山自主化经验,优势在于整机、经销网络与MineStar、VisionLink软件一体化。Bedrock押注的则是施工企业普遍使用多品牌混合机群、设备使用周期长这一现实。
Bedrock的改装模式正是针对这一缺口。风险在于主机厂掌握设备接口、质保和零部件,可以提高第三方控制的门槛。Bedrock尚未披露任何主机厂合作。对三一、徐工、柳工等中国厂商而言,是自研无人化还是向第三方开放接口,将影响其在北美的竞争方式。
估值背景
以2.7亿美元融资对应17.5亿美元估值,估值约为本轮金额的6.5倍,介于Skild AI 2024年7月A轮(3亿美元对应15亿美元,5倍)与2026年1月C轮(14亿美元对应140亿美元,10倍)之间。
公司未披露营收、设备数量和定价。因此当前估值更像是对2026年无人化里程碑的期权定价,一旦延期,估值承压明显。
供应链影响
改装套件依赖的是传感器、算力与控制接口,而非整机。卡特彼勒称其系统采用激光雷达、毫米波雷达、GPS和高清摄像头实现360度感知,这可作为建筑自主化系统配置的参考。英伟达旗下基金入股Bedrock,但公司未公布算力供应商。
更难的是机械端。不同品牌挖掘机的液压与电控体系各异,每增加一个机型系列都需要集成工作,支持机型的扩展速度将决定增长速度。中国激光雷达和摄像头模组厂商能否进入此类供应链,还取决于美国方面的合规要求。
后续看点
其一,CONEXPO-CON/AGG 2026,卡特彼勒表示将在展会上重点展示建筑自主化,其定价与第三方接口政策将直接影响Bedrock。其二,Bedrock承诺在2026年发布的首个无人工地。其三,得克萨斯州及美国南部以外的新客户,尤其是数据中心开发商。
此外应关注安全评估成果。若公司公开安全论证材料或通过第三方审计,将是保险公司和业主接受无人设备的重要一步。
分析师观点
判断,Bedrock拥有建筑自主化领域最可信的团队以及直通工地的投资人,但由于完全无人作业尚未公开验证,估值领先于证据。
置信度为中等。团队、投资人和监督作业数据均经一手资料核实。但营收、设备规模和单位经济性未披露,卡特彼勒1月入场对竞争节奏的影响也尚无法量化,因此不足以给出高置信度。
值得追问的问题
Bedrock在现场部署了多少台设备,支持哪些品牌?无人工地发生事故时,由施工企业、Bedrock还是设备所有者承担责任?
卡特彼勒等主机厂会向第三方自主套件开放接口还是加以限制?中国工程机械企业在北美市场将如何回应客户的改装需求?