ウェイモ出身者の米Bedrock Robotics、2億7000万ドル調達し評価額17億5000万ドル 2026年に無人ショベル投入へ
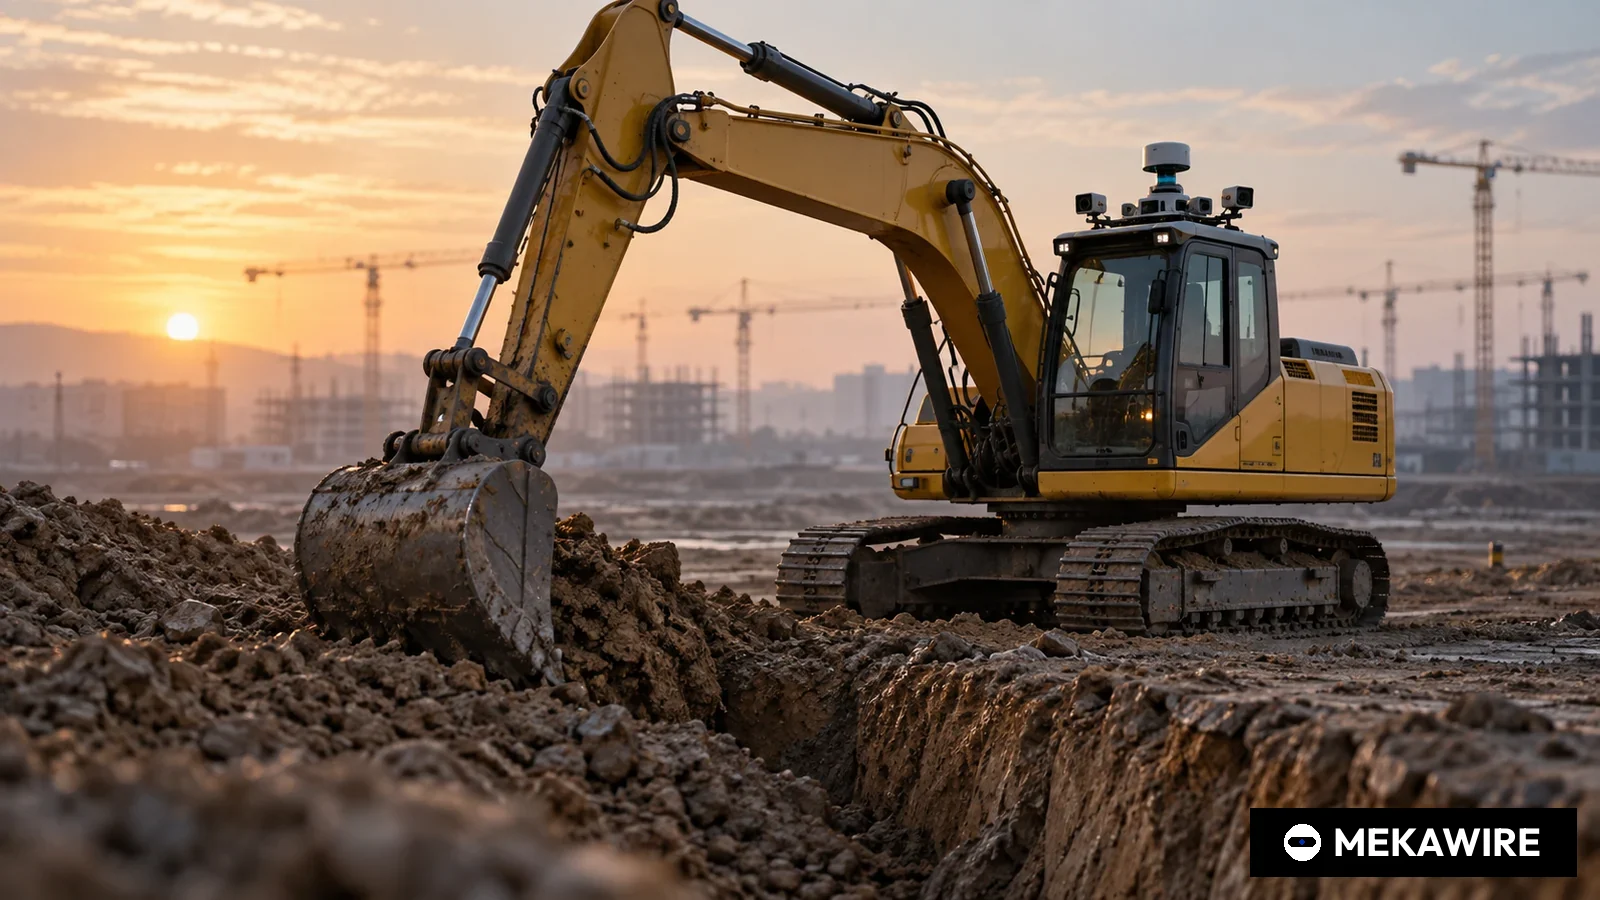
既存の油圧ショベルに自律化キットを後付けする米Bedrock Roboticsは、CapitalGとValor Atreides AI Fundの共同主導でシリーズB 2億7000万ドルを調達した。累計調達額は3億5000万ドルを超え、2026年に初の完全無人ショベルを現場投入する計画だ。キャタピラーが建設向け自律機を発表してから1カ月後の調達となる。
既存の油圧ショベルに自律化キットを後付けする米新興企業Bedrock Robotics(ベッドロック ロボティクス)は2026年2月4日、シリーズBで2億7000万ドルを調達したと発表した。企業価値は17億5000万ドルと評価された。
同社の発表によると、ラウンドはCapitalGとValor Atreides AI Fundが共同で主導した。Xora、8VC、Eclipse、Emergence Capital、Perry Creek Capital、米エヌビディアの投資部門NVentures、不動産開発のTishman Speyer、マサチューセッツ工科大学(MIT)、Georgian、Incharge Capital、C4 Venturesも参加した。累計調達額は3億5000万ドルを超えた。Eclipseと8VCが主導したシードとシリーズA合計8000万ドルを公表して表舞台に出た2025年7月16日から、7カ月足らずでの大型調達となる。
新車ではなく後付け
同社の製品「Bedrock Operator」は後付け型のシステムだ。新しい建機を売るのではなく、建設会社がすでに保有する機械に取り外し可能なハードウエアとソフトウエアを装着する。最初の対象は油圧ショベルだ。CapitalGはこの基盤を、差し込み式のハードウエア、現場の変化に適応する機械学習、複数台を協調させる運用ソフトウエアの3層構造と説明している。
同社は2025年11月18日、稼働中の工事現場で監視付きの自律作業を始めたと発表した。米南部にある130エーカーの製造拠点用地で、Sundt Constructionとともに20トンから80トン級の自律ショベルを使い、人が運転するアーティキュレートダンプへ6万5000立方ヤード超の土砂を積み込んだ。Zachry Construction、Champion Site Prep、Capitol Aggregates、Austin Bridge & Road、Maverick Constructors、Haydon Companiesも協業先に名を連ねる。2026年中に初の完全無人ショベルを現場投入する目標を掲げている。
新たな資金は開発と現場展開の拡大、自律機能の成熟、建設会社が接続された自律機群を運用するためのツールに充てる。あわせて、米メタの大規模言語モデル「Llama」でAIの安全性とアラインメントを率いたVincent Gonguet氏を評価部門の責任者に、米ウェイモ出身のJohn Chu氏を人事責任者に迎えた。
ウェイモの自動運転トラック部隊が創業
同社は2024年に設立された。CapitalGによると、最高経営責任者(CEO)のBoris Sofman氏と最高技術責任者(CTO)のKevin Peterson氏はウェイモの自動運転トラック事業を率い、最高執行責任者(COO)のLaurent Hautefeuille氏はUber Freightの成長に携わった。Sofman氏は発表資料で、今回の資金で開発と展開を拡大すると述べた。CapitalGのDerek Zanutto氏は、人手不足で延びる工期を短縮しようとクラウド大手や開発事業者が苦心していると指摘した。
人手不足が投資の論拠
同社が引用した米建設業団体Associated Builders and Contractors(ABC)の推計では、米建設業は今後2年間で80万人超の追加人員を必要とし、2025年12月時点で受注残は8カ月を超えた。CapitalGは、建設労働者の40%超が引退を控え、オフハイウェイ車両に絡む負傷が年10万件超、損失が110億ドルに達するとも説明する。2030年までに1兆7000億ドル規模と予測されるデータセンター建設も追い風に挙げた。
キャタピラーが先手
最大の競合は既存の建機メーカーだ。米キャタピラーは2026年1月7日、建設向けの油圧ショベル、ホイールローダー、ダンプトラック、ブルドーザー、締め固め機に自律機能を広げると発表した。鉱山向けの自律運搬では累計110億トン超を運び、3億8000万キロメートル超を走行したという。キャタピラーが自社機とフリート管理ソフトを一体で売るのに対し、Bedrockはメーカーを問わない後付けで、複数ブランドの機械を混在させる建設会社を狙う。
日本の建機大手にとっても無関係ではない。コマツや日立建機、コベルコ建機などが北米で機械を販売する中、自律機能を自社機に組み込むのか、外部の後付けキットに制御インターフェースを開くのかという判断を迫られる可能性がある。後付け型が日本の現場でも通用するかも今後の焦点になる。同じ1月にはフィジカルAIへの投資も相次ぎ、Skild AIが1月14日に企業価値140億ドルで14億ドル、独RobCoが1月29日に1億ドルを調達した。
MEKAWIRE分析
Bedrockの企業価値はソフトウエアそのものより、後付けキットがキャタピラーの純正自律機に先んじて2026年に無人掘削を実現できるかという賭けに支えられている。
これまでの実績は監視付きにとどまる。6万5000立方ヤードは人が運転するダンプと安全監視のもとで達成した数字だ。監視付きから完全無人への移行は、Sofman氏が身を置いた自動運転トラック業界が何年も費やした領域でもある。大規模言語モデルの安全性専門家を評価責任者に招いたのは、収益化を左右するのがモデル性能よりも安全性の証明だと同社が認識している表れだ。
最も強い反論は販売網だ。キャタピラーは代理店、金融、整備、保証を握る。リース機に他社製キットを付ける建設会社は、まず事故時の責任の所在を整理しなければならない。
強気シナリオ。データセンターや工場の造成現場は広く反復的で、少数の自律ショベルが確保の難しいオペレーターを代替できる。2026年に無人現場が予定通り動けば、CapitalGが示す1兆7000億ドルのデータセンター建設に比べて17億5000万ドルは割高とは言えない。
弱気シナリオ。キャタピラーの1月の発表で先行の猶予は縮まり、メーカーは機械のインターフェースを制限できる。無人作業が2027年にずれ込むか現場要員が引き続き必要なら、Bedrockは高価な運転支援業者とみなされ、評価倍率は縮小する。
注目すべき兆候:
- CONEXPO-CON/AGG 2026でキャタピラーが示す建設向け自律機のラインアップと、外部へのインターフェース開放の有無
- 2026年中とされるBedrock初の完全無人掘削現場の発表
- 2026年末までにBedrockが建機メーカーやレンタル会社との提携を公表するか
- Bedrock Robotics
- US
- Series B
- 2026-02-04
- 270
- 1.75
- 6.5
- 2024
- Skild AI
- US
- Series C
- 2026-01-14
- 1400
- 14
- 10
- 2023
- Skild AI
- US
- Series A
- 2024-07-09
- 300
- 1.5
- 5
- 2023
- FieldAI
- US
- Two rounds combined
- 2025-08-20
- 405
- データなし
- データなし
- データなし
- Dyna Robotics
- US
- Series A
- 2025-09-15
- 120
- データなし
- データなし
- 2024
- Machina Labs
- US
- Series C
- 2026-02-04
- 124
- データなし
- データなし
- 2019
- RobCo
- DE
- Series C
- 2026-01-29
- 100
- データなし
- データなし
- データなし
企業またはリード投資家が公表した数値のみを使用し、推計はしていない。企業価値/調達額 = 公表企業価値 ÷ 当該ラウンドの調達額(両方が公表されている場合のみ)。Skild AIは公表された投資後評価額。nullは非公表。
2026年10月1日時点
- シリーズB、2億7000万ドル
- 17億5000万ドル
- CapitalG、Valor Atreides AI Fund
- 3億5000万ドル超
- 2025年7月16日、シードとシリーズA計8000万ドル
- 2024年、サンフランシスコ
- 130エーカーの用地で20〜80トン級ショベルにより6万5000立方ヤード超(2025年11月)
- 2026年に初の完全無人ショベル投入
- 2026年2月4日
なぜ重要か
建設はロボットを求めているわけではないがオペレーターを確保できない顧客に自律化が売られる、最大級の屋外市場だ。売上高を公表せず監視付き作業の実績しかない企業に17億5000万ドルの値が付いたことは、投資家が建機の自律化をヒト型ロボットやロボット基盤モデルと同じフィジカルAIの文脈で評価していることを示す。
株主構成も示唆的だ。CapitalG、エヌビディアのNVentures、大手不動産開発のTishman Speyerが並び、計算資源、ソフトウエア、工期遅延を最初に痛感する施主が一つの株主名簿に収まった。
競合分析
基準となる競合はキャタピラーだ。2026年1月7日の発表はショベル、ローダー、ダンプトラック、ブルドーザー、締め固め機に及び、110億トン超を運んだ鉱山自律化の実績を背景にする。強みは自社機、代理店網、フリート管理ソフトとの一体化だ。一方のBedrockは、建設会社が複数ブランドの機械を長く使い続ける点に賭けている。
Bedrockの後付け型はその隙間を突く。リスクは、メーカーがインターフェース、保証、部品を握り、外部制御のハードルを上げられる点にある。Bedrockは建機メーカーとの提携を公表していない。コマツや日立建機にとっては、こうした後付け事業者を協業相手とみるか競合とみるかが北米戦略の論点になる。
企業価値の背景
2億7000万ドルの調達で企業価値17億5000万ドルは、調達額の6.5倍にあたる。Skild AIの2024年7月のシリーズA(3億ドルで15億ドル、5倍)と2026年1月のシリーズC(14億ドルで140億ドル、10倍)の中間に位置する。
売上高、稼働台数、価格は非公表だ。現在の評価は足元のキャッシュフローではなく、2026年の無人化マイルストーンに対するオプション価格に近く、遅延には弱い。
サプライチェーンへの影響
後付けキットは新しい機械ではなく、センサー、演算装置、制御インターフェースに依存する。キャタピラーは自社システムにLiDAR、レーダー、GPS、高解像度カメラを使うとしており、建設向け自律化に必要な構成の目安になる。エヌビディアの投資部門が株主だが、Bedrockは演算装置の調達先を明らかにしていない。
より難しいのは機械側だ。メーカーごとに油圧と電子制御の仕組みが異なり、機種群を増やすたびに統合作業が要る。油圧機器やセンサーを手がける日本の部品メーカーにとって、メーカー横断の後付け市場は新たな需要先になり得る。
今後の注目点
第1に、キャタピラーが建設向け自律化を披露するとしたCONEXPO-CON/AGG 2026だ。価格と外部インターフェースの方針はBedrockに直結する。第2に、2026年中とされる初の無人現場の発表。第3に、テキサス州や米南部以外の新規顧客、とりわけデータセンター開発事業者の参加だ。
安全性評価の成果も注目点だ。安全性の論証資料の公開や第三者監査が実現すれば、保険会社や施主が無人建機を受け入れる上で大きな前進となる。
アナリストの見方
見立て: Bedrockは建設自律化で最も信頼できるチームと現場に直結する投資家を持つが、完全無人作業がまだ公に実証されていないため、企業価値が裏付けを先取りしている。
確信度は中。チーム、投資家、監視付き現場の数値は一次資料で確認できた。ただ売上高、台数、単位経済性は非公表で、キャタピラーの1月参入が競争の時間軸に与える影響もまだ測れないため、高とは言えない。
問うべき論点
現場で稼働する機械は何台で、どのブランドに対応しているのか。無人現場で事故が起きた場合、建設会社、Bedrock、機械の所有者のだれが責任を負うのか。
キャタピラーなどのメーカーは外部の自律キットにインターフェースを開くのか、閉じるのか。日本の建機メーカーは北米顧客の後付け需要にどう応えるのか。