TRI発の米Walden Robotics、シードで3億ドル調達 設立半年で評価額11億ドル
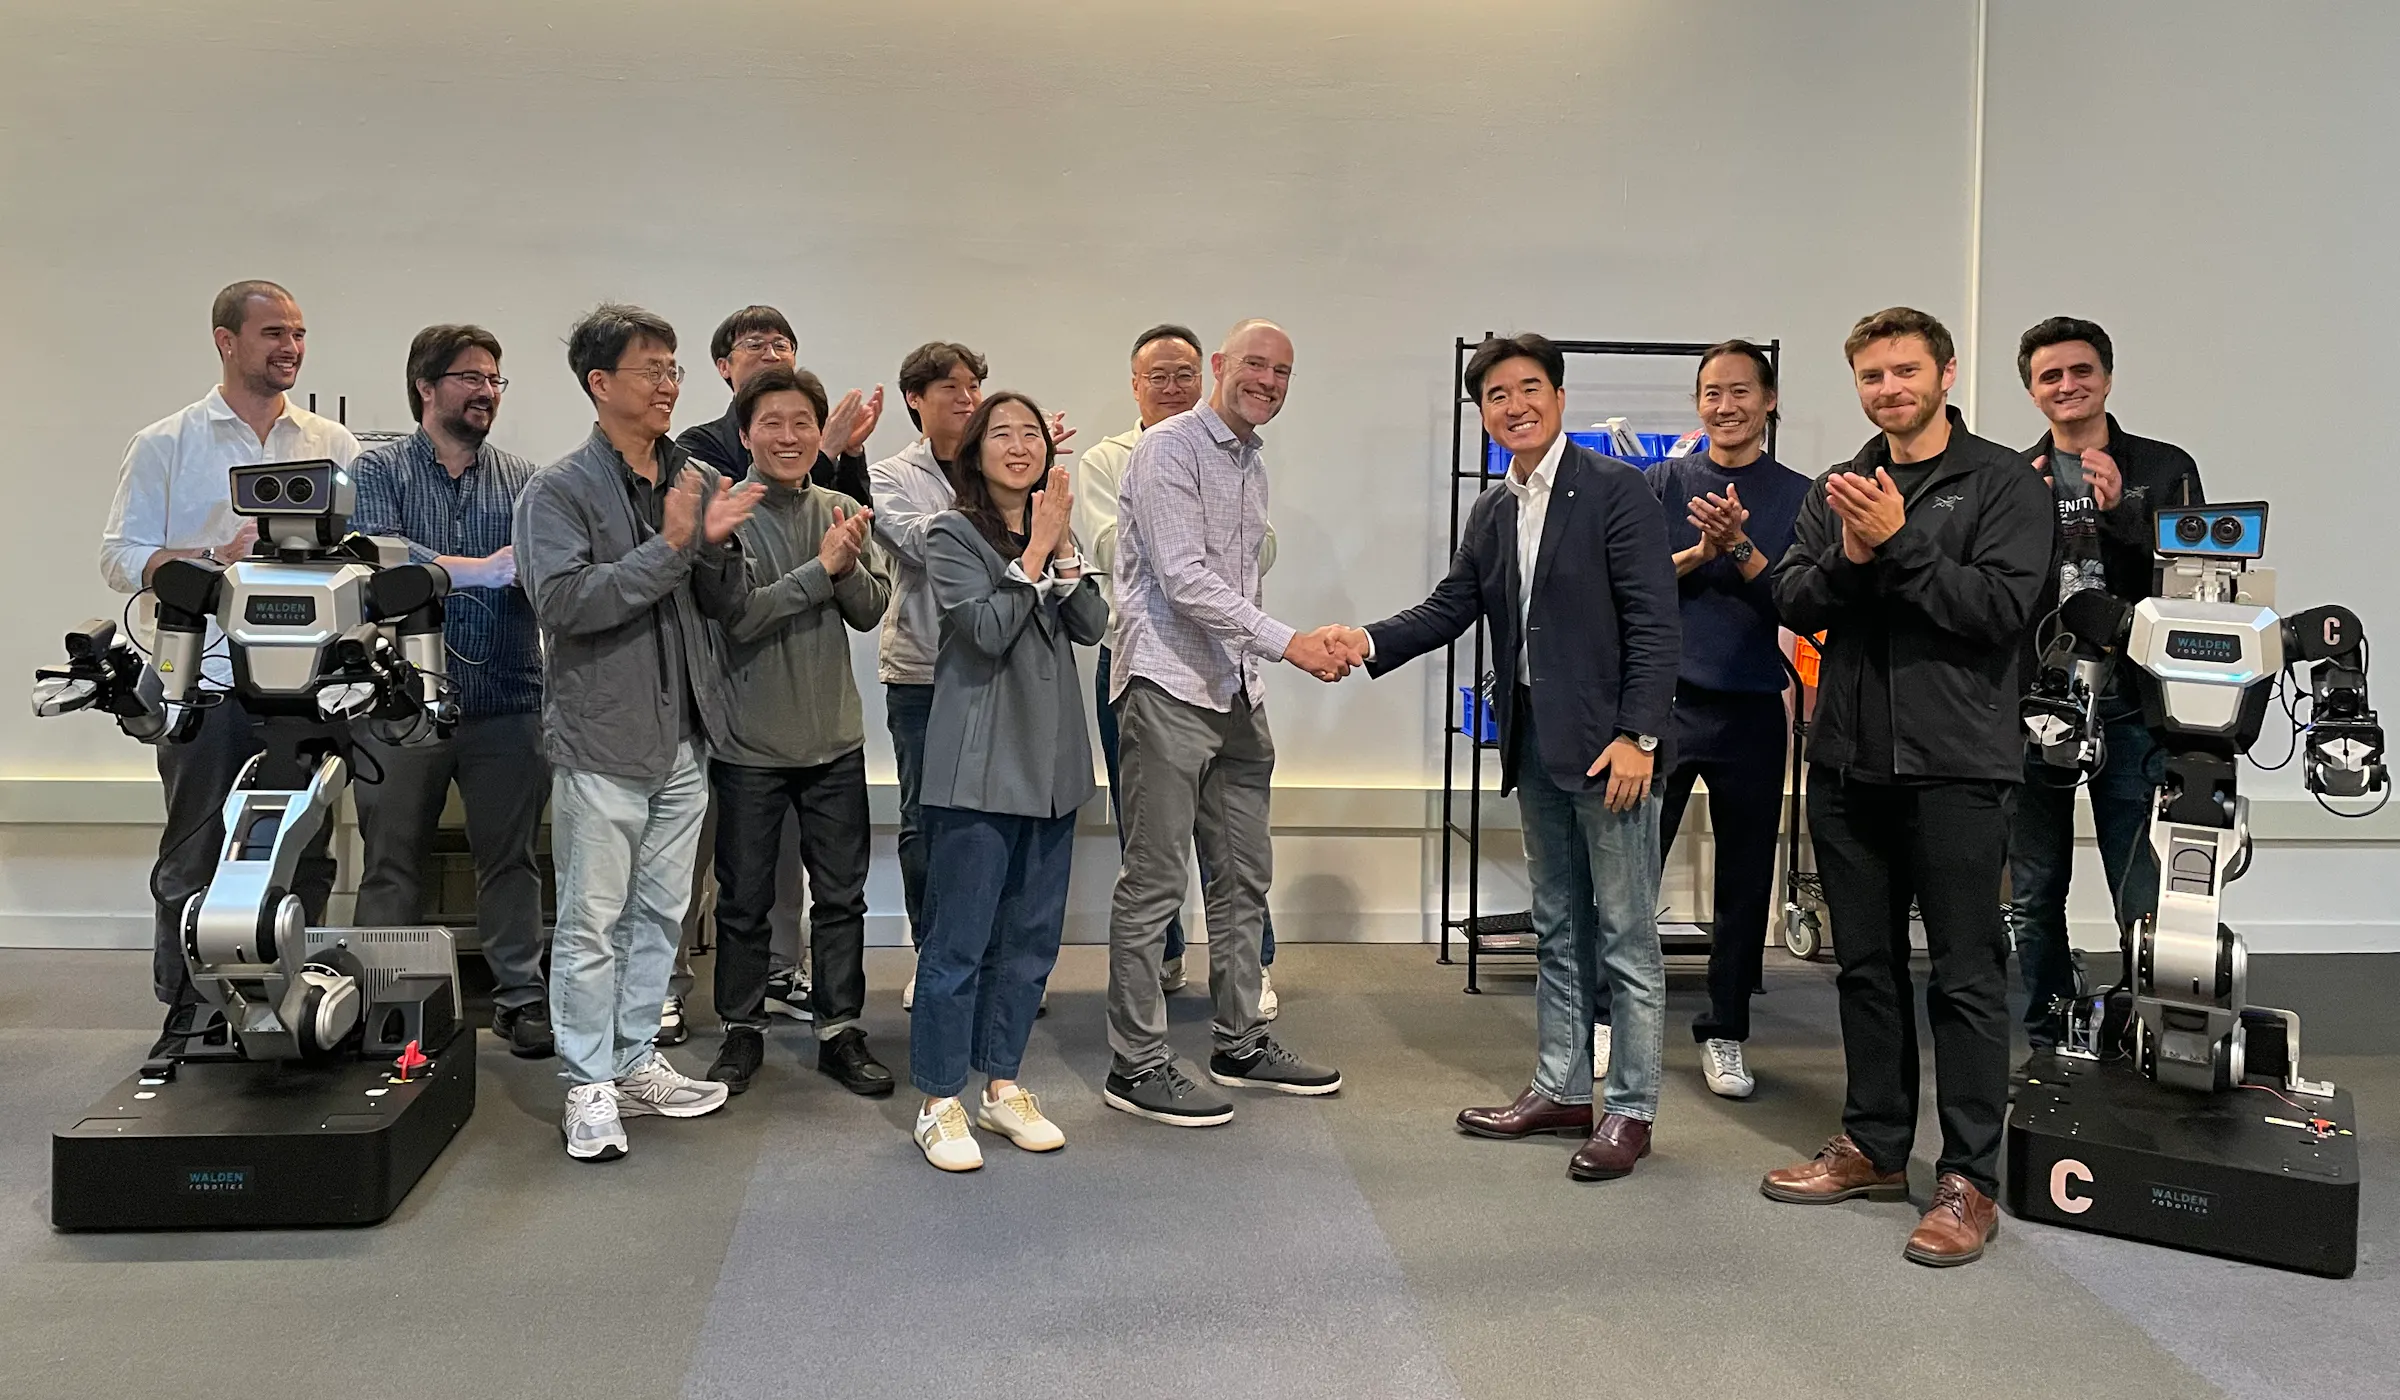
トヨタ リサーチ インスティテュート(TRI)から2026年1月に独立した米Walden Roboticsは7月15日、トヨタとDeviation Capitalが共同で主導するシード資金3億ドルの調達を発表した。評価額は11億ドル。
大規模行動モデルで動くロボットが2月から北米のトヨタ工場で生産作業を担っているという。7月28日にはサムスンSDSとの協業も公表した。
トヨタ自動車の米研究子会社トヨタ リサーチ インスティテュート(TRI)から独立した米Walden Roboticsは2026年7月15日、シード資金3億ドルを調達したと発表した。評価額は11億ドルで、2026年1月の設立からわずか半年でユニコーン企業となった。米国のロボット新興企業のシード調達としては異例の規模である。
同社によると、今回の調達はトヨタ自動車、トヨタ インベンション パートナーズ、トヨタ ベンチャーズとDeviation Capitalが共同で主導した。エヌビディア、ボーイング、サムスンベンチャー投資、CoreWeave Ventures、Prologis Ventures、Menlo Venturesなども出資した。
何をつくるのか
Waldenは大規模行動モデル(LBM)で動く汎用ロボットを開発する。多様な作業の実演データで学習し、新しい作業を素早く覚え、現場での稼働を通じて改善し続けるモデルだ。北米のトヨタ工場では試験導入から2カ月で量産工程に入り、2026年2月から実作業をこなしているという。自動車、航空宇宙、半導体、電子、物流、ライフサイエンスの顧客と取り組んでいるとするが、社名やロボットの台数は明らかにしていない。
共同創業者で最高技術責任者(CTO)のベン バーチフィール氏は8月6日の投稿で、カムシャフトを自律的に移し替える作業を例に挙げた。ロボットは大半の時間を自律で動き、遠隔の補助者が待機する。補助者が介入して修正する場面は失敗の直前の状況にあたり、学習データとして最も価値が高いと説明した。補助者1人が何台を受け持つかは開示していない。
創業陣
ラス テッドレイクCEOはマサチューセッツ工科大学(MIT)教授で、TRIで大規模行動モデル担当の上級副社長を務めた。創業時の寄稿では、実演からロボットの動作を学ぶ「Diffusion Policy」、把持データの収集装置UMI、オープンソースのシミュレーターDrakeなどをTRIの成果として挙げた。創業メンバーはTRI、MIT、スタンフォード大学、アマゾンの出身者で構成する。
トヨタの中嶋裕樹副社長兼最高技術責任者は発表文で、Waldenの取り組みはトヨタの「改善」と「自働化」の考え方を体現していると評価した。
サムスンも参加
7月28日には、サムスンSDSと半導体、電池、ディスプレー、医薬品とバイオ製造の分野で概念実証(PoC)を進めると発表した。サムスンSDSのシステム統合の知見とWaldenのロボット技術を組み合わせる。サムスンベンチャー投資は今回のシード調達に参加し、サムスンNEXTは既存株主だという。
競合との比較
Skild AIは2024年7月に評価額15億ドルで3億ドルのシリーズAを、Apptronikは2025年2月に3億5000万ドルのシリーズA初回を、DYNA Roboticsは2025年9月に1億2000万ドルのシリーズAを調達した。Figure AIやAgilityと異なり、Waldenは二足歩行の人型ロボットを前面に出さず、既存工場への迅速な導入と遠隔支援を重視する。
- Walden Robotics
- 2026
- シード
- 300,000,000
- 1,100,000,000
- 2026-07-15
- 27.3
- Skild AI
- 2023
- シリーズA
- 300,000,000
- 1,500,000,000
- 2024-07-09
- 20
- Apptronik
- 2016
- シリーズA
- 350,000,000
- データなし
- 2025-02-13
- データなし
- DYNA Robotics
- データなし
- シリーズA
- 120,000,000
- データなし
- 2025-09
- データなし
- Agility Robotics
- 2015
- シリーズB
- 150,000,000
- データなし
- 2022-04-22
- データなし
- Figure AI
- データなし
- シリーズA
- 70,000,000
- データなし
- 2023-05-24
- データなし
推定持ち分 = 調達額 / 出資後評価額。両方が開示されている場合のみ算出。各社発表に基づく。nullは非開示。
2026年10月1日時点
日本への示唆
トヨタは自社の研究陣が立ち上げた会社に出資するという形で、工場向けフィジカルAIの手段を手に入れた。現代自動車グループはBoston Dynamicsの人型ロボットAtlasを2028年から米国工場に導入する計画で、メルセデス ベンツはApptronikに出資している。人手不足が深刻な日本の製造現場にとって、完全自律を待たずに遠隔支援と組み合わせて導入する方式は現実的な選択肢となりうる。一方で、減速機やサーボモーターなど日本の部品メーカーがどこまでこの新しい供給網に食い込めるかは、Waldenが機体の調達先を明らかにしていない現時点では見通せない。
リスク
Waldenは売上高、ロボット台数、価格、遠隔支援の比率を開示していない。生産実績は筆頭出資者であるトヨタの工場1カ所に限られる。シード段階での評価額11億ドルは、他社への展開が遅れれば重荷になる。
今後の焦点
トヨタ以外で初めて社名を公表する顧客、サムスンSDSとの概念実証の成果、稼働台数の開示が次の節目になる。
MEKAWIRE分析
Waldenは、工場ロボットの勝敗は人型という外見ではなく導入の実行力と遠隔支援による学習で決まると賭けた企業であり、トヨタはその賭けの持ち分を買った。
根拠は速さと出資者の顔ぶれだ。設立2カ月でトヨタ工場の量産工程に入り、半年で3億ドルを集め、自動車、航空機、AI半導体、GPUクラウド、物流不動産の各社が戦略出資した。
最も強い反論は、身内の工場1カ所の導入では証明できることが少ないという点だ。トヨタは顧客であり筆頭出資者でもあり、Waldenはロボット台数も遠隔補助者の人数も示していない。
強気シナリオ。遠隔支援型の自律で完全自律の前に数十の工場へ導入が広がり、修正データの蓄積でモデルが強くなり、トヨタの供給網とサムスンの工場で標準的なフィジカルAI供給者になる。
弱気シナリオ。遠隔支援のコストが高止まりし、トヨタ以外の顧客開拓が進まず、資金力で勝るFigureやSkild AIが汎用ロボットソフトの市場を押さえる。
注目すべきシグナル
- トヨタグループ以外で初めて社名が公表される顧客
- 2026年7月28日に発表したサムスンSDSとの概念実証の成果や拡大
- 8月6日の投稿で論じた遠隔補助者1人あたりのロボット台数の開示
- 2026年7月15日
- シード3億ドル
- 11億ドル
- トヨタ自動車、トヨタ インベンション パートナーズ、トヨタ ベンチャーズ、Deviation Capital
- エヌビディア、ボーイング、サムスンベンチャー投資、CoreWeave Ventures、Prologis Ventures、Menlo Ventures
- 2026年1月、TRIから独立
- 米マサチューセッツ州ケンブリッジ
- ラス テッドレイク氏(MIT教授、元TRI上級副社長)
- 2026年2月から北米のトヨタ工場で生産作業
- サムスンSDSと概念実証(7月28日発表)
なぜ重要か
Waldenの登場は、ロボット学習で最も価値ある資産がハードウエアではなく研究チームであることを示す。トヨタは10年近く支えた研究陣の独立を認め、そのうえで新会社に出資した。新興企業の形のほうが企業内研究所より速く資金と人材を集められるとの判断だ。
多くの人型ロボット企業が語りたがらない事業モデル、つまり大半は自律で動くが遠隔の人が支える仕組みを正面から掲げた点も重要だ。Waldenは人による修正こそ最も価値ある学習データだと主張する。
競合分析
最も近い競合はSkild AI、Physical Intelligence、DYNA Roboticsのように、さまざまな機体に載せられる知能を売るモデル重視の企業だ。Waldenは出資者の工場に直接導入する点で異なる。
Figure、Agility、Apptronikなど機体まで手掛ける人型ロボット企業とは自動車や物流の予算を奪い合う。トヨタという最初の顧客とサムスンの電子、電池工場への経路が強みで、資金力がFigureやSkildに大きく劣る点が弱みだ。ファナックなど日本の産業用ロボット大手にとって、Waldenと組むか競うかが今後の論点になる。
企業価値の背景
出資後評価額11億ドルで、新規投資家は約27.3%を取得した計算になる。2024年のSkild AIのシリーズA(15億ドルで3億ドル)の20%を上回り、シードとしては希薄化が大きい。創業陣が導入拡大の資金を優先したと読める。
売上高が非開示のため、評価額はチーム、トヨタとの関係、出資者の顔ぶれに支えられている。Figureの390億ドル、Skildの140億ドルと比べれば、多数の顧客を得られれば上値余地は大きく、トヨタの協力会社にとどまれば下振れリスクも大きい。
サプライチェーンへの影響
出資者の一覧はそのまま供給網の地図になっている。エヌビディアは計算資源とシミュレーション、CoreWeaveはGPUクラウド、Prologisはロボットが働く物流施設、ボーイングとトヨタは利用者、サムスンSDSは半導体や電池、ディスプレーの工場に入るシステム統合の窓口だ。
機体の調達先や設計は非開示だ。遠隔支援モデルは訓練を受けた遠隔オペレーターという別の人的供給網を必要とし、自律度が上がるまではその人件費が採算を左右する。日本の部品各社にとっては、トヨタ経由で採用される余地があるかが焦点になる。
今後の注目点
トヨタ以外の初の顧客名、稼働台数の開示、サムスンSDSとの半導体、電池、ディスプレー、バイオ製造での概念実証の成果に注目したい。
2027年に大幅に高い評価額で追加調達できれば事業の進展を裏付ける。新規顧客なしに1年が過ぎれば、トヨタでの導入はまだ再現性がないことを示す。
アナリストの見方
見立て。Waldenは企業内のロボット学習研究所を独立した供給者に転換する試みとして最も信頼に足るもので、遠隔支援型の導入は完全自律の前に売上高を生む現実的な道筋だ。
確信度は中程度から低め。チームと出資者は強力だが、運用面の主張はすべて筆頭出資者の工場1カ所に基づき、売上高、台数、遠隔支援比率は開示されていない。
問うべき論点
トヨタ工場でWaldenのロボットは何台動き、遠隔補助者は何人いるのか。どの機体を使い、誰が製造しているのか。料金は1台単位か作業単位か。
6つの対象業種のうち、トヨタ以外での初導入はどこから出てくるのか。トヨタはWaldenの技術に独占権や優先権を持つのか。