Machina Labs获丰田与洛克希德马丁旗下基金1.24亿美元C轮融资,建设50单元机器人金属成形工厂
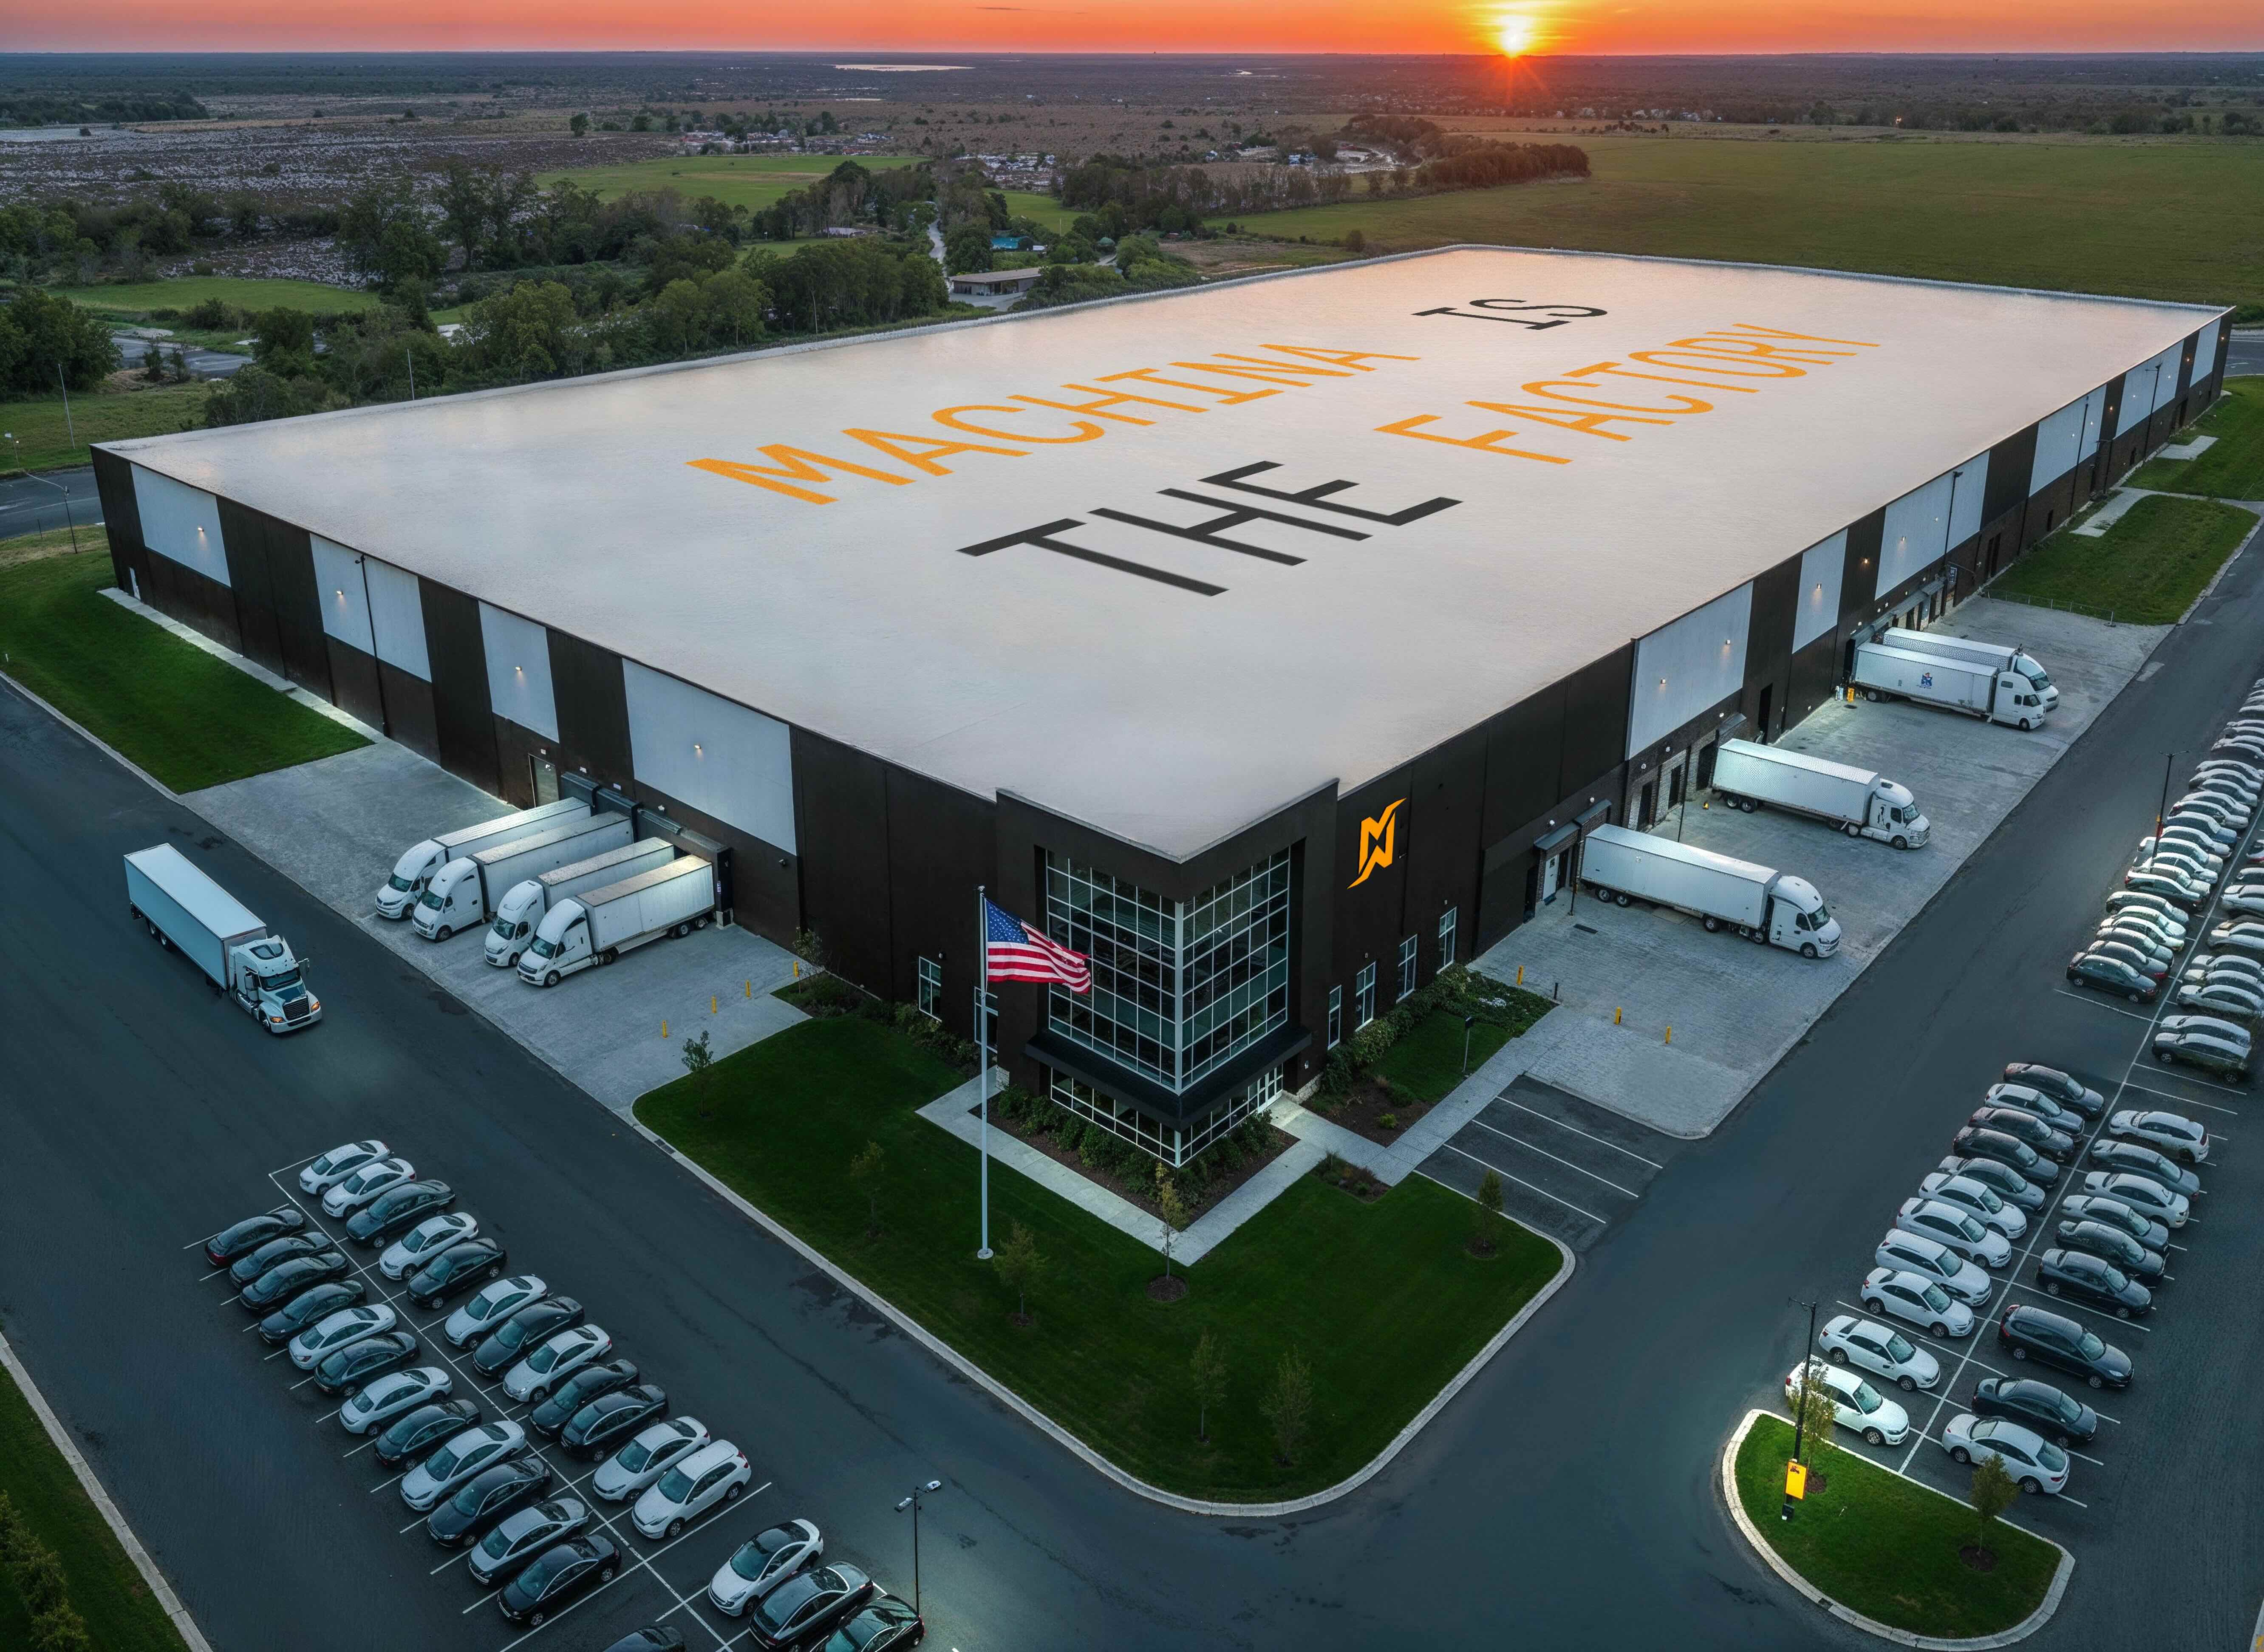
洛杉矶公司Machina Labs于2026年2月4日完成1.24亿美元C轮融资,投资方包括Woven Capital和洛克希德马丁风投等。资金将用于建设可容纳最多50个RoboCraftsman单元的20万平方英尺美国工厂。公司未披露领投方和估值。
总部位于洛杉矶、用机器人代替模具成形金属板材的Machina Labs于2026年2月4日宣布完成1.24亿美元C轮融资,资金将用于在美国建设其首座大型“智能工厂”。
根据公司公告,本轮投资方包括丰田旗下成长期风投机构Woven Capital、洛克希德马丁风投(Lockheed Martin Ventures)、Balerion Space Ventures以及战略发展基金(SDF)。公司未披露领投方和估值。本轮金额约为2023年10月由英伟达旗下NVentures领投的3200万美元B轮的近4倍,公司当时称累计融资4500万美元。
资金用途
新工厂面积20万平方英尺(约1.86万平方米),设计可容纳最多50个RoboCraftsman单元,计划每年为国防和航空航天客户生产数千件复杂结构组件。公司未公布厂址和投产时间。其卖点是客户可在同一栋建筑内从数字设计走到成品零件,把交付周期从数月压缩到数天。
公司表示已获得美国空军研究实验室(AFRL)和空军快速保障办公室(RSO)的合同,并正与一家未具名的大型军工主承包商合作生产导弹和高超音速武器的金属结构件。公司还在与丰田合作开发量产级汽车车身面板。合同金额均未披露。
技术原理
传统钣金件依靠针对单一形状加工的上下模具冲压成形。Machina Labs采用渐进成形工艺,由机械臂沿计算路径逐点挤压板材,新形状只需新代码而非新模具。公司在2025年9月宣布与丰田北美开展试点时称,传统模具重量可超过20吨,而其RoboForming工艺无需为每个车型变体制造专用模具。
投资方逻辑
投资方几乎就是需求方。洛克希德马丁需要小批量、难成形的导弹和飞机零件,Woven Capital则对接丰田对低成本小批量车型的需求。联合创始人兼首席执行官Edward Mehr在公告中表示,先进设计正被“20世纪的工厂”拖累,本轮融资将使公司以“软件的速度”扩张制造基础设施。
同业比较
同一季度美国和欧洲机器人大额融资密集。各公司公告显示,慕尼黑RobCo于1月29日完成1亿美元C轮,Apptronik于2月11日追加5.2亿美元A轮,Rivian分拆的Mind Robotics于3月11日融资5亿美元。这些公司向工厂出售或租赁机器人,而Machina Labs的机器人不出自家厂房,出售的是零件,更接近合同制造商。
- Machina Labs
- US
- Series C
- 124,000,000
- 2026-02-04
- 2019
- RobCo
- DE
- Series C
- 100,000,000
- 2026-01-29
- 无数据
- Standard Bots
- US
- Series C
- 200,000,000
- 2026-06-09
- 无数据
- Apptronik
- US
- Series A extension
- 520,000,000
- 2026-02-11
- 2016
- Mind Robotics
- US
- Series A
- 500,000,000
- 2026-03-11
- 无数据
金额为各公司披露数据,无估算。未核实成立年份记为null。
截至 2026年10月1日
对中国产业链的意义
中国是全球最大的工业机器人市场,埃斯顿、埃夫特等本土厂商主要销售整机,渐进成形在国内多停留在高校和航空院所的试验阶段。Machina Labs的模式说明,美国正把机器人柔性制造与国防供应链本土化绑定,中国钣金和航空结构件企业面临的不只是设备竞争,而是整个“设计到零件”交付模式的竞争。另一方面,美方此类工厂对中国产机械臂和材料的采购空间有限。
风险
运营20万平方英尺工厂与运行试点单元完全不同。公司未披露工厂投资额、空军业务收入以及50个单元的投用节奏。渐进成形的单件节拍慢于冲压,经济性取决于模具成本占主导的小批量多品种业务。缺少领投方和估值也让外界难以评估。
MEKAWIRE 分析
Machina Labs押注美国国防买家愿意为像软件一样灵活的工厂产能付费,本轮C轮让这一押注从实验室概念进入资本开支阶段。
证据在于出资方。导弹制造商的风投部门和丰田成长基金都是潜在客户,资金投向工厂而非销售。空军合同和高超音速合作表明需求足以支撑扩产。
最有力的反驳是产能易宣布、难填满。国防零件认证周期长,50个单元的工厂可能多年开工不足。
乐观情形:导弹和高超音速零件通过认证进入量产项目,工厂产能填满,公司成为主承包商不可或缺的第二供应源,丰田车身面板再提供民用基础量。
悲观情形:认证拖延,固定成本先于收入累积,公司被迫以更差条件再融资;冲压和增材制造供应商降价守住小批量订单。
值得关注的信号:
- 2026年2月4日公告未披露的20万平方英尺工厂厂址和投产日期。
- 截至2026年9月30日的美国联邦2026财年合同记录中Machina Labs的中标金额。
- 2025年9月30日公布的丰田北美试点能否转为量产订单。
- C轮1.24亿美元
- 2026年2月4日
- Woven Capital、洛克希德马丁风投、Balerion Space Ventures、战略发展基金
- 未披露
- 美国首座大型智能工厂
- 20万平方英尺,最多50个RoboCraftsman单元
- 美国空军研究实验室、空军快速保障办公室、丰田
- 2019年,洛杉矶
- 2023年10月B轮3200万美元(NVentures领投)
为何重要
2026年初机器人资金大多流向出售机器人或机器人大脑的公司。Machina Labs融资1.24亿美元却把机器人留在自家工厂、出售成形金属件,是少数收入来自零件而非设备的风投机器人公司。
本轮也检验国防需求能否支撑机器人初创公司跨越从试点到整厂的高成本阶段。
竞争对手分析
真正的竞争者是为航空主承包商供货的模具厂、冲压厂、锻造厂,以及同样主打无模具生产的金属增材制造企业。与冲压相比,它换型快但节拍慢。
同季度融资的RobCo(C轮1亿美元)和6月完成2亿美元C轮的Standard Bots向工厂出售自动化,Machina Labs则自己运营工厂。中国方面,埃斯顿等走的是整机销售路线。
估值背景
估值未披露,无法计算估值涨幅。根据已披露数据,C轮金额是2023年B轮前累计融资的2.76倍(1.24亿美元/4500万美元),是B轮本身的3.9倍。
没有领投方和定价,本轮更像战略投资者组成的银团。
供应链影响
工厂依赖铝、钛、钢板供应以及外购工业机械臂,核心优势在软件和工艺。
在美国国防供应链本土化趋势下,中国机械臂和材料供应商进入此类项目的空间有限。
后续看点
关注工厂选址与投产、联邦合同记录中的金额,以及公告中未具名主承包商是否披露。
民用方面,丰田车身面板量产订单是检验国防以外应用的关键。
分析师观点
论点:Machina Labs是机器人资本流向与国防需求挂钩的生产能力的清晰案例。置信度:中。理由:战略投资者和空军合同支撑需求,但工厂成本、时间表和合同金额均未披露。
若出现认证零件量产证据将上调置信度,若工厂延期且无新订单则下调。
值得追问的问题
20万平方英尺工厂投资多少,占1.24亿美元中的多少?
目前运行多少个单元,单件节拍与冲压相比如何?
导弹和高超音速客户是谁,相关零件处于认证还是量产阶段?